Stand: 24. Oktober 2026 · Was Treffer, Beinahe-Treffer und Warnung bei der Empfängerprüfung bedeuten, wer im Fehlerfall haftet und welche Nachbesserungen der Verbraucherzentrale Bundesverband (vzbv) fordert.
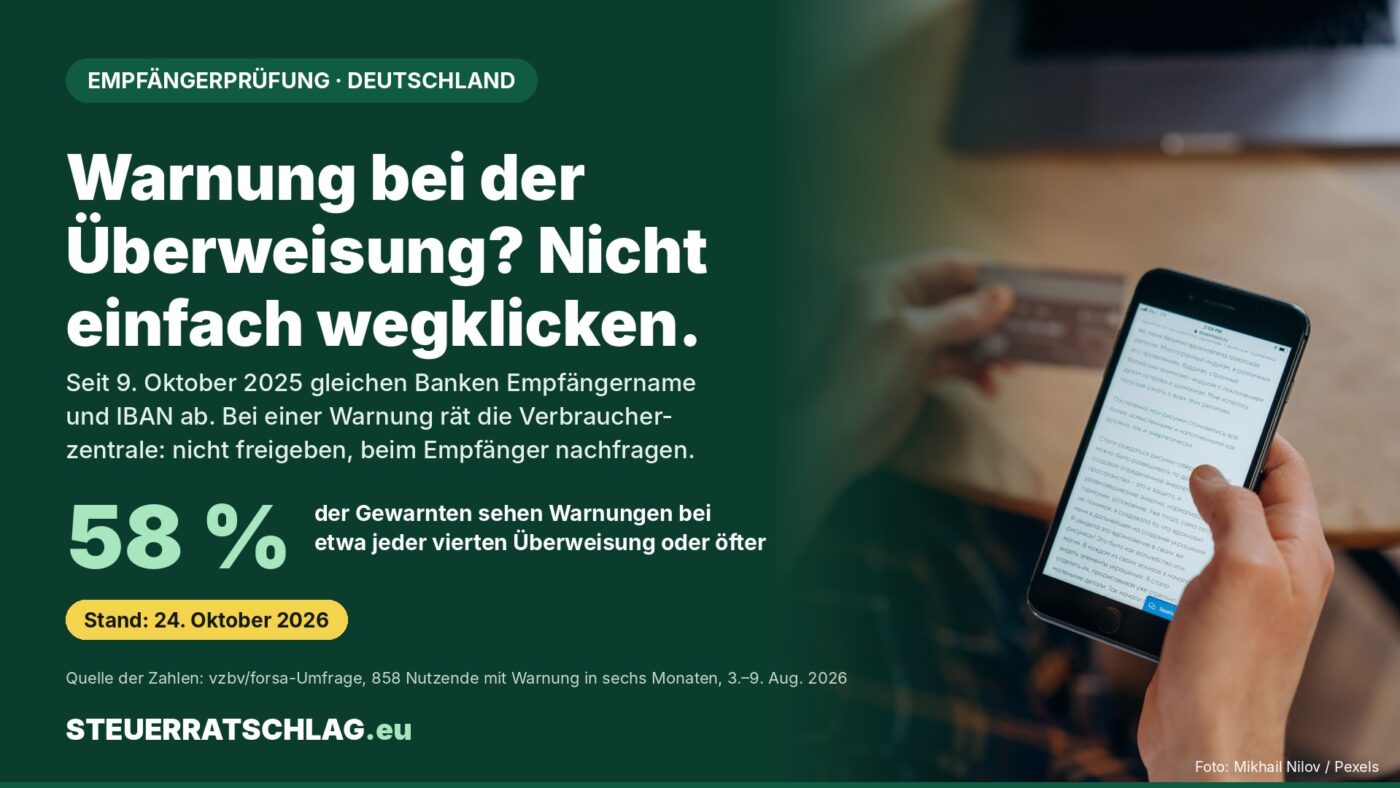
Wer im Online-Banking eine Überweisung auslöst, sieht manchmal einen Hinweis, den es vor einem Jahr noch nicht gab: Der Name des Empfängers passt nicht zur eingegebenen IBAN. Dahinter steht die Empfängerüberprüfung, die in Deutschland seit dem 9. Oktober 2025 für alle Kreditinstitute Pflicht ist. Sie soll Tippfehler und Betrug bei Überweisungen verringern. Ein Jahr nach dem Start zeigt eine Umfrage des vzbv, dass viele Nutzende den Schutz grundsätzlich begrüßen, aber nach Einschätzung des Verbands häufig Warnungen sehen, die Fehlalarme sind. Dieser Ratgeber erklärt, was die möglichen Prüfergebnisse bedeuten, wer haftet, welche Zahlungen nicht geprüft werden und wie du eine Warnung einordnest.
Was die Empfängerüberprüfung leistet
Nach Angaben der BaFin gilt die Pflicht seit dem 9. Oktober 2025 für Echtzeitüberweisungen und herkömmliche Überweisungen in Euro im Euroraum. Die Bank gleicht dabei den eingegebenen Empfängernamen mit dem Namen des Kontoinhabers ab und zeigt das Ergebnis an, bevor du die Zahlung freigibst. Die BaFin ist die deutsche Finanzaufsicht; sie beschreibt als Ziel, Fehlüberweisungen durch Tippfehler zu verringern und Betrug zu verhindern.
Die Prüfung gilt laut BaFin nur für Überweisungen von Girokonto zu Girokonto, Spar- und Darlehenskonten sind ausgenommen. Papierüberweisungen werden nur geprüft, wenn du den Auftrag persönlich in der Filiale abgibst. Bestehende Daueraufträge laufen ohne Prüfung weiter, bei neuen oder geänderten Daueraufträgen ist sie nötig. Lastschriften sind nicht betroffen.
Die möglichen Ergebnisse im Überblick
| Ergebnis | Was die Bank anzeigt | Was die Quellen raten |
|---|---|---|
| Übereinstimmung | Name und IBAN passen zusammen. | Du kannst die Zahlung autorisieren, die Überweisung wird ausgeführt (BaFin). |
| Nahezu-Übereinstimmung | Die Bank zeigt dir den Namen des Empfängers an. | Prüfen, ob es der gewünschte Empfänger ist; Daten korrigieren oder unverändert autorisieren (BaFin). |
| Abweichung | Du wirst vor dem Risiko einer Überweisung an die falsche Person gewarnt. | BaFin: abbrechen, korrigieren oder unverändert autorisieren. Verbraucherzentrale: nicht freigeben und den Empfänger über einen offiziellen Kanal kontaktieren. |
| Prüfung nicht möglich | Hinweis, dass keine eindeutige Prüfung möglich war, etwa wegen einer technischen Störung oder fehlender Daten. | Verbraucherzentrale: nicht freigeben, Name und IBAN beim Empfänger bestätigen lassen. |
Quellen: BaFin, Empfängerüberprüfung bei Überweisungen; Verbraucherzentrale, Stand 1. September 2026.
Auffällig ist der Unterschied zwischen dem, was die Bank erlaubt, und dem, was die Verbraucherzentrale empfiehlt: Die BaFin beschreibt, dass du eine Überweisung trotz Abweichung unverändert freigeben kannst; die Verbraucherzentrale rät dazu ausdrücklich nicht.
Wer haftet, wenn das Geld doch beim Falschen landet?
Die BaFin schreibt: Hat die Bank die Prüfung durchgeführt und geht die Zahlung trotzdem an die falsche Person, haftet die Bank nicht für den Schaden. Unterbleibt die Prüfung und kommt es zu einer fehlerhaften Zahlung, ist die Bank verpflichtet, den Betrag zu erstatten. Für dich als Auftraggeber bleibt die Verantwortung bestehen, und nach Eingang bei der Bank lässt sich ein Auftrag meist nicht mehr widerrufen.
Die Verbraucherzentrale formuliert es so: Wer trotz Warnung freigibt, trägt das Risiko selbst; die Bank hafte nur dann, wenn der Abgleich zuvor ausdrücklich ergeben hat, dass Name und IBAN zusammenpassen. Ob im Einzelfall Ansprüche bestehen, hängt von den Umständen ab und ist keine Frage, die ein Ratgeber klären kann.
Was die Umfrage des vzbv zeigt
Der vzbv hat am 9. Oktober 2026 unter dem Titel „Mehr Last als Schutz“ eine Pressemitteilung und einen Chartbericht zur Empfängerüberprüfung veröffentlicht. Grundlage ist eine repräsentative forsa-Online-Befragung von 1.030 Online-Banking-Nutzenden ab 18 Jahren in Deutschland vom 3. bis 9. August 2026. Dazu wertete der vzbv 295 Meldungen aus einem Verbraucheraufruf vom 2. März bis 2. Juli 2026 aus; diese Meldungen lassen nach Angaben des vzbv keine Rückschlüsse auf die Häufigkeit solcher Probleme in der Gesamtbevölkerung zu.
Im Grundsatz fällt das Urteil positiv aus: 91 Prozent bewerten die Prüfung grundsätzlich als gut. 63 Prozent halten sie auch in der Umsetzung für gut, 27 Prozent finden sie grundsätzlich gut, aber derzeit schlecht umgesetzt, 4 Prozent halten sie grundsätzlich nicht für gut. Von den 858 Befragten, die in den vergangenen sechs Monaten mindestens einen Warnhinweis gesehen haben, erleben 58 Prozent laut vzbv Warnungen bei etwa jeder vierten Überweisung oder häufiger.
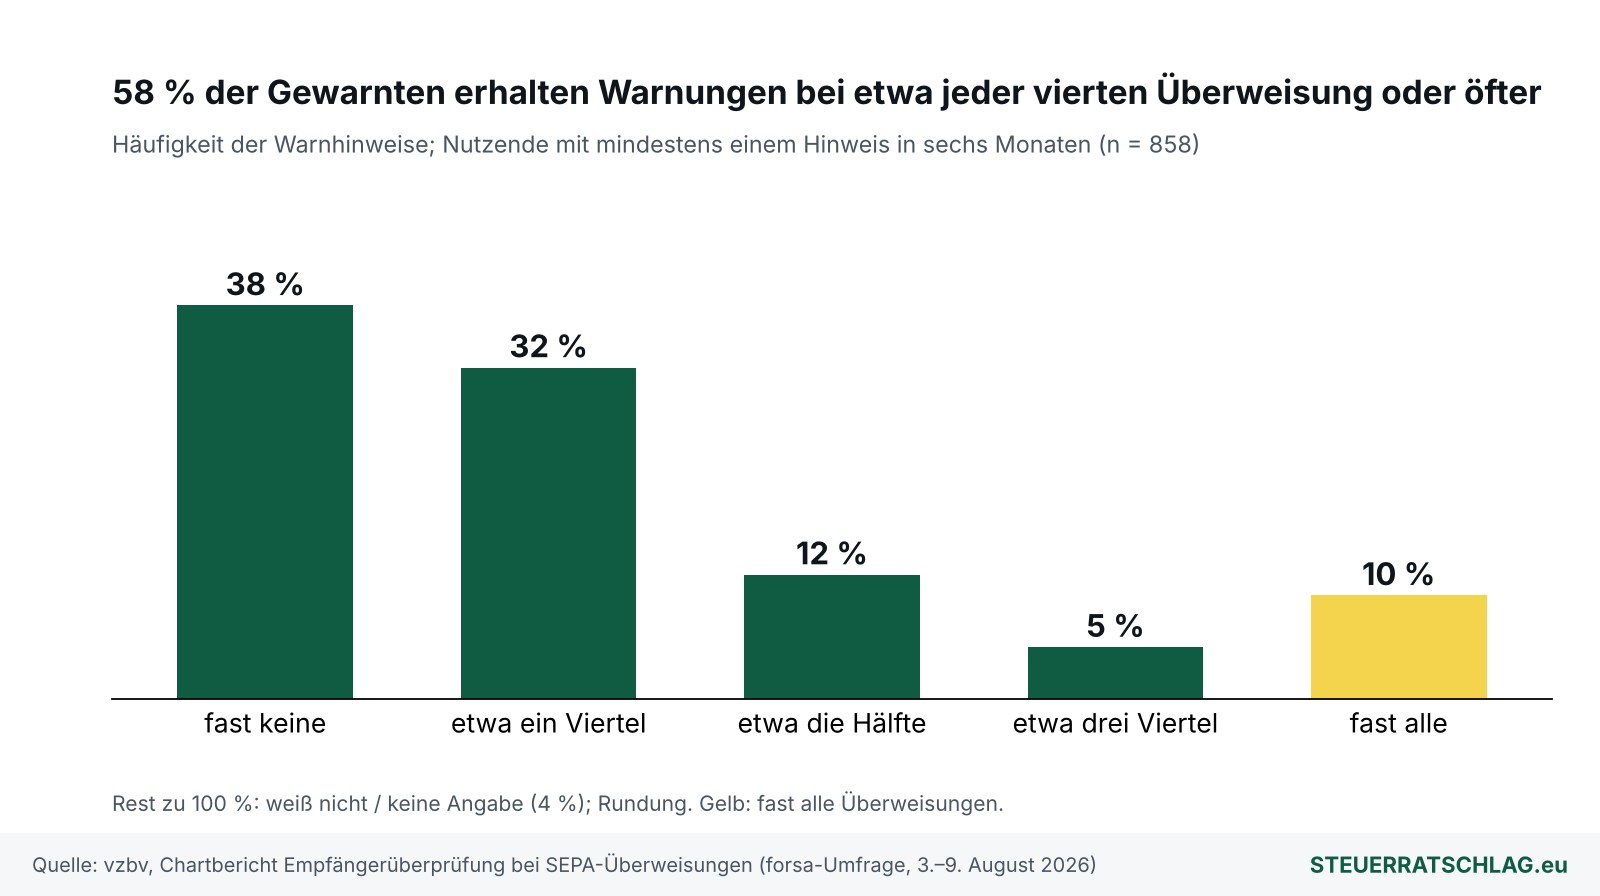
Die Kritik des Verbands zielt auf die Technik: Der exakte Abgleich von Zeichenfolgen führe nach Einschätzung des vzbv zu übermäßig vielen Warnmeldungen, etwa wenn ein zweiter Vorname fehlt. „Wer immer wieder Fehlalarme erhält, klickt Warnhinweise irgendwann einfach weg“, sagt Dorothea Mohn, Leiterin des Teams Finanzmarkt beim vzbv. Der Verband fordert ein System, das den richtigen Empfänger unabhängig von der Reihenfolge von Vor- und Nachnamen, einem zweiten Vornamen, Sonderzeichen oder Bindestrichen erkennt.
Ein weiterer Wert aus dem Chartbericht: Auf die Frage, ob der Hinweis bei der Vermeidung falscher Überweisungen geholfen hat, antworteten 79 Prozent der 858 Befragten mit Nein. Wie viele von ihnen schlicht keine falsche Überweisung vorhatten, geht aus den Folien nicht hervor; der Wert ist deshalb kein Beleg dafür, dass die Prüfung wirkungslos wäre. Nach Angaben des vzbv lassen sich außerdem nicht alle Kontenarten prüfen, etwa Kreditkonten, Konten im Ausland sowie Tagesgeld- und Verrechnungskonten. Problematisch sei zudem die Empfängerangabe bei Geschäftskonten.
Warnhinweis-Check: Was gilt für deine Überweisung?
Der Check ist eine Orientierung für Überweisungen im Online-Banking und ersetzt weder die Anzeige deiner Bank noch eine Beratung. Du wählst die Art der Zahlung und die Anzeige deiner Bank, ein Formular ist nicht nötig. Es werden keine Eingaben gespeichert oder übertragen. Grundlage sind die Angaben von BaFin und Verbraucherzentrale mit Stand 24. Oktober 2026.
Rechner · Empfängerprüfung Deutschland
Orientierung ohne Gewähr, keine Rechts- oder Finanzberatung. Keine Datenspeicherung. Maßgeblich sind die Hinweise deiner Bank und die verlinkten amtlichen Quellen.
Wann die Prüfung nicht greift – und was sie nicht erkennt
Die Empfängerüberprüfung ist ein Abgleich von Name und IBAN, kein umfassender Betrugsschutz. Nach Angaben der Verbraucherzentrale deckt sie Phishing nicht ab, bei dem Kriminelle direkten Zugriff auf ein Konto erlangen. Lastschriften sind derzeit ausgenommen, Papierüberweisungen aus dem Briefkasten ebenso, und Überweisungen in Länder außerhalb der EU werden nicht geprüft. Für EU-Länder ohne Euro ist die Prüfung erst ab dem 9. Juli 2027 möglich. Spar- und Darlehenskonten sind grundsätzlich nicht erfasst.
Zum Thema Zahlungsbetrug läuft zudem eine Informationskampagne: Die Deutsche Bundesbank und das Bundesministerium der Finanzen haben nach Angaben der Bundesbank die Schirmherrschaft für die Kampagne „Machen wir Phishen Impossible!“ übernommen, die rund einen Monat läuft und typische Betrugsmaschen erklärt.
Unser Fazit
Die Empfängerüberprüfung ist ein Baustein, kein Rundumschutz: Sie fängt Tippfehler und manche falsche Empfängerangaben ab, aber nicht jeden Betrugsversuch. Die Umfrage des vzbv zeigt, dass die Nutzenden den Schutz überwiegend wollen, die Umsetzung aber nach Einschätzung des Verbands zu viele Warnungen auslöst. Das ist auch eine Frage des Verhaltens: Wer Warnungen aus Gewohnheit wegklickt, riskiert, die seltene berechtigte Warnung zu übersehen. Unsere Einordnung: Eine Warnung ist ein Anlass, Empfängername und IBAN mit der Rechnung zu vergleichen und im Zweifel beim Empfänger nachzufragen. Eine Empfehlung für oder gegen eine bestimmte Bank sprechen wir nicht aus.
Wo finde ich was?
Mit der Empfängerprüfung hast du an drei Stellen Berührung: bei der Bank, die sie technisch durchführt, bei den Verbraucherzentralen, die Handlungsempfehlungen geben, und bei der BaFin als Aufsicht. Ein Überblick über die genannten Portale:
Portal-Check: Wer steckt hinter den Quellen?
| Portal | Träger | Wovon lebt es? | Alternativen | Redaktionsurteil (1 bis 5 Sterne) |
|---|---|---|---|---|
| BaFin (Verbraucherseiten) | Bundesanstalt für Finanzdienstleistungsaufsicht, deutsche Finanzaufsicht | Nach § 13 Finanzdienstleistungsaufsichtsgesetz aus eigenen Einnahmen, vor allem Gebühren | Verbraucherzentralen, Bundesbank | ★★★★☆ Amtliche, verlässliche Aussagen; Abzug, weil Alltagsbeispiele knapp sind. |
| Verbraucherzentrale | Unabhängige, überwiegend öffentlich finanzierte, gemeinnützige Organisationen mit rund 200 Beratungsstellen | Mittel der Länder, Kommunen und Landkreise, Projektmittel des Bundes, Eigeneinnahmen aus Beratung und Ratgebern (nach eigenen Angaben) | BaFin, Bundesbank | ★★★★☆ Konkrete Handlungsempfehlungen mit Stand-Datum; Abzug, weil ein Merkblatt die Einzelfallberatung nicht ersetzt. |
| vzbv | Gemeinnütziger Verein mit Sitz in Berlin, Dachverband von 16 Verbraucherzentralen und mehr als 30 Verbänden | Nach eigenen Angaben Mittel eines Bundesministeriums, Projektgelder und Mitgliedsbeiträge | Verbraucherzentralen vor Ort | ★★★★☆ Methodik der Umfrage offengelegt; Abzug, weil der Verband Interessen vertritt und Forderungen Positionen sind. |
Das Sternurteil ist ein Redaktionsurteil nach den Kriterien Verlässlichkeit der Trägerschaft, Verständlichkeit, Aktualität und Kosten (alle drei Angebote waren beim Abruf kostenlos zugänglich).
Wer bei der Einordnung einer konkreten Warnung unsicher ist, kann sich an eine Verbraucherzentrale wenden; sie unterhält nach eigenen Angaben rund 200 Beratungsstellen.
Häufige Fragen
Muss ich bei einer Warnung die Überweisung abbrechen?
Nach Angaben der BaFin kannst du bei einer Abweichung abbrechen, korrigieren oder die Überweisung unverändert autorisieren. Die Verbraucherzentrale rät, nicht freizugeben und den Empfänger über einen offiziellen Kanal zu kontaktieren. Gibst du trotz Warnung frei, trägst du das Risiko selbst.
Gilt die Prüfung auch für Daueraufträge und Lastschriften?
Bestehende Daueraufträge laufen laut BaFin ohne Prüfung weiter; bei neuen oder geänderten Daueraufträgen ist sie nötig. Lastschriften sind nicht betroffen.
Schützt die Empfängerüberprüfung vor Phishing?
Nach Angaben der Verbraucherzentrale nicht: Phishing, bei dem Kriminelle direkten Zugriff auf ein Konto erlangen, ist von der Prüfung nicht abgedeckt.
Warum bekomme ich so oft eine Warnung?
Nach Einschätzung des vzbv führt der exakte Zeichenabgleich zu vielen Warnmeldungen, etwa bei einem fehlenden zweiten Vornamen. Die Verbraucherzentrale nennt Umlaute, Groß- und Kleinschreibung, Sonderzeichen, Bindestriche und doppelte Leerzeichen als unkritische Abweichungen. Ihr Tipp: den Namen genau so aus der Rechnung kopieren, wie er dort steht.