Ab 20. November 2026 gilt in Österreich ein neues Gesetz für Konsumkredite, Kontorahmen und „Jetzt kaufen, später zahlen“. Was sich für bestehende Konten ändert, wo die Ausnahmen liegen und was eine Kürzung des Rahmens im Monat kostet. Stand: 21. Oktober 2026.
Die folgende Übersicht zeigt, welche Regel wo steht und ob sie auch für dein bestehendes Konto gilt. Alle Paragrafenangaben beziehen sich auf den Gesetzestext im Rechtsinformationssystem des Bundes.
Wer in Österreich mit dem Konto ins Minus rutscht, beim Onlinekauf „später zahlen“ anklickt oder einen kleinen Konsumkredit aufnimmt, bekommt ab 20. November 2026 neue Rechte. Dann tritt das Verbraucherkreditrechts-Änderungsgesetz 2026 (BGBl. I Nr. 36/2026) in Kraft, kundgemacht am 10. Juni 2026. Es setzt die neue EU-Verbraucherkreditrichtlinie (EU) 2023/2225 um und ersetzt das bisherige Verbraucherkreditgesetz aus dem Jahr 2010. Für Kontoinhaber/-innen ist vor allem eine Regel greifbar: Wird der Kontorahmen gekürzt, darf die Bank nicht mehr von heute auf morgen den gesamten Minusbetrag fällig stellen.
Was ist beschlossen – und ab wann gilt es?
Der österreichische Nationalrat hat das Paket am 21. Mai 2026 mit den Stimmen der Regierungsparteien ÖVP, SPÖ und NEOS beschlossen, wie die Parlamentskorrespondenz Nr. 451 festhält. Der Bundesrat hat es am 3. Juni 2026 mit den Stimmen von ÖVP, SPÖ und NEOS passieren lassen, die FPÖ stimmte dort dagegen (Parlamentskorrespondenz Nr. 512). FPÖ und Grüne kritisierten im Nationalrat unter anderem, dass keine Zinsobergrenze vorgesehen ist.
Rechtsstand: geltendes, kundgemachtes Gesetz mit Inkrafttreten am 20. November 2026 (§ 45 Abs. 1 VKrG 2026). Grundsätzlich gilt es nur für Kreditverträge, die nach dem 19. November 2026 geschlossen werden. Für ältere Verträge bleibt das alte Gesetz anwendbar – mit einer wichtigen Ausnahme: Einige Bestimmungen gelten auch für unbefristete Verträge, die am 20. November 2026 noch laufen, darunter die Regeln zur Kürzung des Kontorahmens (§ 35), zu Kontoauszügen (§ 33) und zur Information über Zinsänderungen (§ 34). So steht es in § 45 Abs. 3.
Kontorahmen gekürzt: 30 Tage Vorwarnung, dann zwölf Raten
Das Gesetz unterscheidet zwei Arten des Minus. Die Überziehungsmöglichkeit ist der vertraglich vereinbarte Rahmen, umgangssprachlich Kontorahmen oder Dispo (§ 32). Die Überschreitung ist eine stillschweigend geduldete Überziehung über das Guthaben oder den vereinbarten Rahmen hinaus (§ 36). Für beide gelten unterschiedliche Regeln.
Für den vereinbarten Rahmen bestimmt § 35: Die Bank muss dich mindestens 30 Tage vor dem Tag informieren, an dem eine Kürzung oder Streichung wirksam wird. Hast du den Rahmen bereits genutzt, muss sie dir vor Einleitung einer Zwangsvollstreckung – in Österreich Exekution – anbieten, den im Umfang der Kürzung tatsächlich genutzten Betrag in zwölf gleichen Monatsraten zurückzuzahlen. Und zwar ohne zusätzliche Kosten und zu dem Sollzinssatz, der für den Rahmen gilt. Früher zurückzahlen darfst du jederzeit.
Der Sollzinssatz ist dabei der vereinbarte Jahreszins auf den genutzten Betrag. Er ist nicht dasselbe wie der effektive Jahreszins, der zusätzlich alle weiteren Kreditkosten einrechnet.
Rechenbeispiel: 2.400 Euro Minus, Rahmen gestrichen
Annahmen, offen gelegt: Der Rahmen wird vollständig gestrichen, genutzt sind 2.400 Euro. Gerechnet wird mit gleichbleibenden Monatsraten (Annuität) und monatlicher Verzinsung mit einem Zwölftel des Jahreszinses. Wie deine Bank die Raten technisch genau ermittelt, legt das Gesetz nicht fest; die Werte sind daher eine Modellrechnung. Als Zinssätze dienen zum Vergleich der Durchschnitt der Europäischen Zentralbank (EZB) für Überziehungen und revolvierende Kredite an Haushalte in Österreich im August 2026 (5,03 Prozent) und ein frei gewählter höherer Satz von 10 Prozent. Dein tatsächlicher Satz steht in deinem Kontovertrag oder Kontoauszug.
| Modellfall | Sollzins p. a. | Monatsrate | Zinsen in 12 Monaten |
|---|---|---|---|
| 2.400 Euro, EZB-Durchschnitt | 5,03 % | 205,49 € | 65,89 € |
| 2.400 Euro, Annahme | 10,00 % | 211,00 € | 131,98 € |
Berechnung: steuerratschlag.eu, Modellrechnung ohne Gewähr. Zinsannahme 5,03 %: EZB, MFI-Zinsstatistik, Österreich, August 2026, abgerufen am 21.10.2026.
Der Unterschied zwischen beiden Fällen liegt bei rund 66 Euro Zinsen im Jahr. Entscheidender ist meist die Liquidität: Statt 2.400 Euro auf einmal stehen rund 205 bis 211 Euro im Monat an.
Rechner Österreich: Ratenangebot nach § 35 VKrG 2026
Wofür: Du willst wissen, welche Monatsrate auf dich zukommt, wenn deine Bank in Österreich einen genutzten Kontorahmen kürzt oder streicht und dir die gesetzliche Rückzahlung in zwölf gleichen Monatsraten anbietet. Kein amtliches Formular; der Rechner ersetzt nicht das Angebot deiner Bank. Eingaben werden nicht gespeichert oder übertragen.
| Monat | Rate | davon Zinsen | Restbetrag |
|---|
Rechenweg: Monatszins = Jahreszins ÷ 12; Rate = Betrag × Monatszins ÷ (1 − (1 + Monatszins) hoch −12). Bei 0 Prozent: Betrag ÷ 12. Banken können anders runden oder taggenau rechnen. Alle Angaben ohne Gewähr, keine Rechts- oder Finanzberatung.
Für die nur geduldete Überschreitung gelten eigene Regeln: Dauert eine erhebliche Überschreitung länger als einen Monat, muss die Bank dich unverzüglich auf Papier oder einem anderen vereinbarten dauerhaften Datenträger informieren – über den Betrag, den Sollzinssatz und etwaige Entgelte oder Vertragsstrafen (§ 37 Abs. 2).
„Später zahlen“ und Kleinstkredite: was neu erfasst ist
Das bisherige Gesetz griff erst ab einem Kreditbetrag von 200 Euro. Diese Untergrenze fällt weg; auch zinsfreie Kredite werden erfasst, und Zahlungsaufschübe wie „Buy now, pay later“ fallen grundsätzlich unter das Verbraucherkreditrecht, auch wenn sie kurz oder kostenlos sind. So beschreibt es die Parlamentskorrespondenz.
Ausnahmen bleiben (§ 39 Abs. 2): Gibt ein Händler selbst – ohne dritten Kreditgeber – eine Zahlungsfrist, ist das weiter kein Verbraucherkredit, wenn der Preis zins- und gebührenfrei ist und binnen 50 Tagen nach Lieferung bezahlt werden muss. Für große Händler, die keine kleinen oder mittleren Unternehmen sind und online an Verbraucher/-innen verkaufen, ist die Ausnahme enger: Kein Dritter darf den Zahlungsanspruch erwerben, und gezahlt werden muss binnen 14 Tagen. Ebenfalls ausgenommen sind Debitkarten mit Zahlungsaufschub von Banken oder Zahlungsinstituten, wenn binnen 40 Tagen zurückzuzahlen ist, keine Zinsen und nur geringe Gebühren anfallen.
Wird ein Zahlungsaufschub für eine bestimmte Ware beworben, muss die Werbung zusätzlich den Barzahlungspreis und etwaige Anzahlungen nennen (§ 40 Abs. 1). Jede Kreditwerbung braucht künftig einen klaren Warnhinweis wie „Achtung! Kreditaufnahme kostet Geld“ (§ 8 Abs. 1).
Bonitätsprüfung, Häkchen, Rücktritt
Vor jedem Kreditvertrag muss der Kreditgeber deine Kreditwürdigkeit „eingehend“ prüfen, und zwar anhand von Informationen über Einkommen, Ausgaben und weitere finanzielle Umstände (§ 17). Daten aus sozialen Netzwerken gelten dabei ausdrücklich nicht als zulässige externe Quelle. Fällt die Prüfung negativ aus, gilt laut Parlamentskorrespondenz ein Kreditvergabeverbot.
Ein bereits gesetztes Häkchen ist keine Zustimmung: Werden Kredit oder Zusatzprodukte über voreingestellte Optionen angeboten, liegt keine Zustimmung vor (§ 15 Abs. 1). Vom Kreditvertrag kannst du weiterhin binnen 14 Tagen ohne Angabe von Gründen zurücktreten. Hast du die vorgeschriebenen Vertragsinformationen nicht erhalten, endet die Frist neu spätestens zwölf Monate und 14 Tage nach Vertragsabschluss – sofern du über das Rücktrittsrecht belehrt wurdest (§ 25 Abs. 2).
Wenn die Raten nicht mehr gehen
Kreditgeber müssen vor einer Exekution „angemessene Nachsicht“ walten lassen (§ 31). Das Gesetz nennt Beispiele: Laufzeitverlängerung, Zahlungsaufschub, niedrigerer Sollzinssatz, Teilerlass oder Umschuldung. Einen Anspruch auf eine bestimmte Maßnahme gibt das nicht, und wiederholt anbieten müssen Banken sie nur in begründeten Fällen. Wer Zahlungsschwierigkeiten hat, muss außerdem an eine leicht zugängliche Schuldenberatung verwiesen werden (§ 31 Abs. 4).
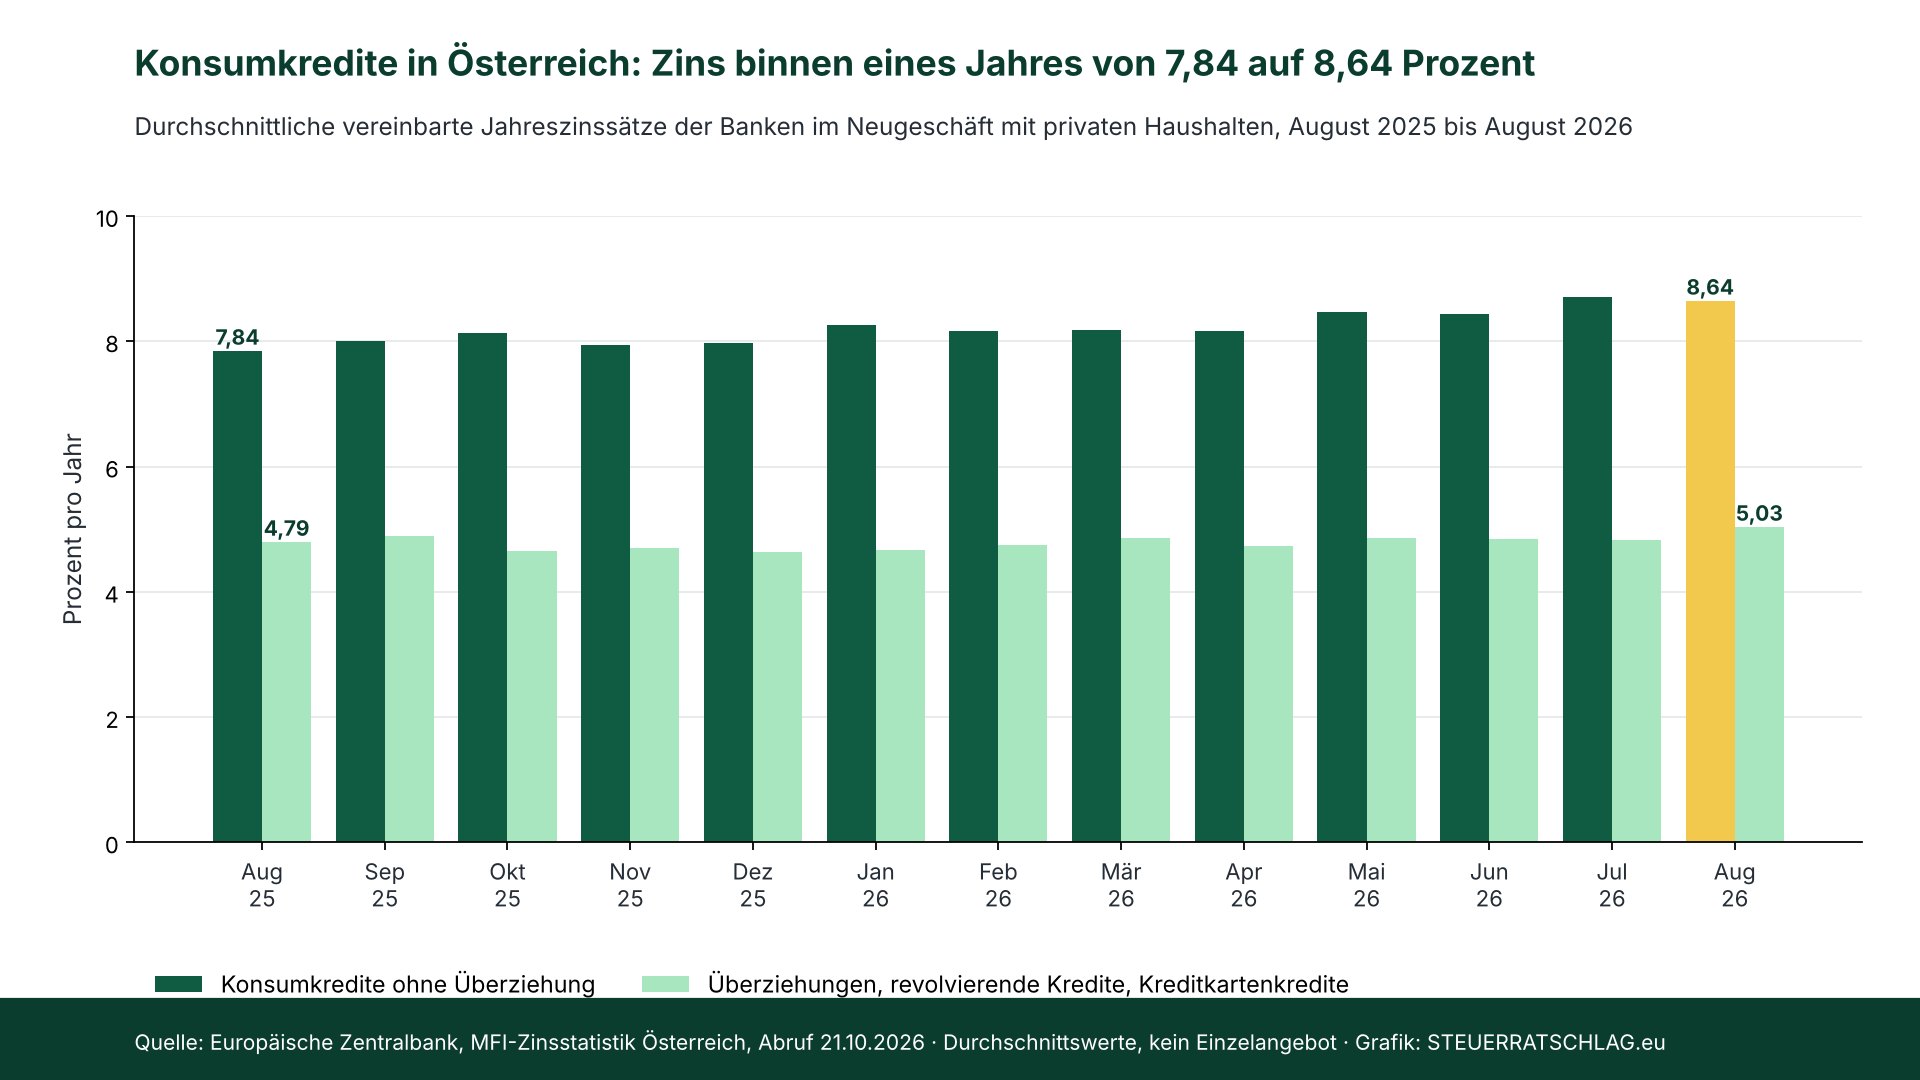
Die Zahlen zeigen, warum die neuen Schutzregeln für Konsumkredite wichtig sind: Der Durchschnittszins im Neugeschäft ist binnen eines Jahres gestiegen, und eine gesetzliche Obergrenze gibt es auch künftig nicht. Wer vergleicht, sollte auf den effektiven Jahreszins achten, nicht nur auf den Sollzins.
Was gilt ab 20. November 2026? Die Übersicht
| Regel | Fundstelle | Auch für laufende Verträge? |
|---|---|---|
| 30 Tage Vorwarnung und 12-Raten-Angebot bei gekürztem Kontorahmen | § 35 | Ja, bei unbefristeten Verträgen |
| Information bei Änderung des Sollzinssatzes | §§ 24, 34 | Ja, bei unbefristeten Verträgen |
| Information bei erheblicher Überschreitung über einen Monat | § 37 Abs. 2 | Ja, bei unbefristeten Verträgen |
| Kredite unter 200 Euro und zinsfreie Kredite erfasst | § 6, § 39 | Nein, nur neue Verträge |
| Warnhinweis in der Kreditwerbung | § 8 | Ab 20. November 2026 |
| Rücktritt längstens 12 Monate und 14 Tage bei fehlenden Infos | § 25 | Nein, nur neue Verträge |
| Nachsicht vor Exekution, Verweis auf Schuldenberatung | § 31 | Nein, nur neue Verträge |
Quelle: BGBl. I Nr. 36/2026, Art. 2 (VKrG 2026), Übergangsregel § 45 Abs. 2 und 3. Stand: 21.10.2026.
Die Spalte „Auch für laufende Verträge?“ folgt § 45 Abs. 3; wo dort keine Erstreckung genannt ist, bleibt für Altverträge das bisherige Recht maßgeblich.
Unser Fazit
Die greifbarste Neuerung für bestehende Konten ist der Schutz bei einem gekürzten Kontorahmen: Vorwarnung und ein gesetzliches Ratenangebot statt sofortiger Gesamtfälligkeit. Wer regelmäßig im Minus ist, sollte bis 20. November den eigenen Sollzinssatz im Kontovertrag nachsehen und mit dem Rechner prüfen, welche Monatsrate im Ernstfall anfiele. Wer „später zahlen“ nutzt, sollte künftig genauer hinschauen, ob ein Dritter als Kreditgeber dahintersteht – dann greifen die Informations- und Prüfpflichten. Billiger macht das Gesetz Kredite nicht: Eine Zinsobergrenze fehlt.
Wo finde ich was?
- Gesetzestext: Verbraucherkreditrechts-Änderungsgesetz 2026 im Rechtsinformationssystem des Bundes (RIS)
- Beschluss im Parlament: Parlamentskorrespondenz Nr. 451 vom 21.05.2026
- Beschwerde über eine Bank: österreichische Finanzmarktaufsicht (FMA), Verbraucheranfragen und Beschwerden – vorher beim Beschwerdemanagement der Bank melden
- Hilfe bei Schulden: staatlich anerkannte Schuldenberatungen in allen Bundesländern
Portal-Check (Redaktionsurteil)
RIS – Rechtsinformationssystem des Bundes: amtliche Datenbank für Bundesgesetzblätter und konsolidiertes Recht, betrieben vom österreichischen Bundeskanzleramt. Wovon es lebt: staatliches Angebot, keine Werbung, kein Verkauf. Alternativen: kommerzielle Rechtsdatenbanken mit Kommentaren, meist kostenpflichtig. Urteil: ★★★★☆ (4 von 5) – verbindliche Fassung und kostenlos, für Laien aber schwer lesbar.
FMA: österreichische Aufsichtsbehörde für Banken und Finanzdienstleister. Wovon sie lebt: öffentliche Aufsicht, kein Produktverkauf. Beschwerden nimmt sie nur mit Nachweis an, dass du dich zuerst an das Beschwerdemanagement des Unternehmens gewandt hast. Alternativen: Arbeiterkammer, Verein für Konsumenteninformation, Gerichte. Urteil: ★★★☆☆ (3 von 5) – zuständige Stelle und kostenlos, eine Beschwerde ist aber erst nach dem Weg über die Bank möglich.
Schuldenberatung: Netz der Schuldenberatungen in allen Bundesländern, nach eigenen Angaben seit 2008 staatlich anerkannt. Wovon sie lebt: für Ratsuchende kostenlos; die Finanzierung nennt die Übersichtsseite nicht. Alternativen: private Schuldnerhilfen, oft gegen Gebühr. Urteil: ★★★★☆ (4 von 5) – kostenlos, vor Ort und im Konkursverfahren vor Gericht vertretungsberechtigt; einen Punkt Abzug gibt es, weil die Seite die Finanzierung nicht offenlegt.
Häufige Fragen
Gilt das neue Gesetz für meinen bestehenden Kontorahmen?
Teilweise. Die Regeln zur Kürzung oder Streichung des Rahmens (30 Tage Vorwarnung, zwölf Raten) gelten auch für unbefristete Verträge, die am 20. November 2026 noch laufen (§ 45 Abs. 3 VKrG 2026). Andere Neuerungen gelten nur für Verträge, die nach dem 19. November 2026 geschlossen werden.
Ist jedes „Buy now, pay later“ jetzt ein Kredit?
Nein. Grundsätzlich werden Zahlungsaufschübe erfasst, aber eine zins- und gebührenfreie Zahlungsfrist des Händlers selbst ohne dritten Kreditgeber bleibt ausgenommen, wenn binnen 50 Tagen – bei großen Onlinehändlern binnen 14 Tagen – zu zahlen ist (§ 39 Abs. 2).
Gibt es künftig eine Höchstgrenze für Überziehungszinsen?
Nein. Das Gesetz enthält keine Zinsobergrenze; das kritisierten FPÖ und Grüne im Nationalrat laut Parlamentskorrespondenz.