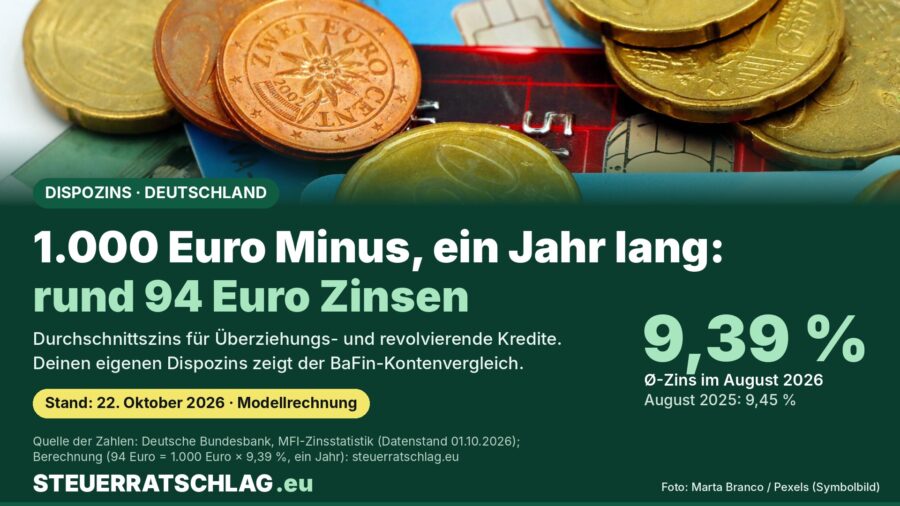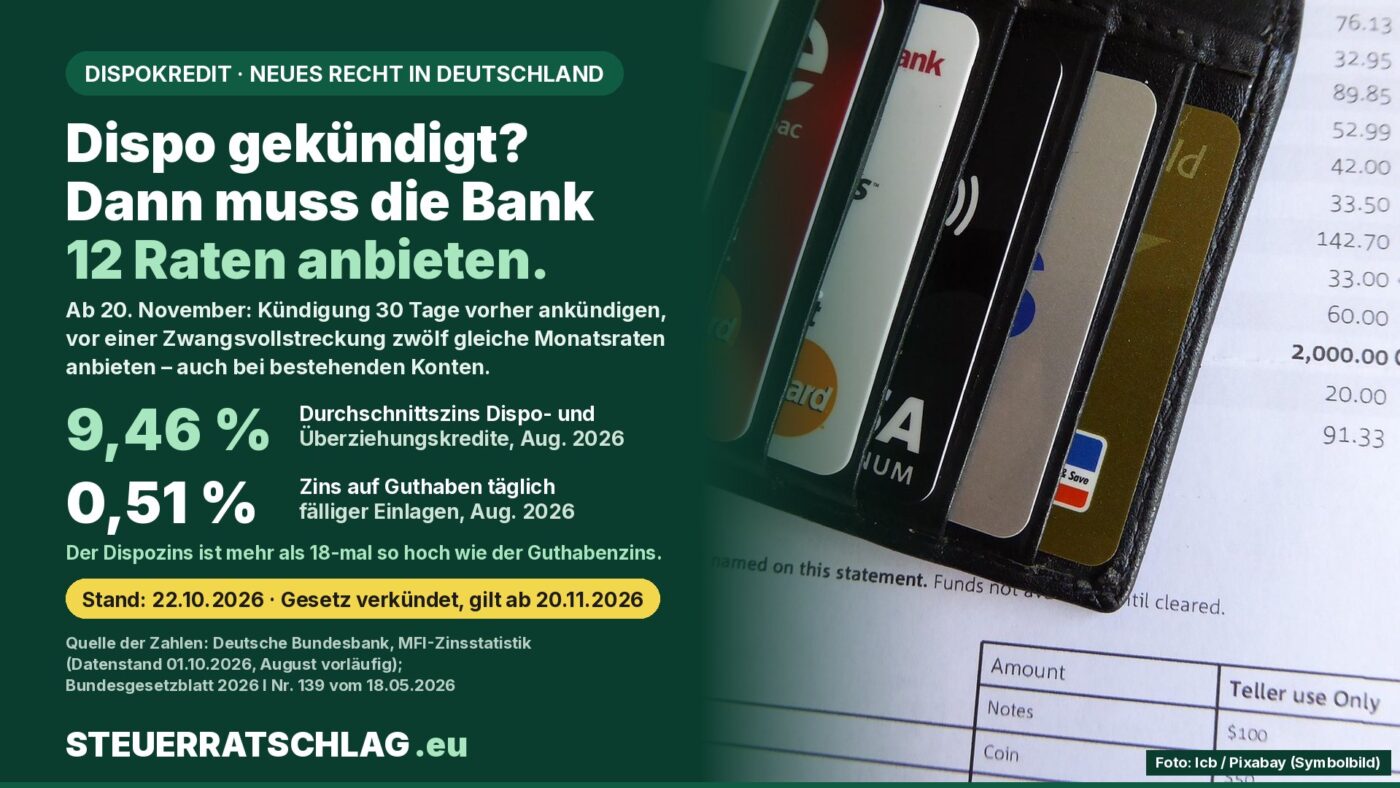
Deutsche Banken verlangten im August 2026 für Dispo- und Überziehungskredite im Schnitt 9,46 Prozent. Ab dem 20. November gelten neue Pflichten bei Kündigung, Information und geduldeter Überziehung – was das für dein Girokonto heißt. Stand: 22. Oktober 2026.
Die Zahlen im Kasten sind Mittelwerte über alle Banken. Welcher Dispozins für dich gilt, steht in deinem Kontovertrag und in den Informationen deiner Bank – er kann deutlich darüber oder darunter liegen.
Der Dispositionskredit, kurz Dispo, ist für viele Haushalte in Deutschland der bequemste Kredit: Das Girokonto rutscht ins Minus, ohne Antrag und ohne Ratenplan. Genau deshalb ist er teuer und wird oft länger genutzt als geplant. Zum 20. November 2026 tritt das neue deutsche Verbraucherkreditrecht in Kraft. Für den Dispo bringt es handfeste Pflichten für Banken: regelmäßige Information, eine Vorwarnfrist vor der Kündigung und ein Anspruch auf ein Ratenangebot, bevor vollstreckt wird. Hier sind die Regeln, die aktuellen Zinsen der Bundesbank, ein Rechenbeispiel und ein Rechner.
Was der Dispo derzeit kostet
Die Deutsche Bundesbank veröffentlicht monatlich, welche Zinsen deutsche Banken mit privaten Haushalten vereinbaren (MFI-Zinsstatistik; MFI steht für monetäre Finanzinstitute). Für revolvierende Kredite und Überziehungskredite an private Haushalte meldet sie für August 2026 einen Durchschnitt von 9,46 Prozent pro Jahr. Darin stecken eingeräumte Dispos, geduldete Überziehungen und Rahmenkredite, die man immer wieder abrufen kann. Der Wert ist ein Effektivzinssatz im engen Sinn: Er enthält alle Zinszahlungen, aber keine sonstigen Kosten. Erfasst wird der Bestand am Monatsende, laut Tabelle der Bundesbank rund 27,6 Milliarden Euro.
Im Verlauf ist der Dispo zuletzt wieder etwas teurer geworden: Im April und Mai 2026 lag der Schnitt bei 9,19 Prozent, im August bei 9,46 Prozent. Vor zwei Jahren, im August 2024, waren es noch 11,06 Prozent. Neue Ratenkredite haben sich in derselben Zeit verteuert – auf 8,70 Prozent im August 2026. Guthaben auf täglich fälligen Konten brachte laut Bundesbank im Schnitt 0,51 Prozent.
| Private Haushalte in Deutschland, Durchschnitt | Aug. 2024 | Aug. 2025 | Aug. 2026* |
|---|---|---|---|
| Dispo- und Überziehungskredite (inkl. revolvierender Kredite) | 11,06 % | 9,35 % | 9,46 % |
| Neue Ratenkredite (Konsumentenkredite), ohne Nebenkosten | 8,06 % | 7,98 % | 8,70 % |
| Abstand Dispo zu Ratenkredit | 3,00 Pkt. | 1,37 Pkt. | 0,76 Pkt. |
| Täglich fällige Einlagen (Guthabenzins) | 0,58 % | 0,43 % | 0,51 % |
Quelle: Deutsche Bundesbank, MFI-Zinsstatistik, Effektivzinssätze ohne sonstige Kosten, Datenstand 1. Oktober 2026; *vorläufig. Abstand: Berechnung steuerratschlag.eu.
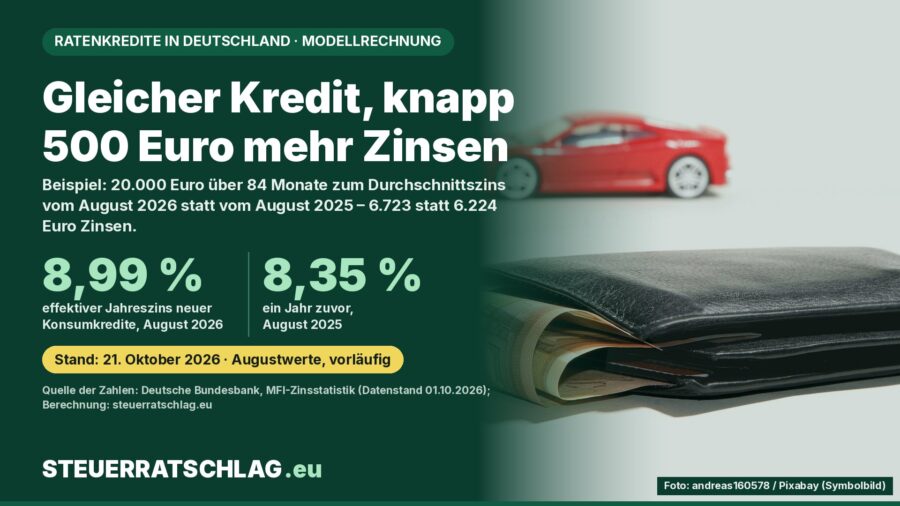
Wichtig beim Lesen: Die Dispo-Reihe erfasst alle bestehenden Überziehungen am Monatsende, die Ratenkredit-Reihe nur neu abgeschlossene Verträge. Beide sind Durchschnitte ohne Nebenkosten. Mit Kosten lag der effektive Jahreszins neuer Ratenkredite im August 2026 bei 8,99 Prozent.
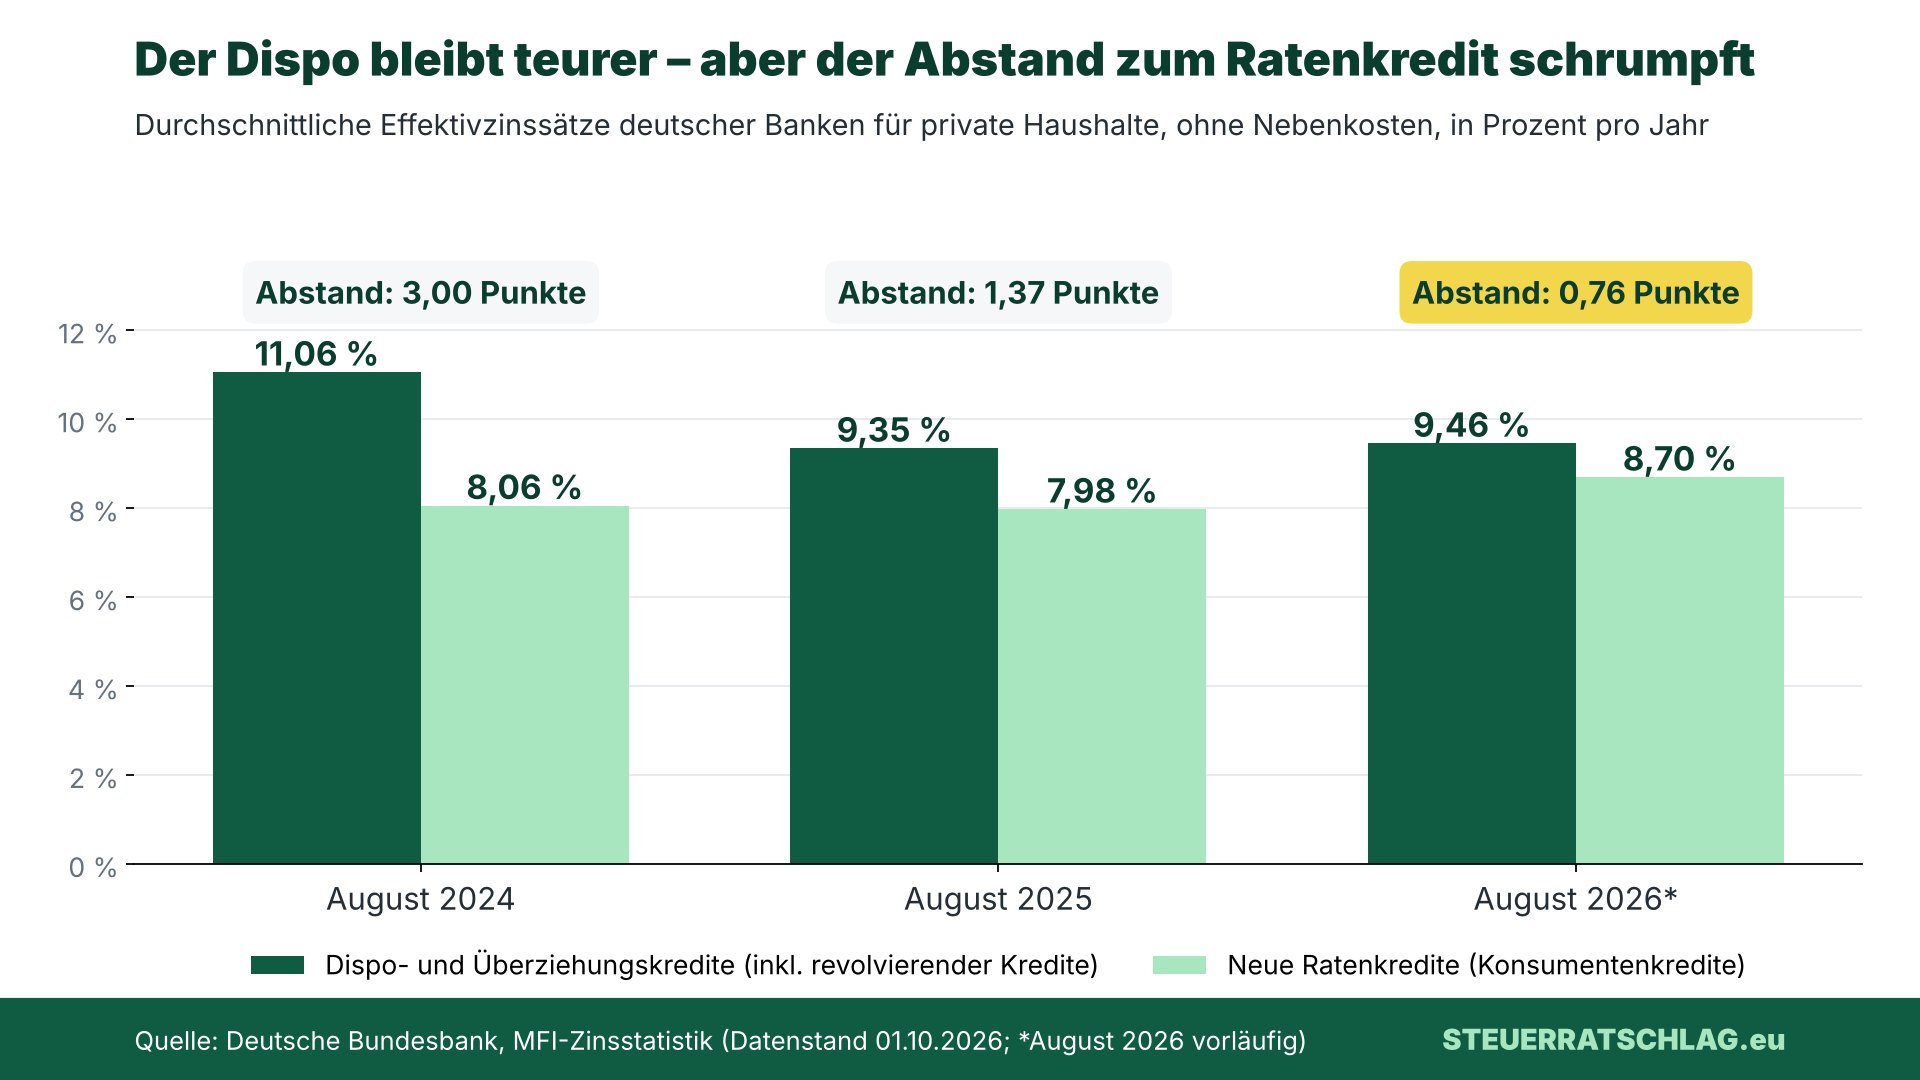
Die Grafik zeigt den Trend: Seit 2024 ist der Dispo im Schnitt deutlich billiger geworden, Ratenkredite sind teurer geworden. Für die Frage, ob sich eine Umschuldung lohnt, ist das wichtig – mehr dazu im Rechenbeispiel.
Was sich am 20. November beim Dispo ändert
Grundlage ist das Gesetz zur Umsetzung der Richtlinie (EU) 2023/2225 über Verbraucherkreditverträge vom 12. Mai 2026, verkündet im Bundesgesetzblatt 2026 I Nr. 139 am 18. Mai 2026. Nach seinem Artikel 16 tritt es im Wesentlichen am 20. November 2026 in Kraft. Für den Dispo ändert es vor allem das Bürgerliche Gesetzbuch (BGB) in den Paragrafen 504, 504a und 505:
- Information mindestens einmal im Monat: Die Bank muss über die eingeräumte Überziehungsmöglichkeit nicht mehr nur „in regelmäßigen Zeitabständen“, sondern mindestens monatlich informieren (§ 504 Absatz 1 BGB neu, Angaben nach Artikel 247 § 16 des Einführungsgesetzes zum BGB).
- 30 Tage Vorwarnung bei Kündigung: Kündigt oder kürzt die Bank den Dispo, muss sie dich mindestens 30 Tage bevor das wirksam wird informieren (§ 504 Absatz 2 Satz 1 BGB neu).
- Zwölf Monatsraten statt Sofort-Rückzahlung: Hast du den gekündigten Rahmen genutzt, muss die Bank dir vor einer Zwangsvollstreckung anbieten, den Betrag ohne zusätzliche Kosten zum Dispo-Sollzins in zwölf gleichen Monatsraten zurückzuzahlen. Du darfst auch schneller zurückzahlen (§ 504 Absatz 2 Satz 2 BGB neu).
- Verweis auf Schuldnerberatung: Nutzt du den Dispo dauerhaft und stark, muss die Bank schon heute eine Beratung anbieten (§ 504a BGB: sechs Monate ununterbrochen, im Schnitt mehr als 75 Prozent des Rahmens). Künftig muss sie dabei auf Schuldnerberatungsdienste nach dem neuen Gesetz über den Zugang zu Schuldnerberatungsdiensten für Verbraucher hinweisen.
- Geduldete Überziehung nur nach Bonitätsprüfung: Verlangt eine Bank Geld für eine geduldete Überziehung – also ein Minus ohne vereinbarten Dispo oder über den Rahmen hinaus –, muss sie die Kreditwürdigkeit künftig vor der Entgeltvereinbarung prüfen (§ 505 Absatz 4 BGB neu). Die Regeln zu Vorwarnung und zwölf Raten gelten dort entsprechend (§ 505 Absatz 5 BGB neu). Wie schon nach geltendem § 505 BGB gilt: Verstößt die Bank gegen ihre Informationspflichten, kann sie über die Rückzahlung hinaus keine Zinsen und Kosten verlangen.
Die Pflichten treffen die Banken. Für dich ändert sich am Konto zunächst nichts – du musst keinen Antrag stellen und nichts unterschreiben.
Gilt das auch für mein bestehendes Konto?
Ja, in den meisten Fällen. Für Kreditverträge, die vor dem 20. November 2026 bestanden, gilt zwar grundsätzlich weiter das alte Recht. Die Übergangsvorschrift in Artikel 229 § 71 Absatz 2 des Einführungsgesetzes zum BGB macht aber eine Ausnahme für unbefristete Verbraucherkredite: Für sie gelten unter anderem die Paragrafen 504 und 504a sowie § 505 Absätze 1 und 2 BGB ab dem 20. November in der neuen Fassung. Ein Dispo auf dem Girokonto ist üblicherweise unbefristet. Ob das auf deinen Vertrag zutrifft, steht in deinen Kontounterlagen.
Nicht von der Ausnahme erfasst sind § 505 Absätze 4 und 5. Die Bonitätsprüfung vor einer Entgeltvereinbarung für geduldete Überziehungen betrifft also vor allem Vereinbarungen, die ab dem Stichtag getroffen werden.
Rechenbeispiel: 2.000 Euro im Minus
Annahmen, offen gelegt: Dispo von 2.000 Euro, Sollzins 9,46 Prozent pro Jahr (der Bundesbank-Durchschnitt, dein Satz kann abweichen), Zinsen monatlich mit einem Zwölftel des Jahreszinses, keine weiteren Kosten. Vergleich mit einem Ratenkredit über 2.000 Euro und zwölf Monate zum durchschnittlichen effektiven Jahreszins von 8,99 Prozent. Beträge gerundet.
| Modellfall (Deutschland) | Monatliche Zahlung | Zinsen in 12 Monaten |
|---|---|---|
| Minus bleibt ein Jahr stehen, nur Zinsen | 15,77 € | 189,20 € |
| Dispo in zwölf gleichen Monatsraten tilgen | 175,33 € | 103,96 € |
| Umschuldung in Ratenkredit, 12 Monate, 8,99 % effektiv | 174,57 € | 94,83 € |
Berechnung: steuerratschlag.eu auf Basis der Bundesbank-Durchschnitte für August 2026. Modellrechnung, kein Angebot.
Das Ergebnis: Mit den Durchschnittszinsen spart die Umschuldung in einen kleinen Ratenkredit gegenüber dem konsequenten Abbau des Dispos nur rund 9 Euro. Der große Hebel ist nicht das Produkt, sondern das Tempo: Wer das Minus ein Jahr lang stehen lässt, zahlt rund 85 Euro mehr Zinsen als bei der Tilgung in zwölf Raten – und ist danach immer noch 2.000 Euro im Minus. Liegt dein eigener Dispozins deutlich über dem Durchschnitt, oder geht es um größere Beträge und längere Laufzeiten, kann ein Ratenkredit sich stärker lohnen. Dann zählt der effektive Jahreszins des konkreten Angebots, inklusive aller Kosten.
Dispo-Rechner für Deutschland
Mit dem Rechner kannst du nachrechnen, was dein Minus kostet und wie ein Abbau in zwölf gleichen Monatsraten aussähe – so, wie ihn Banken nach § 504 Absatz 2 BGB in der ab 20. November 2026 geltenden Fassung nach einer Kündigung anbieten müssen. Trage den Sollzinssatz deines Dispos ein, nicht den effektiven Jahreszins eines Ratenkredits.
Rechner · Dispo-Abbau Deutschland
Trage deine Werte ein und klicke auf „Berechnen“.
| Monat | Rate | davon Zinsen | Restschuld |
|---|
Modellrechnung ohne Gewähr, keine Kredit- oder Rechtsberatung und kein Angebot. Annahmen: Zinsen monatlich mit einem Zwölftel des Sollzinssatzes, gleichbleibende Raten, keine weiteren Kosten, keine Zinsänderung. Die tatsächliche Abrechnung deiner Bank kann abweichen. Der Rechner läuft nur in deinem Browser und speichert keine Eingaben.
Der Rechner zeigt Monat für Monat, wie viel der Rate auf Zinsen entfällt. Er ersetzt nicht die Abrechnung deiner Bank, macht aber sichtbar, wie schnell sich ein stehendes Minus summiert.
Unser Fazit
Das neue Recht macht den Dispo nicht billiger, aber berechenbarer: Banken müssen öfter informieren, eine Kündigung ankündigen und vor einer Vollstreckung einen Ratenplan anbieten. Das schützt vor allem Haushalte, denen ein plötzlich gekündigter Rahmen bisher den Boden unter den Füßen wegziehen konnte. An der Grundregel ändert das nichts. Ein Dispo ist für kurze Engpässe gedacht. Bei Durchschnittszinsen von 9,46 Prozent gegenüber 0,51 Prozent auf Guthaben lohnt es sich fast immer, ein dauerhaftes Minus aktiv abzubauen – ob über eigene Raten oder einen günstigeren Kredit, hängt von deinen konkreten Konditionen ab. Wer den Überblick verliert, sollte früh eine Schuldnerberatung ansprechen.
Wo finde ich was?
Deutschland: Den vollständigen Gesetzestext mit allen Änderungen findest du im Bundesgesetzblatt 2026 I Nr. 139, die bis 19. November geltende Fassung des BGB unter § 504a und § 505 bei gesetze-im-internet.de. Durchschnittszinsen veröffentlicht die Deutsche Bundesbank auf ihrer Seite zu Zinssätzen und Renditen. Bei Problemen mit deiner Bank informiert die deutsche Finanzaufsicht, die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), auf ihrer Verbraucherseite. Mehr zu den übrigen Neuerungen des Kreditrechts ab 20. November steht in unseren Beiträgen zu Ratenkrediten und zur 15-Jahres-Grenze bei Kreditversicherungen.
Die Sterne sind ein Urteil der Redaktion nach den Kriterien Verbindlichkeit, Kosten, Aktualität und Verständlichkeit.
Häufige Fragen
Muss ich das Angebot über zwölf Raten annehmen?
Nein. Das Gesetz verpflichtet die Bank, die Ratenzahlung anzubieten. Du kannst den Betrag auch früher zurückzahlen (§ 504 Absatz 2 BGB in der ab 20. November 2026 geltenden Fassung).
Was ist der Unterschied zwischen Dispo und geduldeter Überziehung?
Beim Dispo ist ein Überziehungsrahmen vertraglich vereinbart. Eine geduldete Überziehung liegt vor, wenn die Bank ein Minus ohne vereinbarten Rahmen oder über den Rahmen hinaus zulässt. Was das kostet, steht in deinen Vertragsunterlagen.
Wann erscheinen neue Zinsdaten?
Die Bundesbank veröffentlicht die Werte für September 2026 nach eigenen Angaben voraussichtlich am 2. November 2026.