Der EZB-Rat hat die Leitzinsen am 29. Oktober nicht verändert, die Teuerung in Deutschland ist im Oktober vorläufig gesunken. Was das für Tagesgeld, Festgeld und die Kaufkraft deiner Ersparnisse heißt. Stand: 30. Oktober 2026.
Die Zinswende nach oben macht Pause: Nach zwei Erhöhungen im Juni und September hat der Rat der Europäischen Zentralbank seine drei Leitzinsen am Donnerstag in Frankfurt am Main unverändert gelassen. Einen Tag später meldete das Statistische Bundesamt (Destatis), dass die Preise in Deutschland im Oktober etwas langsamer gestiegen sind als im Vormonat.
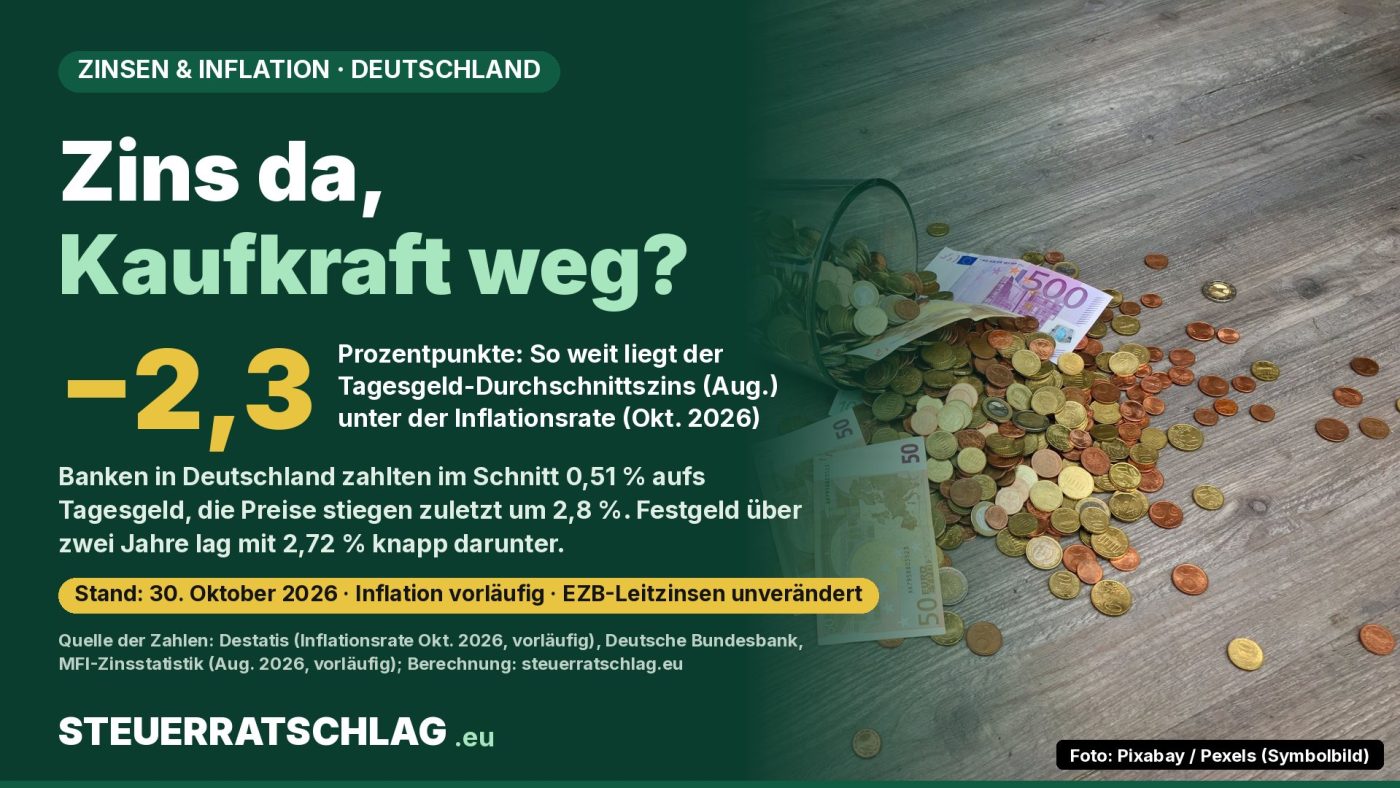
Für Sparer/-innen ist damit die Rechnung klar, die über den Wert ihres Guthabens entscheidet: Zinsen minus Teuerung. Auf dem durchschnittlichen Tagesgeldkonto in Deutschland geht diese Rechnung weiterhin nicht auf. Festgeld mit längerer Laufzeit kommt im Schnitt nahe an die Inflationsrate heran, liegt aber ebenfalls knapp darunter.
Was die EZB am 29. Oktober beschlossen hat
Laut Pressemitteilung der EZB vom 29. Oktober 2026 bleiben der Zinssatz für die Einlagefazilität bei 2,50 Prozent, der Hauptrefinanzierungssatz bei 2,65 Prozent und der Spitzenrefinanzierungssatz bei 2,90 Prozent. Der Einlagesatz ist der Zins, den Banken bekommen, wenn sie überschüssiges Geld über Nacht bei der Notenbank parken – er gilt als wichtigster Anker für Spar- und Kreditzinsen im Euroraum.
Als Begründung nennt die EZB weiter steigende Energiepreise, die Aufwärtsrisiken für die Inflation und Abwärtsrisiken für das Wachstum mit sich brächten. Der EZB-Rat legt sich nach eigenen Angaben nicht im Voraus auf einen Zinspfad fest und entscheidet „von Sitzung zu Sitzung“. Die nächste geldpolitische Sitzung ist laut Terminkalender der EZB für den 16. und 17. Dezember 2026 angesetzt.
Inflation im Oktober: 2,8 Prozent
Nach der Schnellmeldung von Destatis vom 30. Oktober 2026 lag die Inflationsrate in Deutschland im Oktober voraussichtlich bei 2,8 Prozent, gemessen am Verbraucherpreisindex gegenüber dem Vorjahresmonat. Im September waren es 3,3 Prozent. Energie war 12,2 Prozent teurer als ein Jahr zuvor (September: 14,9 Prozent), die Kerninflation ohne Nahrungsmittel und Energie lag bei 2,1 Prozent. Die endgültigen Zahlen will das Amt am 11. November veröffentlichen.
Wie es weitergehen könnte, zeigt die am selben Tag veröffentlichte Umfrage der EZB unter professionellen Prognostikern (Survey of Professional Forecasters) für den gesamten Euroraum: Die 52 Teilnehmenden erwarten im Mittel 3,0 Prozent Inflation für 2026, 2,6 Prozent für 2027 und 2,0 Prozent für 2028. Das sind Einschätzungen, keine Gewissheiten, und sie gelten für den Euroraum, nicht speziell für Deutschland.
Zinsen gegen Teuerung: der Vergleich
Die Deutsche Bundesbank veröffentlicht monatlich, welche Zinsen Banken in Deutschland im Neugeschäft mit privaten Haushalten im Schnitt zahlen (MFI-Zinsstatistik). Jüngster Monat ist der August 2026. Die Werte für September erscheinen laut Veröffentlichungskalender am 2. November. Zur Einordnung haben wir die Zinsen der Oktober-Inflationsrate gegenübergestellt – vereinfacht als Differenz in Prozentpunkten.
| Zinssatz (Deutschland) | Zins p. a. | Inflation Okt. 2026 | Differenz |
|---|---|---|---|
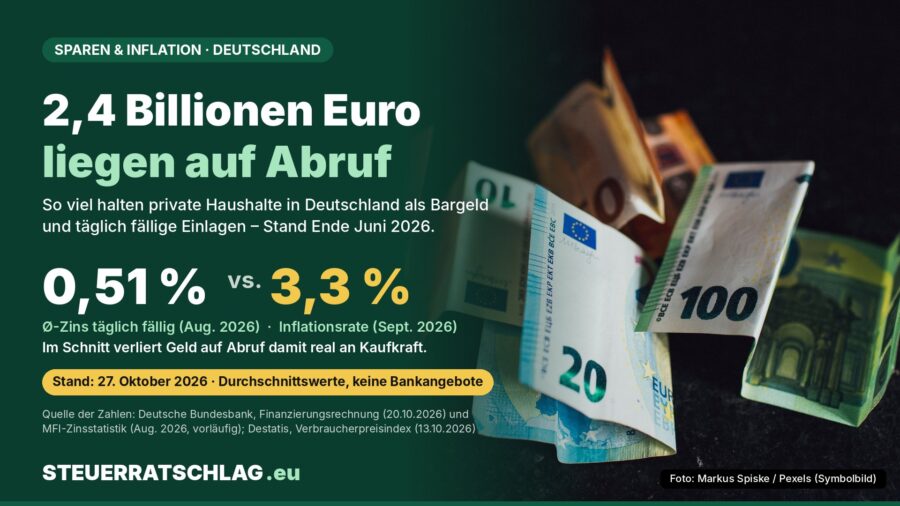
| Tagesgeld/täglich fällige Einlagen (Ø Aug.) | 0,51 % | 2,8 % | −2,29 |
| Festgeld bis 1 Jahr (Ø Aug.) | 2,28 % | 2,8 % | −0,52 |
| EZB-Einlagesatz (seit 16. Sept.) | 2,50 % | 2,8 % | −0,30 |
| Festgeld über 2 Jahre (Ø Aug.) | 2,72 % | 2,8 % | −0,08 |
Effektivzinsen im Neugeschäft mit privaten Haushalten, August 2026 vorläufig. Differenz in Prozentpunkten, eigene Berechnung. Quelle: Deutsche Bundesbank, MFI-Zinsstatistik (Datenstand 1. Oktober 2026); Destatis, Pressemitteilung Nr. 382 vom 30. Oktober 2026 (vorläufig); EZB, Leitzinsen. Stand: 30. Oktober 2026.
Unschärfe: Die Zinsen stammen aus dem August, die Inflationsrate aus dem Oktober. Der Tagesgeld-Durchschnitt bewegt sich aber seit Monaten nur im Hundertstelbereich, wie der längere Verlauf zeigt.
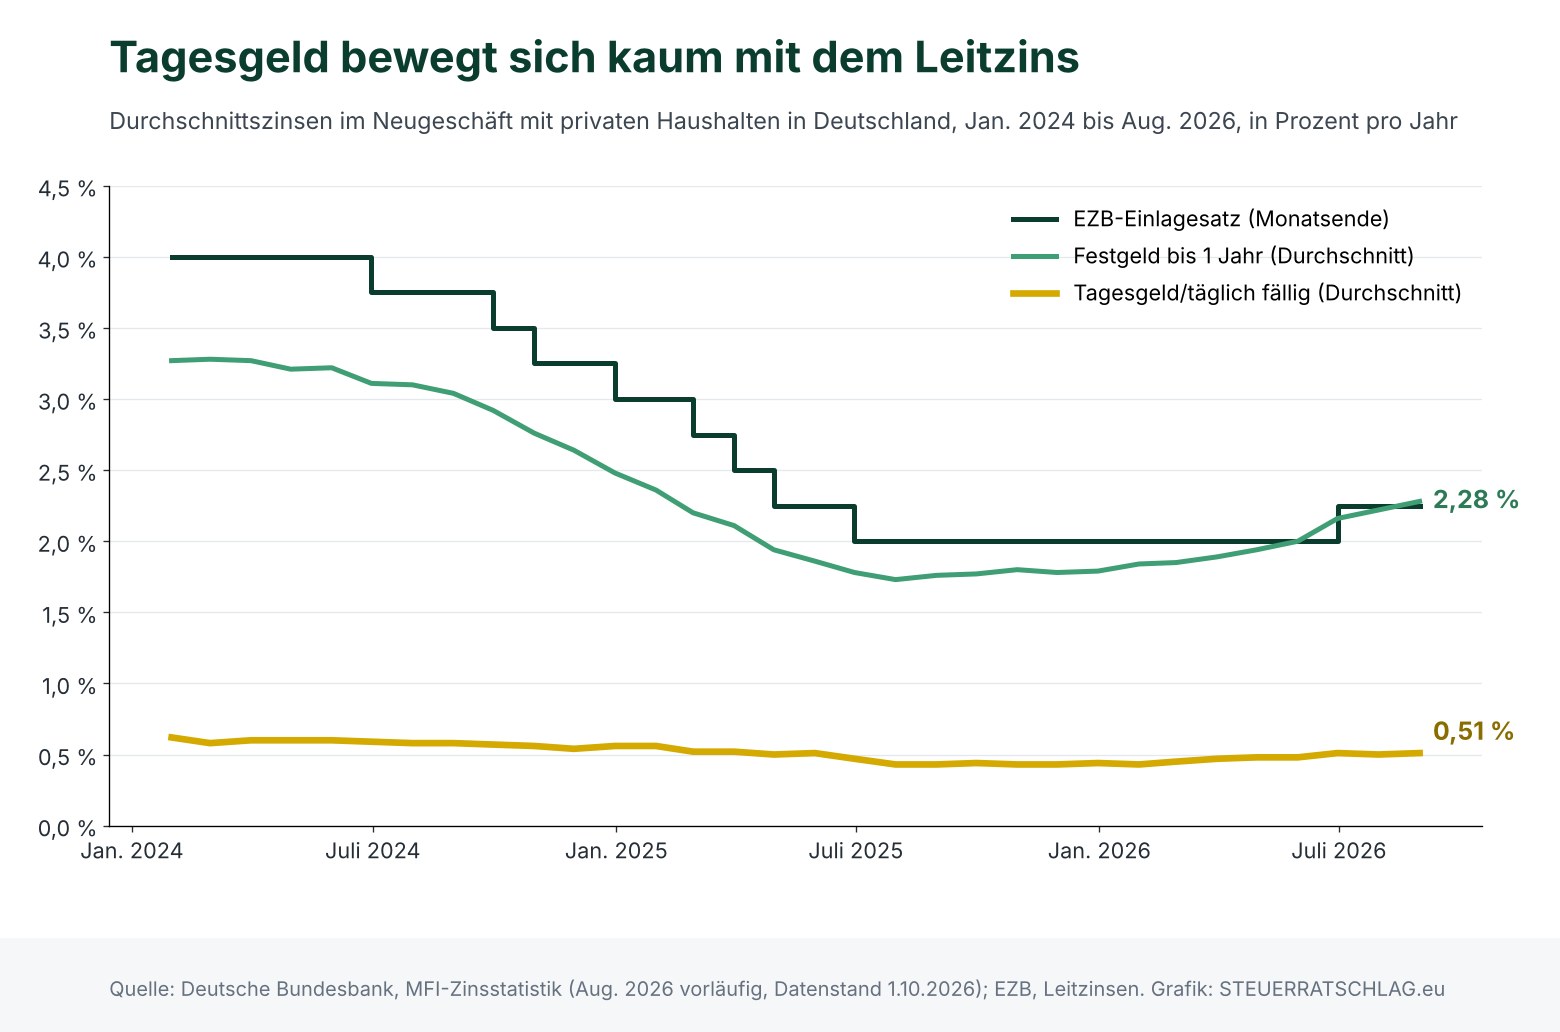
Als die EZB den Einlagesatz zwischen Juni 2024 und Juni 2025 in acht Schritten von 4,00 auf 2,00 Prozent senkte, fiel der Tagesgeld-Durchschnitt nur von 0,59 auf 0,47 Prozent. Festgeld bis ein Jahr folgte dem Leitzins dagegen eng – nach unten wie seit Juni 2026 wieder nach oben. Variabel verzinste Guthaben reagieren im Durchschnitt also kaum, in beide Richtungen.
Rechenbeispiel: 10.000 Euro ein Jahr lang
Eine vereinfachte Modellrechnung mit offenen Annahmen: 10.000 Euro werden ein Jahr angelegt, die Zinsen bleiben beim Durchschnitt aus dem August, die Preise steigen in diesem Jahr um 2,8 Prozent wie im Oktober. Keine Steuern, weil die Zinsen unter dem Sparer-Pauschbetrag von 1.000 Euro nach § 20 Absatz 9 Einkommensteuergesetz bleiben (bei Zusammenveranlagung 2.000 Euro) – sofern keine weiteren Kapitalerträge anfallen und ein Freistellungsauftrag vorliegt.
| Anlage (Durchschnittszins) | Zinsen | Guthaben in heutiger Kaufkraft | Kaufkraft-Saldo |
|---|---|---|---|
| Girokonto ohne Zinsen (0 %) | 0 € | 9.727,63 € | −272,37 € |
| Tagesgeld (0,51 %) | 51,00 € | 9.777,24 € | −222,76 € |
| Festgeld bis 1 Jahr (2,28 %) | 228,00 € | 9.949,42 € | −50,58 € |
| Festgeld über 2 Jahre, erstes Jahr (2,72 %) | 272,00 € | 9.992,22 € | −7,78 € |
Modellrechnung, keine Prognose. Kaufkraft = Endguthaben geteilt durch 1,028. Berechnung: steuerratschlag.eu auf Basis der Bundesbank-Durchschnittszinsen (August 2026, vorläufig) und der vorläufigen Oktober-Inflationsrate von Destatis.
Der Unterschied zwischen Tagesgeld und längerem Festgeld beträgt in diesem Beispiel gut 200 Euro Kaufkraft im Jahr. Festgeld bindet das Geld allerdings bis zum Ende der Laufzeit. Fällt die Inflation, wie es die Prognostiker für den Euroraum bis 2028 erwarten, verbessert sich die Rechnung – sicher ist das nicht.
Unser Fazit
Die Zinspause ändert für Sparkonten kurzfristig wenig; entscheidend ist, was die eigene Bank zahlt. Der Tagesgeld-Durchschnitt liegt seit Jahren weit unter Leitzins und Teuerung. Wer Geld einige Monate nicht braucht, kann den eigenen Zins mit dem Festgeld-Durchschnitt vergleichen – mit Blick auf Laufzeit, Verfügbarkeit und Einlagensicherung. Eine Empfehlung für ein Produkt oder einen Anbieter ist das nicht.
Bei Angeboten ausländischer Banken über Zinsportale gilt die Einlagensicherung des jeweiligen Landes der Bank. Welches Land das ist, steht in den Vertragsunterlagen.
Häufige Fragen
Steigen die Tagesgeldzinsen jetzt?
Aus der Zinspause folgt kein Automatismus. Die EZB hat die Leitzinsen weder angehoben noch gesenkt. Wie Banken ihre Zinsen setzen, entscheiden sie selbst; im Durchschnitt hat Tagesgeld auf die Erhöhung vom Juni bis August kaum reagiert.
Was bedeutet „real im Minus“?
Liegt der Zins unter der Inflationsrate, kann man sich vom Guthaben samt Zinsen am Ende weniger kaufen als zu Beginn. Der Nennbetrag auf dem Konto sinkt dabei nicht.