Der Versichererverband GDV rechnet für 2026 mit einer Schaden-Kosten-Quote von 99 Prozent – getrieben vor allem von teureren Reparaturen. Was das für deinen Vertrag heißt und welche Frist bis Ende November gilt. Stand: 30. Oktober 2026.
Ein Blechschaden beim Ausparken kostet heute deutlich mehr als vor einigen Jahren. Der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) hat am 29. Oktober 2026 seine Hochrechnung für die Kfz-Versicherung vorgelegt. Das Ergebnis: Die Leistungen an Versicherte wachsen 2026 deutlich schneller als die Beitragseinnahmen. Der Verband verweist dabei auf die stark gestiegenen Preise in den Werkstätten. Für Autofahrer/-innen betrifft das die eigene Werkstattrechnung ebenso wie die Frage, ob sich vor dem Wechselstichtag ein Blick auf den Vertrag lohnt.
Was der GDV für 2026 hochrechnet
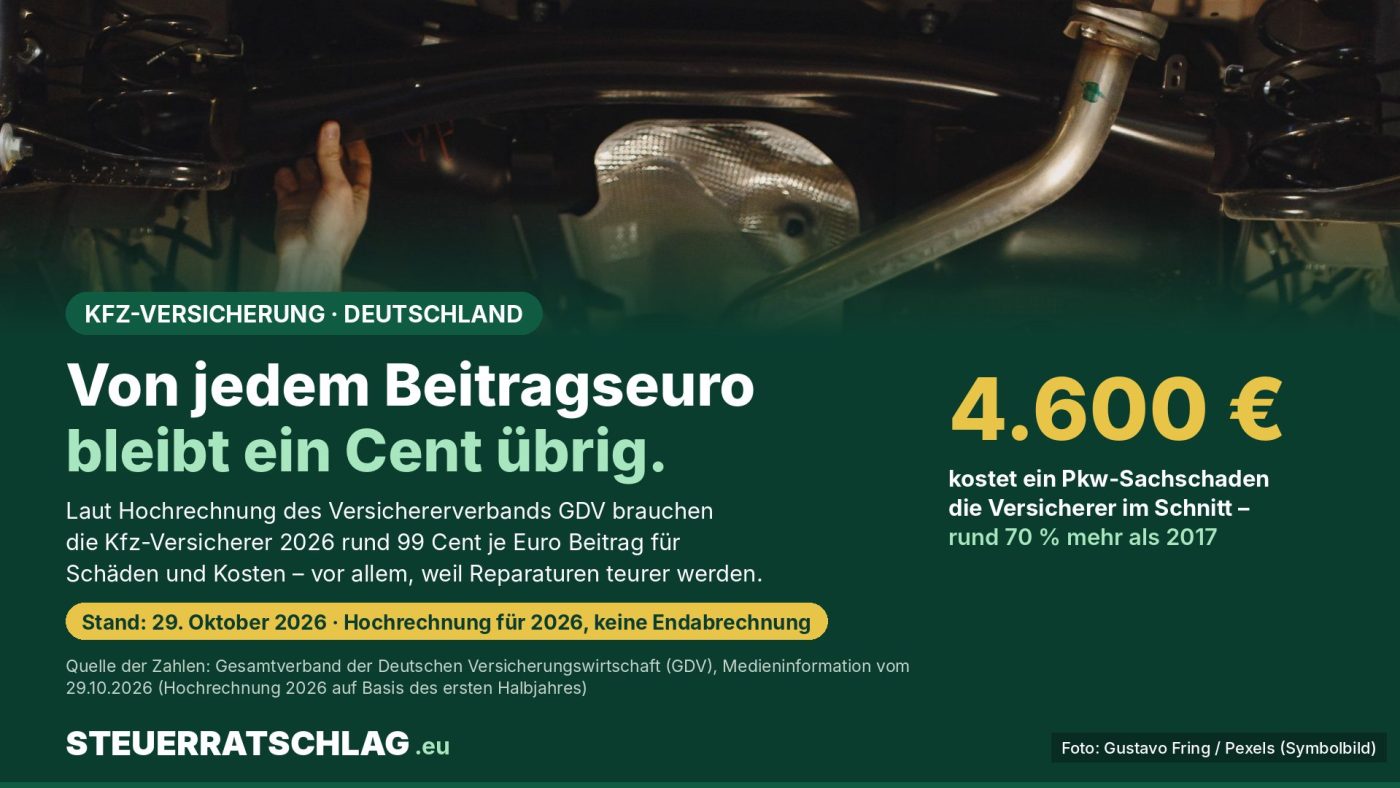
Nach Angaben des Verbands steigen die Leistungsauszahlungen in der Kfz-Versicherung 2026 um mehr als zehn Prozent auf rund 35 Milliarden Euro. Die Beitragseinnahmen wachsen um knapp sieben Prozent auf rund 41 Milliarden Euro. Daraus ergibt sich eine erwartete Schaden-Kosten-Quote von 99 Prozent. Diese Kennzahl setzt Schäden sowie Verwaltungs- und Vertriebskosten ins Verhältnis zu den Beiträgen. „Von jedem eingenommenen Euro werden die Kfz-Versicherer 2026 voraussichtlich 99 Cent für Schäden und Kosten benötigen“, heißt es in der Mitteilung. Der GDV spricht von einem nur geringen versicherungstechnischen Überschuss.
Wichtig für die Einordnung: Die Hochrechnung beruht auf den Zahlen des ersten Halbjahres und geht davon aus, dass Schäden durch Naturgefahren wie Sturm, Hagel und Überschwemmungen 2026 leicht unter dem Durchschnitt bleiben. Eine Aufteilung nach Kfz-Haftpflicht, Teilkasko und Vollkasko enthält die Mitteilung nicht.
| Kennzahl | Wert | Zeitraum / Veränderung |
|---|---|---|
| Leistungen an Versicherte (Schäden) | rund 35 Mrd. Euro | 2026, Hochrechnung; mehr als +10 % |
| Beitragseinnahmen | rund 41 Mrd. Euro | 2026, Hochrechnung; knapp +7 % |
| Schaden-Kosten-Quote | 99 % | 2026, Hochrechnung |
| Durchschnittlicher Pkw-Sachschaden | rund 4.600 Euro | aktuell; rund +70 % gegenüber 2017 |
| Werkstatt-Stundensätze | +7,5 % | 2025 gegenüber 2024 |
| Ersatzteilpreise | +5,6 % | 2025 gegenüber 2024 |
| Stundensätze Elektroauto gegenüber Verbrenner | etwa +15 % | 2025, Durchschnitt |
Quelle: Gesamtverband der Deutschen Versicherungswirtschaft (GDV), Medieninformation vom 29. Oktober 2026. Die Werte für 2026 sind eine Hochrechnung auf Basis des ersten Halbjahres, keine Endabrechnung.
Rechnerisch lag ein durchschnittlicher Pkw-Sachschaden 2017 bei rund 2.700 Euro, wenn die heutigen 4.600 Euro etwa 70 Prozent mehr sind (eigene Rechnung).
Warum Reparaturen so stark ins Gewicht fallen
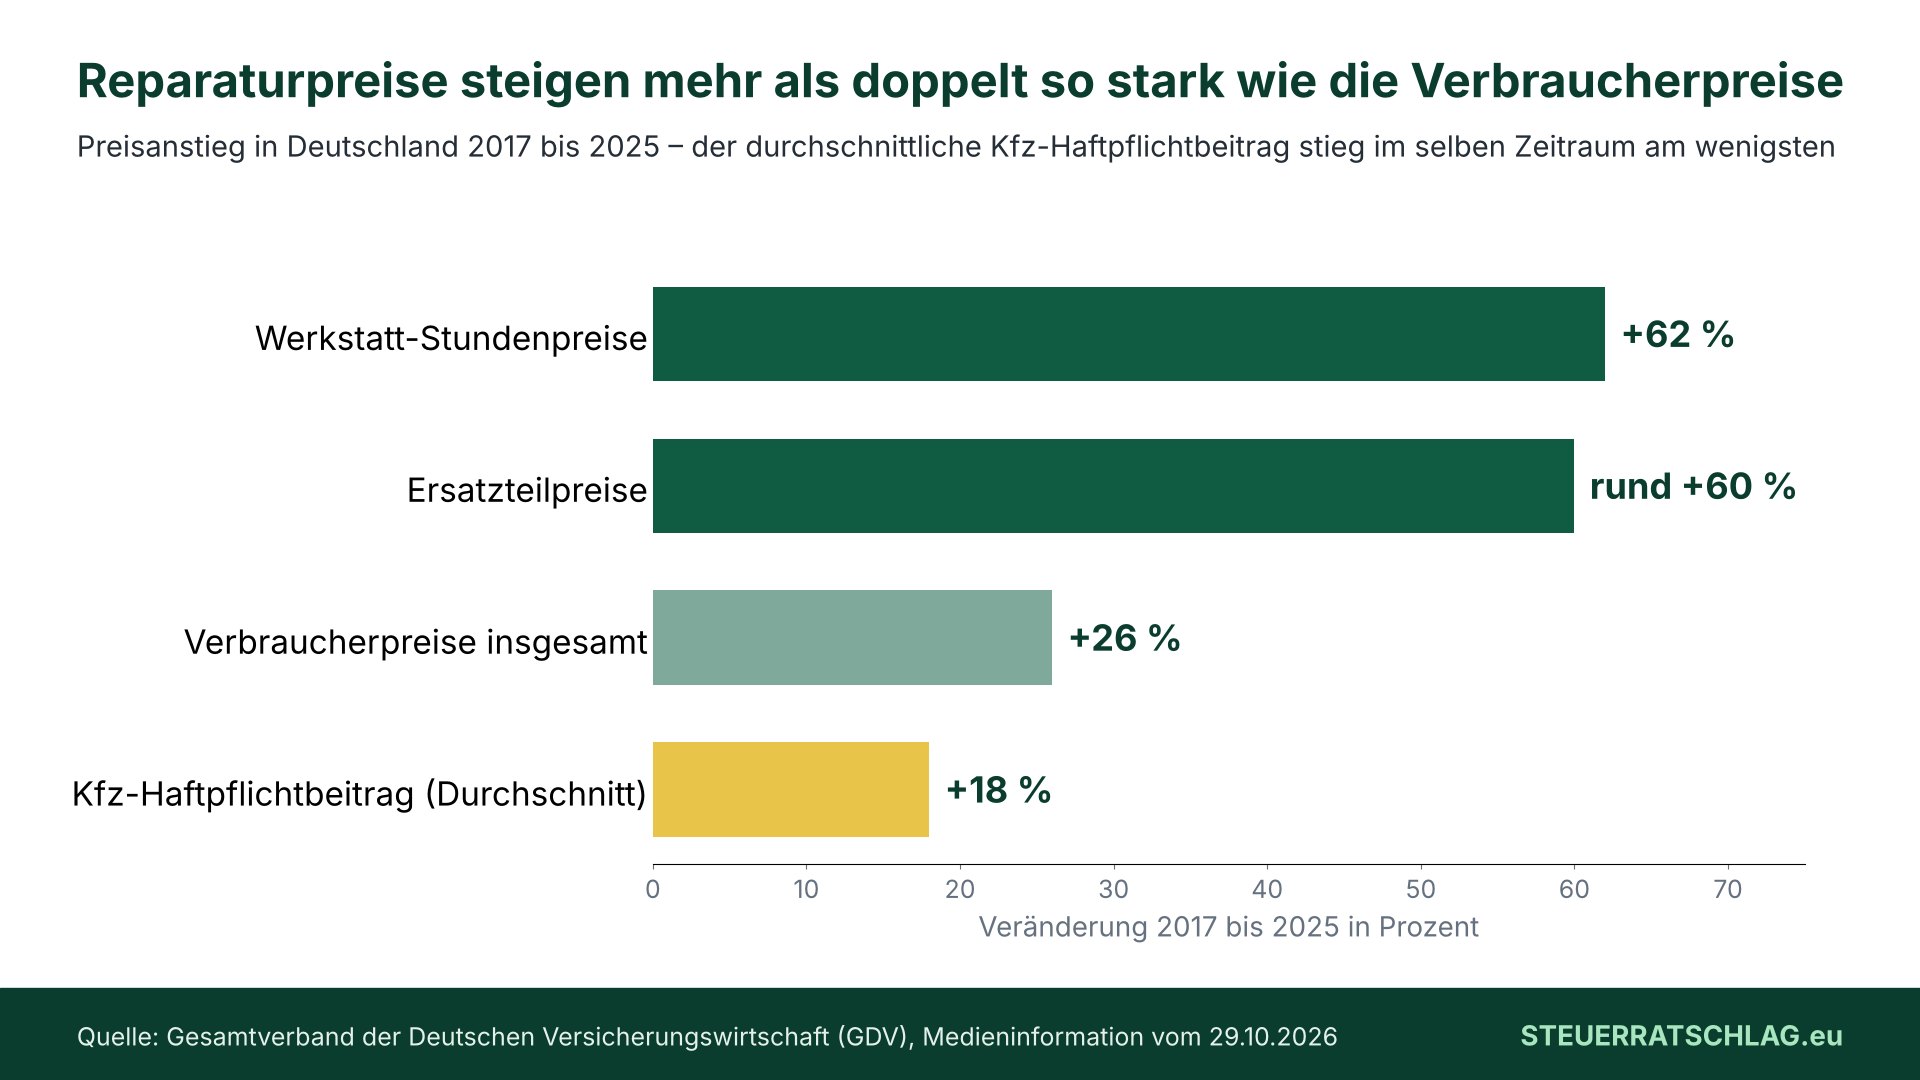
Allein 2025 stiegen die Stundensätze in Kfz-Werkstätten nach GDV-Angaben um durchschnittlich 7,5 Prozent – mehr als dreimal so stark wie die allgemeinen Verbraucherpreise. Ersatzteile verteuerten sich um 5,6 Prozent. Über einen längeren Zeitraum ist der Abstand noch deutlicher: Von 2017 bis 2025 legten die Werkstatt-Stundenpreise um 62 Prozent und die Ersatzteilpreise um rund 60 Prozent zu, während die Verbraucherpreise um 26 Prozent stiegen. Die Entwicklung der Verbraucherpreise insgesamt veröffentlicht das Statistische Bundesamt im Verbraucherpreisindex.
Besonders hoch sind die Stundensätze laut GDV bei Elektroautos, die teilweise in spezialisierten Werkstätten repariert werden müssen. Im Jahr 2025 lagen sie im Durchschnitt etwa 15 Prozent über denen für Fahrzeuge mit Verbrennungsmotor. Wie Gerichte mit überhöhten Werkstattrechnungen in der Kasko umgehen, zeigt ein aktuelles Urteil des Bundesgerichtshofs, über das wir berichtet haben.
Was das für Versicherte bedeutet
Eine Prognose für die Beiträge 2027 enthält die GDV-Mitteilung nicht; jeder Versicherer kalkuliert selbst. Dazu kommen Typklasse, Regionalklasse und Schadenfreiheitsklasse. Mehr dazu in unseren Beiträgen zu Typklassen und Wechselfrist sowie Neutarife 2027.
Für die Entscheidung, ob du wechselst, zählen zwei Fristen. Bei den meisten Verträgen endet das Versicherungsjahr am 31. Dezember; die Kündigung muss nach Angaben der Verbraucherzentrale Niedersachsen dann spätestens am 30. November eingegangen sein. Die gesetzliche Grundlage für die Kündigungsfrist von mindestens einem Monat steht in § 11 Versicherungsvertragsgesetz (VVG). Erhöht der Versicherer den Beitrag aufgrund einer Anpassungsklausel, ohne dass sich der Versicherungsschutz entsprechend ändert, hast du nach § 40 VVG ein Sonderkündigungsrecht: innerhalb eines Monats nach Zugang der Mitteilung.
Wichtig beim Wechsel: Die Schadenfreiheitsklasse wird nach Angaben der Verbraucherzentrale meist übernommen, besondere Rabatte oder Sondereinstufungen des bisherigen Versicherers aber oft nicht. Lass dir deshalb vorher bestätigen, welche Einstufung dein alter Versicherer weitergibt. Weitere Tipps der Verbraucherzentrale: wenige Fahrer/-innen eintragen, die Jahresfahrleistung jährlich prüfen.
Unser Fazit
Die GDV-Zahlen zeigen, warum die Kfz-Versicherung für die Branche knapp kalkuliert ist: Die Kosten je Schaden steigen seit Jahren schneller als die Beiträge. Daraus folgt nicht automatisch, dass dein Beitrag 2027 steigt. Sinnvoll ist es aber, die Beitragsrechnung genau zu lesen, sobald sie kommt, Typklasse und Selbstbeteiligung zu prüfen und Angebote zu vergleichen, solange die Frist zum 30. November läuft. Vergleiche dabei Leistungen und Bedingungen, nicht nur den Preis.
Wo finde ich was?
- Typklasse deines Autos: Typklassenabfrage des GDV – über Marke und Modell oder Herstellerschlüssel- und Typschlüsselnummer (HSN/TSN) aus der Zulassungsbescheinigung.
- Fristen und Spartipps: Verbraucherzentrale Niedersachsen zur Autoversicherung (Stand 28. Oktober 2026).
- Gesetzestext: § 11 VVG (Verlängerung, Kündigung) und § 40 VVG (Kündigung bei Prämienerhöhung).
- Streit mit dem Versicherer: Versicherungsombudsmann als Schlichtungsstelle.
Portal-Check
Die Sternebewertung ist ein Redaktionsurteil nach den Kriterien Kosten, Verbindlichkeit, Verständlichkeit und Trägerschaft.
Häufige Fragen
Steigt mein Kfz-Beitrag 2027 wegen der GDV-Zahlen automatisch?
Nein, nicht automatisch. Der GDV nennt in seiner Mitteilung keine Prognose für die Beiträge 2027. Jeder Versicherer kalkuliert selbst; ob und wie stark dein Beitrag steigt, steht in der Beitragsrechnung für das neue Versicherungsjahr. Hinzu kommen individuelle Faktoren wie Typklasse, Regionalklasse und Schadenfreiheitsklasse.
Was bedeutet eine Schaden-Kosten-Quote von 99 Prozent?
Sie setzt Schadenzahlungen und Verwaltungs- und Vertriebskosten ins Verhältnis zu den Beiträgen. Bei 99 Prozent geben die Versicherer von jedem eingenommenen Euro 99 Cent für Schäden und Kosten aus; aus dem Versicherungsgeschäft selbst bleibt rund ein Cent. Erträge aus Kapitalanlagen sind darin nicht enthalten.