Vorsorge, Spenden, Kirchensteuer und mehr eintragen – der Rechner zeigt, was du als Sonderausgaben absetzen kannst. Für sechs Länder.
Sonderausgaben-Rechner: Wählen Sie Ihr Land
Jedes Feld einzeln, mit Hinweis, was hinein darf und was nicht. Ergebnis: was das Finanzamt anerkennt, in welches Formular es gehört und wie viel Steuer Sie sparen.
Für dieses Formular: Deutschland – Anlage Vorsorgeaufwand · Anlage Sonderausgaben
Grunddaten
Für 2026 gelten höhere Grenzen (Altersvorsorge, Parteispenden) und ein neuer Tarif.
Bei Zusammenveranlagung verdoppeln sich die meisten Höchstbeträge.
Entscheidet über den Höchstbetrag für Kranken- und sonstige Versicherungen: 1.900 € oder 2.800 €.
Erlaubt: Summe Ihrer Einkünfte nach Werbungskosten (z. B. Bruttolohn minus Werbungskosten). Nicht: Brutto ohne Abzüge, Netto nach Steuern.
Nur für die Berechnung der Ersparnis; die gezahlte Kirchensteuer tragen Sie weiter unten ein.
Laut Bescheinigung des Anbieters. Höchstens 2.100 € inklusive Zulage zählen.
Grund- plus Kinderzulagen laut Anbieter. Das Finanzamt prüft, ob der Steuerabzug mehr bringt als die Zulage.
Weitere Sonderausgaben – Anlage Sonderausgaben und Anlage Kind
Lohnsteuerbescheinigung Zeile 6/7 plus Vorauszahlungen. Nicht: Kirchensteuer auf Kapitalerträge.
Erlaubt: gemeinnützige Organisationen mit Zuwendungsbestätigung (bis 300 € reicht der Kontoauszug). Nicht: Sportverein-Beiträge, Lose, Spenden an Privatpersonen.
Die Hälfte wird direkt von der Steuer abgezogen (2026 bis 1.650 €, 2025 bis 825 € je Person), der Rest zählt als Sonderausgabe.
Erlaubt: Kita, Tagesmutter, Hort, Babysitter mit Rechnung und Überweisung, Kind unter 14. Nicht: Verpflegung, Nachhilfe, Sport, Musikunterricht, Barzahlung.
Je Kind zählen 80 % der Kosten, höchstens 4.800 €.
Erlaubt: Schulgeld anerkannter Privatschulen. Nicht: Kosten für Unterkunft, Verpflegung, Betreuung.
Je Kind 30 %, höchstens 5.000 €.
Nur mit Zustimmung der Empfängerin oder des Empfängers (Anlage U). Höchstens 13.805 €. Nicht: Kindesunterhalt.
Erlaubt: Studiengebühren, Lernmaterial der ersten Ausbildung. Bis 6.000 €. Nicht: Zweitstudium oder Master nach Bachelor (das sind Werbungskosten).
Für dieses Formular: Österreich – Formular L 1 · Beilage L 1d
Grunddaten
2026 gelten höhere Tarifgrenzen (Ausgleich der kalten Progression).
Erlaubt: steuerpflichtige Bezüge laut Lohnzettel (Kennzahl 245) minus Werbungskosten. Nicht: 13./14. Gehalt, das mit 6 % versteuert wird.
Sonderausgaben – automatisch übermittelt
Erlaubt: Pflichtbeiträge an gesetzlich anerkannte Kirchen, auch für Partner oder Kinder. Höchstens 600 €. Wird automatisch übermittelt, wenn die Kirche Ihren Namen und Ihr Geburtsdatum hat.
Nur Empfänger auf der BMF-Liste der spendenbegünstigten Einrichtungen. Höchstens 10 % des Einkommens. Nicht: Sachspenden, Spenden an Privatpersonen.
Pensionsversicherung, unbegrenzt abziehbar. Wird automatisch übermittelt.
Antrag in Beilage L 1d: Dieses Jahr zählt ein Zehntel.
Sonderausgaben – selbst eintragen (Beilage L 1d)
Erlaubt: Honorar für befugte Steuerberater/-innen. Kennzahl 460. Nicht: Kosten, die schon Werbungskosten oder Betriebsausgaben sind.
Z. B. Rente als Gegenleistung für eine Übertragung von Vermögen. Kennzahl 280.
Für dieses Formular: Schweiz – Wegleitung Ziffer 14–22
Grunddaten (direkte Bundessteuer)
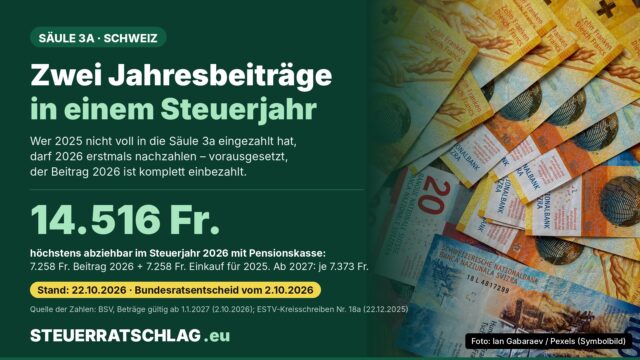
Die Abzüge sind 2025 und 2026 gleich, der Tarif ist 2026 leicht angepasst. Neu 2026: 3a-Nachzahlung.
Alleinerziehende werden beim Bund nach dem Verheiratetentarif besteuert.
Je Kind 263 CHF weniger Bundessteuer und 700 CHF mehr Versicherungsabzug.
Erlaubt: Nettolohn laut Lohnausweis minus Berufskosten und andere Abzüge. Nicht: Bruttolohn vor AHV/PK-Beiträgen.
Entscheidet über die 3a-Obergrenze: 7.258 CHF mit, bis 36.288 CHF ohne Pensionskasse.
Säule 3a und Pensionskasse
Laut Bescheinigung der Bank/Versicherung. Erlaubt: gebundene Vorsorge 3a. Nicht: freie Vorsorge 3b.
Ohne Pensionskasse zählen 20 % davon, höchstens 36.288 CHF.
Nur bei Ehepaaren, wenn beide erwerbstätig sind.
Nur bei Ehepaaren ohne Pensionskasse.
Neu ab Steuerperiode 2026: höchstens 7.258 CHF je Lückenjahr, nur wenn der ordentliche Beitrag im selben Jahr voll eingezahlt ist.
Laut Ausweis der Pensionskasse voll abziehbar. Achtung: Bei Kapitalbezug innerhalb von drei Jahren wird der Abzug gestrichen.
Versicherungen, Betreuung, Spenden
Erlaubt: Krankenkasse (nach Prämienverbilligung), Lebens- und Unfallversicherung, Zinsen auf Sparkapital. Nicht: Hausrat, Haftpflicht, Auto.
Erlaubt: Kita, Hort, Tagesfamilie für Kinder unter 14, während Sie arbeiten. Nicht: Verpflegung, Freizeitkurse.
Je Kind höchstens 25.800 CHF (Bund).
Ab 100 CHF im Jahr, höchstens 20 % des Nettoeinkommens. Nur steuerbefreite Organisationen in der Schweiz.
Bund höchstens 10.600 CHF.
Für dieses Formular: Liechtenstein – Steuererklärung Ziffer 17–18
Grunddaten
Der Tarif richtet sich nach Ihrer Lebenssituation am Jahresende.
Erlaubt: Erwerbseinkommen minus Gewinnungskosten plus Sollertrag des Vermögens. Nicht: Bruttolohn vor Abzügen.
Je nach Wohngemeinde; Schaan erhebt 150 %.
Versicherungen und Vorsorge – Ziffer 17
Pflichtbeiträge laut Lohnausweis, voll abziehbar.
Höchstens 18 % des Erwerbseinkommens.
Basis für die 18-%-Grenze bei der Pensionskasse.
Leer lassen, wenn Sie die Pauschale ohne Belege nutzen. Mit Belegen höchstens 3.700 CHF (gemeinsam 7.400 CHF) plus 2.200 CHF je Kind.
Pauschale 700 CHF je Kind.
Pauschale 1.600 CHF je Kind.
Weitere Abzüge – Ziffer 18
An gemeinnützige Einrichtungen in Liechtenstein, dem EWR oder der Schweiz. Höchstens 10 % des steuerpflichtigen Erwerbs.
Für dieses Formular: Südtirol – Modell 730 · Quadro E
Dati di base / Grunddaten
2026 sinkt der mittlere IRPEF-Satz von 35 auf 33 %.
Laut Certificazione Unica (CU). Erlaubt: Lohn, Rente, Mieteinnahmen. Nicht: Einkünfte mit Abgeltungssteuer (cedolare secca, Zinsen).
Wichtig über 75.000 € Einkommen (Obergrenze für Abzüge).
Oneri deducibili – vom Einkommen abziehbar
Rigo E21: Pflicht- und freiwillige Beiträge, auch Nachkauf (riscatto laurea). Nicht: Beiträge, die schon in der CU abgezogen sind.
Rigo E22, mit Steuernummer der Empfängerin/des Empfängers. Nicht: Unterhalt für Kinder.
Rigo E23, höchstens 1.549,37 €.
Rigo E27, höchstens 5.164,57 €. Nicht: was der Arbeitgeber schon über die CU berücksichtigt hat.
Rigo E36, höchstens 10 % des Einkommens. Dieselbe Spende nicht zusätzlich als detrazione angeben.
Oneri detraibili – 19 % von der Steuer
Rigo E1: Arzt, Medikamente, Brille, Zahnarzt. Abzug 19 % des Betrags über 129,11 €. Nicht: bar bezahlte Leistungen privater Praxen (außer Medikamente).
Um dir ein optimales Erlebnis zu bieten, verwenden wir Technologien wie Cookies, um Geräteinformationen zu speichern und/oder darauf zuzugreifen. Wenn du diesen Technologien zustimmst, können wir Daten wie das Surfverhalten oder eindeutige IDs auf dieser Website verarbeiten. Wenn du deine Einwilligung nicht erteilst oder zurückziehst, können bestimmte Merkmale und Funktionen beeinträchtigt werden.
Funktional
Immer aktiv
Die technische Speicherung oder der Zugang ist unbedingt erforderlich für den rechtmäßigen Zweck, die Nutzung eines bestimmten Dienstes zu ermöglichen, der vom Teilnehmer oder Nutzer ausdrücklich gewünscht wird, oder für den alleinigen Zweck, die Übertragung einer Nachricht über ein elektronisches Kommunikationsnetz durchzuführen.
Präferenzen
Die technische Speicherung oder der Zugriff ist für den rechtmäßigen Zweck der Speicherung von Präferenzen erforderlich, die nicht vom Abonnenten oder Benutzer angefordert wurden.
Statistiken
Die technische Speicherung oder der Zugriff, der ausschließlich zu statistischen Zwecken erfolgt.Die technische Speicherung oder der Zugriff, der ausschließlich zu anonymen statistischen Zwecken verwendet wird. Ohne eine Vorladung, die freiwillige Zustimmung deines Internetdienstanbieters oder zusätzliche Aufzeichnungen von Dritten können die zu diesem Zweck gespeicherten oder abgerufenen Informationen allein in der Regel nicht dazu verwendet werden, dich zu identifizieren.
Marketing
Die technische Speicherung oder der Zugriff ist erforderlich, um Nutzerprofile zu erstellen, um Werbung zu versenden oder um den Nutzer auf einer Website oder über mehrere Websites hinweg zu ähnlichen Marketingzwecken zu verfolgen.