Stand: 16. Oktober 2026. Kirchensteuer, Spenden, Altersvorsorge, Versicherungen: Diese privaten Ausgaben senken in allen sechs deutschsprachigen Steuergebieten die Steuer – aber nach ganz unterschiedlichen Regeln. Hier steht, was in welches Formular gehört, mit Rechner für Deutschland, Österreich, die Schweiz, Liechtenstein, Südtirol und Luxemburg.
- Deutschland: Altersvorsorge ist 2026 bis 30.826 € abziehbar (2025: 29.344 €), Spenden bis 20 % der Einkünfte; Kinderbetreuung zu 80 %, höchstens 4.800 € je Kind (§ 10 EStG).
- Österreich und Luxemburg: Kirchenbeitrag bis 600 € und Spenden laufen in Österreich automatisch; Luxemburg erhöht 2026 den Abzug für private Altersvorsorge von 3.200 € auf 4.500 € je Person.
- Schweiz und Liechtenstein: Die Säule 3a bringt bis 7.258 CHF Abzug, ab 2026 sind Nachzahlungen möglich; Liechtenstein kennt keine 3a, dafür eine Versicherungspauschale von 3.700 CHF.
Ein Begriff, sechs Länder: So heißt es bei Ihnen
Sonderausgaben sind private Ausgaben, die der Gesetzgeber ausnahmsweise zum Abzug zulässt – anders als Werbungskosten haben sie nichts mit dem Beruf zu tun. Der Begriff stammt aus dem deutschen Einkommensteuerrecht (heute § 10 EStG) und steht gleichlautend im österreichischen Einkommensteuergesetz (§ 18 EStG 1988). Zeitgemäß ist er nur bedingt: Der größte Posten ist heute die Altersvorsorge – also eher „Vorsorgeabzug“ als „Sonderausgabe“. Die Schweiz spricht deshalb nüchtern von „allgemeinen Abzügen“.
| Land | Begriff | Formular | Typische Posten |
|---|---|---|---|
| Deutschland | Sonderausgaben, Vorsorgeaufwendungen | Anlage Vorsorgeaufwand, Anlage Sonderausgaben, Anlage AV, Anlage Kind | Rente, Kranken-/Pflegeversicherung, Kirchensteuer, Spenden, Kinderbetreuung |
| Österreich | Sonderausgaben | Formular L 1 (automatisch), Beilage L 1d | Kirchenbeitrag, Spenden, Steuerberatung, Weiterversicherung |
| Schweiz | Allgemeine Abzüge (Vorsorge- und Versicherungsabzüge) | Steuererklärung des Wohnkantons, Wegleitung Ziffern 14–22 | Säule 3a, Pensionskasse, Versicherungsprämien, Spenden |
| Liechtenstein | Abzüge für Versicherungsbeiträge und Vorsorge | Steuererklärung Ziffern 17 und 18 | AHV/IV, Pensionskasse, Versicherungsprämien, Spenden |
| Südtirol (Italien) | oneri deducibili (vom Einkommen) und oneri detraibili (19 % von der Steuer) | Modell 730, Quadro E | Rentenbeiträge, Zusatzrente, Krankheitskosten, Hypothekenzinsen |
| Luxemburg | dépenses spéciales (Sonderausgaben) | Formular 100, Seiten „Dépenses spéciales“ | Zinsen, Versicherungen, Altersvorsorge, Bausparen, Spenden |
Sonderausgaben-Rechner: Wählen Sie Ihr Land
Jedes Feld einzeln, mit Hinweis, was hinein darf und was nicht. Ergebnis: was das Finanzamt anerkennt, in welches Formular es gehört und wie viel Steuer Sie sparen.
Für dieses Formular: Deutschland – Anlage Vorsorgeaufwand · Anlage Sonderausgaben
Grunddaten
Altersvorsorge – Anlage Vorsorgeaufwand
Kranken-, Pflege- und sonstige Versicherungen – Anlage Vorsorgeaufwand
Riester – Anlage AV
Weitere Sonderausgaben – Anlage Sonderausgaben und Anlage Kind
Für dieses Formular: Österreich – Formular L 1 · Beilage L 1d
Grunddaten
Sonderausgaben – automatisch übermittelt
Sonderausgaben – selbst eintragen (Beilage L 1d)
Für dieses Formular: Schweiz – Wegleitung Ziffer 14–22
Grunddaten (direkte Bundessteuer)
Säule 3a und Pensionskasse
Versicherungen, Betreuung, Spenden
Für dieses Formular: Liechtenstein – Steuererklärung Ziffer 17–18
Grunddaten
Versicherungen und Vorsorge – Ziffer 17
Weitere Abzüge – Ziffer 18
Für dieses Formular: Südtirol – Modell 730 · Quadro E
Dati di base / Grunddaten
Oneri deducibili – vom Einkommen abziehbar
Oneri detraibili – 19 % von der Steuer
Für dieses Formular: Luxemburg – Formular 100 · Dépenses spéciales
Grunddaten
Dépenses spéciales – Gruppe 1 (mit Mindestpauschale 480 €)
Dépenses spéciales – Gruppe 2 (zusätzlich)
Vereinfachte Schätzung ohne Gewähr – wir sind keine Steuerberater. Der Rechner läuft nur in Ihrem Browser, nichts wird gesendet oder gespeichert.
Optional: Rechner von Ihrem eigenen KI-Assistenten ausfüllen lassen
Wenn Sie einen KI-Assistenten nutzen, den Sie selbst mit Ihrem Computer verbunden haben, kann er auf Ihren Wunsch Ihre Unterlagen durchsuchen – Lohnabrechnung, Belege, Rechnungen und, nur wenn Sie es ausdrücklich erlauben, auch Ihre E-Mails – und die Werte hier in den Rechner eintragen. Das ist freiwillig; der Rechner funktioniert genauso von Hand.
Wichtig zu wissen: Gesucht wird auf Ihrem Computer, eingetragen wird in Ihrem Browser. Was Ihr Assistent dabei liest, wertet er aber in der Regel in seinem eigenen Rechenzentrum aus – im Rahmen Ihres Vertrags mit dem KI-Anbieter, nicht mit uns. Geben Sie deshalb nur die Ordner und Postfächer frei, die wirklich nötig sind, und prüfen Sie jede eingetragene Zahl selbst.
Welche Assistenten? Möglich ist das mit Assistenten, die Ihren Browser oder Ihre Dateien bedienen dürfen, zum Beispiel Claude von Anthropic (Desktop-App mit freigegebenem Ordner oder Claude in Chrome), Microsoft Copilot, ChatGPT von OpenAI oder Le Chat von Mistral AI (Sitz Paris). Nutzen Sie einen Assistenten nur, wenn er die europäischen Datenschutzstandards erfüllt:
- Datenschutzhinweise nach der Datenschutz-Grundverordnung (DSGVO) und ein Ansprechpartner in der EU
- Verarbeitung in der EU oder dem Europäischen Wirtschaftsraum (EWR) oder eine Übermittlung mit rechtlicher Grundlage (Angemessenheitsbeschluss wie das EU-US Data Privacy Framework oder Standardvertragsklauseln)
- die Nutzung Ihrer Daten zum Training der KI lässt sich abschalten
- Zugriff nur auf Ordner und Postfächer, die Sie einzeln freigeben; jede Aktion lässt sich bestätigen
- Ihr Verlauf lässt sich löschen
Ob ein Anbieter das erfüllt, steht in seinen Datenschutzhinweisen und Einstellungen. Wir prüfen und garantieren das nicht, wir erhalten kein Geld von KI-Anbietern, und die Nennung ist keine Empfehlung.
Auftrag zum Kopieren für Ihren Assistenten
Öffne auf steuerratschlag.eu den Sonderausgaben-Rechner im Artikel „Steuererklärung: Ab 1.230 Euro Sonderausgaben lohnt der Nachweis“ und wähle den Reiter [mein Land].
Suche nur in diesem Ordner: [Ordnername]. In meinen E-Mails suchst du nur, wenn ich hier „ja“ schreibe: [ja/nein].
Finde für das Steuerjahr [2025]: Lohnsteuerbescheinigung bzw. Lohnzettel, Entfernung zur Arbeit, Arbeitstage im Büro, Homeoffice-Tage, Rechnungen für Arbeitsmittel, Fachliteratur, Fortbildung und Gewerkschaftsbeitrag.
Trage die Werte in die passenden Felder ein und klicke auf „Jetzt berechnen“.
Zeige mir danach eine Liste: welcher Beleg zu welchem Feld gehört und welche Werte du nicht sicher gefunden hast.
Sende nichts ab, lade nichts hoch und gib nichts auf anderen Websites ein.
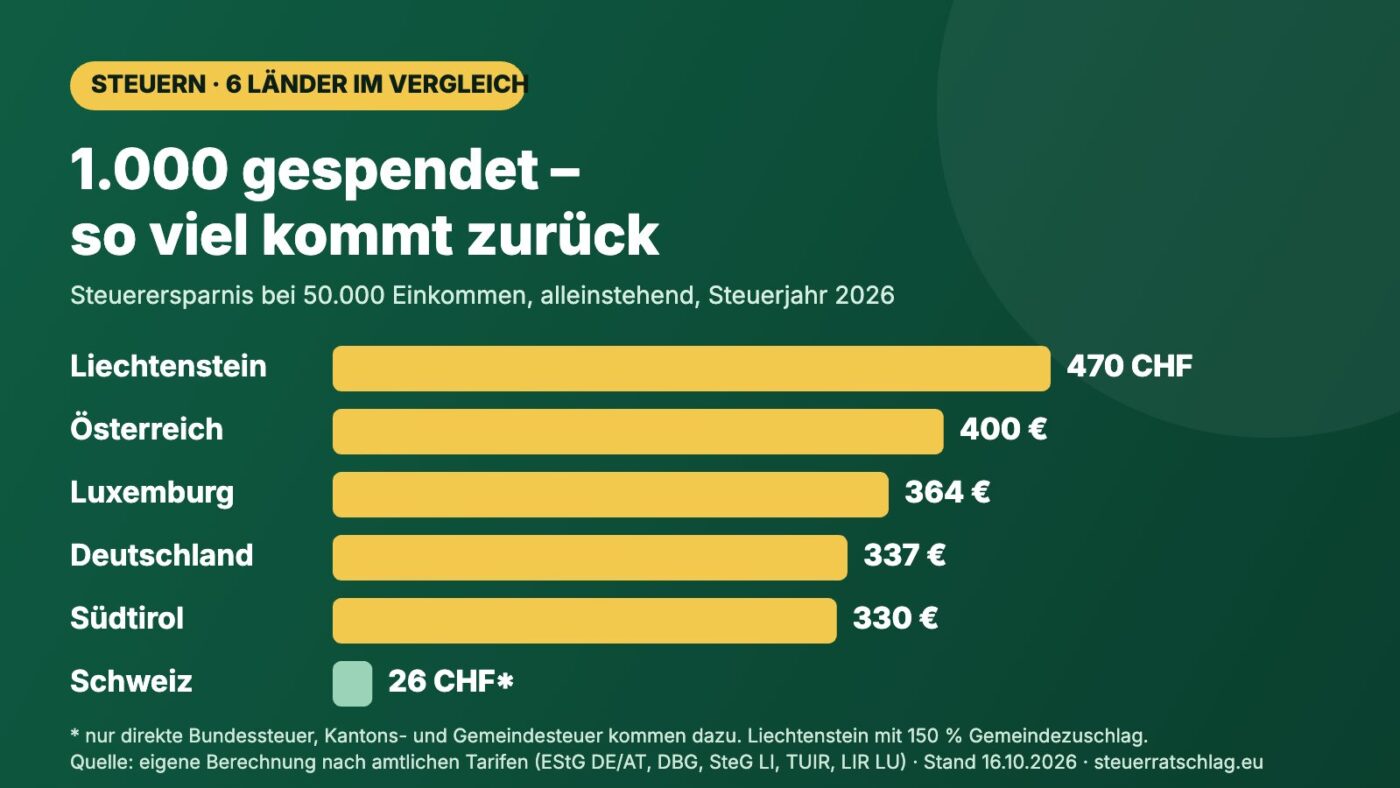
Ländervergleich: Was bringen 1.000 gespendet bei 50.000 Einkommen?
Gleicher Fall in allen sechs Gebieten: alleinstehend, 50.000 Euro bzw. Franken steuerpflichtiges Einkommen vor dem Abzug, Spende von 1.000 an eine anerkannte gemeinnützige Organisation, Steuerjahr 2026 (Liechtenstein: Tarif laut Gesetz Stand 1.7.2026). Berechnet mit dem Rechner oben.
| Land | Ersparnis | Warum |
|---|---|---|
| Österreich | 400 € | 40 % Grenzsteuersatz ab 36.458 € |
| Liechtenstein | 470 CHF | 4 % Landessteuer plus 150 % Gemeindezuschlag |
| Luxemburg | 364 € | hoher Grenzsteuersatz, aber Spenden zählen erst ab 120 € und nur außerhalb der Pauschale |
| Deutschland | 337 € | Spende minus 36 € Pauschbetrag, Grenzsteuersatz rund 35 % |
| Südtirol | 330 € | als onere deducibile zum Satz von 33 % (2026) |
| Schweiz | 26,40 CHF | nur direkte Bundessteuer – Kantons- und Gemeindesteuer kommen dazu und sind meist deutlich höher |
Vereinfachte Rechnung ohne Kirchensteuer, ohne Zuschläge der Regionen und Gemeinden (außer Liechtenstein), ohne Gewähr.
Deutschland: Sonderausgaben Punkt für Punkt
Altersvorsorge (Anlage Vorsorgeaufwand)
Was ist das? Beiträge zur gesetzlichen Rentenversicherung, zu berufsständischen Versorgungswerken und zur Rürup-Rente. Was tun? Die Werte aus der Lohnsteuerbescheinigung übermittelt der Arbeitgeber automatisch; selbst eintragen müssen Sie vor allem Rürup-Beiträge. Wie wird gerechnet? Seit 2023 zählen die Beiträge zu 100 %, bis zum Höchstbetrag von 29.344 € (2025) bzw. 30.826 € (2026), bei Zusammenveranlagung das Doppelte. Der steuerfreie Arbeitgeberanteil wird erst mitgezählt und dann wieder abgezogen (§ 10 EStG Absatz 3).
Kranken-, Pflege- und sonstige Versicherungen
Basisbeiträge zur Kranken- und Pflegeversicherung sind immer voll abziehbar; mit Krankengeldanspruch werden 4 % abgezogen. Andere Versicherungen (Haftpflicht, Unfall, Berufsunfähigkeit, Arbeitslosenversicherung) zählen nur, solange die Basisbeiträge den Höchstbetrag von 1.900 € (Arbeitnehmer, Beamte, Rentner) bzw. 2.800 € (Selbstständige) nicht schon ausschöpfen – was bei den meisten Beschäftigten der Fall ist.
Kirchensteuer, Spenden, Parteispenden (Anlage Sonderausgaben)
Gezahlte Kirchensteuer minus Erstattungen ist voll abziehbar. Spenden zählen bis 20 % der Einkünfte (§ 10b EStG); bis 300 € genügt der Kontoauszug. Bei Parteispenden zieht das Finanzamt die Hälfte direkt von der Steuer ab – 2026 bis 1.650 € (Paare 3.300 €), 2025 bis 825 € (§ 34g EStG). Liegen Kirchensteuer, Spenden und Co. zusammen unter 36 € (Paare 72 €), setzt das Finanzamt diesen Pauschbetrag an (§ 10c EStG).
Kinderbetreuung, Schulgeld, Unterhalt, erste Ausbildung
Seit 2025 zählen 80 % der Betreuungskosten, höchstens 4.800 € je Kind unter 14 (Anlage Kind). Schulgeld für Privatschulen zu 30 %, höchstens 5.000 € je Kind. Unterhalt an Ex-Partner bis 13.805 € mit deren Zustimmung (Anlage U). Kosten der ersten Ausbildung bis 6.000 € im Jahr.
Riester (Anlage AV)
Beiträge plus Zulage sind bis 2.100 € abziehbar (§ 10a EStG). Das Finanzamt rechnet automatisch, ob der Steuerabzug mehr bringt als die Zulage – nur die Differenz ist ein Zusatzvorteil.
So viel sparen Sie, wenn Sie 1.000 € spenden
Alleinstehend, keine Kirchensteuer, 2026 (2025 in Klammern), Ersparnis an Einkommen- und Solidaritätszuschlag gegenüber dem Pauschbetrag:
| Zu versteuerndes Einkommen | Ersparnis 2026 | Ersparnis 2025 |
|---|---|---|
| 20.000 € | 236 € | 238 € |
| 35.000 € | 287 € | 289 € |
| 50.000 € | 337 € | 340 € |
| 75.000 € | 405 € | 452 € |
| 120.000 € | 427 € | 426 € |
Österreich: Sonderausgaben in der Arbeitnehmerveranlagung
Was ist das? Private Ausgaben nach § 18 EStG 1988. Was tun? Seit dem Formular 2025 hat das Formular L 1 keine Betragsfelder mehr für Sonderausgaben: Kirchenbeitrag, Spenden und Weiterversicherung übermitteln Kirche, Organisation und Pensionsversicherung automatisch, sobald sie Ihren Namen und Ihr Geburtsdatum haben. Selbst eintragen müssen Sie nur Abweichungen und die übrigen Posten in der Beilage L 1d (Steuerbuch 2026 des BMF, Sonderausgaben im Einzelnen (BMF)).
| Posten | Grenze | Wo |
|---|---|---|
| Kirchenbeitrag | höchstens 600 € (seit 2024, vorher 400 €) | automatisch; Abweichung: L 1d, Kennzahl 458 |
| Spenden | höchstens 10 % des Einkommens, nur Empfänger auf der Liste der spendenbegünstigten Einrichtungen | automatisch; Ausland: Kennzahl 281 |
| Steuerberatung | unbegrenzt | L 1d, Kennzahl 460 |
| Weiterversicherung, Nachkauf Schul-/Studienzeiten | unbegrenzt, auf Antrag auf 10 Jahre verteilt | automatisch; Kennzahl 284 |
| Renten, dauernde Lasten | unbegrenzt | L 1d, Kennzahl 280 |
| Versicherungen, Wohnraumschaffung („Topf-Sonderausgaben“) | seit 2021 nicht mehr abziehbar | – |
So viel sparen Sie, wenn Sie 1.000 € spenden (2026)
| Jahreseinkommen | Ersparnis |
|---|---|
| 18.000 € | 200 € |
| 30.000 € | 300 € |
| 45.000 € | 400 € |
| 75.000 € | 480 € |
| 120.000 € | 500 € |
Berechnet mit dem Tarif 2026 (Steuertarif (BMF)), ohne Absetzbeträge.
Schweiz: Vorsorge- und Versicherungsabzüge
Was ist das? In der Schweiz heißen Sonderausgaben „allgemeine Abzüge“. Sie gelten für die direkte Bundessteuer und – mit eigenen Beträgen – für die Kantons- und Gemeindesteuer. Was tun? Die Bescheinigungen von Bank, Versicherung und Pensionskasse in die Steuererklärung Ihres Kantons übernehmen. Wie wird gerechnet? Bundesbeträge laut ESTV-Rundschreiben zum Steuerjahr 2026, Beispiel-Kanton Zürich laut Wegleitung Kanton Zürich 2026.
| Abzug | Bund 2025/2026 | Kanton Zürich 2026 |
|---|---|---|
| Säule 3a mit Pensionskasse | 7.258 CHF | 7.258 CHF |
| Säule 3a ohne Pensionskasse | 20 % des Erwerbseinkommens, höchstens 36.288 CHF | gleich |
| 3a-Nachzahlung (neu ab 2026) | bis 7.258 CHF je Lückenjahr ab 2025 | gleich |
| Einkauf Pensionskasse | voll, laut Ausweis | voll |
| Versicherungsprämien alleinstehend | 1.800 CHF (ohne 2./3. Säule: 2.700) | 2.900 CHF (ohne: 4.350) |
| Versicherungsprämien verheiratet | 3.700 CHF (ohne: 5.550) | 5.800 CHF (ohne: 8.700) |
| je Kind | 700 CHF | 1.300 CHF |
| Kinderdrittbetreuung je Kind | 25.800 CHF | 25.300 CHF |
| Spenden | ab 100 CHF, höchstens 20 % des Nettoeinkommens | gleich |
| Parteispenden | 10.600 CHF | 10.500 CHF (verheiratet 21.000) |
So viel sparen Sie bei der Bundessteuer mit 7.258 CHF in der Säule 3a (2026)
| Steuerbares Einkommen | Ersparnis Bundessteuer |
|---|---|
| 50.000 CHF | 178,60 CHF |
| 80.000 CHF | 329,63 CHF |
| 100.000 CHF | 481,80 CHF |
| 150.000 CHF | 803,00 CHF |
| 250.000 CHF | 963,60 CHF |
Alleinstehend, ohne Kinder. Kantons- und Gemeindesteuer sparen Sie zusätzlich – oft ein Mehrfaches; den Gesamteffekt für Ihre Gemeinde zeigt der Steuerrechner der ESTV.
Liechtenstein: Versicherungsbeiträge und Vorsorge
Was ist das? Ziffer 17 der Steuererklärung sammelt Pflichtbeiträge, Pensionskasse und private Versicherungsprämien, Ziffer 18 weitere Abzüge wie Spenden (Wegleitung 2025 der Steuerverwaltung, Steuergesetz (SteG)). Gut zu wissen: Eine steuerbegünstigte Säule 3a wie in der Schweiz gibt es nicht.
| Abzug | Grenze ab 2025 |
|---|---|
| AHV/IV/FAK, ALV, NBU | voll laut Lohnausweis |
| Pensionskasse (BVG) | höchstens 18 % des Erwerbseinkommens |
| Versicherungsprämien | Pauschale ohne Belege: 3.700 CHF (gemeinsam 7.400), Kinder bis 16: 700, 17–20: 1.600; mit Belegen höchstens 2.200 CHF je Kind |
| Spenden | höchstens 10 % des steuerpflichtigen Erwerbs |
| Krankheitskosten | ungedeckte Kosten bis 6.300 CHF |
| Kinderabzug | 12.700 CHF je Kind |
So viel sparen Sie, wenn Sie 1.000 CHF spenden
| Steuerpflichtiger Erwerb | Ersparnis (Tarif a, Zuschlag 150 %) |
|---|---|
| 30.000 CHF | 353 CHF |
| 50.000 CHF | 470 CHF |
| 80.000 CHF | 588 CHF |
| 120.000 CHF | 705 CHF |
| 220.000 CHF | 940 CHF |
Südtirol: oneri deducibili und detraibili im Modell 730
Was ist das? Italien unterscheidet zwei Arten: oneri deducibili mindern das Einkommen (Wirkung zum persönlichen Steuersatz), oneri detraibili werden zu 19 % direkt von der Steuer abgezogen. Was tun? Vieles ist in der vorausgefüllten Erklärung schon enthalten; prüfen und ergänzen in Quadro E (Anleitung Modell 730/2026, deutsche Fassung des 730). Neu: Über 75.000 € Einkommen gilt eine Obergrenze für viele Abzüge; 2026 sinkt der mittlere IRPEF-Satz auf 33 % (Haushaltsgesetz 2026 (Legge 199/2025)).
| Posten | Art | Grenze | Zeile |
|---|---|---|---|
| Rentenbeiträge | deducibile | unbegrenzt | E21 |
| Unterhalt Ex-Partner | deducibile | unbegrenzt | E22 |
| Sozialbeiträge Haushaltshilfe | deducibile | 1.549,37 € | E23 |
| Zusatzrente (previdenza complementare) | deducibile | 5.164,57 € | E27 |
| Spenden an ETS/ONLUS | deducibile | 10 % des Einkommens | E36 |
| Krankheitskosten | 19 % | Selbstbehalt 129,11 € | E1 |
| Hypothekenzinsen Erstwohnung | 19 % | 4.000 € Zinsen | E7 |
| Schulkosten | 19 % | 1.000 € je Schüler/-in | E8–E10, Code 12 |
| Lebens-/Unfallversicherung | 19 % | 530 € | Codes 36/51 |
| Sport der Kinder | 19 % | 210 € je Kind | Code 16 |
So viel sparen Sie mit 1.000 € Zusatzrente (previdenza complementare)
| Gesamteinkommen | Ersparnis 2025 | Ersparnis 2026 |
|---|---|---|
| 20.000 € | 230 € | 230 € |
| 35.000 € | 350 € | 330 € |
| 55.000 € | 430 € | 430 € |
| 80.000 € | 430 € | 430 € |
| 130.000 € | 430 € | 430 € |
Nur IRPEF; der Regionalzuschlag der Provinz Bozen (1,23 % bzw. 1,73 %) kommt bei höheren Einkommen hinzu.
Luxemburg: dépenses spéciales im Formular 100
Was ist das? Sonderausgaben in zwei Gruppen. Für Gruppe 1 (Zinsen, Versicherungen, Altersvorsorge, Bausparen) gewährt die Steuerverwaltung ohnehin eine Mindestpauschale von 480 € – nur was darüber liegt, bringt etwas. Gruppe 2 (Pflichtbeiträge, Betriebsrente, Spenden) kommt zusätzlich. Neu 2026: Der Abzug für private Altersvorsorge steigt von 3.200 € auf 4.500 € je Person (Neuerungen 2026 des Finanzministeriums).
| Posten | Grenze | Felder im Formular 100 |
|---|---|---|
| Schuldzinsen + Versicherungsprämien | zusammen 672 € je Person und Kind | Schuldzinsen / Versicherungsprämien, Felder 1401–1471 |
| Altersvorsorge Art. 111bis | 3.200 € (2025), 4.500 € (2026) je Person | Altersvorsorge Art. 111bis, Felder 1503–1528 |
| Bausparen | 672 € bzw. 1.344 € (18–40 Jahre) je Person und Kind | Bausparen, Felder 1529–1552 |
| Pflichtbeiträge Sozialversicherung | voll | Felder 1601–1604 |
| Betriebsrente (eigener Beitrag) | 1.200 € | Felder 1605–1606 |
| Spenden | ab 120 €, höchstens 20 % des Einkommens | Spenden, ab Feld 1611 |
So viel sparen Sie mit einem Altersvorsorgevertrag (Steuerklasse 1)
| Nettoeinkünfte | 2026: 4.500 € eingezahlt | 2025: 3.200 € eingezahlt |
|---|---|---|
| 30.000 € | 680 € | 480 € |
| 50.000 € | 1.426 € | 981 € |
| 70.000 € | 1.678 € | 1.135 € |
| 100.000 € | 1.678 € | 1.135 € |
| 160.000 € | 1.753 € | 1.186 € |
Ersparnis gegenüber der Mindestpauschale, inklusive Beitrag zum Beschäftigungsfonds; Tarif laut Steuertarif der ACD.
Typische Fehler
- Doppelt eintragen: Was automatisch übermittelt wird (Rentenbeiträge in Deutschland, Kirchenbeitrag und Spenden in Österreich, CU-Daten in Italien), nicht zusätzlich angeben – nur Abweichungen.
- Schweiz: 3a über der Grenze: Zu viel Eingezahltes wird nicht abgezogen; die Bank muss es zurückzahlen.
- Deutschland: Sportverein als Spende: Mitgliedsbeiträge an Sportvereine sind nicht abziehbar.
- Luxemburg: Pauschale vergessen: 480 € gibt es ohnehin; Belege lohnen sich nur, wenn Sie darüber liegen.
- Südtirol: Spende doppelt: Dieselbe Spende entweder als onere deducibile oder als detrazione, nie beides.
Häufige Fragen
Was ist der Unterschied zwischen Sonderausgaben und Werbungskosten?
Werbungskosten hängen mit dem Beruf zusammen (Arbeitsweg, Arbeitsmittel). Sonderausgaben sind private Ausgaben, die der Gesetzgeber trotzdem zum Abzug zulässt, etwa Altersvorsorge, Kirchensteuer und Spenden.
Muss ich Rentenbeiträge in Deutschland selbst eintragen?
Nein, wenn sie auf der Lohnsteuerbescheinigung stehen: Der Arbeitgeber übermittelt sie elektronisch. Selbst eintragen müssen Sie zum Beispiel Rürup-Beiträge, Spenden und Kinderbetreuungskosten.
Wie hoch ist die Säule 3a 2026?
7.258 Franken mit Pensionskasse, ohne Pensionskasse 20 Prozent des Erwerbseinkommens, höchstens 36.288 Franken. Neu sind Nachzahlungen für Lücken ab 2025.
Wie genau ist der Rechner?
Er rechnet mit den amtlichen Tarifen und Höchstbeträgen, aber vereinfacht: ohne Zuschläge von Kantonen, Regionen und Gemeinden (außer Liechtenstein), ohne Absetzbeträge. Verbindlich ist nur Ihr Steuerbescheid.
Quellen
- § 10 EStG, § 10a EStG, § 10b EStG, § 10c EStG, § 32a EStG, § 34g EStG – gesetze-im-internet.de
- § 18 EStG 1988, Sonderausgaben im Einzelnen (BMF), Steuerbuch 2026 des BMF, Steuertarif (BMF)
- ESTV-Rundschreiben zum Steuerjahr 2026, Säule 3a (Bundesamt für Sozialversicherungen), 3a-Nachzahlung (BSV-FAQ), Wegleitung Kanton Zürich 2026
- Steuergesetz (SteG), Wegleitung 2025 der Steuerverwaltung
- Anleitung Modell 730/2026, Haushaltsgesetz 2026 (Legge 199/2025)
- Formular 100 D (2025), Steuertarif der ACD, Neuerungen 2026 des Finanzministeriums, Altersvorsorge Art. 111bis, Bausparen, Mindestpauschale, Spenden