Stand: 9. November 2026. Neue Zahlen der Bundesbank zeigen: Baukredite sind im September erneut teurer geworden – und wer sich nur kurz bindet, zahlt im Schnitt am meisten.
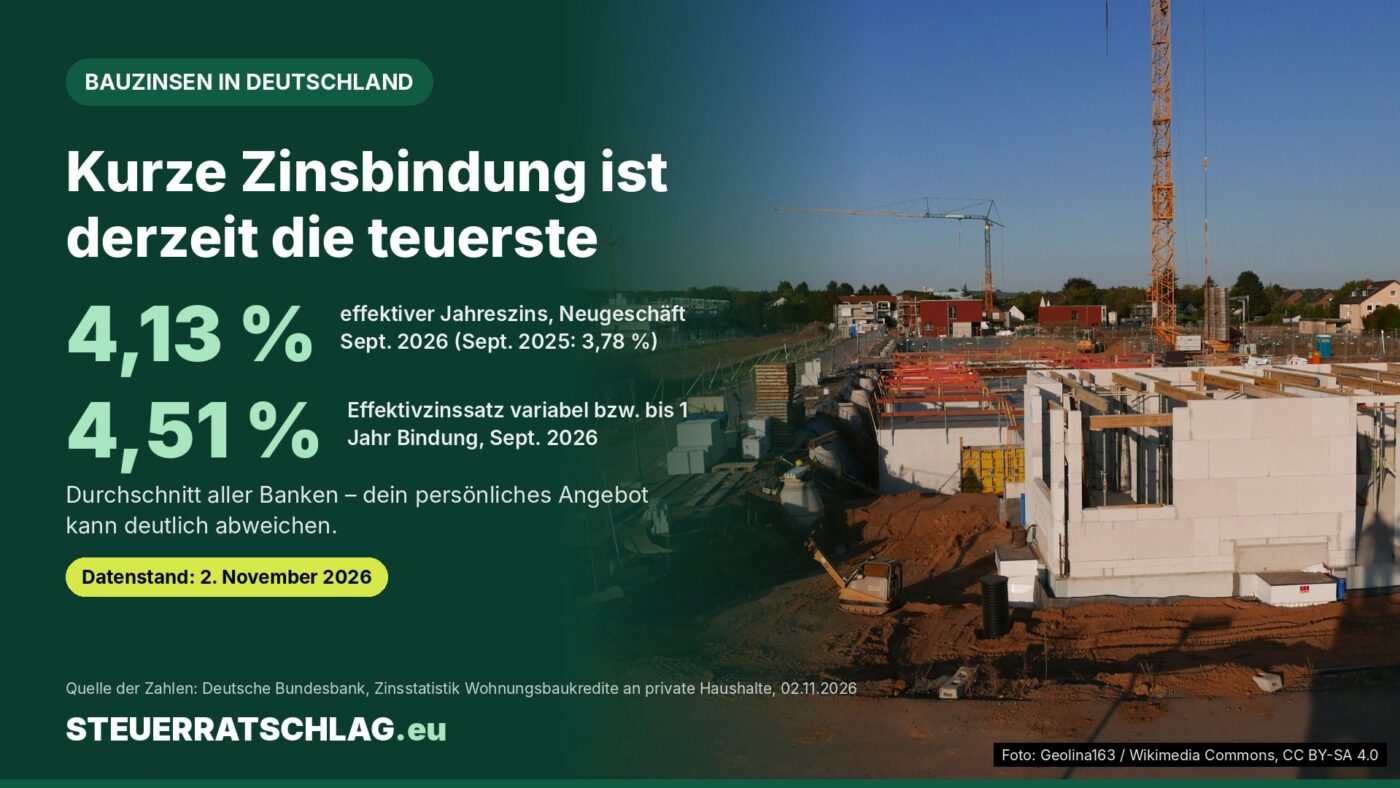
Die Kosten für eine Baufinanzierung in Deutschland ziehen weiter an. Nach der Zinsstatistik der Deutschen Bundesbank, veröffentlicht am 2. November 2026, lag der effektive Jahreszins für neue Wohnungsbaukredite an private Haushalte im September bei 4,13 Prozent. Im August waren es nach aktuellem Datenstand 4,05 Prozent. Damit ist Baugeld so teuer wie seit fast drei Jahren nicht mehr. Für Käufer/-innen und Bauherren heißt das: Jeder Zehntelprozentpunkt schlägt bei sechsstelligen Darlehen spürbar auf die Zinskosten durch. Wer gerade vergleicht oder eine Anschlussfinanzierung plant, sollte deshalb vor allem auf zwei Dinge achten – den effektiven Jahreszins und die Länge der Zinsbindung.
Was die Bundesbank gemessen hat
Die Bundesbank wertet jeden Monat aus, zu welchen Konditionen die Banken in Deutschland neue Kredite vergeben. Die Werte sind laut Bundesbank volumengewichtete Durchschnittssätze. Große Kredite fließen also stärker ein als kleine. Für September 2026 meldet die Bundesbank Wohnungsbaukredite mit einem Neugeschäftsvolumen von rund 19,0 Milliarden Euro (18.995 Millionen Euro). Darin enthalten sind auch neu verhandelte Kredite, etwa Anschlussfinanzierungen: Für sie lag der Effektivzinssatz bei 4,12 Prozent.
Wichtig für den Vergleich: Die Bundesbank weist zwei Größen aus. Der effektive Jahreszins von 4,13 Prozent enthält die Kosten des Kredits. Der Effektivzinssatz ohne diese Kosten lag bei 4,09 Prozent. Einen Sollzins, also den reinen vertraglichen Zinssatz, nennt die Statistik nicht.
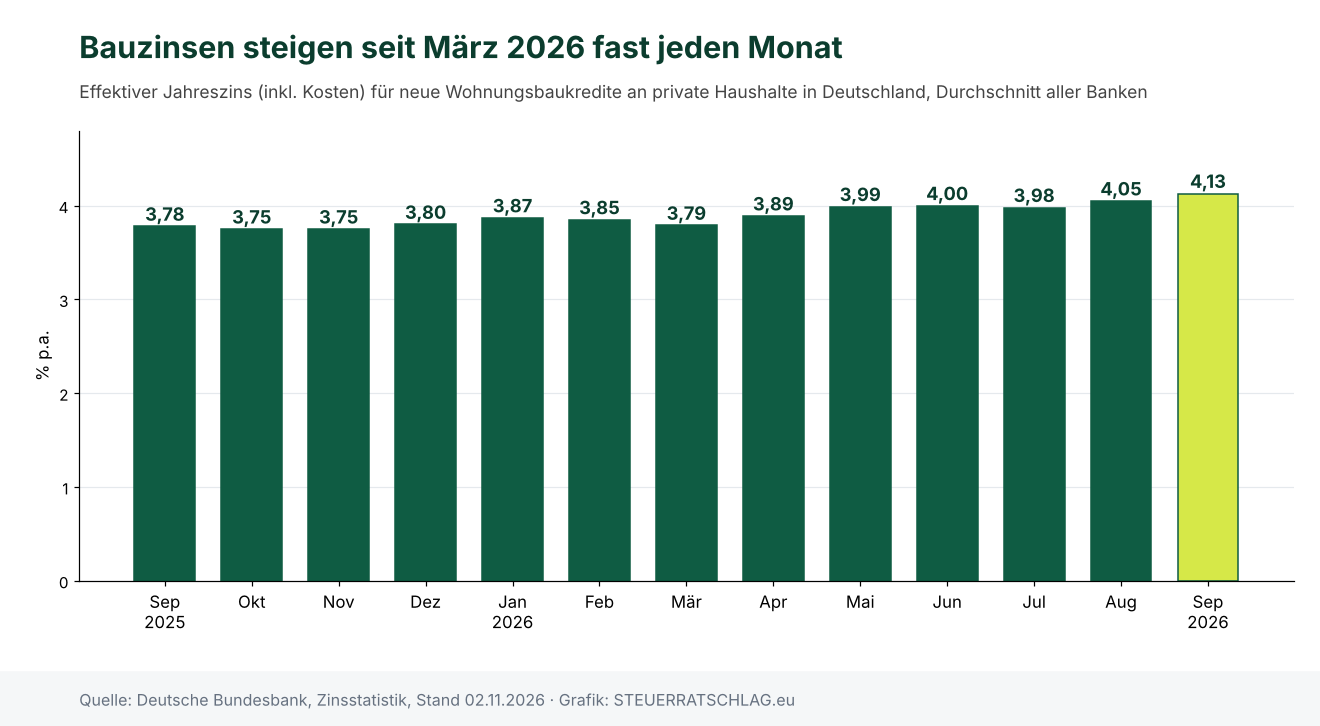
Der Verlauf zeigt: Nach einem leichten Rückgang bis März 2026 sind die Bauzinsen in fünf der sechs folgenden Monate gestiegen. Nur im Juli gab es einen kleinen Rücksetzer auf 3,98 Prozent. Der Tiefpunkt der vergangenen Jahre lag im Januar 2025 bei 3,56 Prozent.
Kurze Zinsbindung ist derzeit am teuersten
Die Bundesbank schlüsselt die Effektivzinssätze (ohne Kosten) auch nach der Dauer der anfänglichen Zinsbindung auf. Im September 2026 ergibt sich dieses Bild:
| Anfängliche Zinsbindung | Effektivzinssatz Sept. 2026 | Effektivzinssatz Aug. 2026 | Neugeschäft Sept. 2026 |
|---|---|---|---|
| variabel oder bis 1 Jahr | 4,51 % | 4,40 % | 2.437 Mio. € |
| über 1 bis 5 Jahre | 4,03 % | 4,03 % | 1.965 Mio. € |
| über 5 bis 10 Jahre | 3,91 % | 3,81 % | 6.429 Mio. € |
| über 10 Jahre | 4,13 % | 4,04 % | 8.165 Mio. € |
Quelle: Deutsche Bundesbank, Zinsstatistik Wohnungsbaukredite an private Haushalte, Stand 2. November 2026. Effektivzinssatz ohne Kosten, Durchschnitt aller Banken.
Auffällig: Variable Kredite und sehr kurze Bindungen sind im Schnitt rund 0,6 Prozentpunkte teurer als Bindungen von fünf bis zehn Jahren. Gleichzeitig ist der Anteil langer Bindungen hoch. Mehr als 8 der knapp 19 Milliarden Euro Neugeschäft entfielen auf Zinsbindungen von über zehn Jahren. Wer sich lange bindet, kennt seine Rate über viele Jahre, zahlt dafür aber mit 4,13 Prozent etwas mehr als bei fünf bis zehn Jahren.
Was der Anstieg in Euro bedeutet
Die Rechnung zeigt, warum sich ein Vergleich lohnt. Die Bundesbank-Werte sind Mittelwerte. Einzelne Angebote können je nach Bonität, Eigenkapital, Beleihungsauslauf und Bank deutlich darüber oder darunter liegen.
Was Kreditnehmer/-innen jetzt prüfen können
Effektiven Jahreszins vergleichen: Nur er enthält neben dem Zins auch die Kosten des Kredits. Zwei Angebote mit gleichem Sollzins können deshalb unterschiedlich teuer sein.
Zinsbindung bewusst wählen: Die aktuellen Zahlen sprechen nicht automatisch für die kürzeste Bindung – im Gegenteil, sie war im September im Schnitt die teuerste. Wie lange du dich binden willst, hängt aber von deiner Planung ab, etwa vom geplanten Verkauf oder einer erwarteten Erbschaft.
Flexibilität vereinbaren: Die Verbraucherzentrale rät, jährliche Sondertilgungen von 5 oder 10 Prozent des Darlehensbetrags und einen mehrfachen Wechsel des Tilgungssatzes zu vereinbaren.
Kündigungsrecht kennen: Bei langen Bindungen gilt nach § 489 Absatz 1 Nummer 2 BGB: Ein Darlehen mit gebundenem Sollzins kann in jedem Fall nach Ablauf von zehn Jahren nach dem vollständigen Empfang mit einer Frist von sechs Monaten gekündigt werden. Das ist bei Bindungen von 15 oder 20 Jahren ein wichtiger Ausstiegspunkt.
Unser Fazit
Baugeld ist im September 2026 so teuer wie seit November 2023 nicht mehr, der Abstand zum Vorjahr beträgt 0,35 Prozentpunkte. Ein dramatischer Sprung ist das nicht, aber ein klarer Trend seit dem Frühjahr. Für die Entscheidung zählt weniger der Durchschnitt als das eigene Angebot. Wer vergleicht, sollte den effektiven Jahreszins nebeneinanderlegen und die Zinsbindung nach der eigenen Lebensplanung wählen. Kürzer ist derzeit nicht billiger. Wie es weitergeht, zeigt die nächste Bundesbank-Veröffentlichung für Oktober 2026 – laut Veröffentlichungskalender am 2. Dezember 2026. Über die August-Zahlen hatten wir bereits berichtet.
Wo finde ich was?
- Deutsche Bundesbank: Zinsstatistik Wohnungsbaukredite an private Haushalte – Monatswerte nach Zinsbindung, mit PDF-Tabelle
- Deutsche Bundesbank: Einlagen- und Kreditzinssätze – Erläuterungen zur Methode
- Deutsche Bundesbank: Statistische Veröffentlichungstermine – wann die nächsten Zahlen kommen
- Verbraucherzentrale: Immobilienfinanzierung – Finanzierungsmodelle und worauf du achten solltest
Häufige Fragen
Ist 4,13 Prozent der Zins, den ich bei meiner Bank bekomme?
Nein. Die Bundesbank veröffentlicht einen Durchschnitt über alle Banken und alle neu vergebenen Wohnungsbaukredite. Dein persönlicher Zins hängt unter anderem von Bonität, Eigenkapital und Zinsbindung ab und kann deutlich abweichen.
Was ist der Unterschied zwischen effektivem Jahreszins und Effektivzinssatz in der Statistik?
Die Bundesbank nennt einen effektiven Jahreszins einschließlich Kosten (September 2026: 4,13 Prozent) und einen Effektivzinssatz ohne diese Kosten (4,09 Prozent). Für den Vergleich von Kreditangeboten ist der effektive Jahreszins mit Kosten die passende Größe.
Wann kommen die nächsten Zahlen?
Laut Veröffentlichungskalender der Bundesbank erscheint die Zinsstatistik für Oktober 2026 am 2. Dezember 2026.