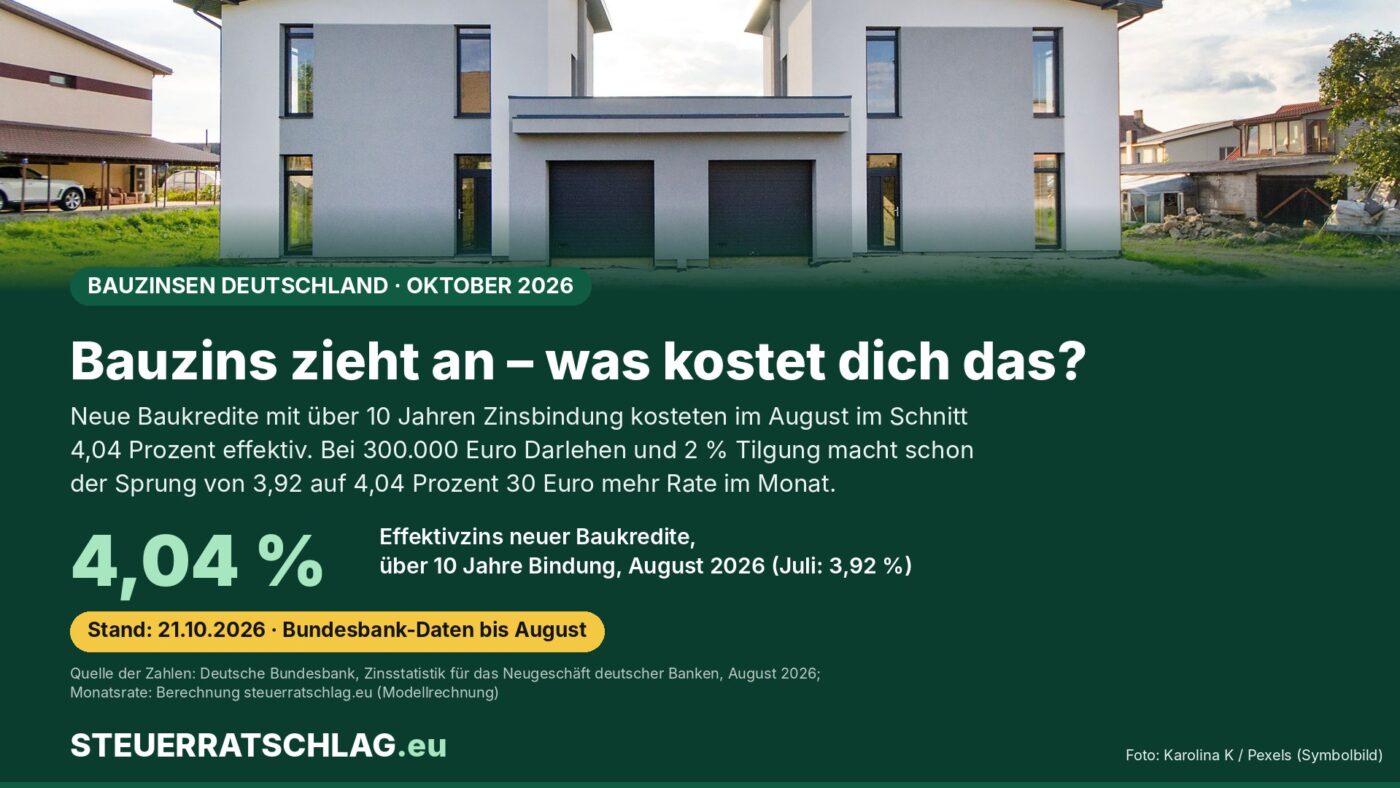
Die Bundesbank meldet 4,04 Prozent Effektivzins für neue Baukredite im August, Interhyp nennt 4,42 Prozent zur Monatsmitte – was das für die Rate bedeutet. Stand: 21. Oktober 2026.
Wer eine Immobilie finanziert, merkt Zinsbewegungen sofort in der Monatsrate. Die amtliche Statistik zeigt für Deutschland bis August einen Anstieg: Neue Wohnungsbaukredite mit mehr als zehn Jahren Zinsbindung kosteten im Schnitt 4,04 Prozent effektiv, nach 3,92 Prozent im Juli. Der Vermittler Interhyp nennt für den 15. Oktober einen durchschnittlichen Bauzins von 4,42 Prozent. Die Zahlen sind nicht identisch, weil sie Verschiedenes messen – sie zeigen aber in dieselbe Richtung. Dieser Beitrag ordnet ein, was wo gemessen wird und was das für ein Darlehen von 300.000 Euro heißt.
Was die amtliche Statistik zeigt
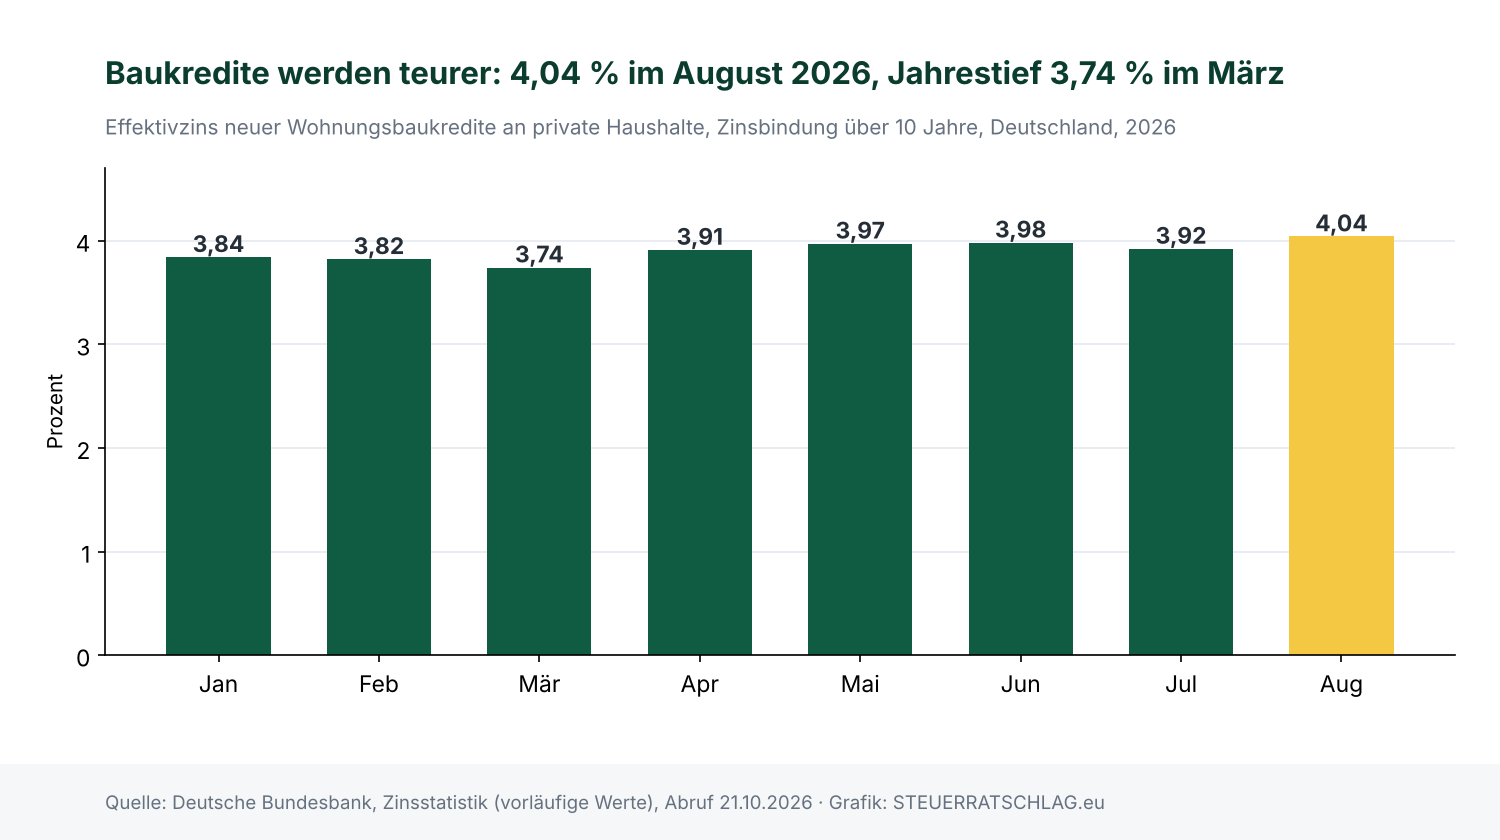
Laut der Zinsstatistik der Deutschen Bundesbank lag der Effektivzins für neu vereinbarte Wohnungsbaukredite an private Haushalte mit mehr als zehn Jahren Zinsbindung im August 2026 bei 4,04 Prozent. Im Juli waren es 3,92 Prozent, im März mit 3,74 Prozent der bisher niedrigste Wert des Jahres. Die Bundesbank weist die Werte als vorläufig aus. Sie bilden das tatsächlich abgeschlossene Neugeschäft deutscher Banken ab und erscheinen daher mit Verzögerung: Die Oktoberzahlen kennen wir erst in den kommenden Monaten.
Was Interhyp für Mitte Oktober angibt
Aktueller als die Statistik sind Angaben von Anbietern. Nach Angaben von Interhyp lag der durchschnittliche Zins für zehn Jahre Sollzinsbindung zum Stichtag 15. Oktober 2026 bei 4,42 Prozent. Für Angebote vom 12. bis 18. Oktober nennt der Vermittler zudem effektive Jahreszinsen von 4,19 bis 4,56 Prozent für zehn Jahre, je nach Beleihungsauslauf. Das ist die Angabe eines Anbieters, keine amtliche Statistik, und sie bezieht sich auf Angebote, nicht auf abgeschlossene Verträge. Sollzins und effektiver Jahreszins sind verschiedene Größen: Der effektive Jahreszins enthält zusätzlich Kosten wie Gebühren und ist deshalb meist etwas höher.
Das Umfeld: Leitzins und Inflation
Der Einlagesatz der Europäischen Zentralbank (EZB) liegt seit dem 16. September 2026 bei 2,50 Prozent, davor waren es seit dem 17. Juni 2,25 Prozent. Die Inflationsrate in Deutschland betrug im September 2026 nach Angaben des Statistischen Bundesamts (Destatis) 3,3 Prozent. Bauzinsen hängen von mehreren Faktoren ab, unter anderem den Kapitalmarktzinsen; eine Prognose zur weiteren Entwicklung lässt sich aus diesen Zahlen nicht ableiten.
Rechenbeispiel: 300.000 Euro Darlehen
Ein Beispiel mit offenen Annahmen: 300.000 Euro Darlehen, 2 Prozent Anfangstilgung, den Zinssatz vereinfacht als Sollzins gerechnet.
| Zinssatz (Quelle, Zeitpunkt) | Zins | Monatsrate* | Mehr als Juli |
|---|---|---|---|
| Bundesbank, neue Wohnungsbaukredite, über 10 Jahre Bindung (Effektivzins), Juli 2026 | 3,92 % | 1.480 € | – |
| Bundesbank, dieselbe Reihe, August 2026 | 4,04 % | 1.510 € | +30 € |
| Interhyp, durchschnittlicher Bauzins, 10 Jahre Bindung, Stichtag 15. Oktober 2026 | 4,42 % | 1.605 € | +125 € |
*Modellrechnung: 300.000 Euro Darlehen, 2 Prozent Anfangstilgung, Zinssatz als Sollzins gerechnet (Rate = Darlehen × (Zins + Tilgung) ÷ 12), ohne Sondertilgung und Nebenkosten. Die drei Zinssätze stammen aus unterschiedlichen Messungen und sind nicht direkt vergleichbar. Quellen: Bundesbank, Interhyp; Berechnung: STEUERRATSCHLAG.eu.
Zwischen Juli und August der Bundesbank-Reihe liegt der Unterschied bei etwa 30 Euro im Monat, also rund 360 Euro im Jahr. Wer statt 3,92 Prozent 4,42 Prozent zahlt, zahlt in diesem Modell 125 Euro mehr im Monat, rund 1.500 Euro im Jahr. Zur Einordnung: Tatsächliche Raten hängen von Zinssatz, Tilgung, Beleihungsauslauf, Laufzeit und Sondertilgungen ab; das Beispiel zeigt nur die Größenordnung.
Unser Fazit
Die Zahlen belegen eine Aufwärtsbewegung der Zinsen für neue Baukredite im Jahr 2026: von 3,84 Prozent im Januar auf 4,04 Prozent im August. Ob und wie lange das so bleibt, ist offen. Für die Planung gilt: Raten mit einem Puffer kalkulieren, mehrere Angebote einholen und auf den effektiven Jahreszins achten, nicht nur auf den Sollzins. Wer die Zinsbindung wählt, sollte wissen, dass nach § 489 Absatz 1 Nummer 2 des Bürgerlichen Gesetzbuchs (BGB) ein Darlehensnehmer einen Vertrag mit gebundenem Sollzins in jedem Fall nach zehn Jahren mit einer Frist von sechs Monaten kündigen kann. Das ist eine Einordnung und keine Empfehlung für ein bestimmtes Darlehen oder einen Anbieter.
Wo finde ich was?
Die amtlichen Zinsreihen veröffentlicht die Deutsche Bundesbank unter bundesbank.de/de/statistiken. Neutrale Informationen zur Baufinanzierung bietet die Verbraucherzentrale unter Bau- und Immobilienfinanzierung. Den Wortlaut der Kündigungsregel findest du im BGB (siehe oben).
Häufige Fragen
Was ist der Unterschied zwischen Bundesbank-Wert und Interhyp-Wert?
Die Bundesbank wertet das tatsächlich abgeschlossene Neugeschäft der Banken als Effektivzins aus, mit Verzögerung. Interhyp nennt einen aktuellen Durchschnitt für Angebote und Sollzins zum Stichtag. Beide Werte sind nur bedingt vergleichbar.
Ist der Zins in meinem Angebot der effektive Jahreszins?
Angebote nennen meist Sollzins und effektiven Jahreszins. Vergleiche Angebote über den effektiven Jahreszins, weil er zusätzliche Kosten einschließt.
Kann ich ein Darlehen mit langer Zinsbindung vorzeitig beenden?
Nach § 489 Absatz 1 Nummer 2 BGB kann ein Darlehen mit gebundenem Sollzins nach zehn Jahren mit sechs Monaten Frist gekündigt werden. Für frühere Beendigungen hängt es vom Vertrag ab; lass dich im Zweifel beraten.