Die überarbeitete Rentenauskunft der Deutschen Rentenversicherung zeigt, was nach Kranken- und Pflegebeitrag von der Rente übrig bleibt, und listet Lücken im Versicherungskonto mit Zeitraum auf. Wie du die Zahlen liest, prüfst und was ein früherer Rentenbeginn kostet – mit Rechner. Stand: 21. Oktober 2026.
Die folgenden Abschnitte erklären, was in der neuen Rentenauskunft steht, wie die Abzüge zustande kommen und wo du selbst nachrechnen solltest. Alle Rechenwerte sind mit dem jeweiligen Gesetz oder der amtlichen Bekanntmachung verlinkt.
Wann kann ich in Rente gehen, und wie viel kommt dann tatsächlich auf dem Konto an? Auf beide Fragen soll die überarbeitete Rentenauskunft eine schnellere Antwort geben. Die Deutsche Rentenversicherung (DRV) hat das Schreiben „noch übersichtlicher und verständlicher gestaltet“, wie sie in einer Pressemitteilung vom 7. Oktober 2026 mitteilt. Komplett überarbeitet wurde nach Angaben der DRV die Übersicht der möglichen Rentenbeginne; außerdem enthält die Auskunft Berechnungen der Kranken- und Pflegeversicherungsbeiträge auf die Rente und Hinweise auf ungeklärte Zeiten im Versicherungskonto. Für Versicherte ab 55 Jahren ist sie damit das wichtigste Dokument, um den Rentenbeginn zu planen. Wer jünger ist, kann sie ebenfalls anfordern – kostenlos.
Was die neue Rentenauskunft zeigt
Laut DRV gibt die Rentenauskunft einen Überblick über alle Altersrenten und enthält zusätzlich Angaben zur Erwerbsminderungs- und zur Hinterbliebenenrente. Die DRV hebt vier Punkte hervor:
- Rentenbeginn-Tabelle (komplett überarbeitet): Sie zeigt, ab welchem Datum du regulär in Rente gehen kannst, ab wann ein vorgezogener Beginn möglich ist und ob die jeweils nötige Mindestversicherungszeit (Wartezeit) schon erfüllt ist oder noch erfüllt werden kann – auf Grundlage des aktuell geltenden Rechts.
- Hochrechnung: Die Rentenhöhe wird unter der Annahme hochgerechnet, dass sich dein Versicherungskonto bis zum Rentenbeginn so entwickelt wie im Durchschnitt der letzten fünf Jahre.
- Abzüge für Kranken- und Pflegeversicherung: Die Auskunft rechnet die Beiträge auf die Rente vor, damit du einschätzen kannst, wie viel monatlich ausgezahlt wird.
- Lücken mit Zeitraum: Ungeklärte Zeiten im Versicherungsverlauf werden benannt, verbunden mit der Aufforderung, sie über eine Kontenklärung zu schließen.
Die rechtliche Grundlage ist § 109 Sechstes Buch Sozialgesetzbuch (SGB VI). Danach bekommen Versicherte ab 27 Jahren jährlich eine Renteninformation; nach Vollendung des 55. Lebensjahres wird sie alle drei Jahre durch die ausführlichere Rentenauskunft ersetzt. Beide Schreiben stehen ausdrücklich unter dem Vorbehalt künftiger Rechtsänderungen und der Richtigkeit der gespeicherten Zeiten. Der Versand endet, sobald eine eigene Rente gezahlt wird, spätestens mit Erreichen der Regelaltersgrenze.
| Merkmal | Renteninformation | Rentenauskunft |
|---|---|---|
| Wer bekommt sie? | ab 27 Jahren und mindestens fünf Jahren Beitragszeiten | ab 55 Jahren automatisch, sonst auf Anfrage |
| Wie oft? | jährlich | alle drei Jahre |
| Umfang | kurz: Regelaltersrente (Prognose), aktuelle Erwerbsminderungsrente | ausführlich: alle Altersrenten, Rentenbeginne, Wartezeiten, Lücken, Kranken- und Pflegebeitrag |
| Kosten | kostenlos | kostenlos |
Quelle: DRV, Pressemitteilung vom 07.10.2026; § 109 SGB VI. Stand: 21.10.2026.
Wer über einen früheren Ausstieg nachdenkt, braucht die Rentenauskunft, denn die Renteninformation nennt nur die Regelaltersrente.
So entstehen die Abzüge für Kranken- und Pflegeversicherung
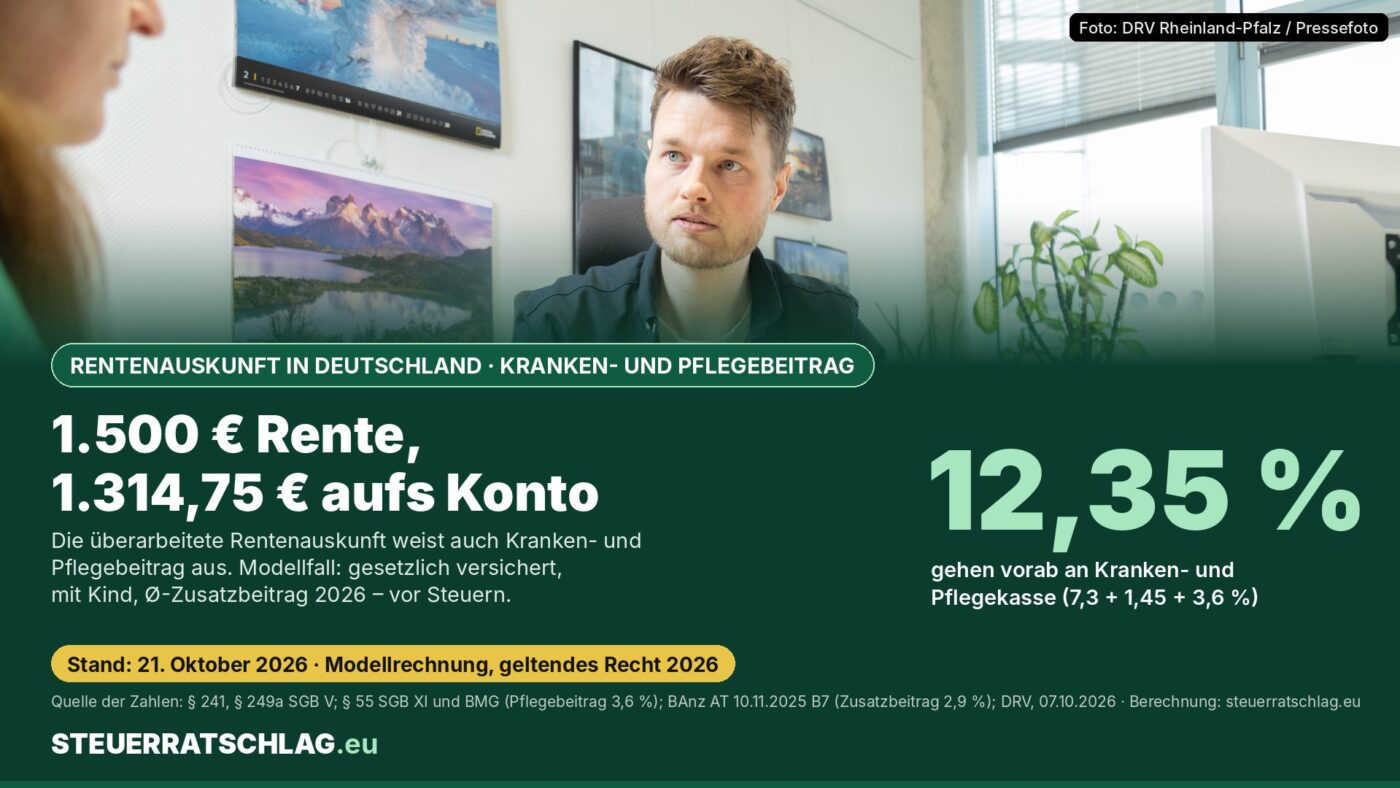
Wer als Rentner/-in in der gesetzlichen Krankenversicherung pflichtversichert ist, zahlt Beiträge auf die Rente. Grundlage ist der allgemeine Beitragssatz von 14,6 Prozent (§ 241 SGB V), der nach § 247 SGB V auch für Renten gilt. Hinzu kommt der Zusatzbeitrag der eigenen Krankenkasse. Beides tragen Rentner/-in und Rentenversicherung nach § 249a SGB V je zur Hälfte. Der durchschnittliche Zusatzbeitragssatz für 2026 liegt laut Bekanntmachung des Bundesgesundheitsministeriums (BAnz AT 10.11.2025 B7) bei 2,9 Prozent; deine Kasse kann mehr oder weniger verlangen.
Anders bei der Pflegeversicherung: Den Beitrag aus der gesetzlichen Rente trägt das Mitglied allein (§ 59 Abs. 1 SGB XI). Der Beitragssatz beträgt seit 1. Januar 2025 laut Bundesgesundheitsministerium 3,6 Prozent, für Kinderlose 4,2 Prozent. Abschläge von je 0,25 Punkten ab dem zweiten Kind gelten nur, solange das jeweilige Kind jünger als 25 ist (§ 55 Abs. 3 SGB XI) – bei vielen Rentner/-innen spielt das deshalb keine Rolle mehr.
Modellrechnung: Was von der Bruttorente bleibt
Annahmen, offen gelegt: pflichtversichert in der gesetzlichen Kranken- und Pflegeversicherung, Zusatzbeitrag 2,9 Prozent (Durchschnitt 2026), Beitragssätze 2026, keine weiteren Einkünfte. Rentneranteil Krankenversicherung: 7,3 + 1,45 = 8,75 Prozent; Pflege: 3,6 bzw. 4,2 Prozent. Einkommensteuer ist nicht berücksichtigt.
| Bruttorente im Monat | Krankenvers. (8,75 %) | Pflege mit Kind (3,6 %) | Auszahlung mit Kind | Auszahlung kinderlos |
|---|---|---|---|---|
| 1.000,00 € | 87,50 € | 36,00 € | 876,50 € | 870,50 € |
| 1.500,00 € | 131,25 € | 54,00 € | 1.314,75 € | 1.305,75 € |
| 2.000,00 € | 175,00 € | 72,00 € | 1.753,00 € | 1.741,00 € |
Berechnung: steuerratschlag.eu, Modellrechnung ohne Gewähr. Werte laut § 241 und § 249a SGB V, BMG (Pflegebeitrag) und BAnz AT 10.11.2025 B7 (Zusatzbeitrag). Kassen runden im Einzelfall anders.
Der Unterschied zwischen Eltern und Kinderlosen beträgt 0,6 Prozent der Rente. Ändert deine Kasse den Zusatzbeitrag, wirkt das bei der Rente erst ab dem ersten Tag des zweiten darauffolgenden Kalendermonats (§ 247 Satz 3 SGB V). Wer freiwillig gesetzlich oder privat krankenversichert ist, zahlt anders und kann einen Zuschuss der Rentenversicherung bekommen (§ 106 SGB VI); für diese Gruppe passt die Tabelle nicht. Ob und wie viel Einkommensteuer anfällt, hängt unter anderem vom Jahr des Rentenbeginns ab (§ 22 Einkommensteuergesetz).
Rechner Deutschland: Rente nach Kranken- und Pflegebeitrag
Wofür: Du willst die Bruttorente aus deiner Renteninformation oder Rentenauskunft der Deutschen Rentenversicherung in einen Auszahlungsbetrag übersetzen und – optional – sehen, was ein vorgezogener Rentenbeginn kostet. Gilt nur für Pflichtversicherte in der gesetzlichen Kranken- und Pflegeversicherung (Krankenversicherung der Rentner) mit Renten unterhalb der Beitragsbemessungsgrenze. Kein amtliches Formular; Eingaben werden nicht gespeichert oder übertragen.
| Rechenschritt | Betrag |
|---|
Rechenweg: Abschlag = Monate × 0,3 % (§ 77 Abs. 2 SGB VI), vereinfacht auf die eingegebene Rente angewandt – weniger Beitragsjahre durch den früheren Ausstieg sind nicht berücksichtigt. Krankenversicherung = Rente × (14,6 % + Zusatzbeitrag) ÷ 2; Pflege = Rente × Pflegesatz. Ohne Einkommensteuer. Alle Angaben ohne Gewähr, keine Renten-, Steuer- oder Rechtsberatung; maßgeblich sind deine Rentenauskunft und der Bescheid.
Rentenbeginn: Was der frühere Ausstieg dauerhaft kostet
Die Tabelle der Rentenbeginne ist der Teil der Auskunft, der am meisten Geld bewegt. Die Regelaltersgrenze steigt nach § 235 SGB VI stufenweise; wer 1964 oder später geboren ist, erreicht sie mit 67 (§ 35 SGB VI). Mit 35 Jahren Wartezeit ist die Altersrente für langjährig Versicherte bereits ab 63 möglich (§ 36, für ältere Jahrgänge § 236 SGB VI) – aber mit einem Abschlag von 0,3 Prozent für jeden Monat vor der jeweiligen Altersgrenze (§ 77 Abs. 2 SGB VI). Der Abschlag gilt für die gesamte Rentenbezugsdauer.
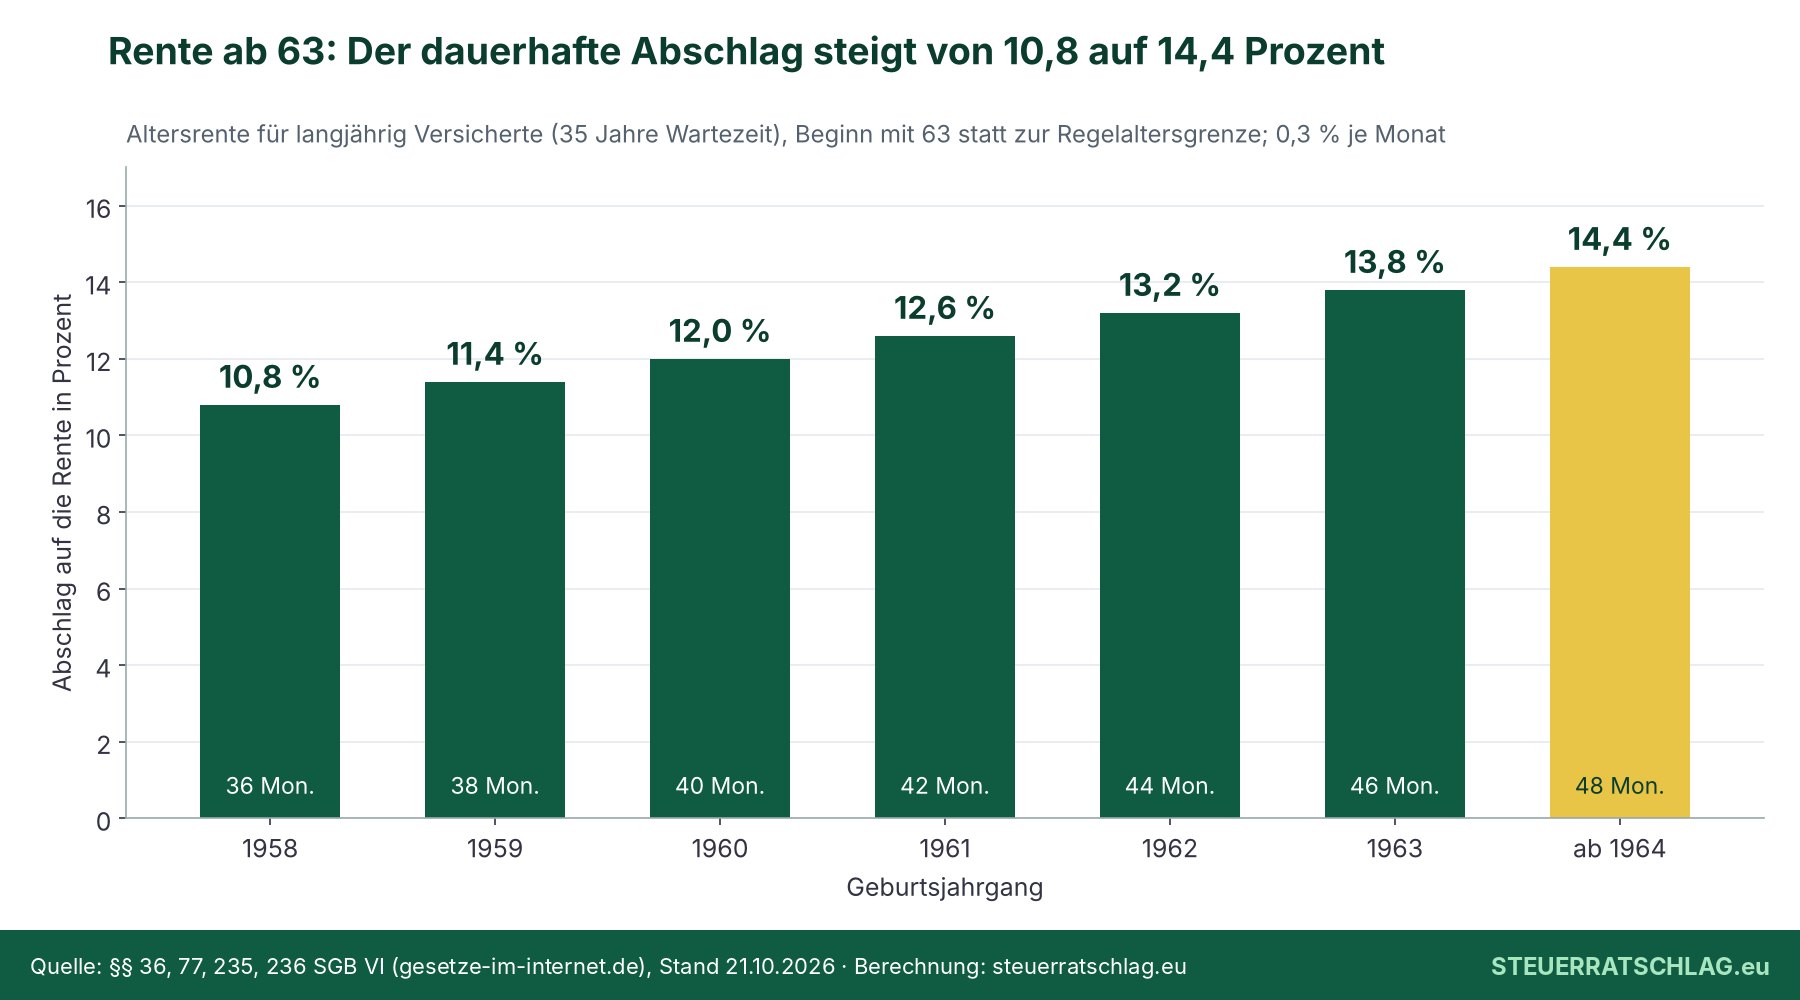
Ein Beispiel: Wer 1964 geboren ist und mit 63 statt mit 67 geht, liegt 48 Monate vor der Grenze: Die Rente fällt um 14,4 Prozent niedriger aus, als sie mit denselben Versicherungszeiten zur Regelaltersgrenze wäre – zusätzlich fehlen die Beiträge der letzten vier Jahre. Umgekehrt erhöht jeder Monat, den du nach der Regelaltersgrenze trotz Anspruch arbeitest, die Rente um 0,5 Prozent (§ 77 Abs. 2 Nr. 2b SGB VI). Die Auskunft liefert die Ausgangswerte, nicht die Entscheidung.
Lücken im Versicherungsverlauf: jetzt klären
Gibt es ungeklärte Lücken, nennt die Rentenauskunft die betroffenen Zeiträume und ruft zur Kontenklärung auf. Versicherte sind nach § 149 Abs. 4 SGB VI verpflichtet, bei der Klärung ihres Kontos mitzuwirken, den Versicherungsverlauf auf Richtigkeit und Vollständigkeit zu prüfen und nötige Nachweise beizubringen. Laut DRV kann die Rente nur so später schnell und in richtiger Höhe berechnet werden.
Wer eine solche Mail erhalten hat, sollte keine Links anklicken und die Unterlagen nur über die offiziellen Wege anfordern, die im nächsten Abschnitt stehen. Weitere Hinweise hat die DRV in einer eigenen Meldung zu Phishing-Mails zusammengestellt.
Portal-Check: Wo du Auskunft und Überblick bekommst
Online-Services der DRV – Betreiber ist die Deutsche Rentenversicherung, eine öffentlich-rechtliche Stelle. Kostenlos, kein kommerzielles Geschäftsmodell. Hier forderst du Rentenauskunft, Renteninformation und Versicherungsverlauf an. Alternative: das Servicetelefon 0800 1000 4800 (Montag bis Donnerstag 8 bis 19 Uhr, Freitag 8 bis 15:30 Uhr) oder eine Beratungsstelle. Redaktionsurteil: ★★★★☆ (4 von 5) – amtliche Daten direkt von der Quelle und kostenlos; ein Stern Abzug, weil die Unterlagen ohne Umstellung im Kundenportal per Post kommen und die Seite nur einzelne Vorgänge abbildet, keinen Gesamtüberblick.
Kundenportal der DRV – ebenfalls von der Deutschen Rentenversicherung betrieben, kostenlos. Nach Registrierung lassen sich Renteninformation und Rentenauskunft laut DRV auf rein elektronische Zustellung umstellen. Redaktionsurteil: ★★★★☆ (4 von 5) – spart Postwege und bündelt Dokumente; Abzug, weil erst eine Registrierung nötig ist und das Portal nur die gesetzliche Rente abdeckt.
Digitale Rentenübersicht – ein Service der Zentralen Stelle für die Digitale Rentenübersicht bei der Deutschen Rentenversicherung, online seit Ende Juni 2023 (DRV, 13.10.2023). Kostenlos, öffentlich betrieben. Sie bündelt Ansprüche aus gesetzlicher, betrieblicher und privater Vorsorge; Anbieter mit jährlicher Standmitteilung und mehr als 1.000 Vorsorgeansprüchen müssen sich anbinden, berufsständische Versorgungswerke, Direktzusagen und Beamtenversorgung dagegen nicht verpflichtend. Alternative: die Standmitteilungen der einzelnen Anbieter. Redaktionsurteil: ★★★☆☆ (3 von 5) – einzigartiger Gesamtüberblick ohne Kosten; zwei Sterne Abzug, weil wichtige Versorgungssysteme fehlen können und die Werte nur so aktuell sind wie die letzte Standmitteilung der Anbieter.
Die Sternebewertung ist ein Urteil der Redaktion nach Kosten, Funktionsumfang, Verständlichkeit und Trägerschaft; sie beruht nicht auf einem technischen Test.
Unser Fazit
Die überarbeitete Rentenauskunft beantwortet die zwei Fragen, die vor dem Ruhestand zählen: wann es losgehen kann und was nach Kranken- und Pflegebeitrag übrig bleibt. Sie bleibt trotzdem eine Hochrechnung – auf Basis der letzten fünf Jahre und des geltenden Rechts. Wer 55 oder älter ist, sollte vor allem zwei Dinge tun: die Rentenbeginn-Tabelle mit den eigenen Plänen abgleichen und jede benannte Lücke klären lassen. Die Steuer und Änderungen bei Zusatz- oder Pflegebeitrag musst du selbst im Blick behalten.
Den Zusatzbeitrag deiner eigenen Krankenkasse findest du auf deren Website oder in deinem Mitgliedskonto; er kann vom Durchschnitt abweichen und sich zum Jahreswechsel ändern.
Häufige Fragen
Muss ich die Rentenauskunft beantragen?
Ab 55 nicht: Sie kommt automatisch alle drei Jahre. Jüngere können sie jederzeit kostenlos anfordern, zum Beispiel über die Online-Services der DRV.
Ist der Betrag in der Rentenauskunft garantiert?
Nein. Die Hochrechnung unterstellt, dass sich dein Konto wie im Schnitt der letzten fünf Jahre entwickelt, und steht nach § 109 Abs. 2 SGB VI unter dem Vorbehalt künftiger Rechtsänderungen und der Richtigkeit der gespeicherten Zeiten.
Warum zahle ich als Rentner/-in den Pflegebeitrag allein?
Das schreibt § 59 Abs. 1 SGB XI vor: Beiträge aus der gesetzlichen Rente trägt das Mitglied allein. Beim Krankenversicherungsbeitrag trägt die Rentenversicherung dagegen die Hälfte.
Was mache ich mit einer gemeldeten Lücke?
Kontenklärung beantragen und Nachweise einreichen, etwa Zeugnisse oder Bescheinigungen. Dazu bist du nach § 149 Abs. 4 SGB VI verpflichtet, und es sichert eine korrekte Rentenberechnung.