Das Vermögen deutscher Publikumsfonds stieg auf 845,8 Milliarden Euro – was die Zahlen für die Fondswahl bedeuten.
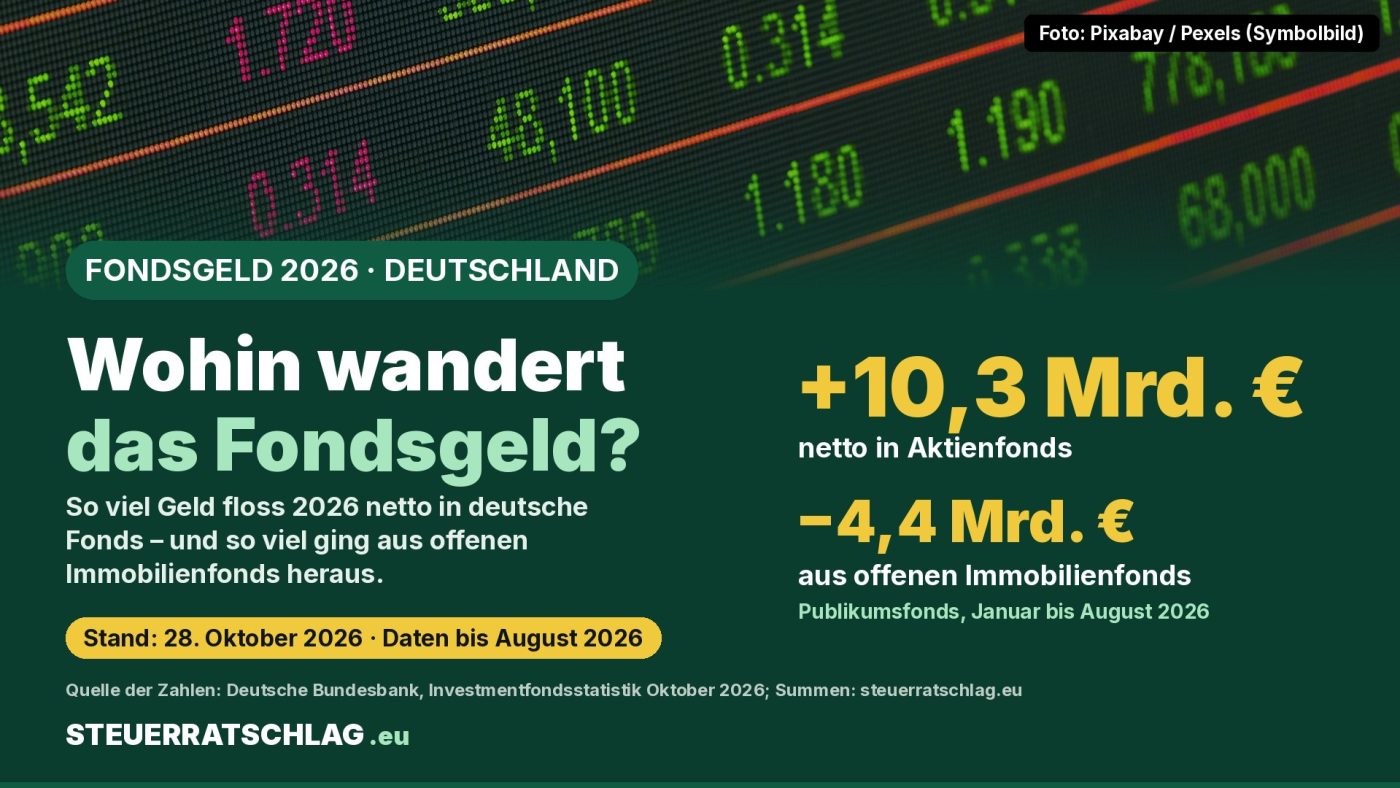
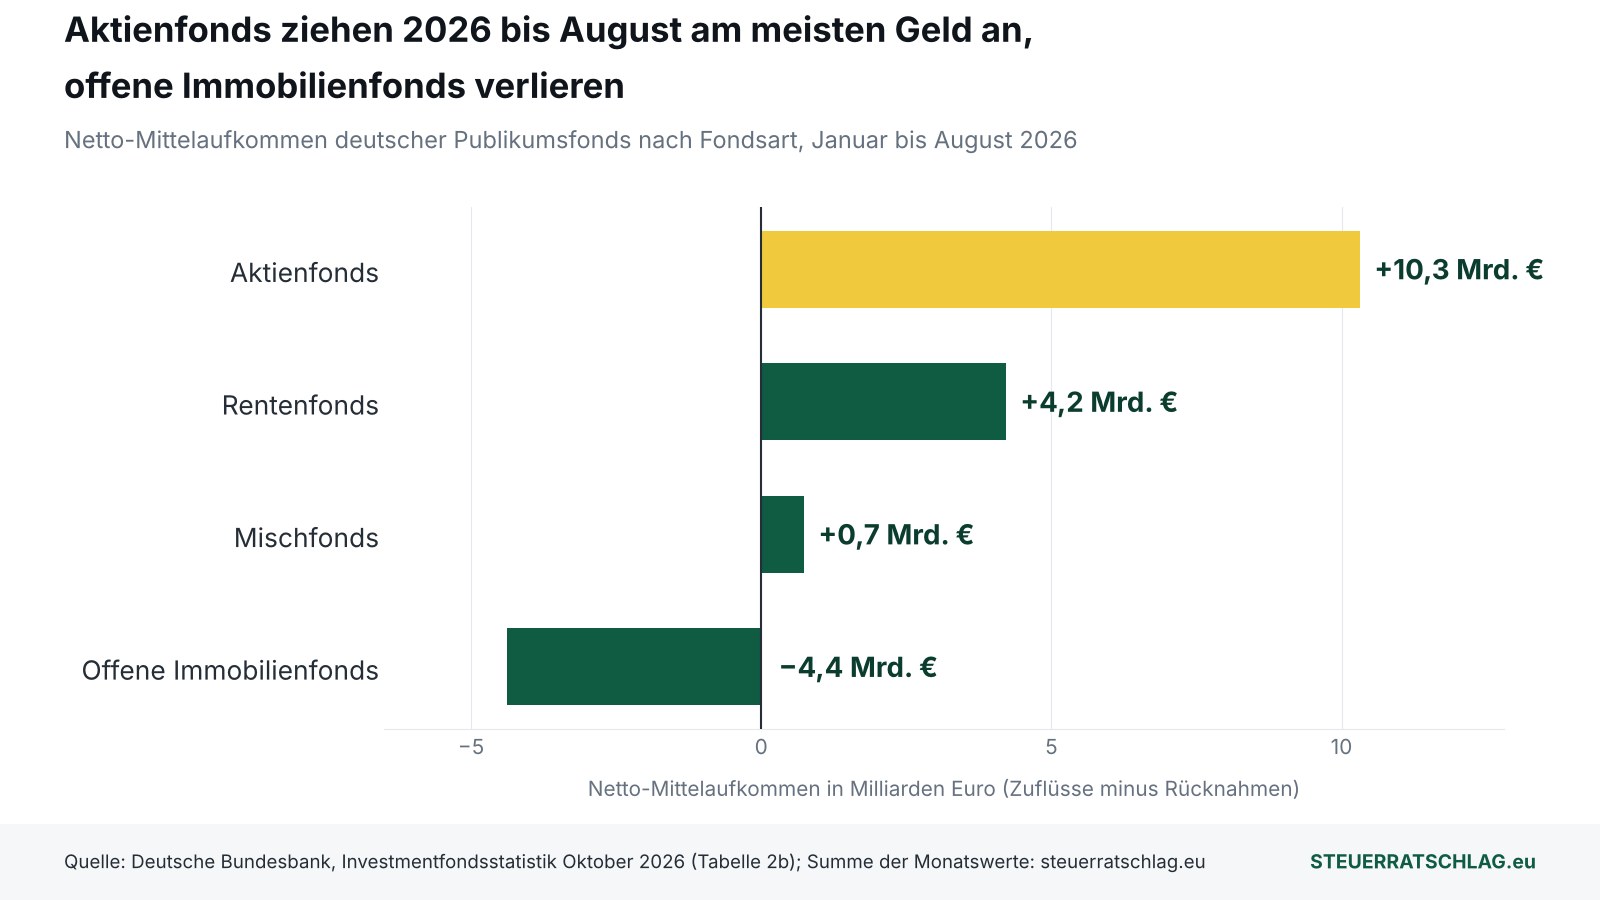
Wohin fließt das Geld, das Sparerinnen und Sparer in Fonds anlegen? Die Deutsche Bundesbank beantwortet das jeden Monat mit ihrer Investmentfondsstatistik. Die aktuelle Ausgabe reicht bis August 2026 und zeigt ein klares Muster: Aktienfonds sammelten in sieben von acht Monaten netto Geld ein, Rentenfonds ebenfalls, während offene Immobilienfonds in jedem Monat mehr Geld abgaben als aufnahmen. Gleichzeitig wuchs das Vermögen der Publikumsfonds, also der Fonds, die jedem Anlegenden offenstehen, deutlich.
Wir ordnen die Zahlen aus der Investmentfondsstatistik der Bundesbank, Ausgabe Oktober 2026 ein, zeigen, was die Statistik nicht abbildet, und stellen einen Rechner bereit, mit dem du die Wirkung laufender Fondskosten über die Jahre selbst durchspielen kannst. Es geht um Einordnung, nicht um eine Empfehlung für einzelne Fonds.
Die Zahlen: Wohin das Fondsgeld 2026 floss
Die Bundesbank veröffentlicht für die in Deutschland aufgelegten offenen Investmentfonds das sogenannte Netto-Mittelaufkommen: Das sind die Einzahlungen und Käufe von Fondsanteilen abzüglich der Rückgaben. Die aktuelle Ausgabe wurde am 15. Oktober 2026 veröffentlicht, die jüngsten Monatswerte sind laut Fußnote vorläufig. Die Jahressummen für 2026 haben wir aus den acht Monatswerten von Januar bis August selbst addiert.
| Fondsart (inländische Publikumsfonds) | Netto-Mittelaufkommen Jan.–Aug. 2026, Mrd. € | Netto-Mittelaufkommen 2025 gesamt, Mrd. € | Fondsvermögen Aug. 2026, Mrd. € |
|---|---|---|---|
| Aktienfonds | +10,3 | +18,2 | 443,8 |
| Rentenfonds | +4,2 | +5,0 | 69,6 |
| Mischfonds | +0,7 | +2,1 | 154,6 |
| Offene Immobilienfonds | −4,4 | −7,6 | 106,4 |
| Publikumsfonds insgesamt* | +16,6 | +20,0 | 845,8 |
Quelle: Deutsche Bundesbank, Investmentfondsstatistik Oktober 2026, Tabellen 2a und 2b; Summen Januar bis August: steuerratschlag.eu. *Die Gesamtzeile enthält weitere Fondsarten (etwa Geldmarkt- und Pensionsfonds); die Zeilen addieren sich deshalb nicht zur Gesamtsumme.
Allein im August 2026 lag das Netto-Mittelaufkommen der Publikumsfonds bei 1,2 Milliarden Euro: Aktienfonds nahmen 1,3 Milliarden Euro auf, Rentenfonds (minus 50 Millionen Euro) und Mischfonds (minus 25 Millionen Euro) gaben leicht ab, offene Immobilienfonds verloren 611 Millionen Euro. Ein Monatswert allein sagt wenig; erst die Folge der Monate zeigt die Richtung.
Aktienfonds mit einem Ausreißer, Immobilienfonds ohne einen einzigen Zufluss-Monat
Bei den Aktienfonds war der April 2026 mit einem Abfluss von 840 Millionen Euro der einzige Monat im Minus; am stärksten fiel der Februar mit 3,2 Milliarden Euro Zufluss aus. Das Gesamtjahr 2025 schloss für Aktienfonds mit 18,2 Milliarden Euro Netto-Zufluss. Bis August 2026 sind es 10,3 Milliarden Euro; ob das Vorjahresniveau bis Dezember erreicht wird, lässt sich aus den Daten nicht ableiten.
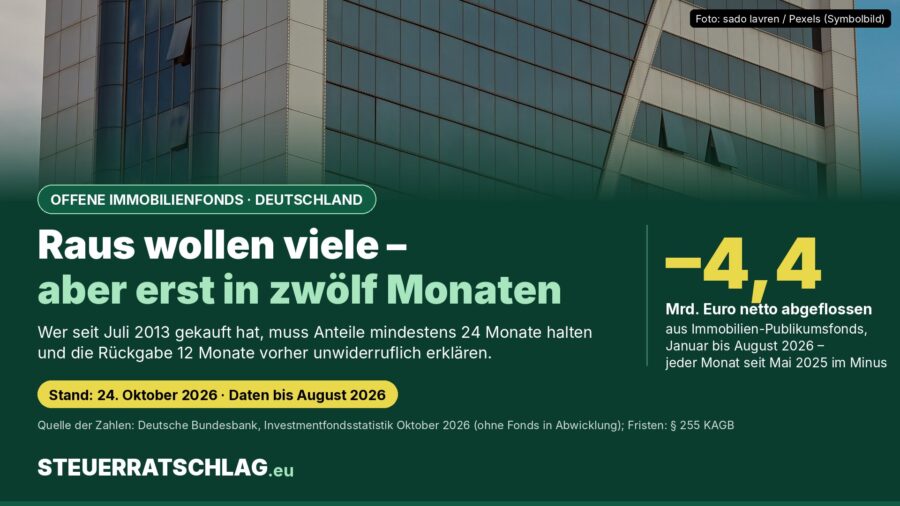
Anders sieht es bei den offenen Immobilienfonds aus. Sie verzeichneten von Januar bis August in jedem Monat Abflüsse zwischen 336 und 694 Millionen Euro, zusammen 4,4 Milliarden Euro. Für Anlegende solcher Fonds sind die Regeln der Rückgabe wichtig: Nach Angaben der Finanzaufsicht BaFin gilt für Anteile eine Mindesthaltedauer von 24 Monaten, dazu eine Kündigungsfrist von zwölf Monaten für Anteile, die nach dem 21. Juli 2013 erworben wurden. Der Rücknahmepreis steht bei der Kündigung nicht fest, und die Rücknahme kann in gesetzlich bestimmten Ausnahmefällen ausgesetzt werden, etwa bei unzureichender Liquidität.
Fondsvermögen wächst – aber nicht nur durch Zuflüsse
Das Vermögen der inländischen Publikumsfonds stieg laut Bundesbank von 773,0 Milliarden Euro Ende 2025 auf 845,8 Milliarden Euro im August 2026, ein Plus von 9,4 Prozent. Bei den Aktienfonds ging es von 387,2 auf 443,8 Milliarden Euro (plus 14,6 Prozent), bei den offenen Immobilienfonds von 112,7 auf 106,4 Milliarden Euro (minus 5,6 Prozent).
Wichtig für die Einordnung: Von den gut 56 Milliarden Euro Zuwachs bei den Aktienfonds stammen nur 10,3 Milliarden Euro aus Netto-Zuflüssen. Den Rest weist die Statistik nicht einzeln aus; er dürfte überwiegend auf die Wertentwicklung der gehaltenen Papiere zurückgehen. Ein steigendes Fondsvermögen sagt deshalb nichts darüber, wie sich ein einzelner Fonds in Zukunft entwickelt – Kurse können sinken, und Verluste bis hin zum Teilverlust des eingesetzten Geldes sind möglich.
Was die Statistik nicht abbildet
Die Zahlen gelten nur für in Deutschland aufgelegte Fonds. Fondsanteile ausländischer Gesellschaften erfasst die Bundesbank in Tabelle 1 getrennt: Für 2025 weist sie Nettokäufe ausländischer Fondsanteile durch Inländer von 119,9 Milliarden Euro aus, während das Netto-Mittelaufkommen der inländischen Fonds über alle Fondsarten (also auch Spezialfonds für institutionelle Anlegende) bei 89,7 Milliarden Euro lag. Wer aus der Statistik auf das Verhalten aller Fondssparerinnen und -sparer schließen will, sieht also nur einen Ausschnitt.
Das gilt auch für börsengehandelte Indexfonds (englisch Exchange Traded Funds, kurz ETFs). Die Bundesbank zählt für August 2026 zwar 125 in Deutschland aufgelegte ETFs mit zusammen 99,4 Milliarden Euro Vermögen (Ende 2025: 86,1 Milliarden Euro, plus 15,5 Prozent), davon 91,7 Milliarden Euro in Aktien-ETFs. Zu Mittelzuflüssen dieser ETFs enthält die betreffende Tabelle jedoch keine Angaben, und ETFs ausländischer Fondsgesellschaften sind nicht enthalten.
Rechenbeispiel und Rechner: Was laufende Fondskosten über die Jahre kosten
Wer in Fonds spart, zahlt Kosten, die das Ergebnis über lange Zeiträume spürbar verändern können. Die BaFin nennt die jährliche Verwaltungsvergütung als wichtigsten Kostenfaktor und weist darauf hin, dass laufende Kosten direkt aus dem Fondsvermögen bezahlt werden und damit den Anteilswert mindern; beim Kauf kommt oft ein Ausgabeaufschlag hinzu (BaFin zu Wertpapierfonds). Bei ETFs fallen die Gebühren laut BaFin meist niedriger aus als bei aktiv gemanagten Fonds.
Das folgende Beispiel ist eine reine Modellrechnung mit angenommenen Werten, keine Prognose und keine Renditeerwartung: 200 Euro monatlich, 20 Jahre Laufzeit, angenommene Wertentwicklung vor Kosten von 5 Prozent im Jahr. Verglichen werden drei angenommene Kostensätze; Steuern, Ausgabeaufschläge und Depotentgelte sind nicht eingerechnet.
| Angenommene laufende Kosten pro Jahr | Endwert nach 20 Jahren | Abstand zu 0,2 % |
|---|---|---|
| 0,2 Prozent | 79.396 € | – |
| 0,7 Prozent | 75.176 € | −4.221 € |
| 1,5 Prozent | 68.953 € | −10.443 € |
Berechnung: steuerratschlag.eu. Annahmen: Einzahlungen 200 € am Monatsende, 48.000 € eingezahlt, Nettowertentwicklung = angenommene Wertentwicklung 5 % minus Kosten, monatliche Verzinsung, ohne Steuern. Modellrechnung, keine Prognose.
Der Abstand zwischen 0,2 und 1,5 Prozent Kosten beträgt in diesem Modell gut 10.000 Euro bei 48.000 Euro eingezahltem Geld. Ob und wie stark sich Kosten tatsächlich auswirken, hängt vom echten Verlauf der Märkte ab; die Rechnung zeigt nur den Mechanismus. Mit dem Rechner kannst du eigene Werte einsetzen.
Rechner · Deutschland · Fondskosten-Modell
Zeigt, wie sich laufende Fondskosten bei einem Sparplan über die Jahre auswirken könnten. Du setzt die Annahmen selbst; die Kostenquote findest du im Basisinformationsblatt deines Fonds. Es wird nichts gespeichert oder übertragen.
Modellrechnung ohne Gewähr: Einzahlung am Monatsende, Nettowertentwicklung = angenommene Wertentwicklung minus laufende Kosten, monatliche Verzinsung, ohne Steuern, Ausgabeaufschläge und Depotentgelte. Keine Prognose, keine Anlageberatung; echte Märkte schwanken und Verluste sind möglich.
Der Rechner liefert eine Modellrechnung, keinen Prognosewert. Wenn du Fonds vergleichst, findest du die tatsächlichen Kosten im Basisinformationsblatt, das Anbieter nach Angaben der BaFin vor dem Kauf aushändigen müssen; es umfasst höchstens drei DIN-A4-Seiten und enthält unter anderem Angaben zu Risiken, Kosten und Performance-Szenarien.
Worauf du bei deiner Entscheidung achten kannst
Die Mittelflüsse der Statistik sind keine Handlungsanleitung: Dass viele Anlegende in Aktienfonds investieren, macht diese Fonds nicht sicherer, und dass aus offenen Immobilienfonds Geld abfließt, sagt nichts über den einzelnen Fonds. Hilfreicher sind Fragen an das eigene Vorhaben. Wie lange kannst du auf das Geld verzichten? Die BaFin rät, Kursschwankungen aushalten zu können und das Kapital nicht kurzfristig zu benötigen; die Behörde prüft zudem nicht, ob eine Anlagestrategie Erfolg verspricht.
Auch die Besteuerung gehört zur Entscheidung. Nach § 20 des Investmentsteuergesetzes sind bei Aktienfonds grundsätzlich 30 Prozent der Erträge steuerfrei (Teilfreistellung), bei Mischfonds die Hälfte dieses Satzes, also 15 Prozent, und bei Immobilienfonds 60 Prozent. Voraussetzungen, Ausnahmen und höhere Sätze für bestimmte Anlegende regelt das Gesetz; eine individuelle Steuerberechnung ersetzt das nicht.
Portal-Check: Wo du die Zahlen selbst nachprüfen kannst
| Angebot | Betreiber und Finanzierung | Einordnung der Redaktion |
|---|---|---|
| Bundesbank-Statistik und Zeitreihen | Deutsche Bundesbank, nach § 2 Bundesbankgesetz eine bundesunmittelbare juristische Person des öffentlichen Rechts mit dem Bund als Eigentümer (§ 2 BBankG). Finanzierung: Der Reingewinn geht nach Rücklagenbildung an den Bund (§ 27 BBankG); die Fachreihe selbst ist kostenlos und ohne Registrierung abrufbar. Die Investmentfondsstatistik erscheint monatlich auf Grundlage von § 18 BBankG. | ★★★★☆ (4 von 5): amtliche Primärquelle, monatlich aktuell, kostenlos. Ein Stern Abzug für die Verständlichkeit: Tabellen mit Fachbegriffen, und die von uns genutzte PDF-Fassung der Fondsstatistik ist englischsprachig. |
| BaFin-Verbraucherseiten zu Fonds | Bundesanstalt für Finanzdienstleistungsaufsicht. Finanzierung: nach eigener Darstellung vollständig selbst, über Gebühren, gesonderte Kostenerstattung und eine Umlage der beaufsichtigten Unternehmen; sie erhält keine Gelder aus dem Bundeshaushalt (BaFin: Finanzierung). | ★★★★☆ (4 von 5): unabhängige, werbefreie Erklärseiten zu Kosten, Risiken und Fristen. Kein Vergleich einzelner Produkte, daher ersetzen sie keine Marktübersicht. |
Redaktionsurteil nach den Kriterien Trägerschaft, Kosten, Aktualität und Verständlichkeit; die Sterne sind eine Einschätzung der Redaktion. Ein Gründungsjahr nennen wir bewusst nicht, weil wir es für beide Angebote nicht belegen können.
Beide Angebote helfen, eine Zahl bis zur Quelle zurückzuverfolgen: Die Bundesbank liefert die Daten, die BaFin erklärt, worauf Anlegende bei Fonds rechtlich und finanziell achten können.
Unser Fazit
Die Bundesbank-Statistik zeigt, dass 2026 bis August mehr Geld in Aktienfonds und Rentenfonds floss, während offene Immobilienfonds fortlaufend Abflüsse hatten. Das ist ein Stimmungsbild der in Deutschland aufgelegten Fonds, kein Signal für künftige Kurse und keine Empfehlung für oder gegen eine Fondsart. Für die eigene Entscheidung zählen Anlagedauer, Risikobereitschaft, Kosten und Steuern mehr als die Mittelflüsse anderer. Wer Fonds vergleicht, kann mit dem Basisinformationsblatt und dem Rechner oben die Kosten zumindest überschlägig einordnen. Fonds unterliegen Kursschwankungen; Verluste bis hin zum Teilverlust des eingesetzten Kapitals sind möglich.
Wenn du eine Frage zu einem konkreten Fonds hast, helfen dir das Basisinformationsblatt des Anbieters und, bei steuerlichen Fragen, eine Steuerberaterin oder ein Steuerberater weiter.
Häufige Fragen
Was bedeutet Netto-Mittelaufkommen?
Es ist die Differenz aus den Einzahlungen und Käufen von Fondsanteilen und den Rückgaben im Berichtszeitraum. Es zeigt, ob Anlegende per Saldo Geld in eine Fondsart gegeben oder abgezogen haben, und enthält keine Kursgewinne oder -verluste.
Sind die Zahlen ein Signal, Aktienfonds zu kaufen?
Nein. Die Zahlen beschreiben, was bis August 2026 geschehen ist. Sie sagen nichts über künftige Kurse, und jeder Fonds kann Verluste machen. Maßgeblich sind deine Anlagedauer, deine Risikobereitschaft und die Kosten.
Erfasst die Statistik auch ETFs aus dem Ausland?
Nein. Die Investmentfondsstatistik bezieht sich auf in Deutschland aufgelegte Fonds. Nettokäufe ausländischer Fondsanteile durch Inländer weist die Bundesbank nur gesammelt aus, nicht nach Fondsart.
Wo finde ich die Kosten meines Fonds?
Im Basisinformationsblatt, das Anbieter vor dem Kauf aushändigen müssen, und in der Ex-ante-Kosteninformation von Bank oder Beratung. Die BaFin empfiehlt, beides vor dem Kauf zu lesen.