Die Deutsche Bundesbank zählt bei offenen Immobilien-Publikumsfonds jeden Monat seit Mai 2025 mehr Rückgaben als Käufe. Wer selbst Anteile hält, muss Mindesthaltefrist, Rückgabefrist und mögliche Rücknahmestopps kennen – mit Fristen-Rechner.
Offene Immobilienfonds galten lange als das ruhige Depot-Polster: Mieteinnahmen aus Büros, Läden und Wohnungen, kaum Kursschwankungen, Ein- und Ausstieg über die Bank. Dieses Bild hat Risse bekommen. Seit 2024 geben Anleger/-innen in Deutschland Jahr für Jahr deutlich mehr Fondsanteile zurück, als neu gekauft werden. Mehrere Fonds haben 2026 die Rücknahme ausgesetzt, einer wird abgewickelt. Die Stiftung Warentest rät in ihrer Untersuchung von 19 offenen Immobilienfonds vom 9. Oktober 2026 sogar zum Ausstieg. Wer raus will, stößt aber auf Fristen, die das Gesetz bewusst lang gemacht hat. Dieser Beitrag zeigt, was die jüngsten Bundesbank-Zahlen sagen, welche Fristen gelten und welche Wege es gibt.
Inhalt: Die Zahlen · Die Fristen · Wenn die Rücknahme stoppt · Neue Liquiditätsregeln · Weg über die Börse · Rechenbeispiel · Rechner · Steuern · Häufige Fragen
Was die Bundesbank-Zahlen zeigen
Die Deutsche Bundesbank erfasst in ihrer monatlichen Investmentfondsstatistik (Ausgabe Oktober 2026, Tabelle 2b) das sogenannte Mittelaufkommen: Geld aus dem Verkauf neuer Anteile abzüglich des Geldes, das für zurückgenommene Anteile ausgezahlt wurde. Fonds, die bereits abgewickelt werden, sind darin nicht enthalten. Für offene Immobilien-Publikumsfonds – also die Fonds, die Privatanleger/-innen kaufen können – lag das Mittelaufkommen 2019 noch bei plus 10,6 Milliarden Euro. 2023 war es mit plus 0,7 Milliarden Euro fast auf null gefallen, 2024 drehte es auf minus 5,9 Milliarden Euro, 2025 auf minus 7,6 Milliarden Euro.
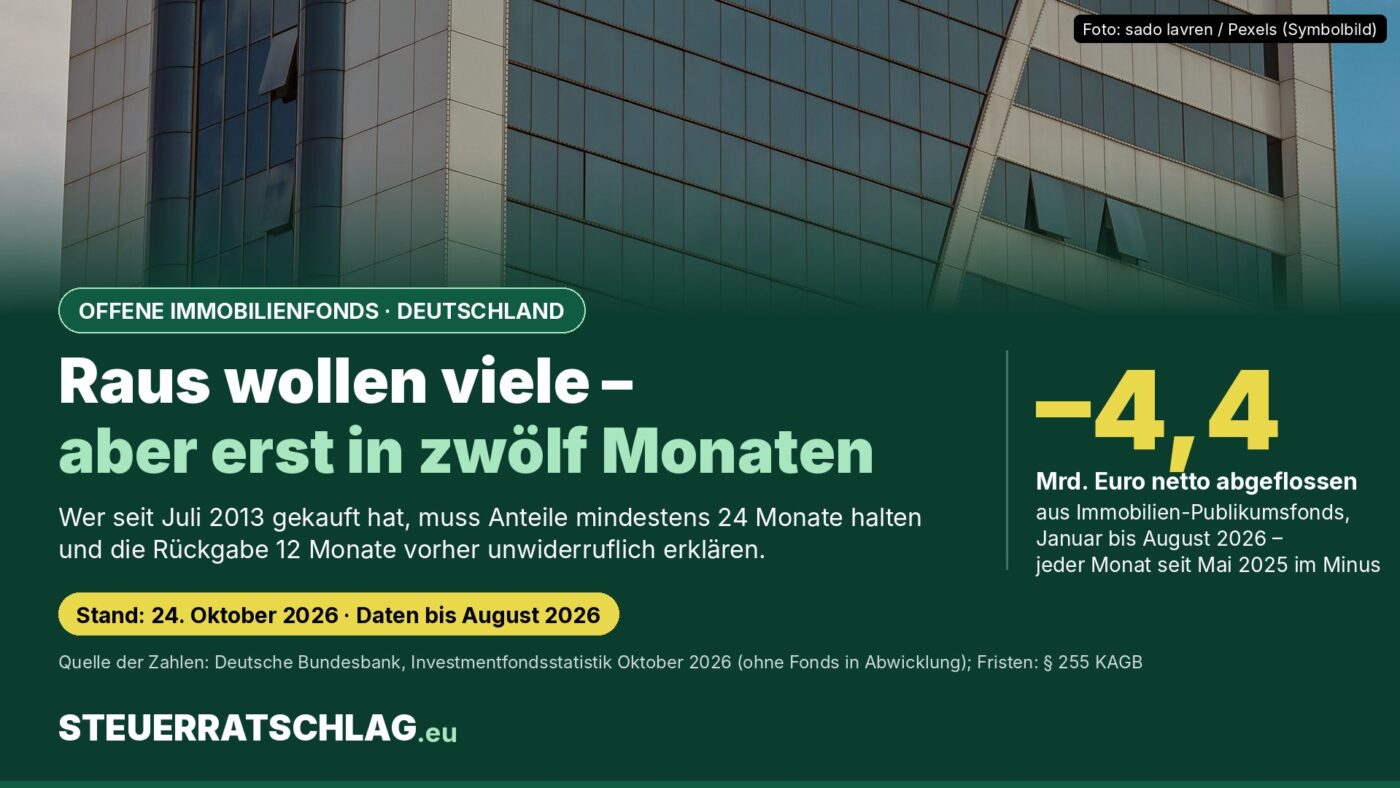
2026 setzt sich der Trend fort: Von Januar bis August flossen netto 4,38 Milliarden Euro ab, im August allein 611 Millionen Euro. Seit Mai 2025 weist die Statistik keinen einzigen Monat mit Zuflüssen mehr aus. Das Fondsvermögen der Immobilien-Publikumsfonds sank nach Tabelle 3b derselben Ausgabe von 123,5 Milliarden Euro Ende 2024 auf 106,4 Milliarden Euro Ende August 2026, ein Minus von rund 14 Prozent. Darin stecken sowohl Rückgaben als auch Wertveränderungen der Immobilien.
| Zeitraum | Käufe neuer Anteile | Rückgaben* | Saldo (Mittelaufkommen) | Fondsvermögen am Ende |
|---|---|---|---|---|
| 2023 | 4,97 Mrd. € | 4,24 Mrd. € | +0,72 Mrd. € | – |
| 2024 | 3,53 Mrd. € | 9,42 Mrd. € | –5,89 Mrd. € | 123,47 Mrd. € |
| 2025 | 3,04 Mrd. € | 10,68 Mrd. € | –7,64 Mrd. € | 112,69 Mrd. € |
| Januar bis August 2026 | 1,86 Mrd. € | 6,23 Mrd. € | –4,38 Mrd. € | 106,41 Mrd. € (Aug.) |
Offene Immobilien-Publikumsfonds in Deutschland, ohne Fonds in Abwicklung. Quelle: Deutsche Bundesbank, Investmentfondsstatistik Oktober 2026, Tabellen 2b und 3b. *Rückgaben berechnet als Käufe minus Mittelaufkommen (Berechnung: STEUERRATSCHLAG.eu). Abweichungen durch Rundung.
Anders gesagt: 2026 standen jedem Euro, der neu in diese Fonds floss, gut drei Euro an Rückgaben gegenüber. Für die Fondsgesellschaften heißt das, sie müssen Geld aus Bankguthaben auszahlen oder Immobilien verkaufen – in einem Markt, in dem Käufer/-innen Preisnachlässe verlangen.
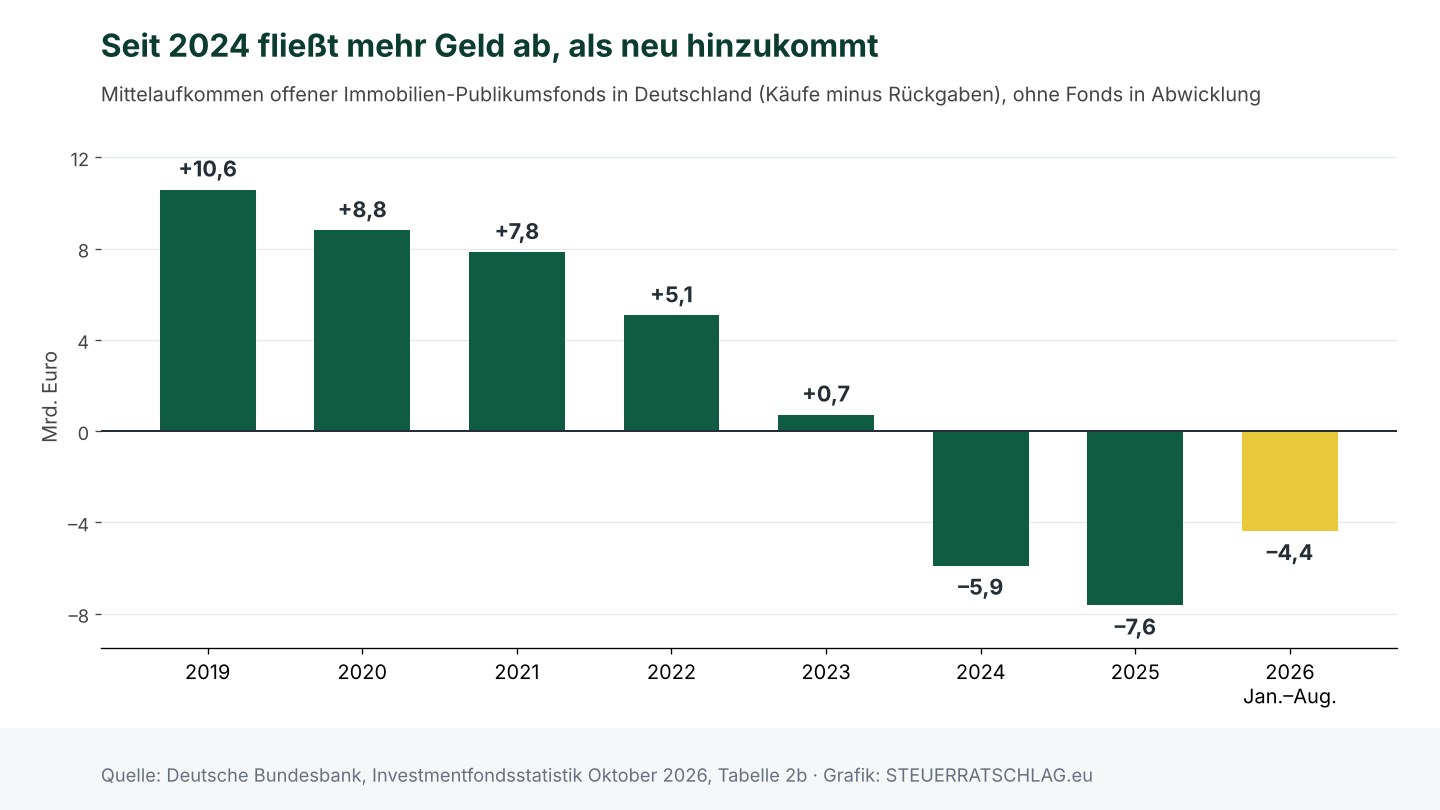
Die Grafik zeigt, wie schnell die Stimmung gekippt ist: Zwischen 2019 und 2023 schrumpften die Zuflüsse von Jahr zu Jahr, seit 2024 überwiegen die Rückgaben klar.
Warum der Ausstieg so lange dauert: 24 plus 12 Monate
Für offene Immobilienfonds gelten in Deutschland Sonderregeln, die eine Flucht aller Anleger/-innen gleichzeitig verhindern sollen. Sie stehen in § 255 des Kapitalanlagegesetzbuchs (KAGB):
- Mindesthaltefrist: Anteile können frühestens zurückgegeben werden, wenn sie 24 Monate lang ununterbrochen gehalten wurden. Das muss die depotführende Bank nachweisen (Absatz 3).
- Rückgabefrist: Die Rückgabe muss mit einer Frist von zwölf Monaten unwiderruflich erklärt werden (Absatz 4). Wer die Erklärung abgegeben hat, kann sie nicht zurückziehen – auch wenn die Preise in diesen zwölf Monaten fallen.
- Feste Termine möglich: Die Anlagebedingungen eines Fonds dürfen vorsehen, dass Anteile nur zu bestimmten Terminen zurückgenommen werden, mindestens aber einmal alle zwölf Monate (Absatz 2).
Beide Fristen können parallel laufen: Wer die Rückgabe nach zwölf Monaten Haltedauer erklärt, kann nach 24 Monaten aussteigen. Ausgezahlt wird nicht der Preis am Tag der Erklärung, sondern der Rücknahmepreis, den der Fonds zum Rückgabetermin ermittelt – die Einzelheiten regeln die Anlagebedingungen des jeweiligen Fonds.
Ausnahme für Altbestände: Wer Anteile schon am 21. Juli 2013 in einem Depot auf den eigenen Namen hatte, darf nach § 346 KAGB ohne diese Fristen zurückgeben, solange es nicht mehr als 30.000 Euro pro Kalenderhalbjahr sind. Für alle später gekauften Anteile gelten die Fristen ohne Ausnahme.
Wenn der Fonds die Rücknahme aussetzt
Reichen Bankguthaben und schnell verfügbare Mittel nicht, um Rückgaben zu bezahlen, muss die Fondsgesellschaft die Rücknahme verweigern und aussetzen. Das schreibt § 257 KAGB vor. Danach läuft ein Stufenplan: Die Gesellschaft muss Immobilien verkaufen; nach zwölf Monaten darf sie dabei bis zu 10 Prozent unter dem festgestellten Wert bleiben, nach 24 Monaten bis zu 20 Prozent. Reicht das Geld auch 36 Monate nach der Aussetzung nicht, wird der Fonds abgewickelt. Kündigt die Gesellschaft die Verwaltung, muss sie nach § 258 KAGB alle Immobilien verkaufen; aus den Erlösen kann sie halbjährlich Abschläge an die Anleger/-innen zahlen.
2026 ist das mehrfach passiert. Die WohnSelect Kapitalverwaltungsgesellschaft hat die Rücknahme beim Fonds WERTGRUND WohnSelect D am 15. Januar 2026 ausgesetzt, nach eigenen Angaben für bis zu 36 Monate (Mitteilung der Gesellschaft). Beim Fonds FOKUS WOHNEN DEUTSCHLAND ruht die Rücknahme seit dem 26. Februar 2026; nach Angaben des Anbieters sind zehn Immobilien zum Verkauf ausgewählt (Mitteilung zur Aussetzung). Den Fonds UBS (D) Euroinvest Immobilien hat die UBS Real Estate GmbH nach einem Bericht der Stiftung Warentest mit Schreiben vom 24. September 2026 gekündigt, nachdem die Rücknahme seit dem 25. März 2026 ausgesetzt war; der Fonds wird abgewickelt.
Für Anleger/-innen heißt eine Aussetzung: Das Geld steckt fest, und eine bereits abgegebene Rückgabeerklärung hilft vorerst nicht weiter.
Neue Liquiditätsregeln: was in den Anlagebedingungen steht
Seit der Umsetzung neuer EU-Vorgaben verlangt § 30a KAGB, dass Fondsgesellschaften für jeden offenen Fonds mindestens zwei Instrumente zur Steuerung der Liquidität auswählen und in die Anlagebedingungen aufnehmen. Bei offenen Immobilienfonds gilt die verlängerte Rückgabefrist bereits als eines davon (§ 255 Absatz 5 KAGB). Welches zweite Instrument ein Fonds gewählt hat, steht in seinen Anlagebedingungen. Die Stiftung Warentest bewertet diese Instrumente in ihrer Untersuchung kritisch: Sie sollen Schließungen verhindern, machen aber nach ihrer Einschätzung Preis und Zeitpunkt des Ausstiegs unsicherer.
Wer Anteile hält, sollte deshalb nicht nur auf den Rücknahmepreis schauen, sondern im aktuellen Verkaufsprospekt und in den Anlagebedingungen nachlesen, welche Regeln für die Rückgabe gelten.
Der Weg über die Börse
Statt an die Fondsgesellschaft lassen sich Anteile grundsätzlich auch über eine Börse an andere Anleger/-innen verkaufen. Dann gelten weder Haltefrist noch Rückgabefrist. Der Haken: Bezahlt wird der Börsenkurs, nicht der Rücknahmepreis. Die Stiftung Warentest weist darauf hin, dass solche Fonds an der Börse selten gehandelt werden und dann meist mit deutlichen Abschlägen. Als Warnsignal nennt sie in ihrer Untersuchung unter anderem eine große Lücke zwischen Börsenkurs und ausgewiesenem Fondsvermögen. Wie groß der Abschlag bei einem bestimmten Fonds ist, zeigt nur ein aktueller Blick auf Kurs und Rücknahmepreis am Verkaufstag.
Ob sich ein schneller Verkauf mit Abschlag lohnt oder das Warten auf den Rückgabetermin, hängt davon ab, wie sich der Rücknahmepreis in den kommenden zwölf Monaten entwickelt – und das weiß heute niemand. Der Rechner unten stellt beide Wege mit deinen eigenen Annahmen gegenüber.
Rechenbeispiel mit offenen Annahmen
Die folgenden Werte sind frei gewählt und beschreiben keinen bestimmten Fonds:
- Kauf am 1. März 2025, 200 Anteile, angenommener Rücknahmepreis heute 50 Euro: Bestand 10.000 Euro.
- Rückgabeerklärung am 26. Oktober 2026. Die Mindesthaltefrist endet am 1. März 2027, die Rückgabefrist am 26. Oktober 2027. Maßgeblich ist der spätere Termin: frühestens 26. Oktober 2027.
- Börsenverkauf sofort mit angenommenem Abschlag von 10 Prozent auf den Rücknahmepreis: 9.000 Euro, also 1.000 Euro weniger – dafür ein Jahr früher. Ob der Rücknahmepreis bis Oktober 2027 steigt, gleich bleibt oder fällt, ist offen. Fällt er um mehr als 10 Prozent, wäre der Börsenverkauf im Rückblick günstiger gewesen.
Ordergebühren und Steuern sind im Beispiel nicht berücksichtigt.
Rechner: Rückgabetermin und Börsenverkauf (Deutschland)
Wofür: Frühester Rückgabetermin für Anteile an einem offenen Immobilienfonds nach deutschem Recht (§ 255 KAGB) und Vergleich mit einem sofortigen Börsenverkauf. Kein amtliches Formular; die Rückgabeerklärung gibst du über deine depotführende Bank ab.
Vereinfachte Berechnung ohne Gewähr. Es werden keine Daten gespeichert oder übertragen. Nicht berücksichtigt: feste Rücknahmetermine laut Anlagebedingungen, ausgesetzte Rücknahmen, Liquiditätsinstrumente, Gebühren und Steuern. Der tatsächliche Auszahlungsbetrag richtet sich nach dem Rücknahmepreis am Rückgabetermin.
Der Rechner rechnet nur die gesetzlichen Mindestfristen. Hat der Fonds die Rücknahme ausgesetzt, gibt es bis zur Wiederaufnahme keinen Rückgabetermin über die Gesellschaft.
Steuern beim Verkauf
Erträge aus Immobilienfonds sind in Deutschland nach § 20 Absatz 3 Investmentsteuergesetz teilweise steuerfrei: bei Immobilienfonds zu 60 Prozent, bei Auslands-Immobilienfonds zu 80 Prozent. Das gilt auch für Gewinne aus Rückgabe oder Börsenverkauf. Welche Quote für deinen Fonds gilt, steht im Verkaufsprospekt und auf der Steuerbescheinigung der Bank.
Unser Fazit
Die Bundesbank-Zahlen sind eindeutig: Bei offenen Immobilienfonds überwiegen seit 2024 die Rückgaben, und 2026 hat sich daran nichts geändert. Die gesetzlichen Fristen schützen die verbleibenden Anleger/-innen vor Notverkäufen, verlangen aber Geduld und eine Entscheidung mindestens ein Jahr im Voraus. Wer Anteile hält, sollte deshalb jetzt die Anlagebedingungen lesen, Kaufdatum und Fristen klären und prüfen, ob der Fonds noch Anteile zurücknimmt. Ob Warten, Rückgabe oder Börsenverkauf sinnvoller ist, hängt vom einzelnen Fonds, vom Abschlag und von der persönlichen Lage ab – eine allgemeine Empfehlung geben wir nicht. Wertentwicklungen der Vergangenheit sind kein verlässlicher Hinweis auf die Zukunft; auch Immobilienfonds können an Wert verlieren.
Wo finde ich was?
- Ist ein Fonds in Deutschland zum Vertrieb zugelassen? Investmentfonds-Datenbank der BaFin (Suche nach Name, ISIN, Verwaltungsgesellschaft oder Verwahrstelle).
- Hat die Fondsgesellschaft eine Erlaubnis? Unternehmensdatenbank der BaFin.
- Marktzahlen zu Fonds in Deutschland: Investmentfondsstatistik der Deutschen Bundesbank.
- Fristen und Aussetzung im Gesetz: § 255, § 257 und § 346 KAGB.
- Rücknahmepreis, Aussetzungen, Anlagebedingungen: Website der jeweiligen Fondsgesellschaft und Verkaufsprospekt.
Portal-Check: Investmentfonds-Datenbank der BaFin
Wer betreibt sie? Die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), die deutsche Finanzaufsicht. Sie entstand am 1. Mai 2002 durch Zusammenlegung von drei früheren Aufsichtsämtern. Wovon lebt sie? Nicht aus dem Bundeshaushalt, sondern aus Gebühren, gesonderten Erstattungen und vor allem einer Umlage, die die beaufsichtigten Unternehmen zahlen (nach Angaben der BaFin). Was kann sie? Fonds nach Name, ISIN, Verwaltungsgesellschaft oder Verwahrstelle finden und nach vertriebsberechtigten Fonds filtern. Alternativen: die Websites der Fondsgesellschaften (aktuelle Preise, Mitteilungen zu Aussetzungen, Anlagebedingungen) und die Investmentfondsstatistik der Bundesbank für Marktdaten.
Redaktionsurteil: ★★★★☆ (4 von 5). Vier Sterne, weil die Datenbank amtlich, kostenlos und werbefrei ist und eindeutig zeigt, wer einen Fonds verwaltet. Nicht fünf Sterne, weil sie keine Rücknahmepreise, keine Liquiditätskennzahlen und keine Hinweise auf ausgesetzte Rücknahmen bündelt – dafür müssen Anleger/-innen weiter auf die Seiten der Gesellschaften. Kriterien: Trägerschaft, Kosten, Verständlichkeit, Nutzen für die Ausstiegsentscheidung.
Häufige Fragen
Kann ich meine Rückgabeerklärung zurücknehmen, wenn der Preis steigt?
Nein. Nach § 255 Absatz 4 KAGB ist die Rückgabeerklärung unwiderruflich. Wer sie abgibt, ist an den Rückgabetermin gebunden.
Was passiert mit meiner Rückgabeerklärung, wenn der Fonds die Rücknahme aussetzt?
Solange die Rücknahme ausgesetzt ist, nimmt die Gesellschaft keine Anteile zurück. Wie mit bereits abgegebenen Erklärungen verfahren wird, regeln Gesetz und Anlagebedingungen; die Stiftung Warentest weist darauf hin, dass es hier Probleme geben kann. Im Zweifel bei der Fondsgesellschaft oder der depotführenden Bank nachfragen.
Gelten die Fristen auch für Anteile, die ich vor 2013 gekauft habe?
Für Anteile, die am 21. Juli 2013 in einem Depot auf deinen Namen lagen, gilt eine Ausnahme: Bis 30.000 Euro pro Kalenderhalbjahr kannst du ohne Halte- und Rückgabefrist zurückgeben (§ 346 KAGB). Für den Teil darüber und für später gekaufte Anteile gelten die Fristen.