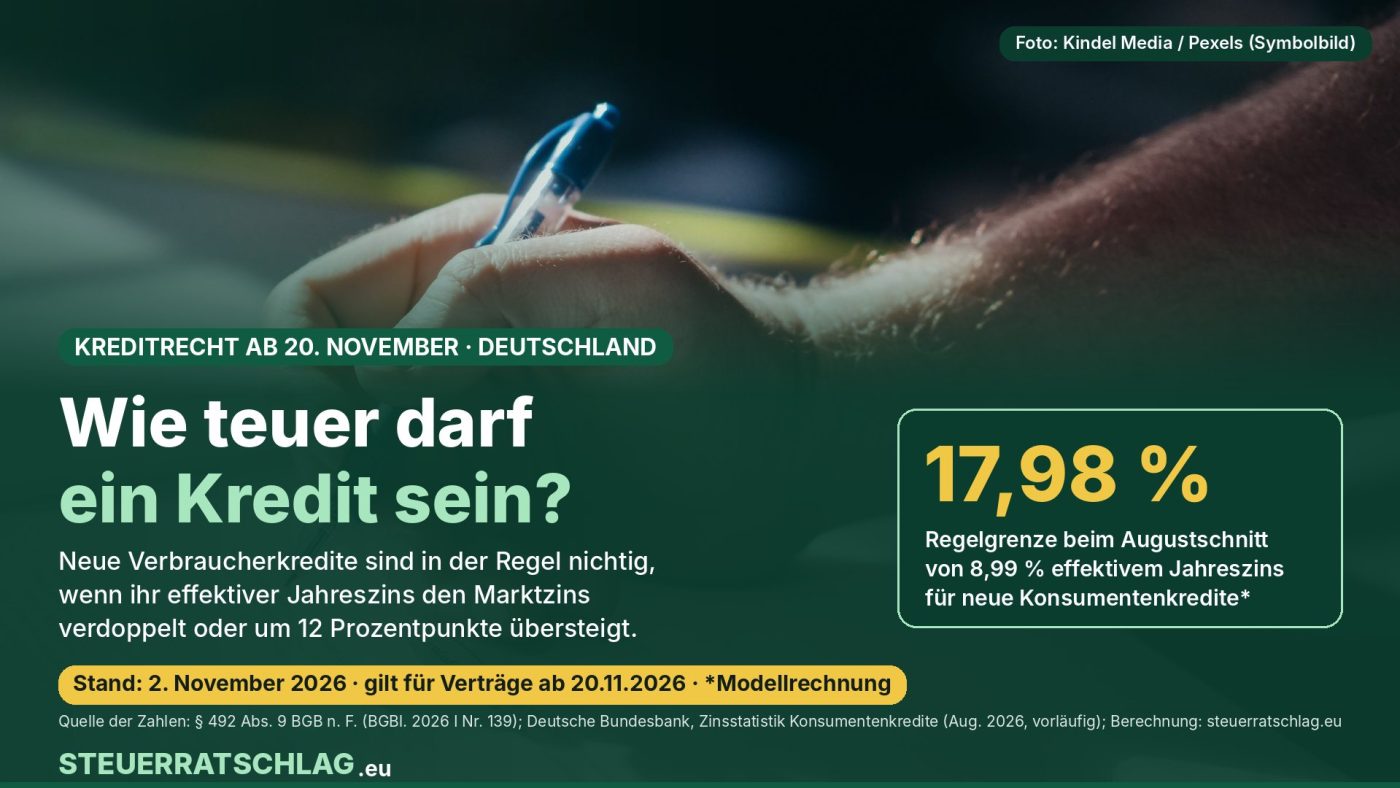
Der neue § 492 Absatz 9 im Bürgerlichen Gesetzbuch schreibt die Grenze für überteuerte Verbraucherkredite erstmals ins Gesetz – beim aktuellen Durchschnittszins läge sie rechnerisch bei 17,98 Prozent. Dazu kommen ein Kopplungsverbot und das Aus für vorangekreuzte Kästchen. Stand: 2. November 2026.
Wie teuer darf ein Ratenkredit sein, bevor er unwirksam ist? Bislang beantworteten das in Deutschland allein die Gerichte, gestützt auf das Verbot sittenwidriger Geschäfte. Ab dem 20. November 2026 steht die Antwort für neue Verbraucherkredite im Gesetz – samt einer Schwelle, ab der ein Vertrag in der Regel nichtig ist. Für Kreditnehmer/-innen, die gerade Angebote vergleichen, ist das eine Messlatte, die sich selbst nachrechnen lässt.
Was der neue § 492 Absatz 9 BGB regelt
Die Vorschrift steht im Gesetz zur Umsetzung der Richtlinie (EU) 2023/2225 über Verbraucherkreditverträge, verkündet am 18. Mai 2026 im Bundesgesetzblatt (BGBl. 2026 I Nr. 139). Nach dessen Artikel 16 tritt es im Wesentlichen am 20. November 2026 in Kraft. Der Wortlaut: Ein auffälliges Missverhältnis „liegt in der Regel vor, wenn der vertragliche effektive Jahreszinssatz diesen marktüblichen effektiven Jahreszinssatz um 100 Prozent oder um zwölf Prozentpunkte überschreitet“. Nichtig sind dann auch die dafür bestellten Sicherheiten.
Neu ist die Schwelle nicht. Laut Begründung des Regierungsentwurfs (Bundestags-Drucksache 21/1851) kodifiziert sie die Rechtsprechung des Bundesgerichtshofs, grundlegend das Urteil vom 13. März 1990 (Aktenzeichen XI ZR 252/89). Neu ist zweierlei: Es kommt nur noch auf objektive Merkmale an – subjektive Voraussetzungen wie beim Wucher nach § 138 BGB wurden ausdrücklich nicht übernommen. Das „in der Regel“ soll laut Begründung eine schematische Anwendung vermeiden.
Maßgeblich ist der effektive Jahreszins nach § 16 der Preisangabenverordnung, in den neben den Zinsen sämtliche Kosten des Kredits einfließen. Der Sollzins, also der reine Vertragszins ohne Nebenkosten, ist nicht der richtige Vergleichswert.
Was das in Zahlen heißt
Den „marktüblichen“ Zins definiert das Gesetz nicht. Eine Größenordnung liefert die Zinsstatistik der Deutschen Bundesbank für Konsumentenkredite: Neu vergebene Konsumentenkredite kosteten im August 2026 im Schnitt 8,99 Prozent effektiven Jahreszins einschließlich Kosten (Datenstand 1. Oktober 2026, vorläufig). Die Septemberwerte will die Bundesbank nach eigenen Angaben voraussichtlich am 2. November 2026 veröffentlichen. Mit diesem Durchschnitt als Vergleichswert ergeben sich folgende Grenzen; ein Gericht kann für „vergleichbare Darlehen“ einen anderen Marktzins ansetzen.
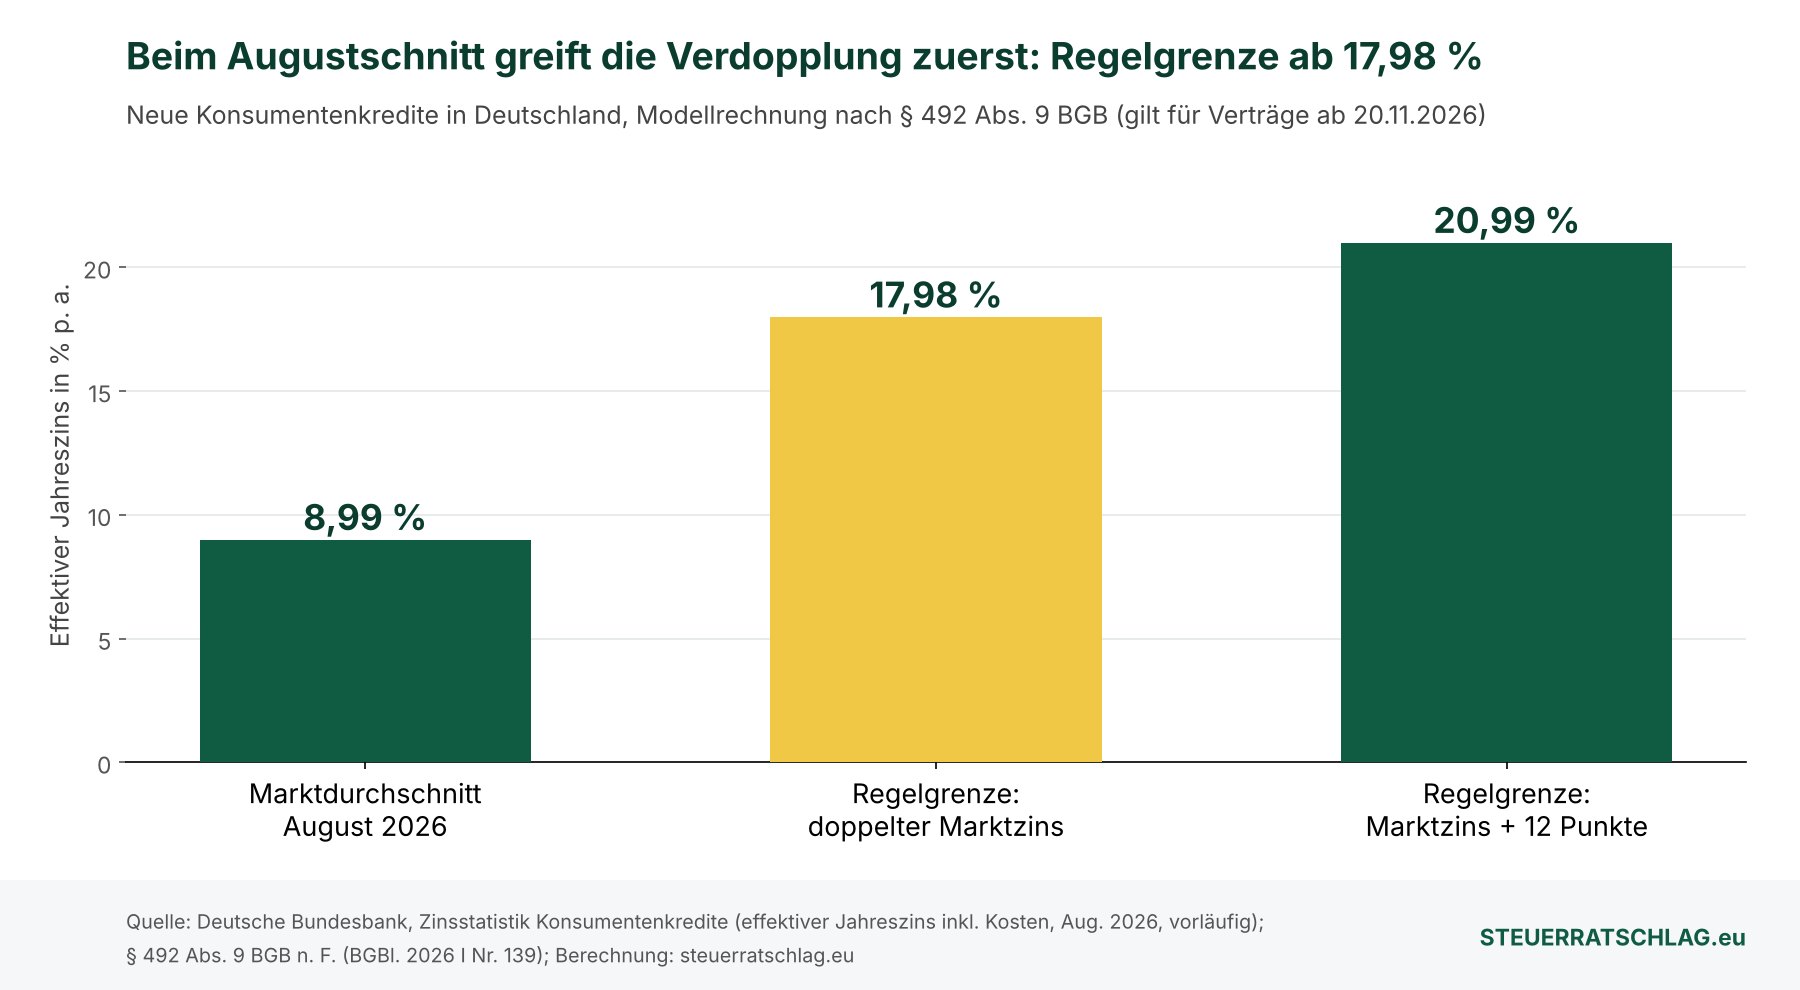
Weil schon eine der beiden Überschreitungen genügt, greift jeweils die niedrigere Schwelle. Unterhalb von 12 Prozent Marktzins ist das die Verdopplung, darüber der Aufschlag von 12 Prozentpunkten:
| Marktüblicher effektiver Jahreszins | Verdopplung | plus 12 Punkte | Regelgrenze ab |
|---|---|---|---|
| 5,00 % | 10,00 % | 17,00 % | 10,00 % |
| 8,99 % (Bundesbank-Schnitt Aug. 2026) | 17,98 % | 20,99 % | 17,98 % |
| 12,00 % | 24,00 % | 24,00 % | 24,00 % |
| 15,00 % | 30,00 % | 27,00 % | 27,00 % |
Quelle: § 492 Abs. 9 BGB in der ab 20.11.2026 geltenden Fassung (BGBl. 2026 I Nr. 139); Durchschnittswert: Deutsche Bundesbank; Berechnung: steuerratschlag.eu. Modellrechnung, die Einzelfallbewertung durch Gerichte bleibt vorbehalten.
Was der Unterschied im Geldbeutel ausmacht, zeigt ein Rechenbeispiel mit offenen Annahmen: 10.000 Euro, 60 gleiche Monatsraten, keine weiteren Kosten außerhalb des effektiven Jahreszinses. Bei 8,99 Prozent beträgt die Rate rund 205,84 Euro, die Kreditkosten summieren sich auf rund 2.350 Euro. Bei 17,98 Prozent steigt die Rate auf rund 246,64 Euro, die Kosten auf rund 4.799 Euro – also gut doppelt so viel.
Was sich beim Abschluss außerdem ändert
Für Kredite ohne Immobilienbezug bringt dasselbe Gesetz weitere Regeln:
- Kopplungsverbot: Der Kreditgeber darf den Vertrag nach dem neuen § 492a BGB nicht davon abhängig machen, dass du weitere Finanzprodukte kaufst. Laut Begründung erfasst das neben Restschuldversicherungen alle gesonderten Finanzprodukte. Verbotene Koppelgeschäfte sind nichtig, der Kredit bleibt wirksam.
- Keine vorangekreuzten Kästchen: Ein Häkchen, das der Anbieter voreingestellt hat, reicht für den Vertragsschluss nicht (§ 492 Absatz 1a). Das gilt auch für Zusatzleistungen.
- Kein Kredit ohne Anforderung: Für Geld, das du weder angefordert noch ausdrücklich angenommen hast, entsteht grundsätzlich kein Anspruch gegen dich (§ 492 Absatz 8, mit Ausnahmen etwa bei erkennbaren Irrläufern).
- Absage mit Hinweis: Lehnt der Kreditgeber nach der Kreditwürdigkeitsprüfung ab, muss er das unverzüglich mitteilen und gegebenenfalls auf Schuldnerberatungsdienste verweisen (§ 505a).
Für bestehende Verträge ändert sich daran nichts. Nach der Übergangsregel in Artikel 229 § 71 des Einführungsgesetzes zum BGB bleibt für Kredite, die vor dem 20. November 2026 bestanden, das alte Recht maßgeblich.
Unser Fazit
Die neue Regel macht eine Grenze sichtbar, die bisher vor allem Jurist/-innen kannten. Bei Angeboten nahe dem Durchschnitt von 8,99 Prozent liegt sie weit entfernt; relevant wird sie bei sehr teuren Angeboten, deren Gebühren den effektiven Jahreszins treiben. Beim Vergleich zählen der effektive Jahreszins und die Gesamtkosten in Euro. Ob ein Vertrag nichtig ist, entscheidet im Streitfall ein Gericht.
Portal-Check: Die Datenbank meine-schulden.de betreibt die Bundesarbeitsgemeinschaft Schuldnerberatung e.V. (BAG-SB), ein gemeinnütziger Verein mit Sitz in Berlin, gegründet 1986. Finanziert wird das Angebot nach eigenen Angaben durch Förderung von Bundesministerien. Ein Startdatum der Website nennt er nicht. Eine Alternative sind die Beratungsangebote der Verbraucherzentralen. Redaktionsurteil: ★★★★☆ (4 von 5) – nicht kommerziell, öffentlich gefördert und mit Filter für kostenfreie Stellen; einen Stern Abzug gibt es, weil der Betreiber selbst keine Gewähr für Vollständigkeit und Aktualität übernimmt und die Kostenfreiheit je Stelle geprüft werden muss.
Häufige Fragen
Gilt die neue Grenze für meinen laufenden Kredit?
Nein. Für Verträge, die vor dem 20. November 2026 bestanden, gilt das bisherige Recht weiter. Überhöhte Zinsen prüfen Gerichte dort weiter nach § 138 BGB.
Was ist der „marktübliche“ Zins?
Das Gesetz definiert ihn nicht. Gemeint ist der Zins für vergleichbare Darlehen zum Zeitpunkt der Zinsvereinbarung. Die Bundesbank-Durchschnitte sind ein Anhaltspunkt für die Größenordnung, aber keine verbindliche Grenze.
Gilt die Regel auch für Ratenkäufe beim Händler?
Nach dem neuen § 506 Absatz 1 BGB gelten die Vorschriften für Allgemein-Verbraucherdarlehen – darunter § 492 – entsprechend auch für Zahlungsaufschübe und sonstige Finanzierungshilfen, soweit keine der dort genannten Ausnahmen greift.