Das Altersvorsorgereformgesetz ist im Bundesgesetzblatt verkündet. Was für neue Verträge und für bestehende Wohn-Riester-Verträge gilt, mit Zulagenrechner. Stand: 1. November 2026.
Wer in Deutschland ein Haus oder eine Wohnung kaufen, bauen oder abbezahlen will, konnte dafür bisher Wohn-Riester nutzen. Mit dem Altersvorsorgereformgesetz wird die staatlich geförderte private Altersvorsorge neu geregelt, und die sogenannte Eigenheimrente bleibt Teil davon. Die Zulagen werden vereinfacht, Selbstständige können erstmals mitmachen, und die Besteuerung im Alter soll schneller abgeschlossen sein. Für Eigentümer/-innen mit laufendem Vertrag stellt sich zudem eine Entscheidung: alte Regeln behalten oder die neuen wählen. Dieser Beitrag ordnet ein, was im Gesetzestext steht, rechnet Beispiele durch und zeigt, was offen bleibt.
Was beschlossen ist und was offen bleibt
Nach dem Gesetzesbeschluss in der Bundesrats-Drucksache 206/26 hat der Bundestag das Gesetz am 27. März 2026 verabschiedet. Das Gesetz zur Reform der steuerlich geförderten privaten Altersvorsorge (Altersvorsorgereformgesetz) wurde am 26. Mai 2026 ausgefertigt und am 29. Mai 2026 im Bundesgesetzblatt 2026 I Nr. 156 verkündet. Nach Angaben des Verbands der Privaten Bausparkassen gelten die vereinfachten Zulagen für die Eigenheimrente ab Anfang 2027. Auch die Landesbausparkassen nennen in ihrer Mitteilung vom 14. Juli 2026 den Januar 2027 als Start. Beide Angaben stammen von Anbietern und Verbänden, die selbst Bausparverträge vertreiben.
Welche Vorschrift genau zu welchem Datum in Kraft tritt, regelt der Inkrafttretensartikel des Gesetzes. Den haben wir für diesen Beitrag nicht ausgewertet. Ausdrücklich mit dem Beitragsjahr 2027 verknüpft ist im Gesetzesbeschluss der Mindesteigenbeitrag von 120 Euro. Wer eine Entscheidung treffen will, sollte deshalb den verkündeten Gesetzestext und die Unterlagen seines Anbieters heranziehen.
Die Zulage: 50, 25 und 100 Prozent
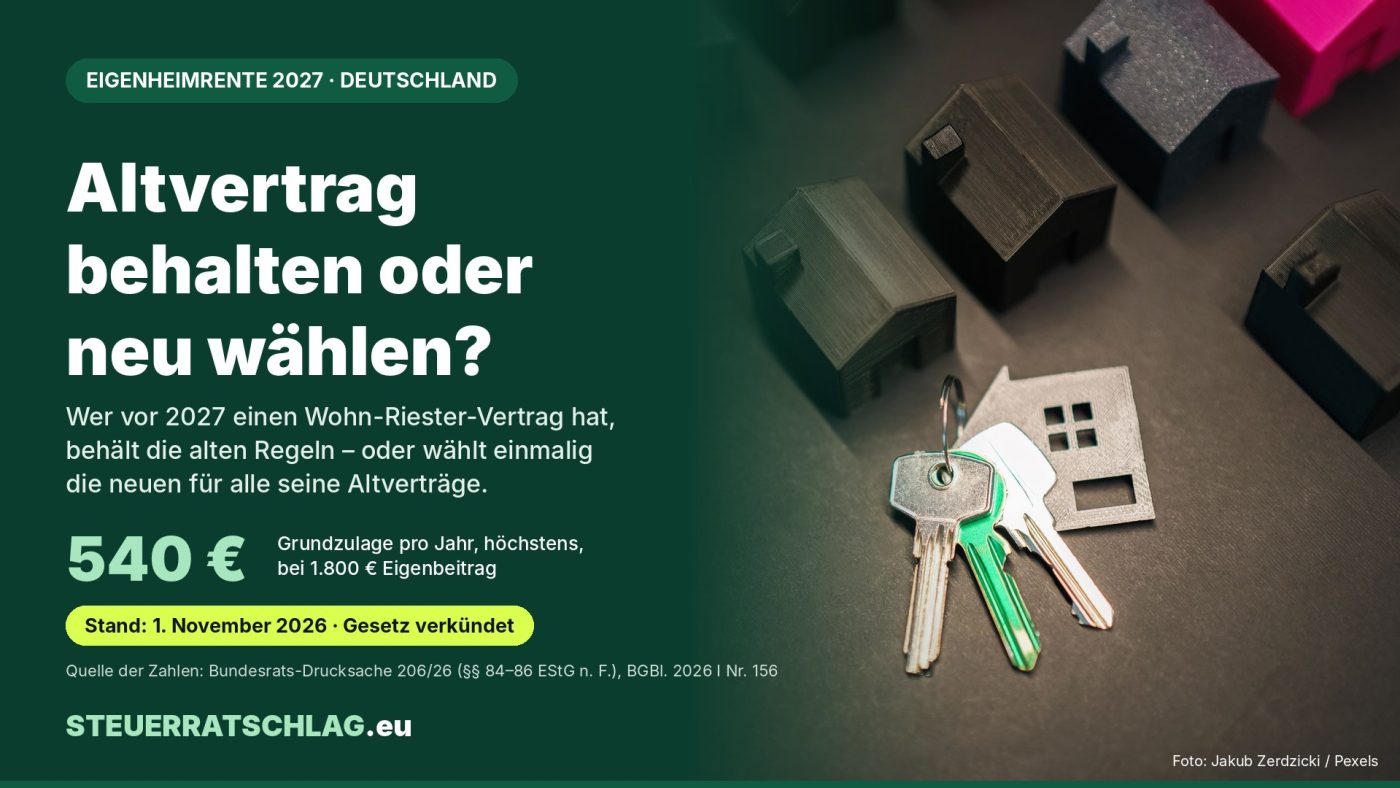
Die Grundzulage richtet sich nach dem Eigenbeitrag im Jahr. Laut § 84 EStG in der neuen Fassung gibt es 50 Prozent der Beiträge bis 360 Euro und 25 Prozent der Beiträge zwischen 360,01 und 1.800 Euro. Mittelbar Zulageberechtigte, also Ehepartner/-innen ohne eigenen Anspruch, erhalten höchstens 175 Euro Grundzulage. Wer zu Jahresbeginn noch nicht 25 Jahre alt ist, bekommt die Grundzulage einmalig um 200 Euro erhöht. Die Kinderzulage beträgt nach § 85 EStG 100 Prozent der Beiträge bis 1.800 Euro, höchstens 300 Euro je Kind mit Kindergeldanspruch. Neu ist die Untergrenze: Ab dem Beitragsjahr 2027 gibt es Grund- und Kinderzulage nur, wenn mindestens 120 Euro Eigenbeitrag geleistet werden (§ 86 EStG).
| Eigenbeitrag pro Jahr | Grundzulage | Zulage in % des Eigenbeitrags | Eigenbeitrag plus Grundzulage |
|---|---|---|---|
| 120 Euro | 60 Euro | 50,0 % | 180 Euro |
| 360 Euro | 180 Euro | 50,0 % | 540 Euro |
| 720 Euro | 270 Euro | 37,5 % | 990 Euro |
| 1.080 Euro | 360 Euro | 33,3 % | 1.440 Euro |
| 1.440 Euro | 450 Euro | 31,2 % | 1.890 Euro |
| 1.800 Euro | 540 Euro | 30,0 % | 2.340 Euro |
Berechnung: STEUERRATSCHLAG.eu nach § 84 EStG n. F. laut Bundesrats-Drucksache 206/26 (Stand 1. November 2026). Ohne Kinderzulage und ohne den einmaligen Zuschlag von 200 Euro. Modellrechnung, keine Prognose.
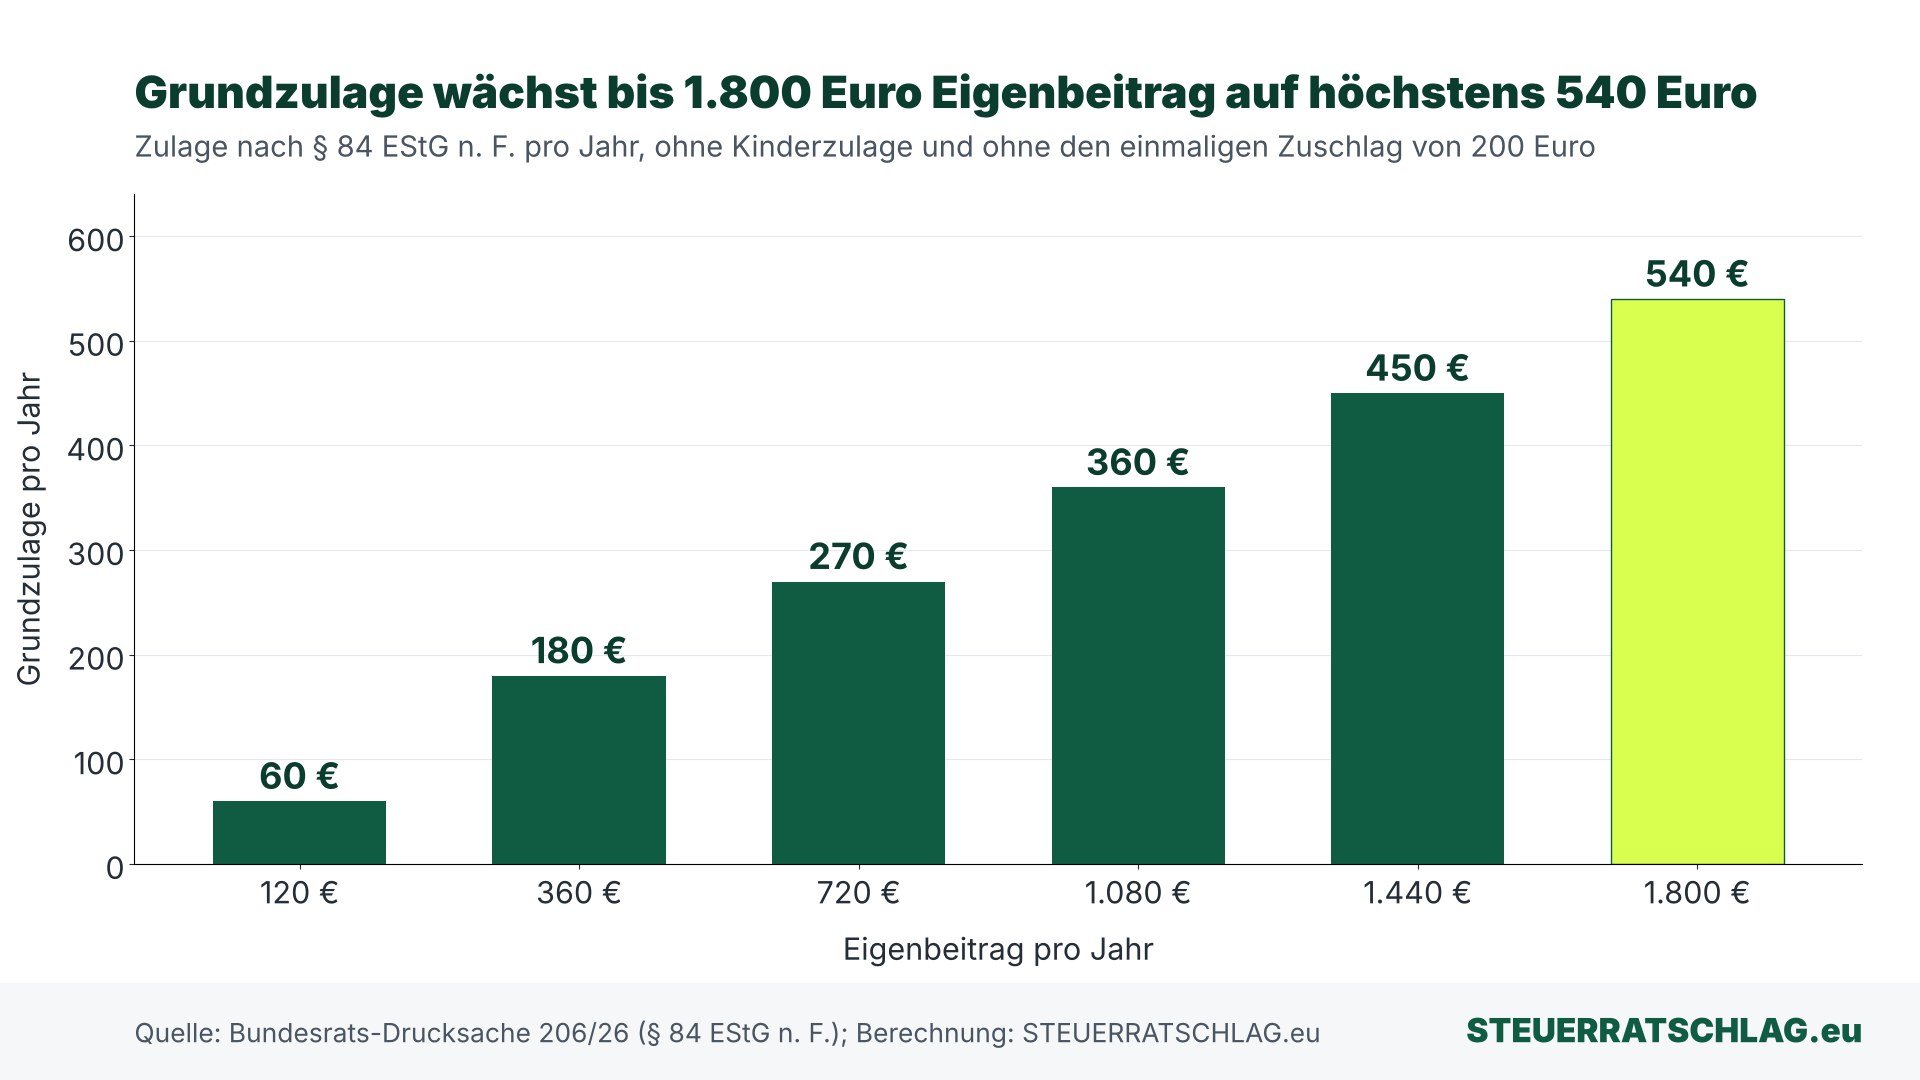
Die Grafik zeigt: Bis 360 Euro Eigenbeitrag legt der Staat nach dem Gesetzestext 50 Cent je Euro dazu, danach nur noch 25 Cent. Die Zulagenquote sinkt deshalb von 50 auf 30 Prozent. Wer mehr als 1.800 Euro einzahlt, bekommt für den darüber liegenden Teil keine zusätzliche Grundzulage.
Rechenbeispiele für Deutschland
| Fall | Grundzulage | Kinderzulage | Zulagen gesamt | Eigenbeitrag plus Zulagen |
|---|---|---|---|---|
| Paar, zwei Kinder, beide 1.800 Euro Eigenbeitrag | 2 × 540 = 1.080 Euro | 2 × 300 = 600 Euro | 1.680 Euro | 5.280 Euro |
| Elternteil, ein Kind, 300 Euro Eigenbeitrag | 150 Euro | 300 Euro | 450 Euro | 750 Euro |
| 24-Jährige/-r, 360 Euro Eigenbeitrag, erstes Jahr | 180 Euro + 200 Euro Zuschlag | 0 Euro | 380 Euro | 740 Euro |
| Selbstständige/-r, 720 Euro Eigenbeitrag | 270 Euro | 0 Euro | 270 Euro | 990 Euro |
Berechnung: STEUERRATSCHLAG.eu nach §§ 84 und 85 EStG n. F. Annahmen: Mindesteigenbeitrag von 120 Euro erfüllt, Zulage ordnungsgemäß beantragt, Kindergeldanspruch besteht, Kinderzulage je Kind nur einmal, ohne Vertragskosten. Das erste Beispiel stimmt mit dem Familienbeispiel des Verbands der Privaten Bausparkassen überein. Keine Zusage.
Wichtig für die Einordnung: Die Zulage ist kein Gewinn, sondern ein Zuschuss zu einem Vertrag, der Kosten verursacht und das Geld bindet. Die Kosten der Anbieter sind in keiner Zeile enthalten. Wer Beiträge einzahlt, kann sie nach § 10a EStG zusammen mit der Zulage als Sonderausgaben geltend machen, nach dem Gesetzesbeschluss bis zu 1.800 Euro zuzüglich der Zulage. Wie viel das bringt, hängt vom persönlichen Steuersatz ab; die spätere Leistung wird besteuert.
Neu ist auch der Personenkreis. Nach § 10a Abs. 1 EStG in der neuen Fassung können Steuerpflichtige unter 67 Jahren mit Einkünften aus Gewerbebetrieb oder aus selbstständiger Arbeit nach § 18 Abs. 1 Nr. 1 bis 3 EStG begünstigt sein, wenn sie für das Beitragsjahr eine Steuererklärung abgeben. Eine zweite Gruppe sind Pflichtmitglieder in einer berufsständischen Versorgungseinrichtung. Für beide Gruppen verlangt der Gesetzestext eine Einwilligung gegenüber der zentralen Stelle.
Wohneigentum: Entnahme und Wohnförderkonto
Beim Eigenheim kommt es auf die Entnahme an. Nach der Neufassung von § 92a EStG kann vor Beginn der Auszahlungsphase ein „Altersvorsorge-Eigenheimbetrag“ entnommen werden: für den Kauf oder Bau einer selbst genutzten Immobilie, die Tilgung eines dafür aufgenommenen Darlehens, den Erwerb von Pflichtanteilen an einer Wohnungsgenossenschaft sowie für Umbau zur Barrierereduzierung oder energetische Maßnahmen. Für das aufgewendete Kapital gilt laut Gesetzesbeschluss ein Mindestbetrag von 3.000 Euro, und die Eigentümer/-innen müssen bestätigen, dass sie für dieselben Kosten keine andere steuerliche Förderung beanspruchen. Das geltende § 92a EStG nennt zusätzlich Mindestbeträge für Umbau und Sanierung von 6.000 beziehungsweise 20.000 Euro; ob sich diese Beträge geändert haben, haben wir nicht geprüft.
Das entnommene Kapital und die darauf entfallenden Zulagen werden im Wohnförderkonto erfasst. Hier unterscheiden sich altes und neues Recht deutlich.
| Merkmal | Bisher (geltendes Recht) | Neu (Gesetzesbeschluss) |
|---|---|---|
| Abbau des Kontos im Alter | Jährlicher Verminderungsbetrag: Kontostand geteilt durch die Jahre bis zum Alter von 85 | Stand am 1. Januar des Jahres nach Beginn der Auszahlungsphase, verteilt auf fünf Jahre |
| Jährliche Erhöhung des Kontos | 2 Prozent je Beitragsjahr bis zum Beginn der Auszahlungsphase | Im ausgewerteten Teil des Gesetzesbeschlusses nicht bestätigt |
| Aufgabe der Selbstnutzung | Konto wird aufgelöst, Betrag gilt als Leistung aus dem Vertrag | Gleiche Folge; Ausnahmen unter anderem bei Reinvestition, Übertragung an Ehepartner/-in, Krankheit oder Pflege, Wiedereinzug binnen fünf Jahren |
Quellen: § 92a EStG (geltende Fassung) und Bundesrats-Drucksache 206/26, Artikel 3 Nr. 9 (Seiten 9 bis 12). Stand 1. November 2026. Zur Verzinsung im neuen Recht liegt der Redaktion keine bestätigte Angabe vor.
Der Verband der Privaten Bausparkassen sieht darin einen Vorteil: Nach seinen Angaben ist die Besteuerung im Alter nach fünf Jahren abgeschlossen, danach bestehe kein steuerlicher Bezug mehr zur Immobilie. Das ist die Darstellung einer Branchenvertretung. Entscheidend für den Einzelfall bleibt, wie hoch das Wohnförderkonto zu Beginn der Auszahlungsphase ist und was in dieser Zeit mit der Immobilie geschieht.
Bestandsverträge: behalten oder neu wählen?
Wer bereits einen Wohn-Riester-Vertrag hat, muss nach dem Gesetzesbeschluss nichts ändern. Nach der Übergangsvorschrift in § 52 Abs. 50a EStG, die die Drucksache 206/26 auf den Seiten 3 und 4 abbildet, gilt für Verträge, die vor dem 1. Januar 2027 abgeschlossen wurden, bis zum Beginn der Auszahlungsphase weiter das bisherige Recht. Zugleich können Zulageberechtigte unwiderruflich erklären, dass für alle ihre Bestandsverträge die neuen Regeln gelten sollen. Die Wirkung beginnt mit dem Beitragsjahr, in dem die Erklärung beim Anbieter eingeht. Für Verträge, die nach dem 31. Dezember 2026 abgeschlossen werden, gilt ohnehin das neue Recht.
Eine Empfehlung für eine der beiden Wege ist damit nicht verbunden. Die Folgen hängen von Vertragsstand, Kosten, Familienlage und Laufzeit ab, und die Wahl lässt sich nicht widerrufen. Vor einer Erklärung lohnt ein Blick in die Unterlagen und eine Rückfrage beim Anbieter oder bei einer unabhängigen Beratungsstelle.
Rechner: Wie hoch ist deine Zulage?
Der Rechner gilt für Deutschland und rechnet die Zulagen nach den Regeln des Gesetzesbeschlusses (§§ 84 bis 86 EStG n. F.). Er ersetzt keinen Zulageantrag und kein Formular. Trag deinen Eigenbeitrag pro Jahr, die Zahl der Kinder mit Kindergeldanspruch und gegebenenfalls den Zuschlag für unter 25-Jährige ein. Die vorausgefüllten Werte sind Beispiele.
Rechner Deutschland · Zulage Eigenheimrente ab 2027 · kein Formular
Vereinfachte Modellrechnung ohne Gewähr für eine Person. Annahmen: Zulage ordnungsgemäß beantragt, Mindesteigenbeitrag von 120 Euro erfüllt, Beitrag über 1.800 Euro wird für die Zulage nicht berücksichtigt, Kinderzulage je Kind nur einmal je Familie, ohne Vertragskosten und ohne Steuerwirkung. Maßgeblich sind das verkündete Gesetz und der Zulagenbescheid. Es werden keine Eingaben gespeichert oder übertragen. Keine Steuer-, Rechts- oder Finanzberatung.
Unser Fazit
Der Gesetzestext macht die Zulage übersichtlicher: zwei Stufen für die Grundzulage, eine Kinderzulage mit Obergrenze und eine Mindestgrenze von 120 Euro. Für Eigentümer/-innen ist besonders die kürzere Besteuerungsphase des Wohnförderkontos bemerkenswert, für Selbstständige der neue Zugang zur Förderung. Ob sich ein Vertrag lohnt, lässt sich aus der Zulage allein nicht ablesen, denn Kosten, Bindung des Kapitals, Zinsen im Darlehen und persönliche Steuern spielen hinein. Auch die genauen Startdaten einzelner Regeln sollten Interessierte im verkündeten Gesetz und beim Anbieter prüfen. Eine Empfehlung für oder gegen einen Vertrag ist damit nicht verbunden.
Wo finde ich was?
- Verkündetes Gesetz: Bundesgesetzblatt 2026 I Nr. 156 (Altersvorsorgereformgesetz).
- Gesetzesbeschluss mit Paragrafen: Bundesrats-Drucksache 206/26.
- Geltendes Recht zur Wohneigentum-Entnahme: § 92a EStG bei Gesetze im Internet.
- Unabhängige Beratung: Verbraucherzentrale: Riester-Reform und Altersvorsorgedepot.
Portal-Check
Häufige Fragen
Was gilt für meinen bestehenden Wohn-Riester-Vertrag?
Nach dem Gesetzesbeschluss gilt für Verträge, die vor dem 1. Januar 2027 abgeschlossen wurden, bis zum Beginn der Auszahlungsphase das bisherige Recht. Alternativ kann unwiderruflich erklärt werden, dass für alle Bestandsverträge die neuen Regeln gelten.
Wie viel Zulage bekommt eine Familie mit zwei Kindern?
Nach unserer Modellrechnung 1.680 Euro im Jahr, wenn beide Eltern jeweils 1.800 Euro einzahlen und für beide Kinder Kindergeld besteht: 2 × 540 Euro Grundzulage plus 2 × 300 Euro Kinderzulage. Das ist kein Anspruch ohne Antrag.
Ab welchem Betrag kann ich Kapital fürs Eigenheim entnehmen?
Nach dem Gesetzesbeschluss ab 3.000 Euro für Kauf, Bau oder Darlehenstilgung. Zusätzlich muss bestätigt werden, dass für dieselben Kosten keine andere steuerliche Förderung genutzt wird.
Können Selbstständige die Eigenheimrente nutzen?
Nach § 10a EStG in der neuen Fassung können Steuerpflichtige unter 67 Jahren mit Einkünften aus Gewerbebetrieb oder bestimmter selbstständiger Arbeit begünstigt sein, wenn sie eine Steuererklärung abgeben und die vorgesehene Einwilligung erteilen.