Ein E-Auto aus China kann im Kaufpreis günstig sein und in der Vollkasko trotzdem viel kosten. Was hinter den Spannen steckt, welche Stellschrauben es gibt und warum der 30. November wichtig ist. Stand: 1. November 2026.
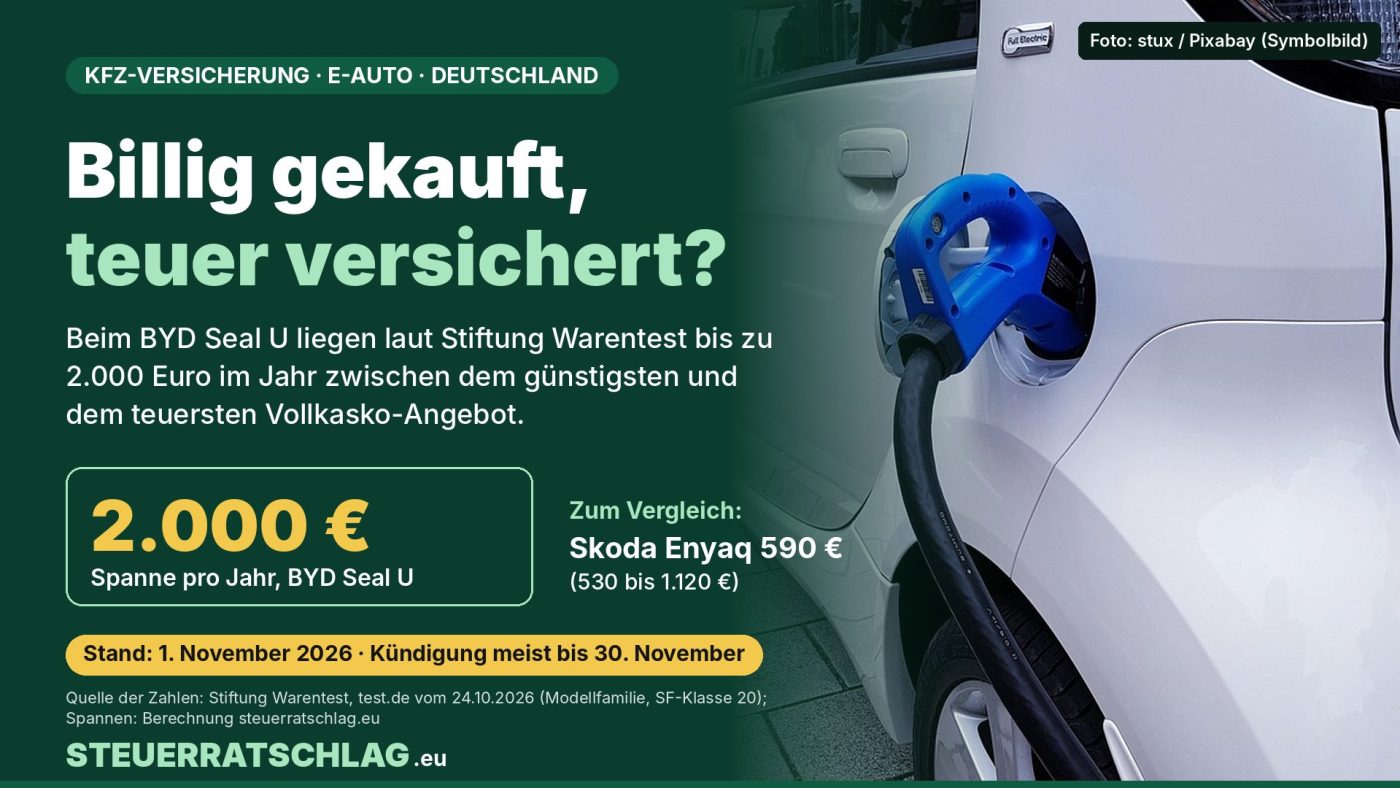
Elektroautos gelten im Unterhalt oft als günstig: kein Ölwechsel, weniger Verschleißteile, Strom statt Benzin. Bei der Versicherung kann die Rechnung anders ausfallen. Die Stiftung Warentest hat für ihren Kfz-Versicherungsvergleich vom 24. Oktober 2026 auch Vollkasko-Beiträge für Elektroautos berechnet. Das Ergebnis: Beim BYD Seal U, einem Elektro-SUV des chinesischen Herstellers BYD, reichen die Jahresbeiträge je nach Versicherer von mindestens 900 bis zu 2.900 Euro. Für einen ähnlich ausgestatteten Skoda Enyaq liegt die Spanne bei 530 bis 1.120 Euro. Für Käufer/-innen heißt das: Wer ein E-Auto vor allem wegen des Preises auswählt, sollte die Versicherung vor dem Kauf mitrechnen – und wer schon eines fährt, kann bis Ende November vergleichen.
Was die Stiftung Warentest berechnet hat
Grundlage ist eine Modellfamilie in der Schadenfreiheitsklasse (SF-Klasse) 20 – also mit langem schadenfreiem Verlauf. Insgesamt hat die Stiftung nach eigenen Angaben 157 Tarife von 66 Versicherern ausgewertet; für E-Autos flossen zusätzlich Daten zu 49 leistungsstarken Tarifen ein. Die Stiftung bezeichnet ihre Berechnungen ausdrücklich als Momentaufnahme: Je nach Wohnort, Fahrzeugtyp und eigener SF-Klasse können die Beiträge abweichen.
Auffällig ist weniger der Abstand zwischen den beiden Modellen als die Spanne innerhalb eines Modells. Beim BYD Seal U liegen zwischen günstigstem und teuerstem Angebot 2.000 Euro im Jahr, der teuerste Tarif kostet gut das Dreifache des günstigsten. Beim Skoda Enyaq beträgt der Abstand 590 Euro, das teuerste Angebot kostet gut das Doppelte. Diese Differenzen hat die Redaktion aus den Warentest-Werten berechnet.
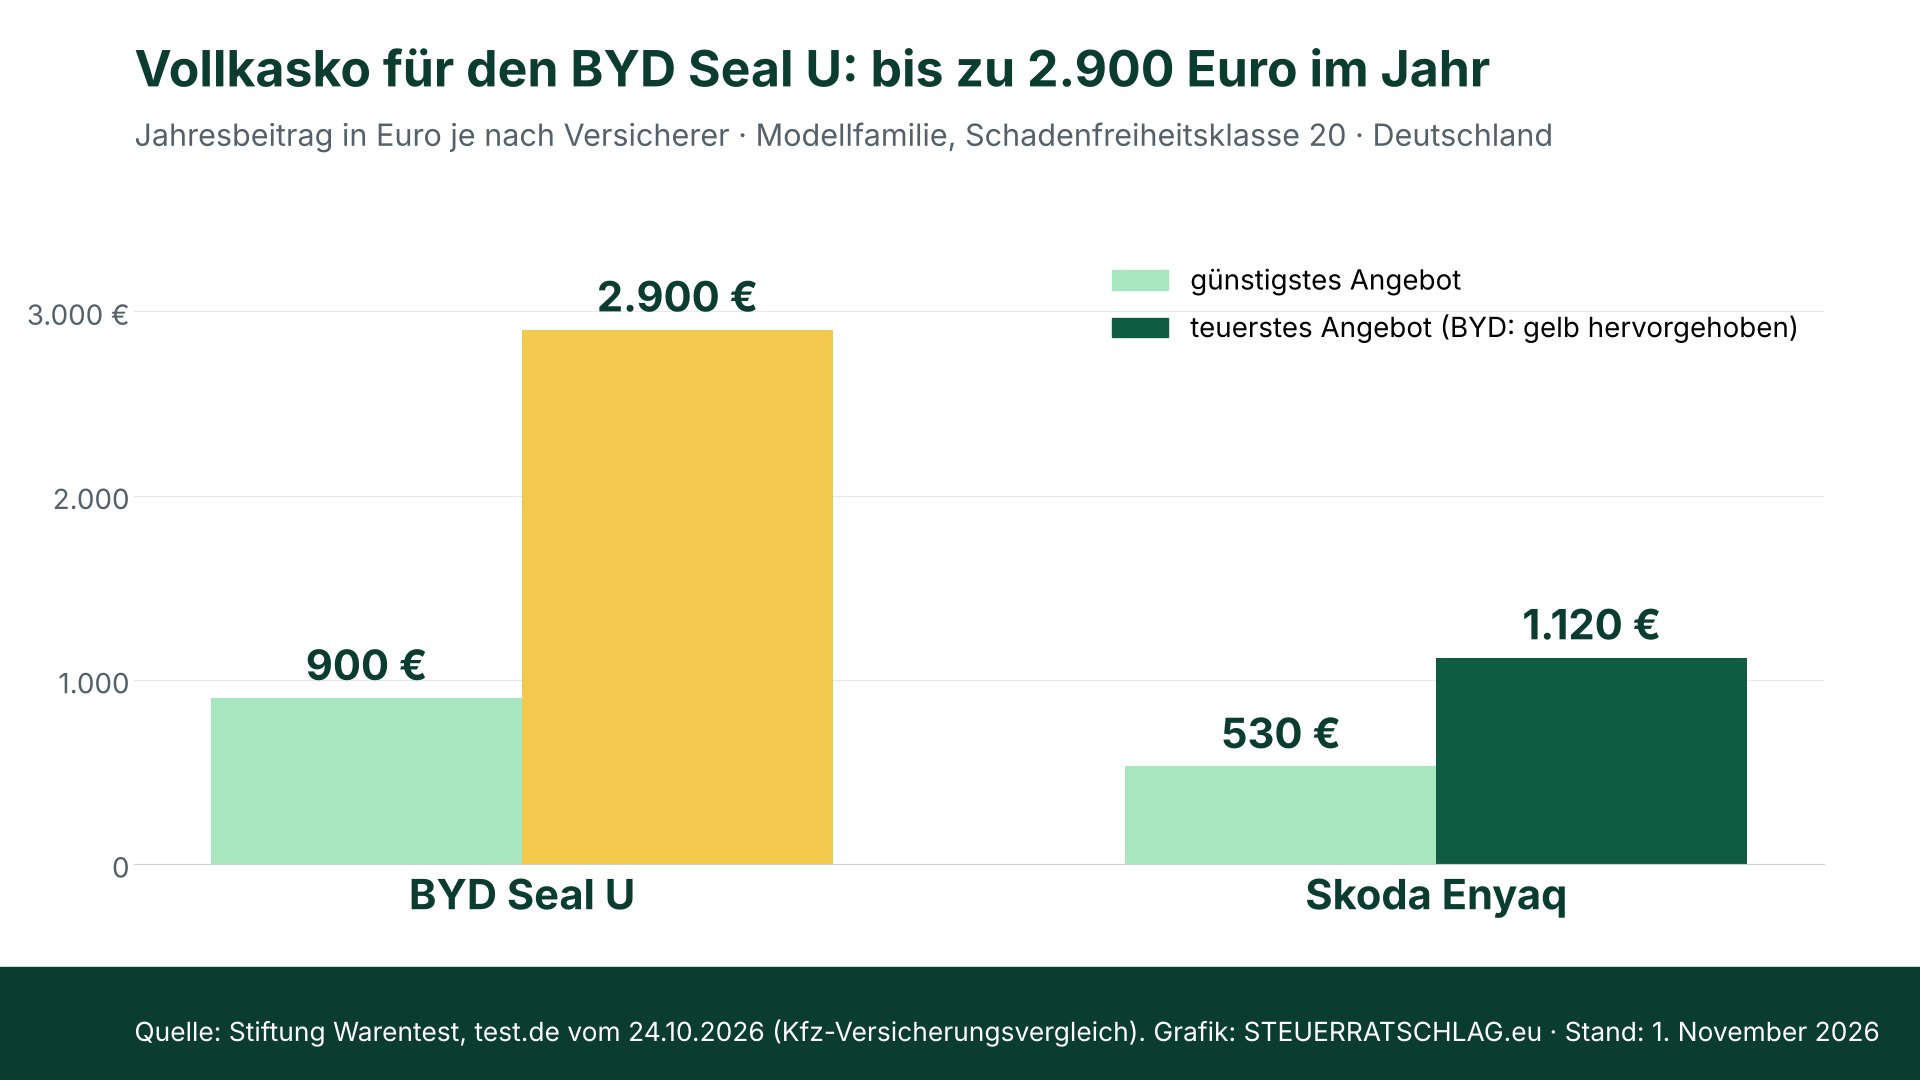
Als Gründe für die hohen Beiträge bei chinesischen Modellen nennt die Stiftung Warentest zwei Punkte: Ersatzteile müssten im Schadensfall teils aufwendig aus Asien beschafft werden. Zudem stufe die Versicherungswirtschaft neue Modelle aus China wegen fehlender Erfahrungswerte zu Schadensverläufen häufig in eine hohe Typklasse ein. Daraus folgt nicht, dass jedes chinesische E-Auto teuer zu versichern ist – die Stiftung nennt nur das eine Modellbeispiel.
| Modell (Vollkasko, SF 20) | günstigstes Angebot | teuerstes Angebot | Spanne |
|---|---|---|---|
| BYD Seal U | 900 Euro | 2.900 Euro | 2.000 Euro |
| Skoda Enyaq (ähnlich ausgestattet) | 530 Euro | 1.120 Euro | 590 Euro |
Jahresbeiträge laut Stiftung Warentest, Stand 24. Oktober 2026; Spanne: Berechnung STEUERRATSCHLAG.eu.
Typklasse: Warum neue Modelle oft hoch eingestuft werden
Die Typklasse ist neben Regionalklasse und SF-Klasse eines der wichtigsten Tarifmerkmale. Der Versichererverband GDV (Gesamtverband der Deutschen Versicherungswirtschaft) errechnet sie jedes Jahr aus den Schadenbilanzen der vergangenen drei Jahre. Die Typklassenstatistik 2027 vom 30. September 2026 umfasst nach GDV-Angaben rund 33.000 Modelle und die Schadenjahre 2023 bis 2025. In der Kfz-Haftpflicht werden rund 7,4 Millionen Autofahrer/-innen höher und rund 5,1 Millionen niedriger eingestuft.
Für die Kasko-Typklassen spielen laut GDV auch Wiederbeschaffungswert, Reparaturkosten und Ersatzteilpreise eine Rolle. Die Einstufung ist für die Versicherer unverbindlich und kann nach den Erläuterungen des GDV für bestehende Verträge zur Hauptfälligkeit angewendet werden – in der Regel ist das der 1. Januar.
Bei Elektroautos generell verweist der GDV auf höhere Werkstattkosten: Die Stundensätze lagen 2025 nach der Mitteilung vom 29. Oktober 2026 im Durchschnitt etwa 15 Prozent über denen für Verbrenner. In seiner Auswertung vom August 2025 kam der Verband zu dem Ergebnis, dass Vollkasko-Schäden von E-Autos im Schnitt 15 bis 20 Prozent höher ausfielen als bei vergleichbaren Verbrennern, dafür aber 10 bis 15 Prozent seltener vorkamen – mit abnehmendem Abstand. Wie viele Halter/-innen das betrifft, zeigt der Bestand: Zum 1. Januar 2026 waren laut Kraftfahrt-Bundesamt (KBA) 2.034.260 reine Elektro-Pkw in Deutschland zugelassen.
Rechenbeispiel: Was die Spanne über vier Jahre bedeutet
Offene Annahmen der Redaktion: Die Beiträge bleiben vier Jahre lang gleich, die SF-Klasse ändert sich nicht, es gibt keinen Schaden und keinen Rabatt. Das ist eine Vereinfachung – in der Praxis ändern sich Beiträge jedes Jahr.
| Vergleich | Unterschied pro Jahr | nach 4 Jahren |
|---|---|---|
| BYD Seal U gegen Skoda Enyaq, jeweils günstigstes Angebot | 370 Euro | 1.480 Euro |
| BYD Seal U gegen Skoda Enyaq, jeweils teuerstes Angebot | 1.780 Euro | 7.120 Euro |
| BYD Seal U: teuerstes gegen günstigstes Angebot | 2.000 Euro | 8.000 Euro |
Modellrechnung: STEUERRATSCHLAG.eu auf Basis der Jahresbeiträge laut Stiftung Warentest (24.10.2026). Keine Prognose.
Das Beispiel zeigt: Der Abstand zwischen zwei Versicherern für dasselbe Auto kann größer sein als der Abstand zwischen zwei Automodellen. Wer ein E-Auto kauft oder bereits fährt, sollte deshalb nicht nur auf das Modell, sondern vor allem auf den Tarif schauen.
Rechner: Zehrt die Vollkasko den Preisvorteil auf?
Der Rechner vergleicht zwei Autos, die du in Deutschland kaufen und vollkaskoversichern willst. Trag den Preisvorteil des günstigeren Autos ein und die Vollkasko-Jahresbeiträge aus deinen eigenen Angeboten. Er zeigt Jahr für Jahr, wie viel vom Preisvorteil nach den Versicherungsmehrkosten übrig bleibt. Die vorausgefüllten Zahlen sind Beispielwerte, keine Angebote.
Rechner Deutschland · Kfz-Vollkasko · kein Formular
Vereinfachte Modellrechnung ohne Gewähr: gleichbleibende Beiträge, keine Schäden, keine Änderung der SF-Klasse, keine Zinsen, keine weiteren Kosten wie Strom, Wartung oder Wertverlust. Es werden keine Eingaben gespeichert oder übertragen. Keine Versicherungsberatung.
Der Rechner ersetzt keinen Tarifvergleich: Er rechnet nur mit den Zahlen, die du einträgst. Wer Angebote einholt, sollte dieselbe Selbstbeteiligung, denselben Fahrerkreis und dieselbe Kilometerleistung angeben, damit die Beiträge vergleichbar sind.
Stellschrauben ohne Versichererwechsel
Wer seinen Vertrag behalten will, kann laut Stiftung Warentest an mehreren Punkten ansetzen – unabhängig davon, ob ein Verbrenner oder ein E-Auto in der Garage steht:
- Werkstattbindung: Wer sich verpflichtet, das Auto im Schadensfall in einer Partnerwerkstatt des Versicherers reparieren zu lassen, bekommt nach Angaben der Stiftung bis zu 20 Prozent Rabatt.
- Kilometer melden: Wer weniger fährt als bei Vertragsschluss angegeben, kann das melden – das bringe rund 5 Prozent.
- Telematik: Tarife, bei denen Sensoren oder eine App das Fahrverhalten aufzeichnen, können laut Stiftung bis zu 30 Prozent Rabatt bringen. Dabei gibst du Fahrdaten an den Versicherer weiter.
- Fahrerkreis prüfen: Fährt ein Kind inzwischen ein eigenes Auto, lässt es sich aus der Police streichen.
Zur Einordnung am Beispiel Skoda Enyaq mit 1.120 Euro im Jahr: 20 Prozent Werkstattbindungsrabatt wären bis zu 224 Euro, 5 Prozent für weniger Kilometer rund 56 Euro. Ob und wie sich Rabatte kombinieren lassen, hängt vom Tarif ab; einfach addieren lassen sie sich nicht.
Fristen: Bis wann du kündigen kannst
Kfz-Verträge haben meist den 1. Januar als Hauptfälligkeit. Die Kündigungsfrist muss nach § 11 Absatz 3 Versicherungsvertragsgesetz (VVG) mindestens einen Monat betragen; bei den meisten Verträgen muss die Kündigung deshalb bis 30. November beim Versicherer eingehen. Maßgeblich ist, was in deinem Vertrag steht. Erhöht der Versicherer den Beitrag aufgrund einer Anpassungsklausel, ohne dass sich der Schutz ändert, kannst du nach § 40 VVG innerhalb eines Monats nach Zugang der Mitteilung kündigen. Der Versicherer muss dich auf dieses Recht hinweisen.
Unser Fazit
Die Warentest-Zahlen zeigen zweierlei. Erstens kann die Vollkasko bei einzelnen neuen E-Auto-Modellen spürbar teurer sein – ein Teil des Preisvorteils beim Kauf kann so wieder verloren gehen. Zweitens ist die Spanne zwischen den Versicherern für dasselbe Auto groß. Wer ein E-Auto kaufen will, holt sinnvollerweise schon vor dem Kauf Versicherungsangebote ein. Wer eines fährt, kann bis zum 30. November vergleichen. Eine Empfehlung für ein Modell oder einen Tarif ist damit nicht verbunden: Entscheidend sind Leistungen, Selbstbeteiligung und Bedingungen, nicht nur der Preis.
Wo finde ich was?
- Typklasse deines Autos: Typklassenabfrage des GDV – nach Marke und Modell oder mit HSN und TSN aus dem Fahrzeugschein, kostenlos.
- Tarifvergleich: Kfz-Versicherungsvergleich der Stiftung Warentest (kostenpflichtig).
- Gesetzestext: § 11 VVG und § 40 VVG.
- Streit mit dem Versicherer: Versicherungsombudsmann als Schlichtungsstelle.
Portal-Check
Ein Portal ersetzt nicht den Blick in die eigenen Vertragsbedingungen. Achte beim Vergleich besonders auf Selbstbeteiligung, Neupreisentschädigung und Leistungen rund um den Akku.
Häufige Fragen
Sind E-Autos grundsätzlich teurer zu versichern?
Nein, das lässt sich so nicht sagen. Die Stiftung Warentest nennt für den BYD Seal U deutlich höhere Vollkasko-Beiträge als für einen Skoda Enyaq. Der GDV sieht bei E-Autos generell etwas höhere Schäden, aber seltener. Entscheidend ist das einzelne Modell und der Tarif.
Warum hat ein neues Modell oft eine hohe Typklasse?
Typklassen beruhen auf den Schadenbilanzen der vergangenen drei Jahre. Fehlen Erfahrungswerte, ordnet die Versicherungswirtschaft neue Modelle aus China laut Stiftung Warentest häufig hoch ein.
Bis wann muss ich kündigen?
Bei den meisten Verträgen mit Hauptfälligkeit 1. Januar bis 30. November. Nach einer Beitragserhöhung aufgrund einer Anpassungsklausel gilt nach § 40 VVG eine Frist von einem Monat ab Zugang der Mitteilung.