Stand: 31. Oktober 2026. Der Bundesgerichtshof hat am 28. Oktober 2026 entschieden, auf welchen Zeitpunkt es ankommt, wenn eine Rechtsschutzversicherung Deckung wegen fehlender Erfolgsaussicht ablehnt und sich die Rechtsprechung danach ändert.
Rechtsschutzversicherer dürfen die Kostenübernahme ablehnen, wenn sie eine Klage für aussichtslos halten. Was gilt, wenn die Gerichte die Rechtslage erst Jahre nach dieser Ablehnung klären? Darüber hat der für Versicherungsrecht zuständige IV. Zivilsenat des deutschen Bundesgerichtshofs (BGH) in Karlsruhe am 28. Oktober 2026 entschieden. Der Fall stammt aus dem Dieselskandal. Wir ordnen ein, was der BGH nach seiner Pressemitteilung Nr. 206/2026 entschieden hat und welche Wege Versicherte bei einer Ablehnung haben.
Der Fall: Diesel gekauft, Berufung abgelehnt
Der Kläger kaufte nach Angaben des BGH im Juni 2013 bei der Herstellerin einen neuen Pkw mit Dieselmotor für 50.655,66 Euro. Er verlangte Schadensersatz wegen einer unzulässigen Abschalteinrichtung in der Abgasreinigung. Seine Rechtsschutzversicherung, deren Vertrag auf den Allgemeinen Bedingungen für die Rechtsschutzversicherung (ARB 2010) beruht, trug die erste Instanz. Die Klage wurde abgewiesen. Für die Berufung lehnte der Versicherer im März und April 2021 die Deckung ab, weil sie keine hinreichende Aussicht auf Erfolg habe.
Daraufhin verklagte der Mann seinen Versicherer. In diesem Deckungsprozess geht es nicht um das Auto, sondern darum, ob die Versicherung die Berufung bezahlen muss.
| Datum | Schritt | Betrag |
|---|---|---|
| Juni 2013 | Kauf eines neuen Diesel-Pkw bei der Herstellerin | 50.655,66 € |
| 26.03.2021 | Antrag auf Deckung für die Berufung; Ablehnung durch den Versicherer im März und April 2021 | – |
| 23.06.2022 | Landgericht Düsseldorf (9 O 322/21): Deckung in Höhe des Kaufpreises festgestellt | 50.655,66 € |
| 08.05.2025 | Letzte mündliche Verhandlung vor dem Oberlandesgericht Düsseldorf | – |
| 18.06.2025 | Oberlandesgericht Düsseldorf (I-15 U 11/25): Deckung nur nach einem Streitwert für den Differenzschaden | 7.598,50 € |
| 28.10.2026 | BGH (IV ZR 155/25): Revision des Klägers ohne Erfolg | 7.598,50 € |
Quelle: Bundesgerichtshof, Pressemitteilung Nr. 206/2026 vom 28. Oktober 2026.
Zwischen Ablehnung und Verhandlung lagen mehr als vier Jahre, in denen sich die Rechtsprechung zu Dieselklagen grundlegend verändert hat.
Was der Bundesgerichtshof entschieden hat
Grundsätzlich zählt nach dem BGH der Zeitpunkt der Bewilligungsreife, wenn der Versicherer über den Antrag entscheiden kann. Im Fall war das Ende März 2021. Damals galten die einschlägigen Vorschriften der deutschen EG-Fahrzeuggenehmigungsverordnung nach gefestigter Rechtsprechung nicht als Schutzgesetze, auf die Käuferinnen und Käufer einen Schadensersatz stützen konnten.
Das änderte sich 2023. Der Gerichtshof der Europäischen Union (EuGH) entschied am 21. März 2023 in der Rechtssache C-100/21, dass Käuferinnen und Käufer eines Fahrzeugs mit unzulässiger Abschalteinrichtung nach EU-Recht Ersatz des dadurch entstandenen Schadens vom Hersteller verlangen können (Pressemitteilung Nr. 51/23). Der BGH folgte mit Urteilen vom 26. Juni 2023 (VIa ZR 335/21 und VIa ZR 533/21), begrenzte den Anspruch aber auf den sogenannten Differenzschaden.
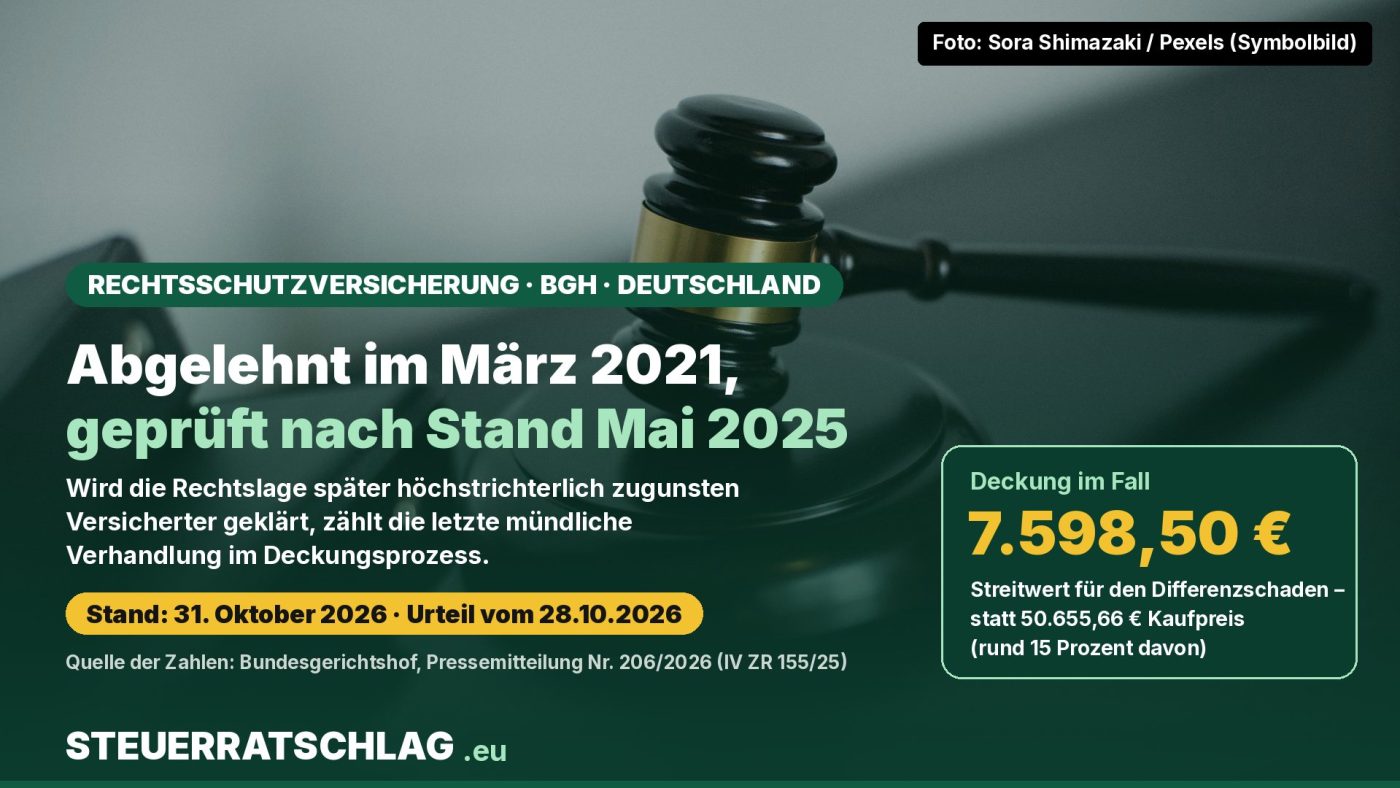
Für die Rechtsschutzversicherung heißt das nach dem neuen Urteil: Wird die Rechtslage nach der Bewilligungsreife höchstrichterlich zugunsten der versicherten Person geklärt, kommt es auf die Erfolgsaussichten bei Schluss der letzten mündlichen Verhandlung vor dem Berufungsgericht im Deckungsprozess an. Das gilt nach der Pressemitteilung auch dann, wenn sich die Rechtslage danach wieder verschlechtert. Der Senat stützt sich dabei auf sein früheres Urteil IV ZR 140/23 vom 5. Juni 2024.
Warum der Kläger trotzdem nur teilweise gewann
Auch zum späteren Zeitpunkt, der Verhandlung am 8. Mai 2025, hatte die Berufung nur begrenzte Aussichten. Ein Anspruch auf den sogenannten großen Schadensersatz, also Rückgabe des Autos gegen Erstattung des Kaufpreises, bestand nach dem BGH zu keinem der beiden Zeitpunkte. Möglich war nur der Differenzschaden, den das Oberlandesgericht mit höchstens 15 Prozent des Kaufpreises ansetzte.
Rechenbeispiel: 15 Prozent von 50.655,66 Euro sind 7.598,35 Euro. Das Oberlandesgericht hat die Deckung nach einem Streitwert von 7.598,50 Euro festgestellt. Nach diesem Streitwert muss der Versicherer die Kosten der Berufung tragen, für einen Streit über den vollen Kaufpreis nicht. Die Revision des Klägers wies der BGH zurück; als Revisionsurteil ist die Entscheidung nicht mehr mit Rechtsmitteln anfechtbar.
Was das für Versicherte bedeutet
Lehnt eine Rechtsschutzversicherung ab, weil sie keine Erfolgsaussicht sieht, ist das nicht das letzte Wort. Nach § 128 des Versicherungsvertragsgesetzes (VVG) muss der Vertrag für diesen Fall ein Gutachterverfahren oder ein vergleichbares Verfahren mit vergleichbaren Garantien für die Unparteilichkeit vorsehen. Der Versicherer muss darauf hinweisen. Fehlt das Verfahren oder der Hinweis, gilt das Rechtsschutzbedürfnis im Einzelfall als anerkannt. Welches Verfahren dein Vertrag vorsieht, steht in deinen Bedingungen.
Wichtig ist das Urteil vor allem bei Massenverfahren, in denen sich die Rechtsprechung bewegt. Eine spätere höchstrichterliche Klärung zugunsten Versicherter ist im Deckungsprozess zu berücksichtigen; wie weit die Deckung reicht, hängt davon ab, was danach tatsächlich Aussicht auf Erfolg hat.
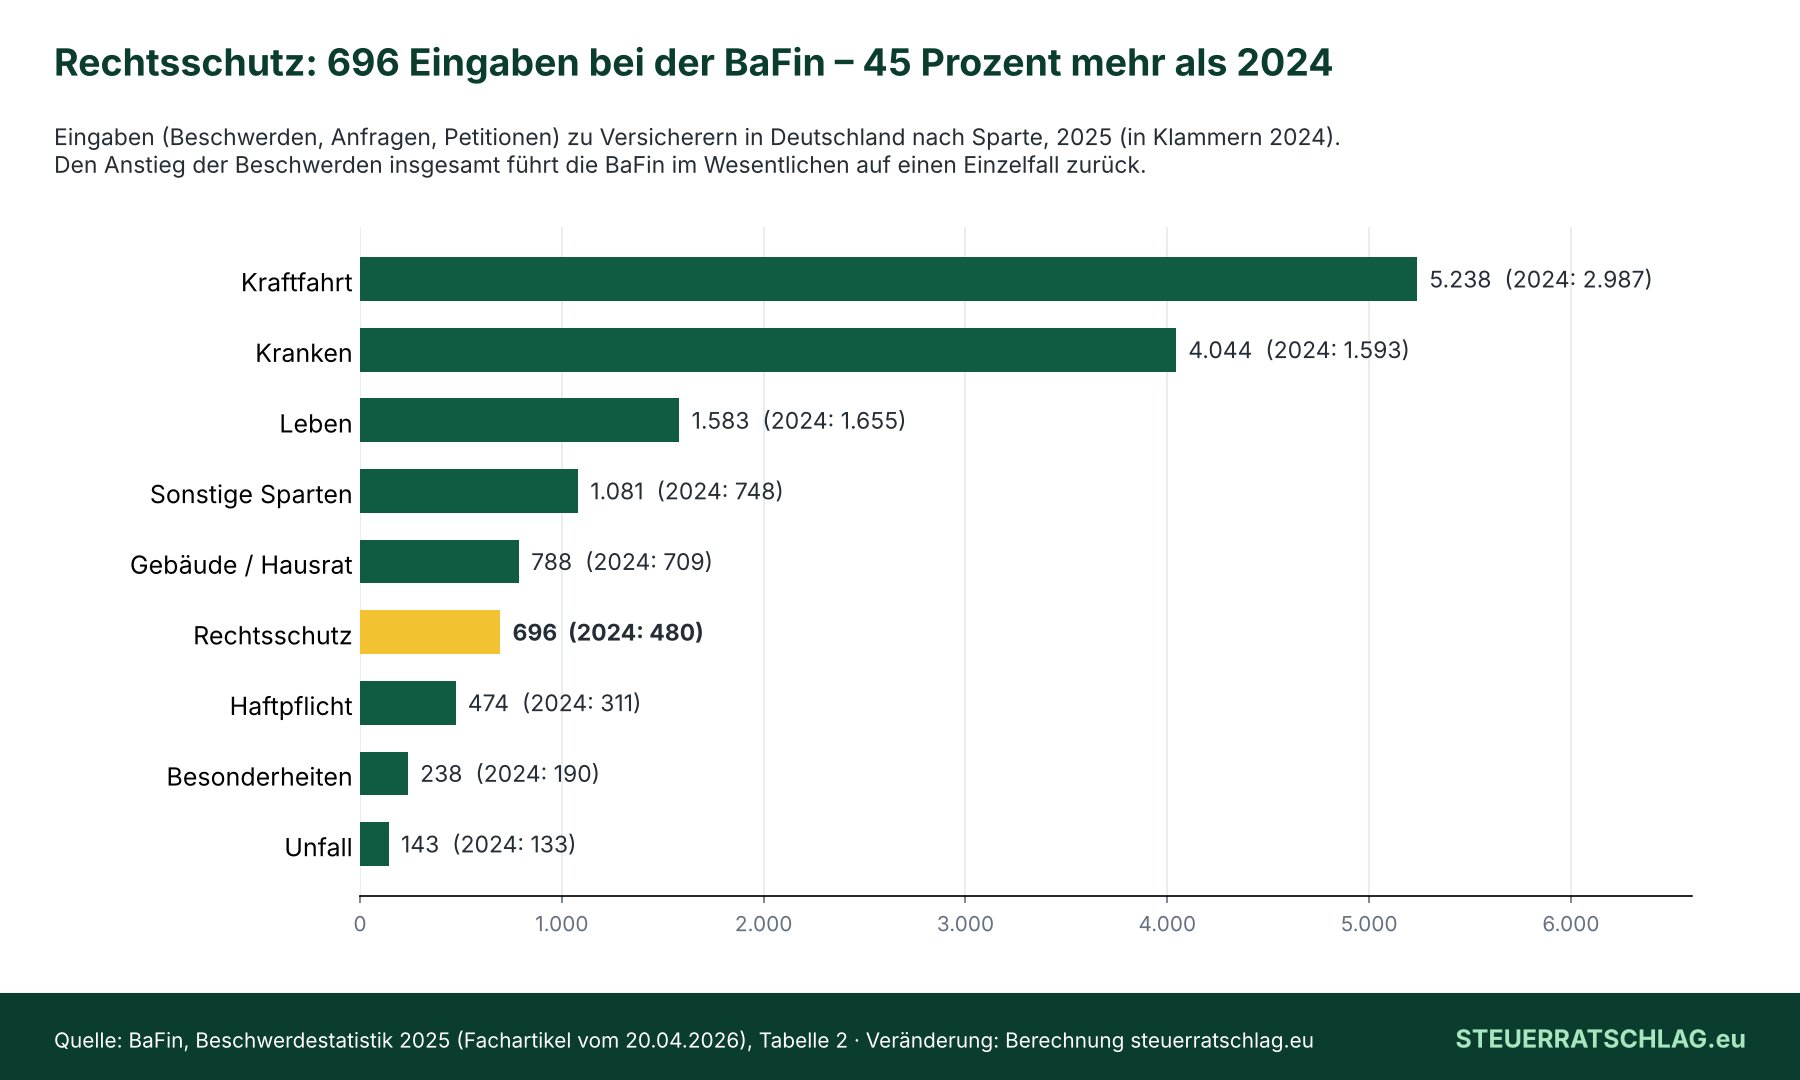
Bei der deutschen Finanzaufsicht BaFin (Bundesanstalt für Finanzdienstleistungsaufsicht) gingen 2025 nach ihrer Beschwerdestatistik 696 Eingaben (Beschwerden, Anfragen und Petitionen) zur Sparte Rechtsschutz ein, nach 480 im Jahr 2024. Das ist ein Plus von 45 Prozent; wie viele davon Deckungsablehnungen betrafen, weist die Statistik nicht aus.
Unser Fazit
Klären die obersten Gerichte eine Rechtsfrage erst Jahre nach der Ablehnung zugunsten Versicherter, fällt das im Deckungsprozess nicht unter den Tisch. Eine Garantie für volle Kostenübernahme ist das nicht: Im Diesel-Fall blieb es beim Differenzschaden. Ob sich ein Deckungsprozess lohnt, ist eine Frage des Einzelfalls.
Wo finde ich was?
- Das Urteil im Überblick: Pressemitteilung Nr. 206/2026 des Bundesgerichtshofs
- Gesetzestext zum Gutachterverfahren: § 128 VVG
- Kostenlose Schlichtung bei Streit mit dem Versicherer: Versicherungsombudsmann
- Beschwerde bei der Aufsicht: Bei der BaFin beschweren
Portal-Check: Versicherungsombudsmann. Betreiber ist der Versicherungsombudsmann e. V. Er lebt nach eigenen Angaben auf der Seite „Die Schlichtungsstelle“ von Mitgliedsbeiträgen und Fallpauschalen seiner Mitgliedsunternehmen, also der Versicherer. Seit wann es die Stelle gibt, nennt die Seite nicht. Für Verbraucherinnen und Verbraucher ist das Verfahren laut Infobroschüre (Stand 31. August 2026) kostenlos; bis 10.000 Euro Beschwerdewert ist die Entscheidung für den Versicherer bindend, bis 100.000 Euro gibt es eine Empfehlung. Alternativen: Beschwerde bei der BaFin oder der Weg vor Gericht.
Redaktionsurteil: 4 von 5 Sternen. Pro: kostenlos, bis 10.000 Euro für den Versicherer bindend, Verfahrensordnungen entsprechen nach eigenen Angaben dem Verbraucherstreitbeilegungsgesetz. Abzug: von der Branche finanziert, über 100.000 Euro nicht zuständig. Kein Test.
Häufige Fragen
Was ist die Bewilligungsreife?
Der Zeitpunkt, zu dem der Versicherer alle nötigen Informationen hat und über den Deckungsantrag entscheiden kann. Nach ihm richtet sich grundsätzlich die Prüfung der Erfolgsaussicht.
Was kann ich tun, wenn meine Rechtsschutzversicherung ablehnt?
Prüfe das in deinem Vertrag vorgesehene Verfahren nach § 128 VVG, den Versicherungsombudsmann oder eine Deckungsklage. Welcher Weg passt, hängt vom Einzelfall ab; im Zweifel hilft eine Rechtsanwältin oder ein Rechtsanwalt.