Stand: 27. Oktober 2026 – Wer im Herbst 2016 ein Baudarlehen mit zehn Jahren Zinsbindung abgeschlossen hat, braucht jetzt eine Anschlusslösung. Was die Bundesbank-Zahlen für die Monatsrate bedeuten, welche Fristen das BGB setzt – mit Modellrechnung und Rechner.
Im Herbst 2016 waren Baukredite in Deutschland so günstig wie selten zuvor. Viele Käuferinnen und Käufer haben sich die damaligen Konditionen für zehn Jahre gesichert. Genau diese Zinsbindungen laufen jetzt nach und nach aus. Für die Restschuld brauchen die Betroffenen eine Anschlussfinanzierung – und die kostet nach den jüngsten Zahlen der Deutschen Bundesbank mehr als doppelt so viel Zins wie vor zehn Jahren. Wer das Angebot der Hausbank ungeprüft unterschreibt, verschenkt womöglich Geld. Wer zu spät reagiert, verliert Verhandlungsspielraum.
Was die Bundesbank-Statistik zeigt
Die Deutsche Bundesbank erhebt monatlich, zu welchen Zinsen Banken in Deutschland neue Kredite an private Haushalte vergeben. In ihrer MFI-Zinsstatistik vom 1. Oktober 2026 weist sie für Wohnungsbaukredite mit einer anfänglichen Zinsbindung von über fünf bis zehn Jahren im August 2026 einen Effektivzins von 3,81 Prozent aus. Im Oktober 2016 lag derselbe Wert bei 1,45 Prozent, im September 2016 bei 1,48 und im November 2016 bei 1,43 Prozent. Zum Neugeschäft zählt die Bundesbank auch neu verhandelte bestehende Kredite – also Anschlussfinanzierungen, bei denen Kreditnehmer aktiv mitwirken. Automatische Verlängerungen ohne eigenes Zutun zählen nicht dazu.
| Monat | variabel bis 1 Jahr | über 1 bis 5 Jahre | über 5 bis 10 Jahre | über 10 Jahre |
|---|---|---|---|---|
| Oktober 2016 | 1,99 % | 1,62 % | 1,45 % | 1,66 % |
| Oktober 2025 | 4,16 % | 3,60 % | 3,58 % | 3,71 % |
| Januar 2026 | 4,16 % | 3,60 % | 3,58 % | 3,84 % |
| August 2026 | 4,40 % | 4,03 % | 3,81 % | 4,04 % |
Effektivzinssätze für neue Wohnungsbaukredite an private Haushalte in Deutschland nach anfänglicher Zinsbindung, volumengewichtete Durchschnitte. Quelle: Deutsche Bundesbank, MFI-Zinsstatistik, veröffentlicht am 1. Oktober 2026.
Wichtig für die Einordnung: Die Werte sind Durchschnitte über alle Neuabschlüsse eines Monats. Sie enthalten nach Angaben der Bundesbank sämtliche Zinszahlungen einschließlich eines Disagios, aber keine sonstigen Kosten etwa für Verwaltung oder Kreditversicherungen. Das individuelle Angebot hängt von Restschuld, Beleihungsauslauf und Bonität ab und kann deutlich abweichen. Die Werte für September 2026 will die Bundesbank voraussichtlich am 2. November 2026 veröffentlichen.
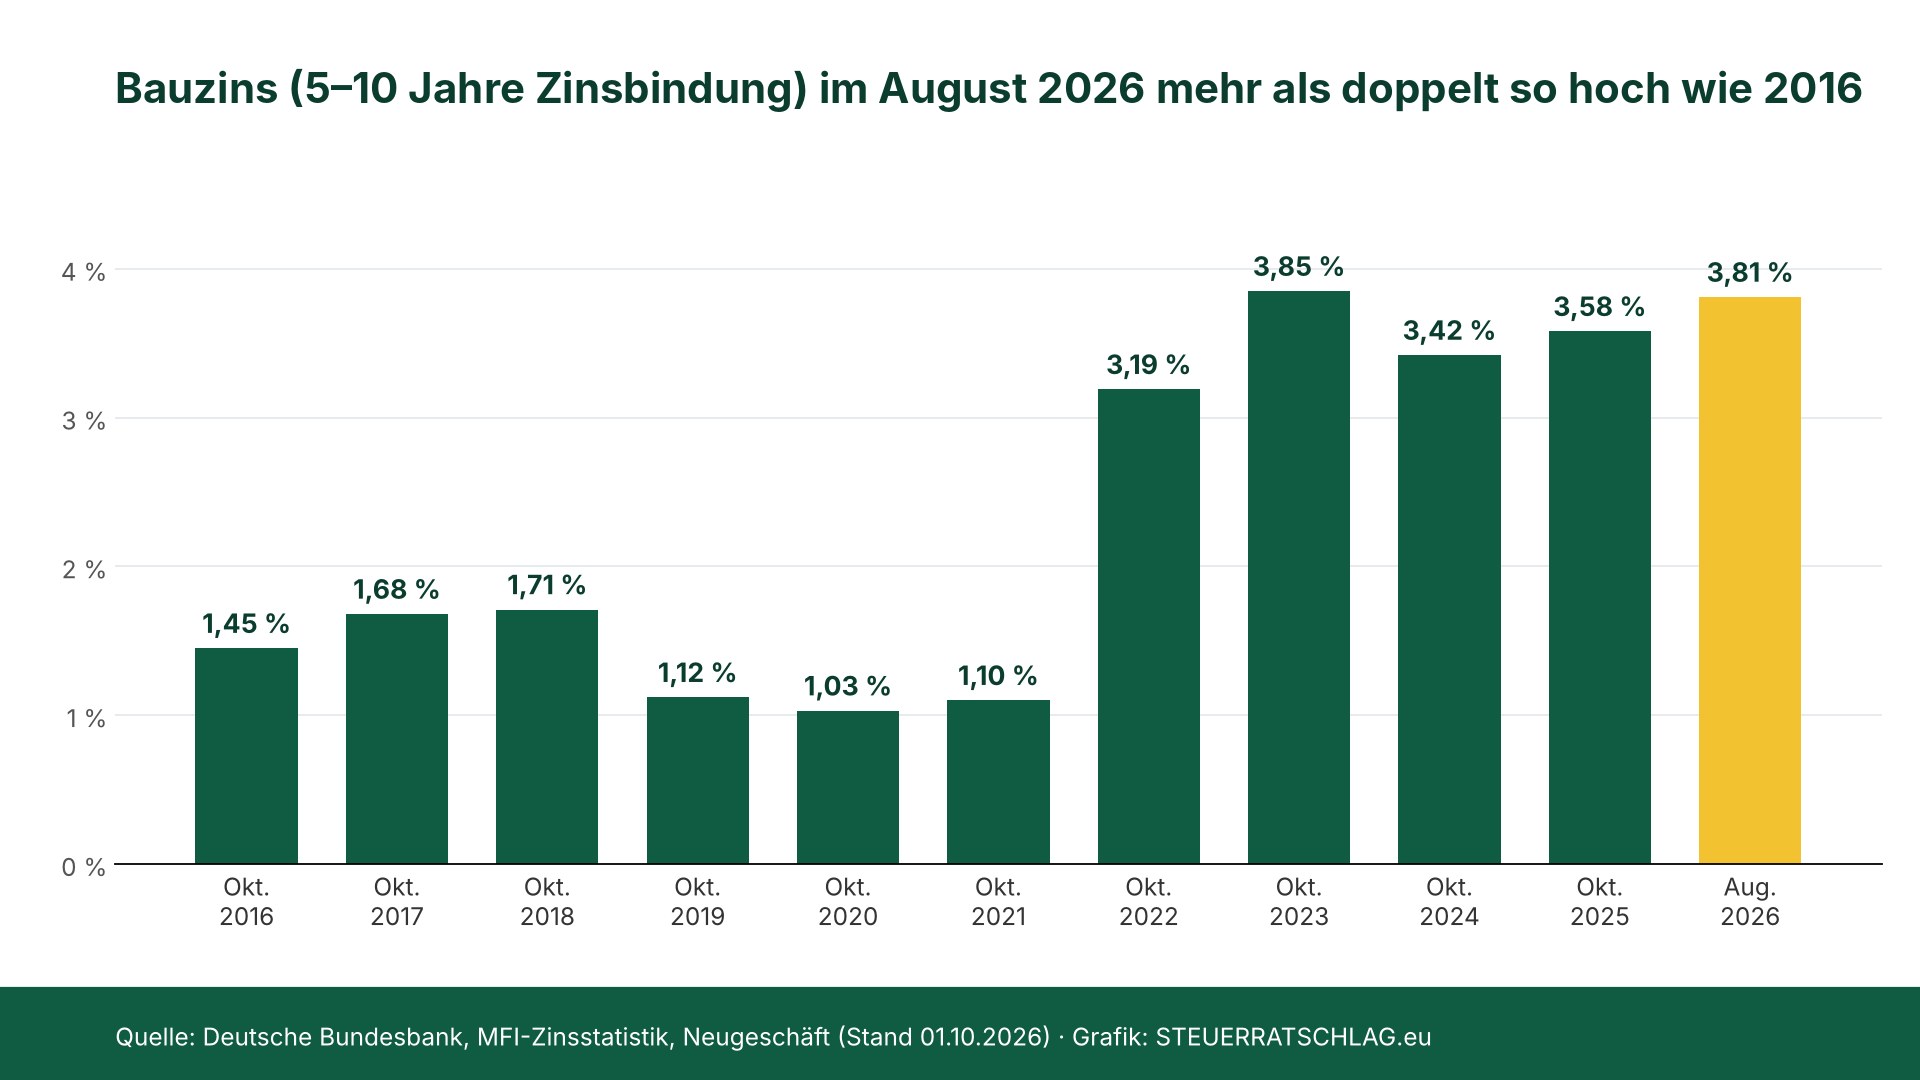
Das Muster der Grafik: Nach 2016 fielen die Bauzinsen weiter bis auf 1,03 Prozent im Oktober 2020. Im Laufe des Jahres 2022 stiegen sie stark; seit Oktober 2022 lagen die Monatswerte zwischen 3,19 und 3,92 Prozent. Wer 2016 abgeschlossen hat, trifft also nicht auf einen kurzfristigen Ausreißer, sondern auf ein Zinsniveau, das seit rund vier Jahren besteht. Wie sich die Zinsen weiter entwickeln, lässt sich daraus nicht ablesen.
Seit August sind die Renditen am Kapitalmarkt gestiegen. Die Rendite zehnjähriger börsennotierter Bundeswertpapiere lag nach der Zinsstrukturkurve der Bundesbank am 3. August 2026 bei 3,21 Prozent und am 27. Oktober 2026 bei 3,42 Prozent; ein Jahr zuvor waren es 2,70 Prozent. Solche Renditen gelten als eine Orientierungsgröße für langfristige Kreditzinsen, bestimmen die Angebote der Banken aber nicht allein. Ob sich der Anstieg in den Bauzinsen niedergeschlagen hat, zeigen erst die kommenden Monatswerte der Bundesbank. Am 29. Oktober entscheidet zudem der Rat der Europäischen Zentralbank (EZB) über die Leitzinsen.
Modellrechnung: Was der Zinssprung für die Rate bedeutet
Die folgende Rechnung ist ein Modell mit offenen Annahmen, keine Prognose und kein Angebot. Annahmen: Darlehen über 250.000 Euro, vollständig ausgezahlt im Oktober 2016, Sollzins 1,45 Prozent, anfängliche Tilgung 2 Prozent, monatliche Rate 718,75 Euro, keine Sondertilgungen. Vereinfachend setzen wir den Bundesbank-Durchschnitt als Sollzins an. Tatsächlich ist der Sollzins der Zins, mit dem die Bank rechnet; der effektive Jahreszins liegt wegen der monatlichen Zahlweise und möglicher Kosten meist etwas darüber. Beide Werte sollten in Angeboten nicht verwechselt werden.
Nach zehn Jahren beträgt die Restschuld in diesem Modell 196.228 Euro. Beim alten Zins fielen darauf 237 Euro Zinsen im Monat an. Bei 3,81 Prozent sind es 623 Euro. Bleibt die Rate bei 718,75 Euro, fließen nur noch rund 96 Euro in die Tilgung. Die Restlaufzeit wächst dann von 27,6 auf rund 53 Jahre.
| Variante bei 3,81 % (196.228 € Restschuld) | Monatsrate | Restlaufzeit | Zinsen bis zur Tilgung |
|---|---|---|---|
| Rate bleibt gleich | 718,75 € | rund 53 Jahre | 260.880 € |
| Restlaufzeit wie bisher geplant | 957,98 € | 27,6 Jahre | 121.337 € |
| Tilgung in 20 Jahren | 1.169,55 € | 20 Jahre | 84.464 € |
| Tilgung in 15 Jahren | 1.432,86 € | 15 Jahre | 61.687 € |
Modellrechnung mit konstantem Zins über die gesamte Restlaufzeit, monatliche Annuität, ohne Kosten und Sondertilgungen. In der Praxis gilt der neue Zins nur für die neue Zinsbindung. Berechnung: STEUERRATSCHLAG.eu auf Basis der Effektivzinsen der Deutschen Bundesbank.
Die Tabelle zeigt den Zielkonflikt: Eine niedrige Rate schont das Monatsbudget, verlängert aber die Laufzeit und erhöht die Zinskosten insgesamt stark. Eine höhere Rate verkürzt die Laufzeit und senkt die Zinsen, muss aber dauerhaft bezahlbar sein. Mit dem Rechner weiter unten lassen sich eigene Zahlen einsetzen.
Welche Fristen und Rechte das BGB vorgibt
Information durch die Bank: Nach § 493 Absatz 1 BGB muss die Bank bei einem Verbraucherdarlehen mit gebundenem Sollzins spätestens drei Monate vor Ende der Zinsbindung mitteilen, ob sie zu einer neuen Zinsvereinbarung bereit ist. Ist sie bereit, muss die Mitteilung den angebotenen Sollzins enthalten. Wer bis drei Monate vor Ablauf nichts gehört hat, sollte selbst nachfragen.
Kündigung zum Ende der Zinsbindung: Endet die Zinsbindung vor der vollständigen Rückzahlung und ist kein neuer Zins vereinbart, können Kreditnehmer nach § 489 Absatz 1 Nummer 1 BGB mit einer Frist von einem Monat zum Ablauf der Zinsbindung kündigen. Damit ist der Weg zu einer anderen Bank frei, ohne dass eine Vorfälligkeitsentschädigung fällig wird; diese ist im BGB an die vorzeitige Rückzahlung während der Zinsbindung geknüpft (§ 502 BGB, § 490 Absatz 2 BGB). Nach § 489 Absatz 3 BGB gilt eine Kündigung als nicht erfolgt, wenn der geschuldete Betrag nicht binnen zwei Wochen nach Wirksamwerden zurückgezahlt wird – die neue Finanzierung muss also rechtzeitig stehen.
Zehn-Jahres-Regel: Unabhängig von der vereinbarten Zinsbindung können Kreditnehmer nach § 489 Absatz 1 Nummer 2 BGB zehn Jahre nach vollständiger Auszahlung mit sechs Monaten Frist kündigen. Das betrifft Verträge mit 15 oder 20 Jahren Zinsbindung aus dem Jahr 2016. Bei den damals vereinbarten Zinsen um 1,7 Prozent dürfte sich eine solche Kündigung beim heutigen Zinsniveau in aller Regel nicht rechnen. Die Verbraucherzentrale weist ebenfalls darauf hin, dass sich eine Umschuldung nicht lohnt, wenn das Zinsniveau heute höher ist als beim Abschluss.
Die Optionen: verlängern, wechseln, vorab sichern
Verlängerung bei der eigenen Bank (Prolongation): Meist der einfachste Weg, weil die Grundschuld bereits zugunsten der Bank eingetragen ist. Das Angebot nach § 493 BGB ist aber nur ein Ausgangspunkt. Es lohnt sich, Sollzins, effektiven Jahreszins, Tilgungssatz und Sondertilgungsrechte mit Angeboten anderer Kreditgeber zu vergleichen.
Wechsel zu einer anderen Bank (Umschuldung): Zum Ende der Zinsbindung ist ein Wechsel ohne Vorfälligkeitsentschädigung möglich. Dabei muss die Grundschuld übertragen oder neu bestellt werden; dafür können Notar- und Grundbuchkosten anfallen, die in den Vergleich gehören.
Forward-Darlehen: Wer erst in einigen Monaten oder Jahren eine Anschlussfinanzierung braucht, kann sich schon heute einen Zins für später sichern. Die Verbraucherzentrale beschreibt es als Möglichkeit, sich gegen Zinsrisiken abzusichern – mit dem Haken, dass man das Darlehen auch dann abnehmen muss, wenn die Zinsen bis dahin fallen.
Länge der neuen Zinsbindung: Im August 2026 waren kurze Bindungen nicht billiger. Variable Kredite oder Bindungen bis ein Jahr kosteten laut Bundesbank 4,40 Prozent, über ein bis fünf Jahre 4,03 Prozent, über fünf bis zehn Jahre 3,81 Prozent und über zehn Jahre 4,04 Prozent. Welche Bindung passt, hängt von Restschuld, geplanter Restlaufzeit und davon ab, wie viel Zinsrisiko man tragen kann.
Rechner: Anschlussfinanzierung durchspielen
Rechner für Deutschland: Anschlussfinanzierung eines Baukredits
Vergleicht für eine Restschuld den Zinsanteil, die Restlaufzeit bei unveränderter Rate und die Rate für eine gewünschte Restlaufzeit. Die Restschuld steht im Kontoauszug oder in der Mitteilung der Bank zum Ende der Zinsbindung. Ersetzt kein Angebot und keine Beratung. Deine Eingaben werden nicht gespeichert und nicht übertragen.
| Bitte auf „Berechnen“ klicken. |
Monatliche Annuität mit konstantem Sollzins über die gesamte Restlaufzeit, ohne Kosten, Sondertilgungen und Zinsänderungen nach Ende der neuen Zinsbindung. Ohne Gewähr; maßgeblich ist das Angebot der Bank.
Der Rechner rechnet mit dem Sollzins, weil die Bank damit die Rate ermittelt. Steht im Angebot nur der effektive Jahreszins, liegt der Sollzins meist etwas darunter – im Zweifel bei der Bank nachfragen. Für eine erste Einordnung lässt sich auch der Bundesbank-Durchschnitt einsetzen.
Portal-Check: Bundesbank-Zinsstatistik
Die Einlagen- und Kreditzinssätze der Bundesbank sind die amtliche Referenz für das, was Banken in Deutschland tatsächlich verlangen. Betreiber ist die Deutsche Bundesbank, die Zentralbank der Bundesrepublik. Die Statistik ist kostenlos und werbefrei; die Bundesbank verdient nichts an Kreditabschlüssen. Die harmonisierte Zinsstatistik wird nach Angaben der Bundesbank seit Januar 2003 erhoben. Alternativen: das Datenportal der EZB für Vergleiche im Euroraum sowie private Vergleichsportale und Kreditvermittler, die tagesaktuelle Einzelangebote zeigen, aber kommerziell arbeiten – wie ein Vermittler vergütet wird, steht in seinen vorvertraglichen Informationen.
Redaktionsurteil: ★★★★☆ (4 von 5). Vier Sterne für Unabhängigkeit, lange vergleichbare Zeitreihen und die genaue Abgrenzung nach Zinsbindung. Einen Stern Abzug, weil die Werte erst mit rund einem Monat Verzögerung erscheinen, Durchschnitte statt Einzelangebote zeigen und als PDF-Tabelle für Laien schwer lesbar sind.
Unser Fazit
Für Darlehen aus dem Herbst 2016 ist der Zinssprung kein Rechenfehler, sondern das Niveau der vergangenen rund vier Jahre. Entscheidend ist, früh zu wissen, welche Rate dauerhaft tragbar ist und wie lange die Restschuld noch laufen soll. Das Angebot der eigenen Bank kommt spätestens drei Monate vor Ablauf; Vergleichsangebote sollten dann schon vorliegen. Eine Empfehlung für eine bestimmte Bank, Zinsbindung oder Variante geben wir nicht – die passende Lösung hängt vom eigenen Budget und von der Lebensplanung ab.
Wer die Rate nach der Anschlussfinanzierung voraussichtlich nicht mehr tragen kann, sollte früh mit der Bank sprechen und sich unabhängig beraten lassen, bevor Zahlungsrückstände entstehen.
Häufige Fragen
Wann muss mich meine Bank über das Ende der Zinsbindung informieren?
Nach § 493 Absatz 1 BGB spätestens drei Monate vor Ende der Zinsbindung. Die Bank teilt mit, ob sie zu einer neuen Zinsvereinbarung bereit ist, und nennt in diesem Fall den angebotenen Sollzins.
Kostet ein Bankwechsel zum Ende der Zinsbindung eine Vorfälligkeitsentschädigung?
Eine Kündigung zum Ende der Zinsbindung nach § 489 Absatz 1 Nummer 1 BGB ist keine vorzeitige Rückzahlung; die Vorfälligkeitsentschädigung knüpft das BGB an die Rückzahlung während der Zinsbindung. Kosten für die Übertragung der Grundschuld können dennoch anfallen.
Wie hoch waren die Bauzinsen zuletzt?
Laut Deutscher Bundesbank lag der durchschnittliche Effektivzins neuer Wohnungsbaukredite mit über fünf bis zehn Jahren Zinsbindung im August 2026 bei 3,81 Prozent. Die Septemberwerte sollen am 2. November 2026 erscheinen.