Wer 2027 erstmals Rente bezieht, hat nur noch 15,5 Prozent der Jahresrente steuerfrei. Unsere Modellrechnung zeigt, ab welcher Monatsrente Einkommensteuer anfällt – nach geltendem Recht und nach dem Regierungsentwurf zur Einkommensteuerreform. Stand: 27. Oktober 2026.
Was der Besteuerungsanteil bedeutet, wie wir gerechnet haben und wie du deine eigene Rente prüfen kannst, steht in den folgenden Abschnitten.
Seit 2005 werden gesetzliche Renten in Deutschland schrittweise voll besteuert. Maßgeblich ist das Jahr, in dem die Rente beginnt: Je später der Rentenbeginn, desto größer der Teil, den das Finanzamt erfasst. Für den Jahrgang der Neurentner/-innen 2027 steht der Anteil nach § 22 Nummer 1 des Einkommensteuergesetzes (EStG) bei 84,5 Prozent. Gleichzeitig will die Bundesregierung den Grundfreibetrag anheben, also das Einkommen, bis zu dem keine Einkommensteuer anfällt. Ob jemand am Ende Steuern zahlt, hängt deshalb von drei Dingen ab: Höhe der Rente, Jahr des Rentenbeginns und weiteren Einkünften. Wer kurz vor der Rente steht, kann mit diesen Zahlen abschätzen, ob eine Steuererklärung nötig wird und wie viel Spielraum für Nebeneinkünfte bleibt.
Inhalt: Besteuerungsanteil · Grundfreibetrag 2027 · Modellrechnung · Bestandsrenten · Rechner · Steuererklärung · FAQ
Was 84,5 Prozent Besteuerungsanteil bedeuten
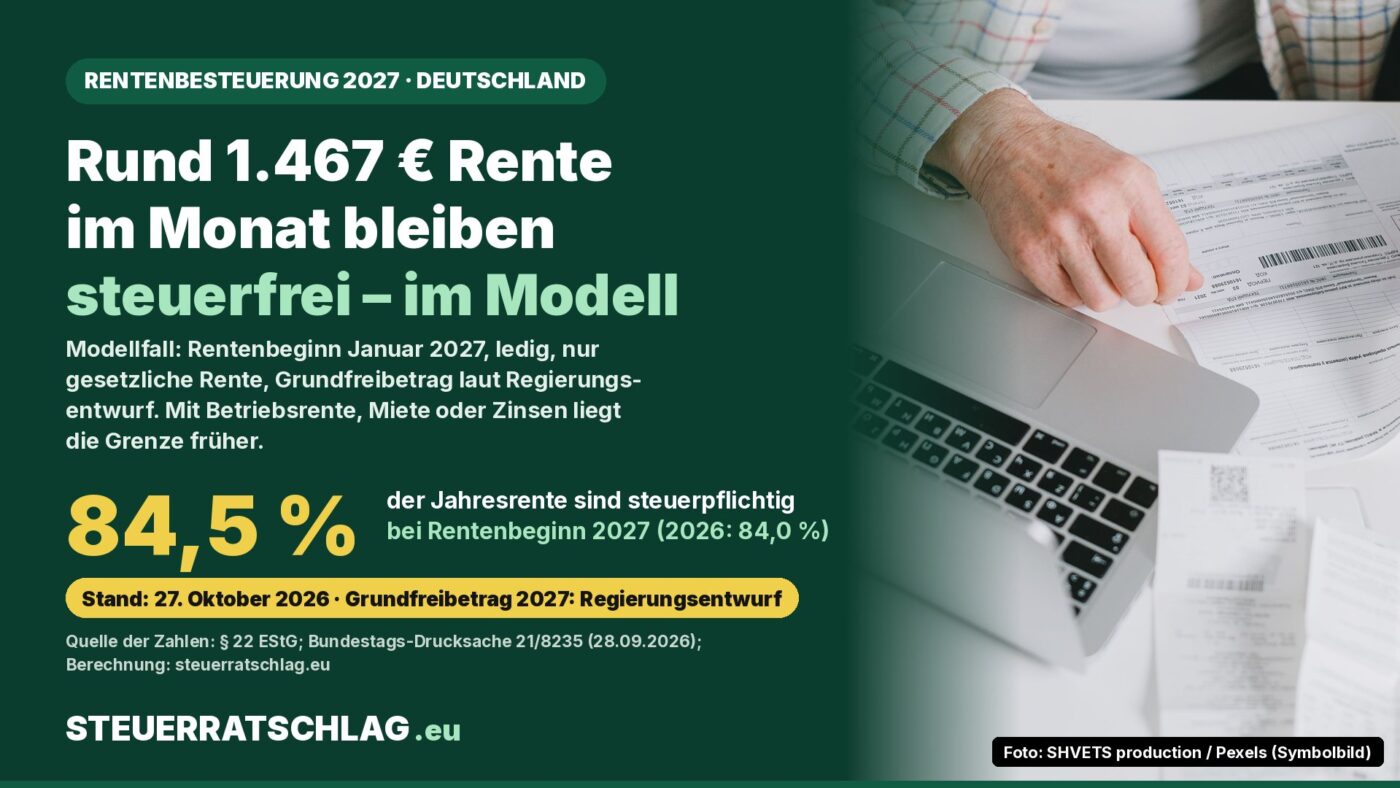
Der Besteuerungsanteil ist im Gesetz als Tabelle festgelegt. Für Renten, die bis 2005 begonnen haben, liegt er bei 50 Prozent, bis 2020 stieg er um 2 Punkte pro Jahr auf 80 Prozent. Seit 2023 wächst er nur noch um 0,5 Punkte pro Jahr: 83,5 Prozent für 2025, 84,0 Prozent für 2026 und 84,5 Prozent für 2027. Volle 100 Prozent erreicht er laut § 22 Nummer 1 des Einkommensteuergesetzes (EStG) erst für Renten, die 2058 beginnen.
Wichtig ist der Mechanismus dahinter: Der steuerfreie Teil der Rente gilt ab dem Jahr nach dem Rentenbeginn für die gesamte Laufzeit, und zwar als fester Eurobetrag. Steigt die Rente später durch die jährlichen Rentenanpassungen, ist dieser Zuwachs voll steuerpflichtig. Der Prozentsatz gilt also nur zu Beginn; über die Jahre wächst der steuerpflichtige Anteil einer laufenden Rente automatisch.
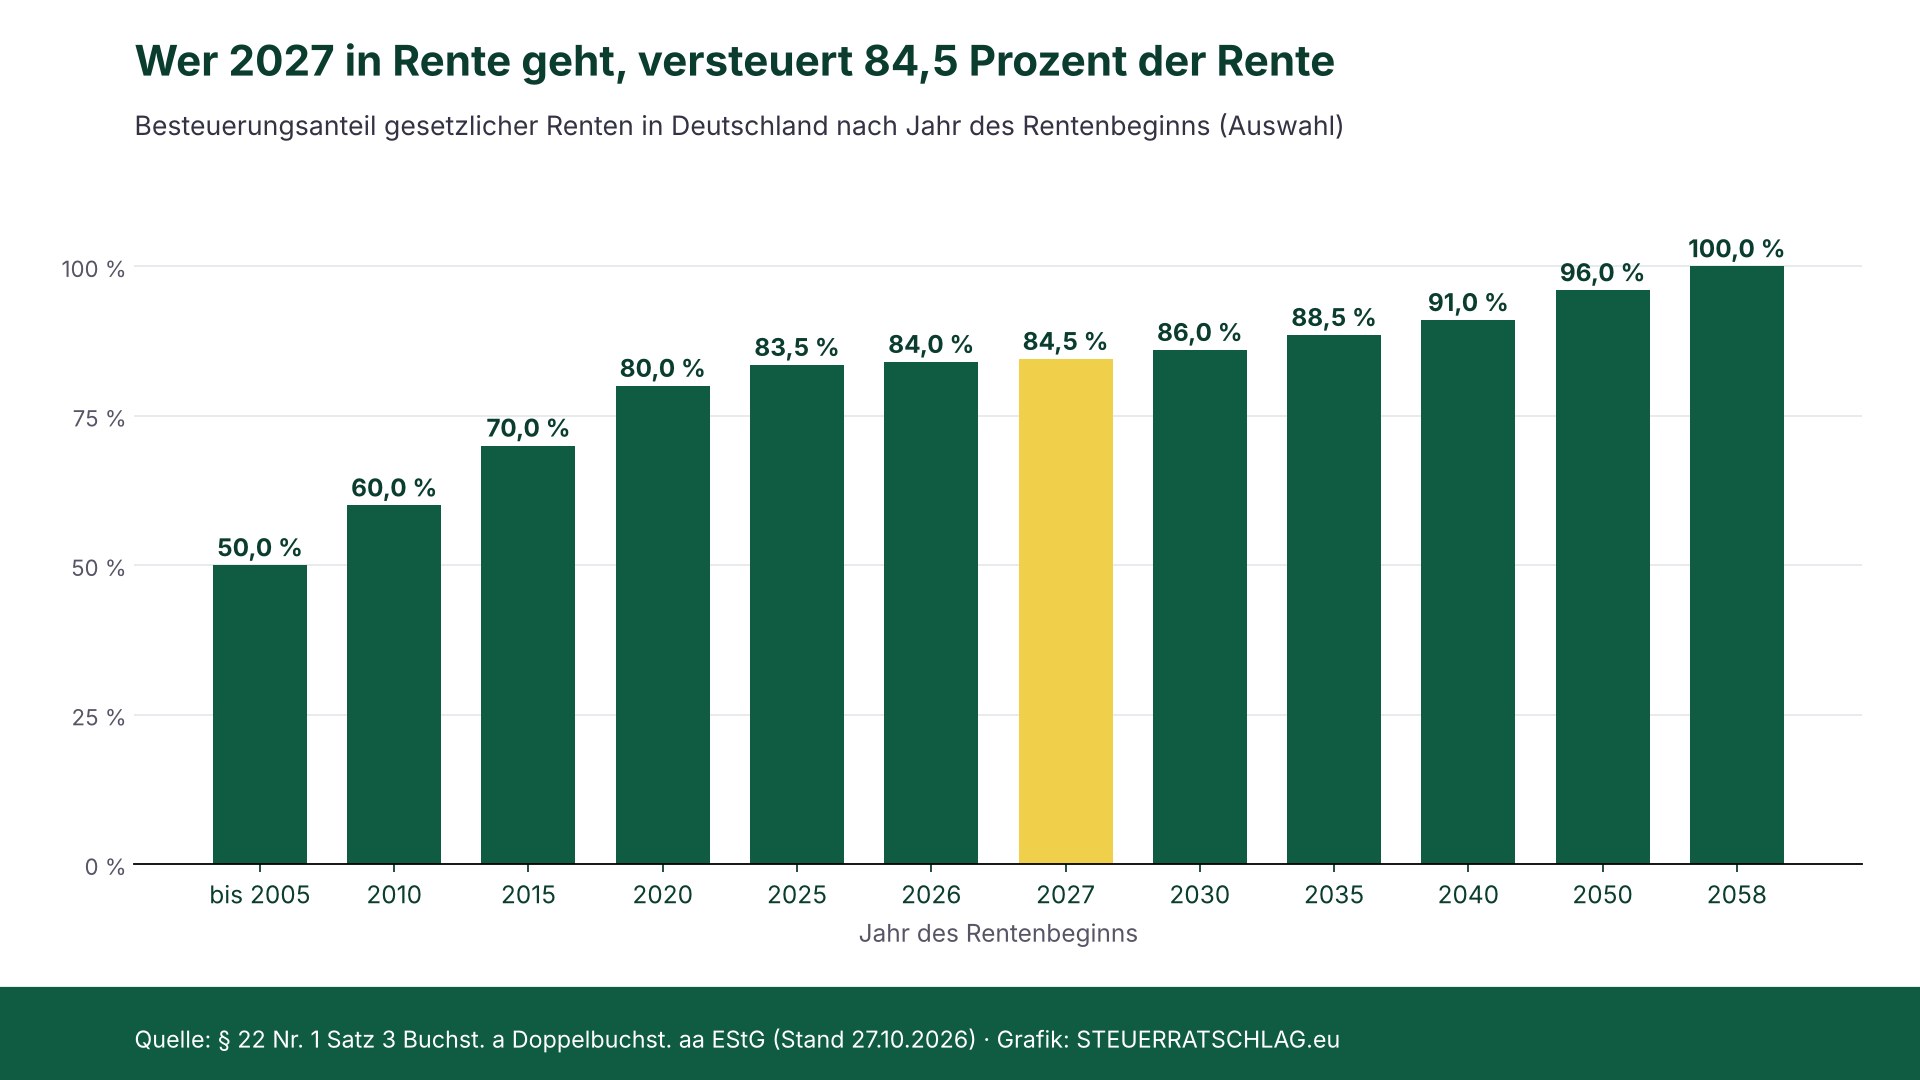
Für Leser/-innen, die ihren Rentenbeginn noch steuern können, heißt das: Ein Jahr später in Rente zu gehen, erhöht den steuerpflichtigen Anteil um 0,5 Punkte. Das ist im Vergleich zu Abschlägen oder Zuschlägen bei der Rentenhöhe meist ein kleiner Effekt.
Grundfreibetrag 2027: geplant, aber noch nicht beschlossen
Nach geltendem Recht liegt der Grundfreibetrag laut § 32a EStG ab dem Veranlagungszeitraum 2026 bei 12.348 Euro. Der Gesetzentwurf der Bundesregierung (Bundestags-Drucksache 21/8235 vom 28. September 2026) sieht für 2027 eine Anhebung um 216 Euro auf 12.564 Euro vor, für 2028 nach Angaben der Bundesregierung 12.900 Euro. Der Bundestag hat den Entwurf am 8. Oktober 2026 in erster Lesung beraten und an den Finanzausschuss überwiesen. Beschlossen ist er damit noch nicht; nach einem Beschluss des Bundestags ist erneut der Bundesrat am Zug.
Der Entwurf enthält auch einen neuen Tarifverlauf. In der ersten Progressionszone steigt der Faktor von 914,51 auf 952,24, die zweite Zone reicht künftig bis 70.600 Euro statt bis 69.878 Euro. Für Rentner/-innen mit mittleren Renten bedeutet das eine Entlastung von einigen Dutzend Euro im Jahr, wie die Modellrechnung unten zeigt. Den höheren Arbeitnehmer-Pauschbetrag von 1.430 Euro aus dem Entwurf bekommen Rentner/-innen nicht; für Renten gilt weiter der Pauschbetrag von 102 Euro.
Modellrechnung: Ab welcher Rente Steuern fällig werden
Die Rechnung beruht auf offenen Annahmen: Rentenbeginn am 1. Januar 2027, ledig, keine weiteren Einkünfte, pflichtversichert in der gesetzlichen Kranken- und Pflegeversicherung, ein Kind (deshalb kein Kinderlosenzuschlag), keine Kirchensteuer. Abgezogen werden der Werbungskosten-Pauschbetrag von 102 Euro, der Sonderausgaben-Pauschbetrag von 36 Euro sowie die Beiträge zur Kranken- und Pflegeversicherung, die nach § 10 Absatz 1 Nummer 3 EStG als Sonderausgaben zählen. Rentner/-innen tragen nach § 249a des Fünften Sozialgesetzbuchs (SGB V) die Hälfte des allgemeinen Beitragssatzes von 14,6 Prozent und die Hälfte des Zusatzbeitrags; angesetzt ist der durchschnittliche Zusatzbeitrag 2026 von 2,9 Prozent. Den Pflegebeitrag von 3,6 Prozent zahlen sie nach § 59 SGB XI allein. Zusammen sind das 12,35 Prozent der Bruttorente. Die Rentenanpassung zum 1. Juli 2027 ist nicht eingerechnet, weil sie noch nicht feststeht.
| Monatsrente brutto | Jahresrente | steuerpflichtig (84,5 %) | Kranken- und Pflegebeiträge | zu versteuerndes Einkommen | Einkommensteuer geltendes Recht | Einkommensteuer Regierungsentwurf |
|---|---|---|---|---|---|---|
| 1.200 € | 14.400 € | 12.168 € | 1.778 € | 10.252 € | 0 € | 0 € |
| 1.450 € | 17.400 € | 14.703 € | 2.149 € | 12.416 € | 9 € | 0 € |
| 1.500 € | 18.000 € | 15.210 € | 2.223 € | 12.849 € | 72 € | 40 € |
| 1.913,40 € | 22.961 € | 19.402 € | 2.836 € | 16.428 € | 723 € | 683 € |
| 2.200 € | 26.400 € | 22.308 € | 3.260 € | 18.910 € | 1.303 € | 1.262 € |
| 2.500 € | 30.000 € | 25.350 € | 3.705 € | 21.507 € | 1.947 € | 1.906 € |
Modellrechnung: STEUERRATSCHLAG.eu, Stand 27. Oktober 2026. Zu versteuerndes Einkommen = steuerpflichtiger Teil − 102 € − 36 € − Kranken- und Pflegebeiträge (12,35 %). Tarif nach § 32a EStG (ab 2026) bzw. Bundestags-Drucksache 21/8235. Ohne Solidaritätszuschlag und Kirchensteuer, gerundet.
Die Zeile mit 1.913,40 Euro entspricht der Standardrente nach 45 Jahren mit Durchschnittsverdienst beim aktuellen Rentenwert von 42,52 Euro, der laut Bundesministerium für Arbeit und Soziales (BMAS) seit 1. Juli 2026 gilt. Im Modell zahlt eine solche Neurentnerin oder ein solcher Neurentner 2027 nach dem Regierungsentwurf rund 683 Euro Einkommensteuer im Jahr, nach geltendem Recht rund 723 Euro.
Die Grenze, bis zu der keine Steuer anfällt, liegt im Modell nach dem Regierungsentwurf bei rund 1.467 Euro Monatsrente, nach geltendem Recht bei rund 1.442 Euro. Wer keine Kinder hat und deshalb einen höheren Pflegebeitrag zahlt, kommt wegen der höheren abziehbaren Beiträge auf eine etwas höhere Grenze. Wer dagegen eine Betriebsrente, Mieteinnahmen oder Kapitalerträge oberhalb des Sparer-Pauschbetrags hat, rutscht früher in die Steuerpflicht.
Warum laufende Renten anders zu rechnen sind
Für alle, die schon länger Rente beziehen, gilt die Tabelle oben nicht direkt. Ihr steuerfreier Betrag steht in Euro im Steuerbescheid fest. Jede Rentenanpassung erhöht deshalb nur den steuerpflichtigen Teil. Zum 1. Juli 2026 stiegen die Renten laut Bundesministerium für Arbeit und Soziales (BMAS) um 4,24 Prozent. Wer bisher knapp unter dem Grundfreibetrag lag, kann dadurch über die Grenze kommen, auch wenn sich sonst nichts geändert hat.
Für laufende Renten ist der Rechner unten deshalb mit einem Zusatzfeld ausgestattet: Dort lässt sich der festgeschriebene steuerfreie Betrag aus dem letzten Steuerbescheid eintragen. Dann rechnet der Rechner mit diesem Betrag statt mit dem Prozentsatz.
Rechner: Deine Rente selbst prüfen
Der Rechner nutzt dieselben Schritte wie die Modellrechnung. Er ersetzt keine Steuererklärung, zeigt aber, wie nah du am Grundfreibetrag liegst.
Rechner Deutschland
Einkommensteuer auf die gesetzliche Rente schätzen
Für Rentner/-innen in Deutschland mit gesetzlicher Rente (Anlage R der Einkommensteuererklärung). Schätzt das zu versteuernde Einkommen und die Einkommensteuer für das Steuerjahr 2027, Einzelveranlagung. Deine Eingaben werden nicht gespeichert oder übertragen.
| Rechenschritt | Wert |
|---|
Rechenweg: Jahresrente × Besteuerungsanteil nach § 22 EStG (oder Jahresrente − steuerfreier Betrag), − 102 € Werbungskosten-Pauschbetrag, − 36 € Sonderausgaben-Pauschbetrag, − Kranken- (7,3 % + halber Zusatzbeitrag) und Pflegebeitrag, + weitere Einkünfte; Tarif nach § 32a EStG bzw. Regierungsentwurf. Nicht berücksichtigt: Solidaritätszuschlag, Kirchensteuer, Altersentlastungsbetrag, Zusammenveranlagung, private Krankenversicherung, Rentenanpassungen im laufenden Jahr, weitere Abzüge. Ohne Gewähr, keine Steuerberatung.
Liegt das Ergebnis knapp über null, lohnt ein Blick auf weitere Abzüge, die der Rechner nicht kennt, etwa Spenden, Handwerkerleistungen oder Krankheitskosten. Liegt es deutlich darüber, solltest du mit einer Steuererklärung rechnen.
Wann eine Steuererklärung Pflicht ist
Rentner/-innen ohne Arbeitslohn müssen nach § 56 der Einkommensteuer-Durchführungsverordnung (EStDV) eine Einkommensteuererklärung abgeben, wenn der Gesamtbetrag der Einkünfte den Grundfreibetrag übersteigt. Die Abgabefrist liegt nach § 149 der Abgabenordnung (AO) sieben Monate nach Ablauf des Kalenderjahres, wenn man die Erklärung selbst macht. Das Finanzamt kennt die Rente ohnehin: Die Rentenversicherung meldet sie nach § 22a EStG per Rentenbezugsmitteilung an das Bundeszentralamt für Steuern (BZSt).
Die Rente selbst wird in der Anlage R eingetragen, die Kranken- und Pflegebeiträge in der Anlage Vorsorgeaufwand. Viele Daten liegen dem Finanzamt bereits vor und lassen sich bei der elektronischen Abgabe abrufen.
Typische Fehler
- Grundfreibetrag mit Bruttorente verwechseln: Maßgeblich ist das zu versteuernde Einkommen, nicht die Rente. Bei 84,5 Prozent Besteuerungsanteil und abziehbaren Beiträgen liegt die steuerfreie Bruttorente deutlich über dem Grundfreibetrag.
- Den Prozentsatz auf eine laufende Rente anwenden: Bei Bestandsrenten gilt der festgeschriebene Eurobetrag; Rentenerhöhungen sind voll steuerpflichtig.
- Weitere Einkünfte vergessen: Betriebsrenten, Riester-Leistungen, Mieten oder Zinsen zählen mit und können die Steuerpflicht auslösen.
- Den Entwurf als geltendes Recht behandeln: 12.564 Euro Grundfreibetrag stehen bisher nur im Regierungsentwurf.
Unser Fazit
Für Neurentner/-innen 2027 ändert sich beim Besteuerungsanteil wenig: Der Schritt von 84,0 auf 84,5 Prozent kostet bei einer Standardrente im Modell rund 25 Euro Steuer im Jahr. Entscheidender ist, ob die Anhebung des Grundfreibetrags wie geplant beschlossen wird und welche weiteren Einkünfte hinzukommen. Wer im Modell knapp unter der Grenze liegt, sollte nach der nächsten Rentenanpassung neu rechnen, denn bei laufenden Renten wächst der steuerpflichtige Teil Jahr für Jahr. Eine Empfehlung, früher oder später in Rente zu gehen, lässt sich aus der Steuer allein nicht ableiten; Abschläge, Zuschläge und die Rentenhöhe wiegen in der Regel schwerer.
Wo finde ich was?
- ELSTER: Einkommensteuererklärung mit Anlage R online abgeben, Belege abrufen
- Online-Services der Deutschen Rentenversicherung: Rentenauskunft und Rentenbezugsmitteilung anfordern
- Bundeszentralamt für Steuern (BZSt): zentrale Stelle für die Rentenbezugsmitteilungen
- Gesetze im Internet: § 22 EStG: vollständige Tabelle der Besteuerungsanteile
Portal-Check: ELSTER
ELSTER ist das Online-Finanzamt der deutschen Steuerverwaltung und das zentrale Portal für die elektronische Steuererklärung. Betrieben wird es nach eigenen Angaben als gemeinsames Projekt der Steuerverwaltungen aller Bundesländer und des Bundes unter Federführung des Bayerischen Landesamts für Steuern. Das Projekt begann 1996, seit 1. Januar 1999 ist ELSTER das offizielle Verfahren für elektronische Einkommensteuererklärungen. Finanziert wird es aus öffentlichen Mitteln der Steuerverwaltung; für Bürger/-innen ist es kostenlos. Für 2020 nennt ELSTER 28,2 Millionen über das Portal abgegebene Einkommensteuererklärungen.
Alternativen sind kostenpflichtige Steuerprogramme und Apps, die oft mehr Erklärhilfen bieten, Lohnsteuerhilfevereine (gegen Mitgliedsbeitrag und mit gesetzlich begrenzter Beratungsbefugnis) sowie Steuerberater/-innen. Redaktionsurteil: ★★★★☆ (4 von 5). Pluspunkte: kostenlos, amtlich, vorausgefüllte Daten wie die Rentenbezugsmitteilung abrufbar, Daten bleiben bei der Steuerverwaltung. Ein Stern Abzug, weil Registrierung und Formularsprache für Erstnutzer/-innen mühsam sind und kaum Hinweise auf Sparmöglichkeiten gegeben werden.
Häufige Fragen
Muss ich als Rentnerin oder Rentner 2027 Steuern zahlen?
Das hängt vom zu versteuernden Einkommen ab, nicht von der Bruttorente. Im Modellfall (ledig, nur gesetzliche Rente, Rentenbeginn 2027) fällt nach dem Regierungsentwurf bis rund 1.467 Euro Monatsrente keine Einkommensteuer an, nach geltendem Recht bis rund 1.442 Euro. Weitere Einkünfte senken die Grenze.
Gilt der Besteuerungsanteil von 84,5 Prozent auch für meine laufende Rente?
Nein. Er gilt nur für Renten, die 2027 beginnen. Bei laufenden Renten ist der steuerfreie Teil seit dem Jahr nach dem Rentenbeginn in Euro festgeschrieben, Rentenerhöhungen sind voll steuerpflichtig.
Ist der Grundfreibetrag von 12.564 Euro schon beschlossen?
Nein. Er steht im Gesetzentwurf der Bundesregierung (Bundestags-Drucksache 21/8235). Der Bundestag hat ihn am 8. Oktober 2026 in erster Lesung beraten. Nach geltendem Recht liegt der Grundfreibetrag bei 12.348 Euro.