Nach Sturmtief „Luise“ meldeten Feuerwehren in Nordrhein-Westfalen umgestürzte Bäume und lose Dachziegel. Welche Police bei Haus, Hausrat und Auto greift, welche Pflichten gelten und wo der Schutz endet. Stand: 27. Oktober 2026.
Die folgenden Abschnitte zeigen, welcher Vertrag für welchen Schaden zuständig ist und was du jetzt tun solltest.
Die ersten Herbststürme haben in Deutschland Spuren hinterlassen: abgedeckte Dächer, abgeknickte Äste auf Autos, umgestürzte Bäume. Ob der Versicherer zahlt, hängt davon ab, ob es versicherungsrechtlich ein Sturm war, welcher Vertrag zuständig ist und ob du deine Pflichten nach dem deutschen Versicherungsvertragsgesetz (VVG) erfüllst. Wichtig ist auch, wo der Schutz endet: Wasser von außen ist kein Sturmschaden, und eine Sturmflut an der Küste ist in den Musterbedingungen ausdrücklich ausgeschlossen.
Was die Feuerwehren gemeldet haben
Die Feuerwehr Essen zählte nach eigenen Angaben in den 24 Stunden bis Samstag, 24. Oktober 2026, 15 Uhr, 110 sturmbedingte Einsätze bei Windgeschwindigkeiten von bis zu 90 km/h. Am Freitagabend stürzte demnach in Essen-Werden ein Baum auf ein Mehrfamilienhaus, mehrere Äste durchschlugen Fassade und Dach. Herabfallende Äste beschädigten vereinzelt parkende Autos. Die Feuerwehr Düsseldorf rückte nach eigenen Angaben zu rund 65 Einsätzen aus, vor allem wegen loser Äste, Dachziegel, Dachverkleidungen und umgestürzter Bäume.
Für Versicherte sind das typische Fälle.
Ab wann ein Sturm versichert ist
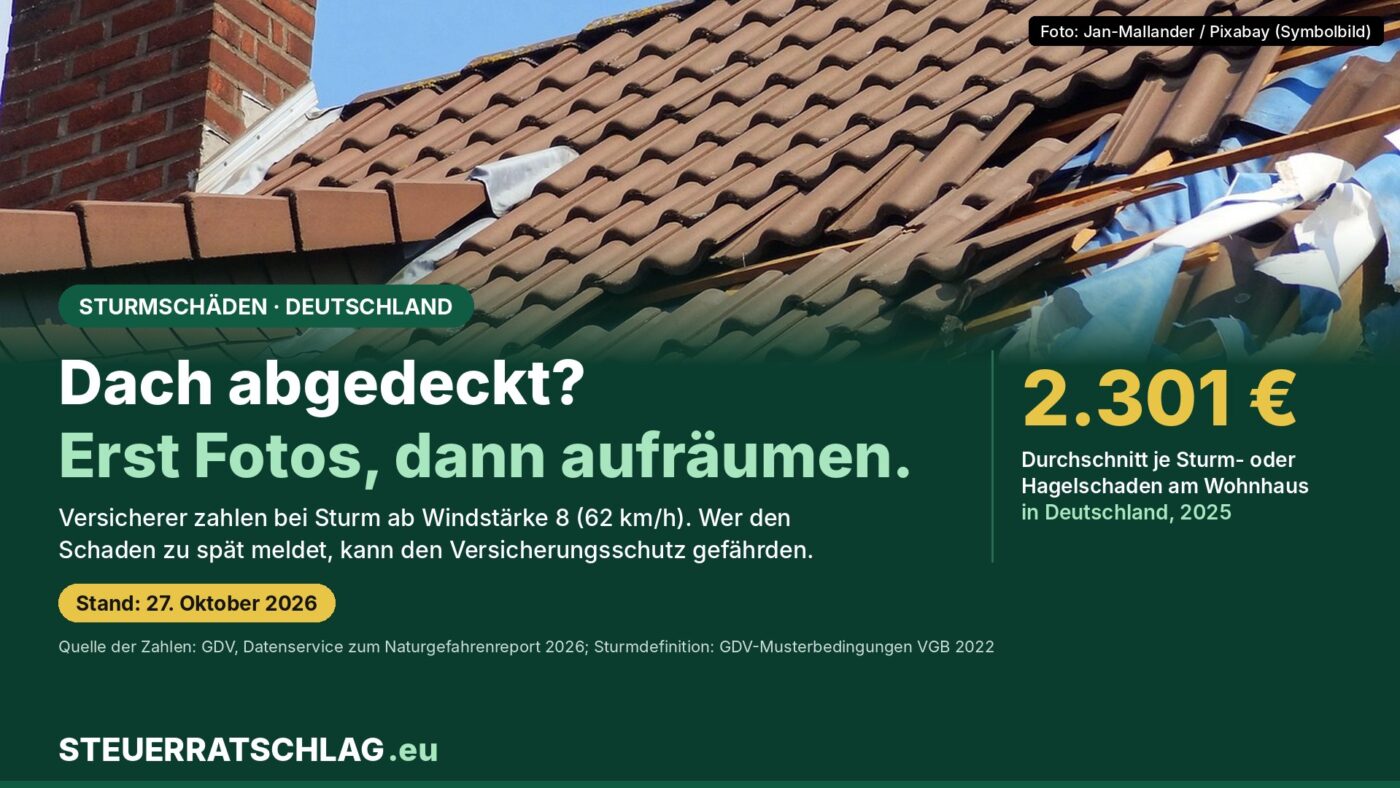
In den Musterbedingungen für die Wohngebäudeversicherung (VGB 2022) des GDV ist ein Sturm „eine wetterbedingte Luftbewegung von mindestens Windstärke 8 nach der Beaufortskala (Windgeschwindigkeit mindestens 62 km pro Stunde)“. Ist die Windstärke am Schadenort nicht feststellbar, wird Sturm unterstellt, wenn du nachweist, dass der Wind in der Umgebung Schäden an Gebäuden in einwandfreiem Zustand angerichtet hat – oder dass dein Gebäude wegen seines einwandfreien Zustands nur durch Sturm beschädigt worden sein kann.
Versichert sind direkte Sturmschäden, Schäden durch umherfliegende Gebäudeteile oder umstürzende Bäume und die Folgeschäden daraus, etwa Regen durch ein sturmbeschädigtes Dach. Nicht versichert ist nach den Musterbedingungen Regen, der durch nicht ordnungsgemäß geschlossene Fenster oder Türen eindringt, und Schäden durch Sturmflut.
Welche Versicherung zahlt was
| Schaden | Zuständig | Worauf es ankommt |
|---|---|---|
| Dach abgedeckt, Baum aufs Haus gestürzt | Wohngebäudeversicherung | Sturm muss im Vertrag mitversichert sein |
| Regen durch das beschädigte Dach, Möbel nass | Wohngebäude (Gebäude), Hausrat (Einrichtung) | Folgeschaden; bei offen gelassenem Fenster kein Schutz |
| Ast oder Ziegel auf parkendem Auto | Kaskoversicherung | Laut Verbraucherzentrale keine Rückstufung |
| Morscher Baum des Nachbarn fällt auf dein Grundstück | Haftpflicht des Baumeigentümers | Bei gesundem Baum eigene Versicherung |
| Dachziegel vom eigenen Haus verletzt Passanten | Haftpflichtversicherung | Haftung bei mangelhafter Unterhaltung |
| Keller durch Starkregen vollgelaufen | Nur mit Elementarschadenversicherung | Kein Sturmschaden |
| Sturmflut an der Küste | In den GDV-Musterbedingungen ausgeschlossen | Eigenen Vertrag prüfen |
Vereinfachte Übersicht für Deutschland. Quellen: GDV-Musterbedingungen VGB 2022, Abschnitt A 5; Verbraucherzentrale Hamburg. Einzelne Tarife können mehr oder weniger abdecken.
Beim Nachbarbaum kommt es auf das Verschulden an. Nach Darstellung der Verbraucherzentrale Hamburg greift die private Haftpflichtversicherung des Eigentümers, wenn ein morscher Baum umstürzt. Grundlage ist die allgemeine Schadensersatzpflicht nach § 823 Bürgerliches Gesetzbuch (BGB). Hat der Sturm dagegen einen gesunden Baum entwurzelt, fehlt meist ein Verschulden – dann regelst du den Schaden über deine eigene Wohngebäude- oder Kaskoversicherung. Für Teile, die sich vom Gebäude lösen, etwa Dachziegel, haftet der Grundstücksbesitzer nach § 836 BGB, wenn die Ablösung auf mangelhafter Unterhaltung beruht und er nicht die erforderliche Sorgfalt nachweisen kann.
Was ein Sturmschaden am Haus im Schnitt kostet
2025 war für die deutschen Versicherer ein vergleichsweise ruhiges Sturmjahr. Laut dem Datenservice zum Naturgefahrenreport 2026 des GDV gab es in der Sachversicherung rund 479.000 Sturm- und Hagelschäden mit 1,0 Milliarden Euro Schadenaufwand, davon 280.000 in der Wohngebäudeversicherung. Der einzelne Schaden ist deutlich teurer geworden.
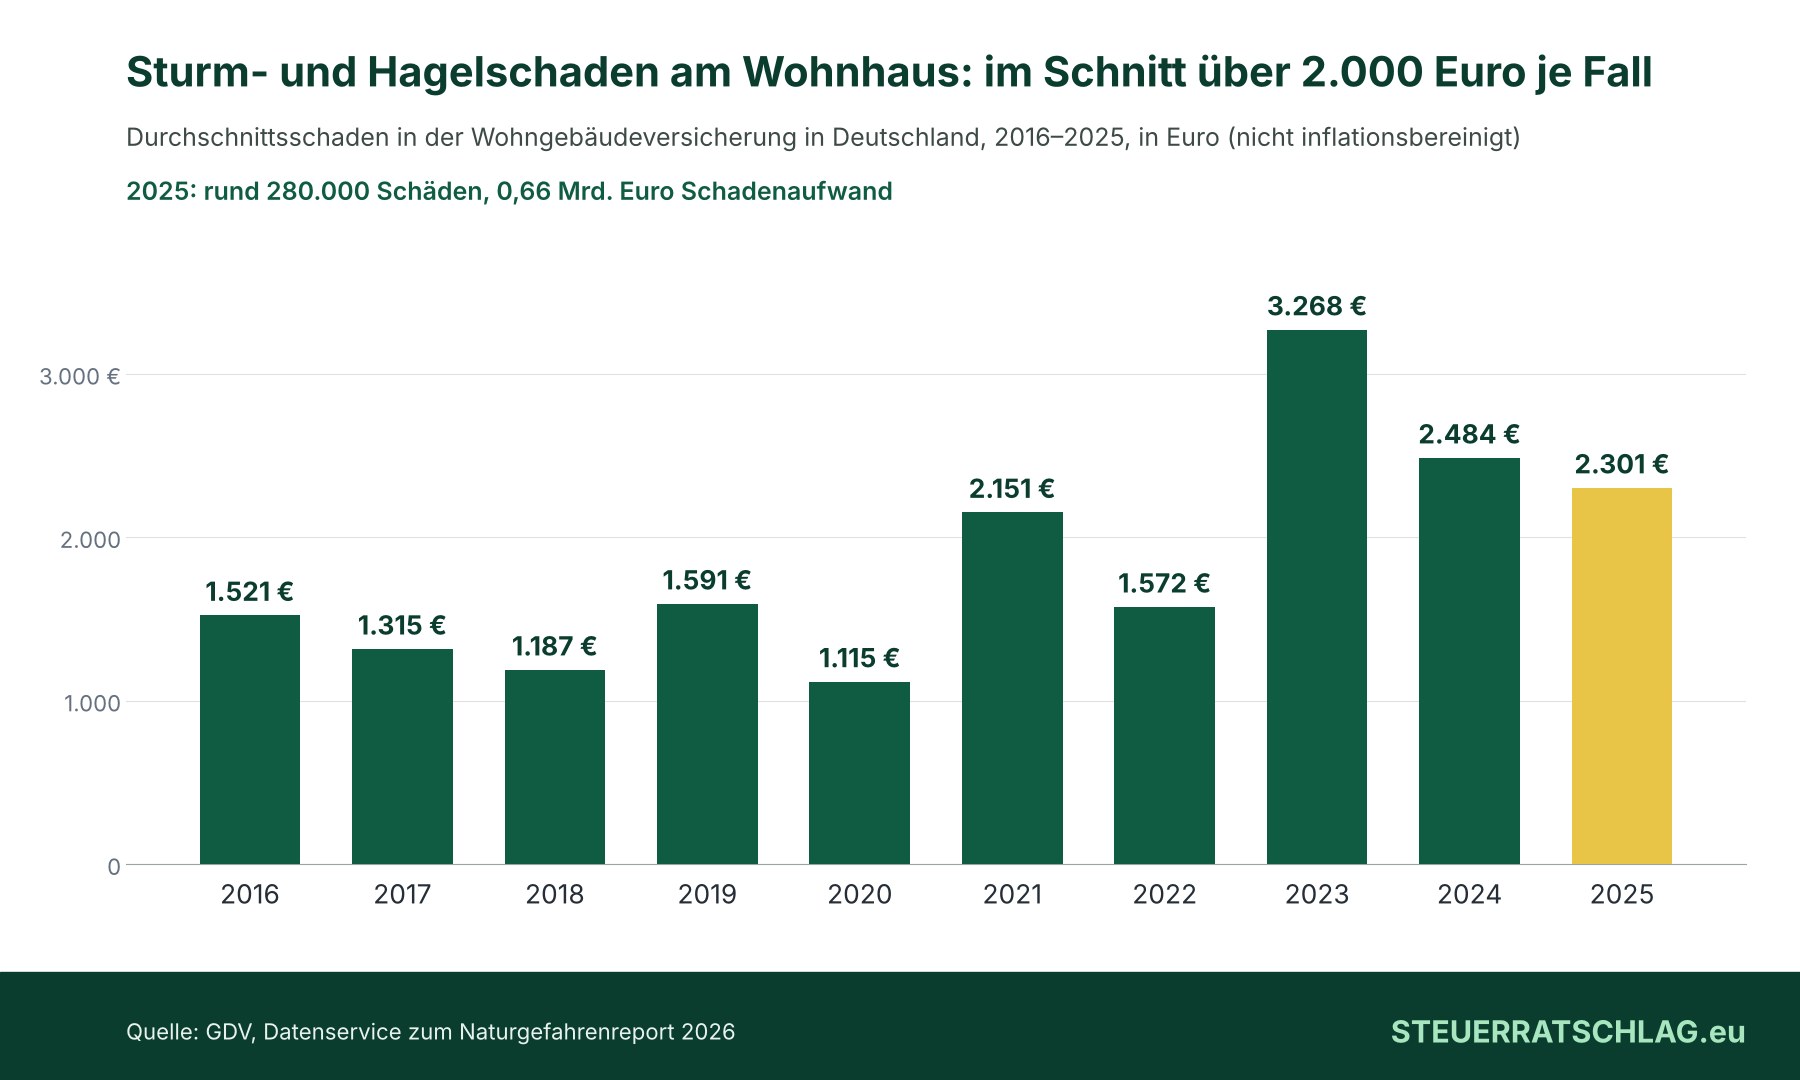
2016 lag der Durchschnitt noch bei 1.521 Euro, 2025 bei 2.301 Euro. Die Werte sind nicht inflationsbereinigt. Die Versicherungsdichte gegen Sturm und Hagel in der Wohngebäudeversicherung gibt der GDV mit rund 96 Prozent an; gegen weitere Naturgefahren wie Überschwemmung nach Darstellung des Verbands nur etwas mehr als die Hälfte.
So meldest du den Schaden richtig
1. Sichern, aber nicht aufräumen. Gefahrenquellen darfst und sollst du beseitigen, etwa lose Ziegel oder ein Loch im Dach notdürftig abdecken. Das verlangt § 82 VVG: Du musst den Schaden nach Möglichkeit abwenden und mindern. Die Kosten erstattet der Versicherer nach § 83 VVG, soweit du sie für geboten halten durftest.
2. Fotografieren. Halte Schäden vor dem Aufräumen mit Fotos fest und verändere nichts, was die Schadensfeststellung erschwert, rät die Verbraucherzentrale Hamburg. Erstelle eine Liste der Schäden.
3. Unverzüglich melden. Nach § 30 VVG musst du den Versicherungsfall unverzüglich anzeigen, sobald du davon weißt. Verletzt du solche Pflichten vorsätzlich, kann der Versicherer nach § 28 VVG leistungsfrei sein, bei grober Fahrlässigkeit darf er kürzen – vorausgesetzt, der Vertrag sieht das vor.
4. Weisungen abwarten. Nach § 82 Absatz 2 VVG musst du Weisungen des Versicherers einholen, wenn die Umstände das erlauben, und zumutbare Weisungen befolgen. Größere Reparaturen also erst nach Rücksprache beauftragen.
Unser Fazit
Sturmschutz ist in der deutschen Wohngebäudeversicherung nahezu Standard, ein typischer Sturmschaden am Haus ist deshalb meist versichert. Ärger entsteht an den Rändern: Wind unter Windstärke 8, offene Fenster, Wasser von außen, Streit um die Haftung des Nachbarn. Wer dokumentiert, meldet und den Schaden begrenzt, erfüllt seine Pflichten. Wer keinen Schaden hat, sollte im eigenen Vertrag nachsehen, ob Sturm und Elementargefahren mitversichert sind. Die Bundesregierung plant, den Elementarschutz zum Standard zu machen; den Stand haben wir in unserem Beitrag zum geplanten Elementarschutz zusammengefasst.
Wo finde ich was?
Deutschland: Die Musterbedingungen der Versicherer veröffentlicht der GDV, etwa die VGB 2022; verbindlich ist aber immer dein eigener Vertrag. Lehnt der Versicherer ab, kannst du kostenlos den Versicherungsombudsmann anrufen.
Portal-Check: Versicherungsombudsmann
Wer betreibt ihn? Der Versicherungsombudsmann e. V. mit Sitz in Berlin, laut eigener Darstellung 2001 auf Initiative der Versicherungswirtschaft gegründet und seit 2016 als Verbraucherschlichtungsstelle anerkannt. Wovon lebt er? Die Gründungskosten trug nach eigenen Angaben die Versicherungswirtschaft; für Verbraucher/-innen ist das Verfahren kostenlos.
Was bringt er? Entscheidungen sind für den Versicherer bis 10.000 Euro Beschwerdewert bindend, bis 100.000 Euro gibt es eine Empfehlung. Während des Verfahrens verjähren Ansprüche gegen den Versicherer nicht. Alternativen: Sachverständigenverfahren laut Bedingungen oder Klage vor dem Zivilgericht.
Redaktionsurteil: ★★★★☆ (4 von 5). Kostenlos, verjährungshemmend und bis 10.000 Euro verbindlich – für typische Sturmschäden ein starkes Werkzeug. Ein Stern Abzug, weil die Stelle aus der Branche heraus gegründet wurde und darüber nur Empfehlungen gibt.
Für die meisten Sturmschäden am Haus mit einem Durchschnitt um 2.300 Euro liegt der Streitwert deutlich unter der Grenze von 10.000 Euro.
Häufige Fragen
Ich wohne zur Miete – wer zahlt?
Schäden am Gebäude trägt die Wohngebäudeversicherung des Eigentümers, Schäden an deinen Möbeln und Geräten deine Hausratversicherung. Gebäudeschäden musst du außerdem nach § 536c BGB unverzüglich der Vermieterin oder dem Vermieter anzeigen.
Steigt nach einem Sturmschaden am Auto mein Beitrag?
Nach Angaben der Verbraucherzentrale Hamburg führt ein über die Kasko regulierter Sturmschaden nicht zur Rückstufung in der Schadenfreiheitsklasse.