Stand: 25. Oktober 2026 – Die Rentenversicherung rechnet 2027 bis 8.850 Euro im Monat, die Versicherungspflichtgrenze liegt bei 84.150 Euro im Jahr; der Bundesrat muss noch zustimmen.
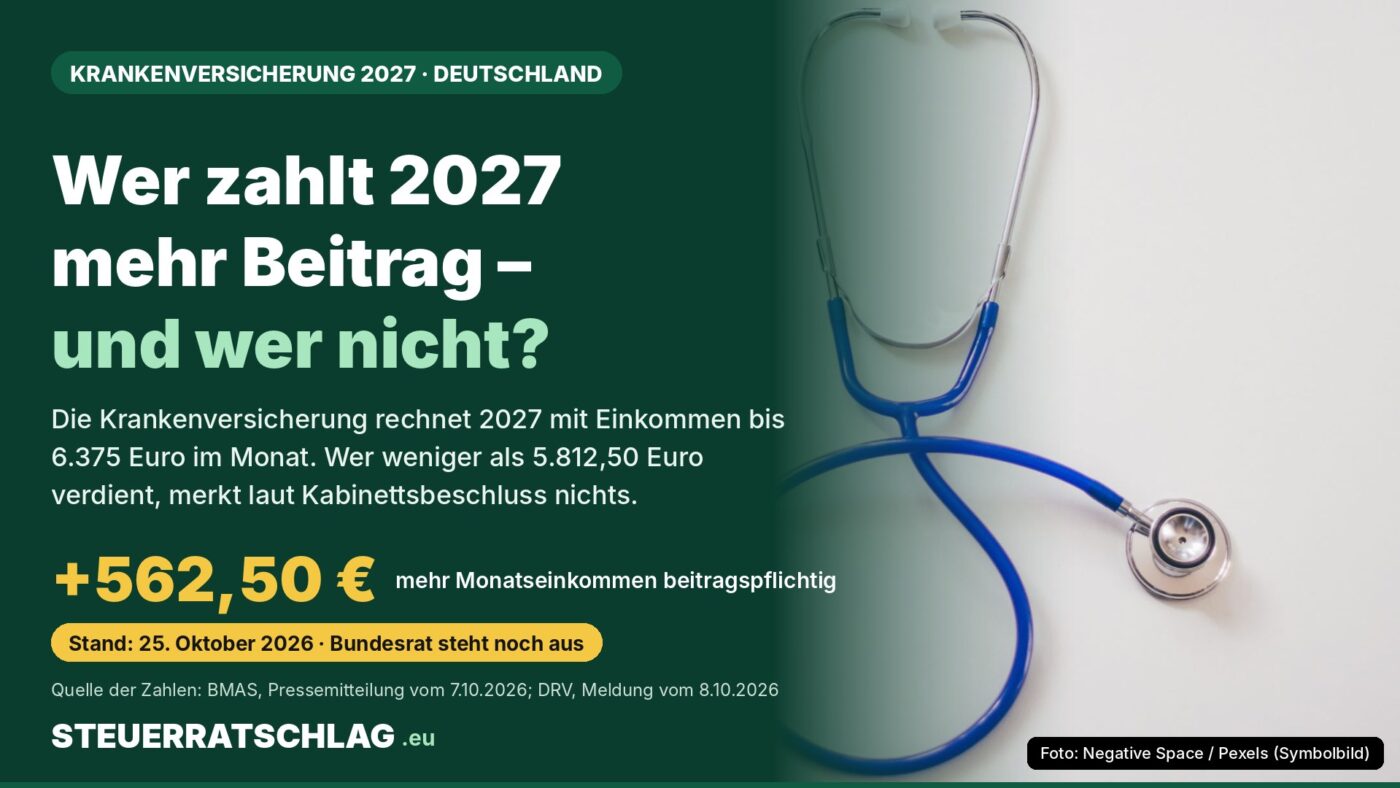
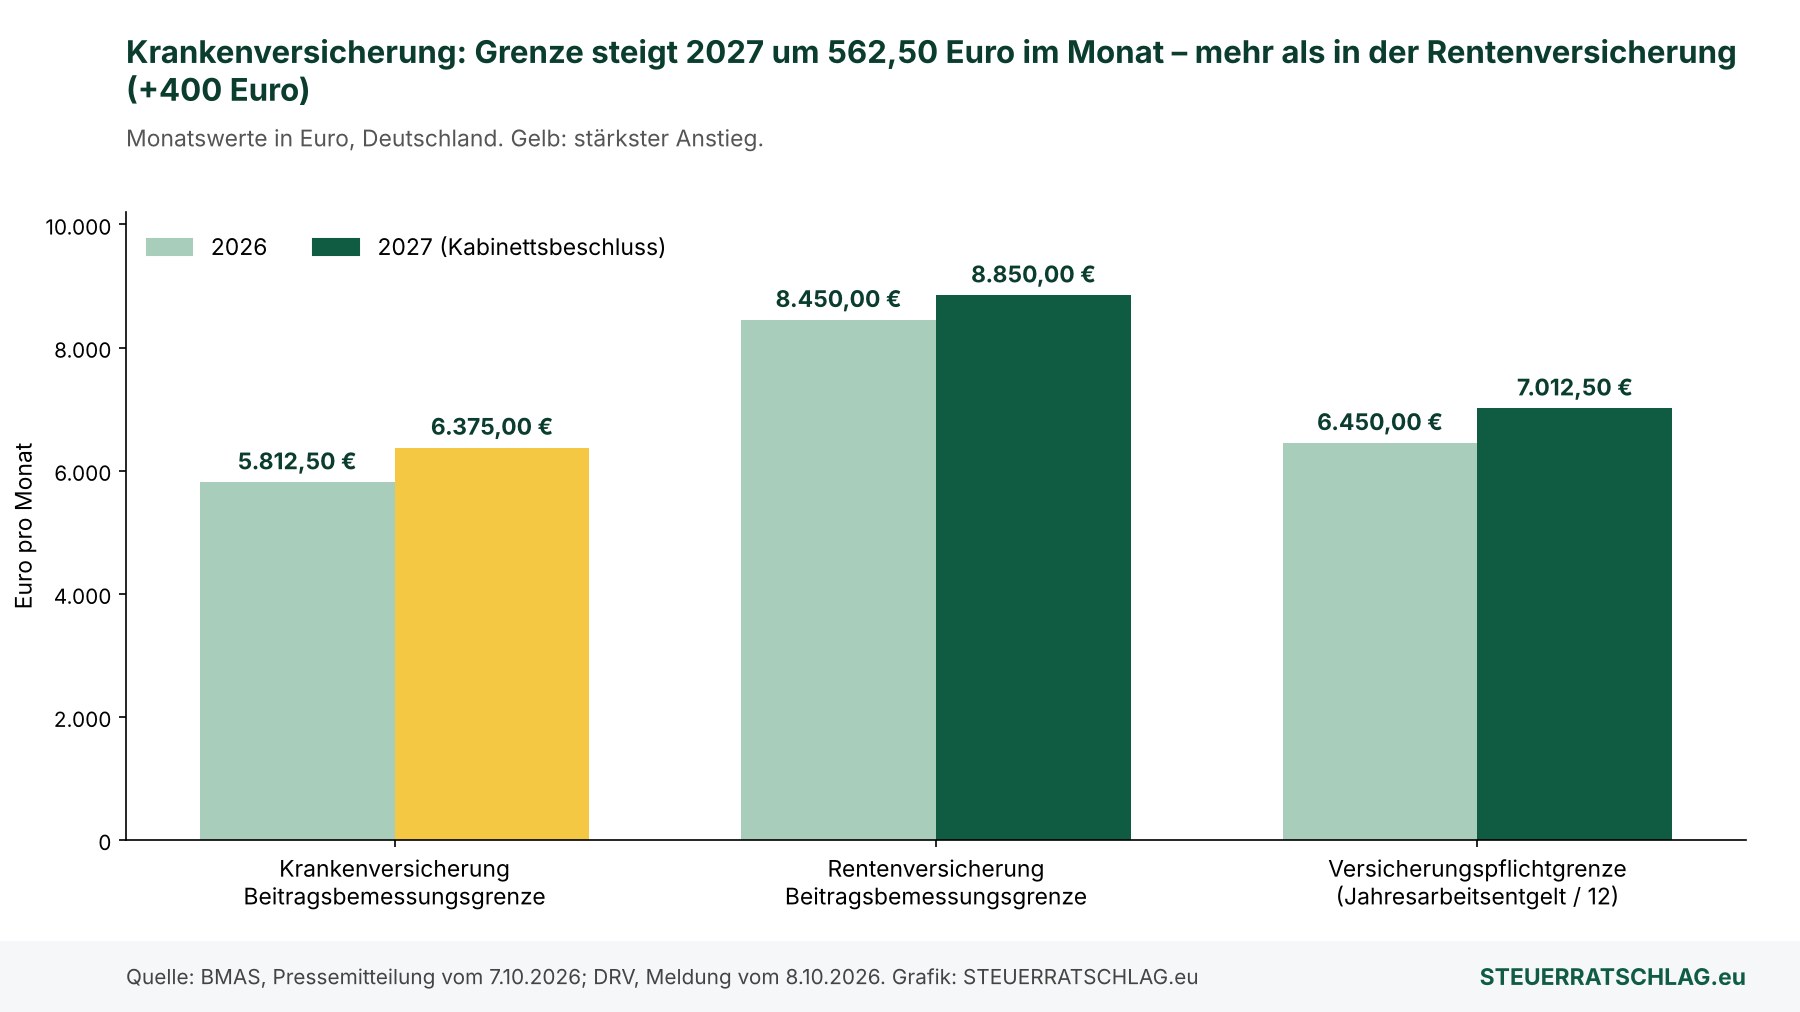
Jedes Jahr zum 1. Januar legt die Bundesregierung fest, bis zu welchem Einkommen Beiträge zur Sozialversicherung fällig werden. Für 2027 hat das Bundeskabinett diese Rechengrößen am 7. Oktober 2026 beschlossen. Besonders deutlich fällt der Sprung in der gesetzlichen Krankenversicherung aus: Die Grenze steigt um 562,50 Euro im Monat. Das trifft nur Beschäftigte mit höherem Gehalt, kann sich für sie aber auf mehrere Hundert Euro im Jahr summieren. Dieser Ratgeber zeigt die Werte für Deutschland, rechnet Beispiele durch und enthält einen Rechner.
Was das Kabinett für 2027 beschlossen hat
Nach der Pressemitteilung des Bundesministeriums für Arbeit und Soziales (BMAS) vom 7. Oktober 2026 beträgt die Beitragsbemessungsgrenze in der Krankenversicherung 2027 monatlich 6.375 Euro, jährlich 76.500 Euro. Die Deutsche Rentenversicherung (DRV) meldete am 8. Oktober 2026 dieselben Werte und nennt die Grenze ausdrücklich für die Kranken- und die Pflegeversicherung. Die Beitragsbemessungsgrenze legt fest, bis zu welchem Teil des Einkommens Beiträge berechnet werden. Was darüber hinaus verdient wird, bleibt beitragsfrei.
| Rechengröße (Deutschland, pro Monat) | 2026 | 2027 | Plus |
|---|---|---|---|
| Beitragsbemessungsgrenze Krankenversicherung | 5.812,50 € | 6.375,00 € | +562,50 € (+9,7 %) |
| Versicherungspflichtgrenze (Jahresarbeitsentgeltgrenze; Jahreswert 77.400 € / 84.150 €) | 6.450,00 € | 7.012,50 € | +562,50 € (+8,7 %) |
| Beitragsbemessungsgrenze allgemeine Rentenversicherung | 8.450,00 € | 8.850,00 € | +400,00 € (+4,7 %) |
| Beitragsbemessungsgrenze knappschaftliche Rentenversicherung | 10.400,00 € | 10.900,00 € | +500,00 € (+4,8 %) |
Quelle: Bundesministerium für Arbeit und Soziales (BMAS), Pressemitteilung vom 7. Oktober 2026; Deutsche Rentenversicherung (DRV), Meldung vom 8. Oktober 2026. Prozentwerte: eigene Berechnung. Stand: 25. Oktober 2026.
Als Grundlage nennt das BMAS die Lohnentwicklung 2025 von 4,38 Prozent. Bei der Krankenversicherung kommt laut der Verordnungsseite des Ministeriums ein Zuschlag hinzu: Versicherungspflichtgrenze und Beitragsbemessungsgrenze werden zusätzlich um 300 Euro im Monat angehoben. Deshalb liegt der Zuwachs dort mit 9,7 Prozent mehr als doppelt so hoch wie die Lohnentwicklung. Die Rentenversicherung steigt mit 4,7 Prozent dagegen im Rahmen der Löhne.
Wer 2027 mehr zahlt – und wer nicht
Die Grenze ist eine Obergrenze. Wer 2026 weniger als 5.812,50 Euro im Monat verdient, zahlt auf das volle Einkommen Beiträge und merkt von der Anhebung nichts. Nach Angaben des Ministeriums sind nur Versicherte betroffen, die bisher über den Grenzen lagen. Wer zwischen 5.812,50 und 6.375 Euro liegt, zahlt auf den Mehrbetrag Beitrag, wer darüber liegt, auf genau 562,50 Euro zusätzlich.
Wie viel das ausmacht, hängt vom Beitragssatz ab. Der allgemeine Satz beträgt nach § 241 SGB V 14,6 Prozent, dazu kommt der Zusatzbeitrag der Kasse, den § 242 SGB V regelt. Für die Beispiele unten nimmt die Redaktion einen Zusatzbeitrag von 2,9 Prozent an. Das ist ein Rechenwert aus unserem Bericht zum Zusatzbeitrag 2027, kein Wert deiner Kasse. Der Beitrag wird je zur Hälfte von Arbeitnehmenden und Arbeitgebern getragen.
| Monatsbrutto | Beitragspflichtig 2026 | Beitragspflichtig 2027 | Mehrbeitrag gesamt | davon Arbeitnehmeranteil |
|---|---|---|---|---|
| 4.500,00 € | 4.500,00 € | 4.500,00 € | 0,00 € | 0,00 € |
| 6.000,00 € | 5.812,50 € | 6.000,00 € | 32,81 € | 16,41 € |
| 7.000,00 € | 5.812,50 € | 6.375,00 € | 98,44 € | 49,22 € |
| 9.000,00 € | 5.812,50 € | 6.375,00 € | 98,44 € | 49,22 € |
Modellrechnung der Redaktion: allgemeiner Beitragssatz 14,6 % plus angenommener Zusatzbeitrag 2,9 %, je zur Hälfte von Arbeitnehmenden und Arbeitgebern getragen; gleicher Zusatzbeitrag in beiden Jahren unterstellt. Kein Wert deiner Krankenkasse. Stand: 25. Oktober 2026.
Der Höchstbeitrag steigt unter diesen Annahmen von 1.017,19 Euro auf 1.115,62 Euro im Monat, davon trägt die beschäftigte Person jeweils die Hälfte. Für Beschäftigte mit 7.000 Euro brutto bedeutet das rund 49 Euro mehr im Monat, also etwa 590 Euro im Jahr, und noch einmal so viel für den Arbeitgeber. Freiwillig Versicherte ohne Arbeitgeberzuschuss, etwa Selbstständige, tragen den Beitrag dagegen allein; für sie ist der Effekt entsprechend größer. Das ist eine Modellrechnung, keine Prognose: Ändert deine Kasse den Zusatzbeitrag, ändert sich auch der Betrag.
Auch in der Pflegeversicherung gilt nach den DRV-Angaben dieselbe Grenze. Wie sich der Pflegebeitrag 2027 selbst entwickelt, ist noch offen; wir berichten dazu in den Plänen zum Pflegebeitrag 2027. Der Rechner unten bezieht die Pflegeversicherung deshalb nicht ein.
Rechner: Was ändert sich bei deinem Gehalt?
Rechner für Deutschland: Krankenversicherungsbeitrag 2026 und 2027
Für gesetzlich versicherte Beschäftigte, deren Beitrag je zur Hälfte der Arbeitgeber trägt. Es ist kein Formular und kein Antrag; der Rechner schätzt nur den Beitrag. Eingaben werden nicht gespeichert oder übertragen.
Annahmen: allgemeiner Beitragssatz 14,6 % (§ 241 SGB V), Zusatzbeitrag in beiden Jahren gleich, Grenzen 2027 laut Kabinettsbeschluss (Bundesrat steht aus). Pflegeversicherung, Einmalzahlungen und Sonderfälle sind nicht enthalten. Keine Beratung, ohne Gewähr.
Versicherungspflichtgrenze: Auswirkung auf die private Krankenversicherung
Die Versicherungspflichtgrenze, im Gesetz Jahresarbeitsentgeltgrenze genannt, steigt 2027 auf 84.150 Euro im Jahr, das sind 7.012,50 Euro im Monat; 2026 liegt sie bei 77.400 Euro. Nach § 6 Absatz 1 SGB V sind Beschäftigte nur dann versicherungsfrei, wenn ihr regelmäßiges Jahresarbeitsentgelt die Grenze übersteigt. Wer die Grenze 2026 überschreitet, die höhere Grenze 2027 aber nicht, bleibt nach den Regeln des § 6 Absatz 4 SGB V in der Regel versicherungspflichtig. Ob das für dich gilt, solltest du bei deiner Krankenkasse klären, bevor du Verträge kündigst oder abschließt. Wie sich die Beiträge in der privaten Versicherung entwickeln, zeigt unser Bericht zu den PKV-Beiträgen 2027.
Beitragsbemessungsgrenze und Versicherungspflichtgrenze sind zwei verschiedene Werte: Die erste begrenzt die Beiträge nach oben, die zweite entscheidet, ob eine Pflicht zur gesetzlichen Versicherung besteht. Ein Gehalt zwischen beiden Grenzen kann also beitragspflichtig und trotzdem versicherungspflichtig sein.
Unser Fazit
Für die große Mehrheit der Beschäftigten ändert sich durch die neuen Rechengrößen nichts. Wer über 5.812,50 Euro im Monat verdient, sollte 2027 mit einem höheren Abzug rechnen, wenn der Bundesrat zustimmt. Wichtiger als die Grenze selbst ist für viele der Zusatzbeitrag der Kasse, den du vergleichen kannst; die Verbraucherzentrale erklärt, wann ein Sonderkündigungsrecht besteht. Das ist eine Einordnung der Redaktion, keine Empfehlung für eine Kasse oder einen Tarif.
Wo finde ich was?
Die Verordnung und die Zahlen stehen beim Bundesministerium für Arbeit und Soziales. Die Gesetzestexte findest du auf gesetze-im-internet.de: § 6 SGB V regelt die Versicherungsfreiheit, § 223 SGB V die Beitragspflicht und die Bemessungsgrenze. Allgemeine Informationen zur gesetzlichen Krankenversicherung bietet der GKV-Spitzenverband, dem Verband der gesetzlichen Krankenkassen.
Portal-Check: Wo du die Werte prüfen kannst
gesetze-im-internet.de: Betrieben wird das Portal vom Bundesministerium der Justiz zusammen mit der juris GmbH. Es ist ein öffentliches Angebot und nach unserer Durchsicht werbefrei. Alternativen sind die amtlichen Verkündungsblätter und Kommentardatenbanken. Redaktionsurteil: 4 von 5 Sternen. Es liefert den verlässlichen Gesetzeswortlaut kostenlos, erklärt aber nichts und zeigt die Rechengrößen der jeweiligen Verordnung nicht gesammelt.
bmas.de: Das Bundesministerium für Arbeit und Soziales veröffentlicht die Rechengrößen selbst und als Tabelle. Das Portal ist staatlich und nicht auf Werbeeinnahmen angewiesen. Alternativ nennt die Deutsche Rentenversicherung dieselben Werte. Redaktionsurteil: 4 von 5 Sternen. Die Tabelle ist klar, nach unserem Abruf am 25. Oktober 2026 trägt die Verordnungsseite aber noch den Zusatz „Stand: Referentenentwurf“; maßgeblich ist daher die Pressemitteilung vom 7. Oktober 2026. Für einen fünften Stern fehlen eine einheitliche Statusangabe und Erläuterungen für Laien.
Häufige Fragen
Müssen alle gesetzlich Versicherten 2027 mehr Krankenversicherungsbeitrag zahlen?
Nein. Nach den Angaben des Bundesarbeitsministeriums betrifft die Anhebung nur Versicherte, deren Einkommen bisher über der Grenze von 5.812,50 Euro im Monat lag. Wer darunter bleibt, zahlt auf sein volles Einkommen wie bisher. Ob dein Beitragssatz steigt, hängt vom Zusatzbeitrag deiner Krankenkasse ab, nicht von der Bemessungsgrenze.
Gilt die höhere Grenze schon?
Noch nicht. Das Bundeskabinett hat die Verordnung am 7. Oktober 2026 beschlossen, der Bundesrat muss ihr noch zustimmen. Vorgesehen ist die Geltung ab dem 1. Januar 2027. Ändert sich im weiteren Verfahren etwas, gelten die dann veröffentlichten Werte.
Was bedeutet die höhere Versicherungspflichtgrenze für den Wechsel in die private Krankenversicherung?
Beschäftigte sind nach § 6 Absatz 1 SGB V nur dann versicherungsfrei, wenn ihr regelmäßiges Jahresarbeitsentgelt die Grenze übersteigt. Liegt die Grenze höher, muss das Gehalt dafür höher sein. Ob und wann ein Wechsel möglich ist, hängt vom Einzelfall ab; das klären die Krankenkasse oder eine unabhängige Beratung.
Wo steht der Beitragssatz der Krankenversicherung?
Der allgemeine Beitragssatz beträgt nach § 241 SGB V 14,6 Prozent der beitragspflichtigen Einnahmen. Dazu kommt der Zusatzbeitrag der jeweiligen Kasse.