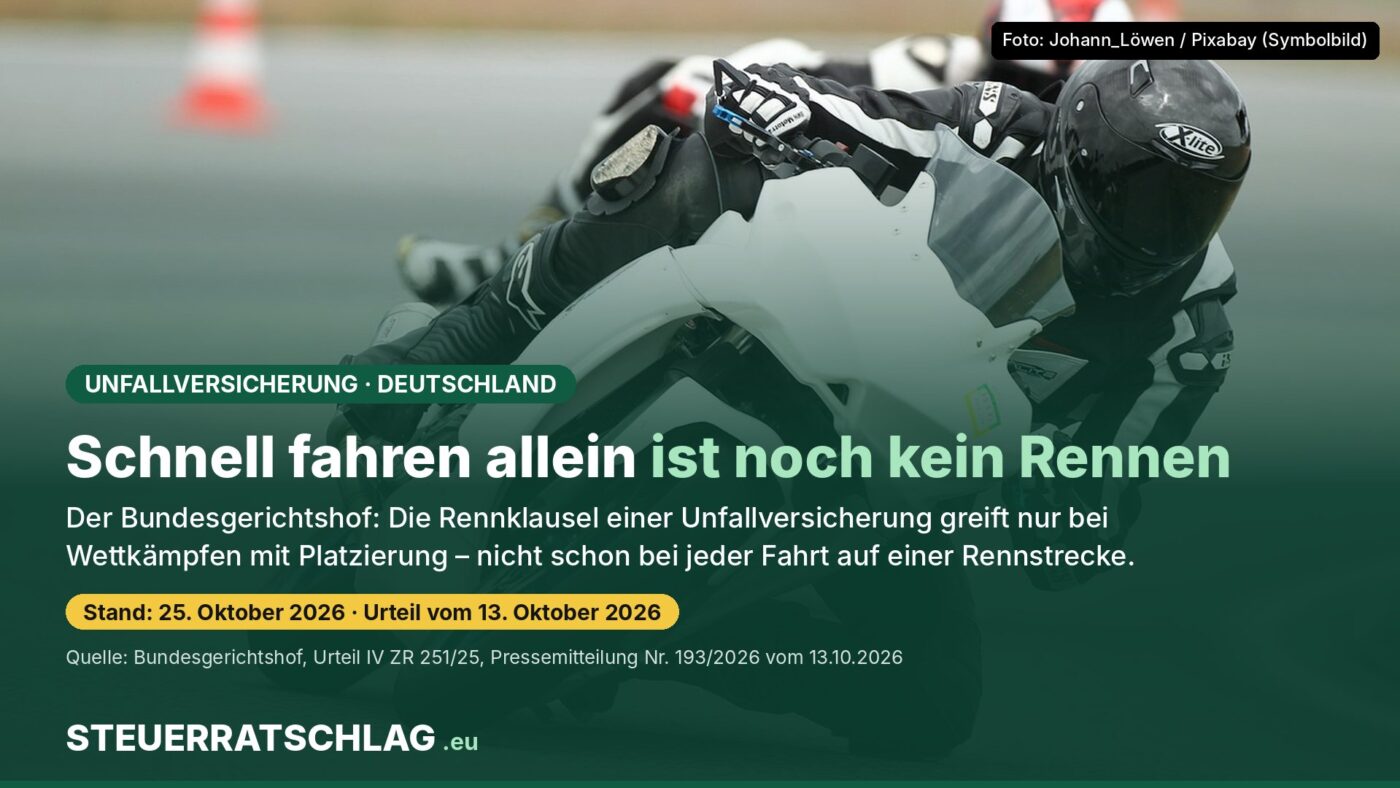
Der Bundesgerichtshof legt die Rennklausel einer privaten Unfallversicherung eng aus. Was das für Fahrten auf der Rennstrecke heißt, welche Verträge du vorher prüfen solltest und was die Versicherung im Ernstfall zahlt – Stand: 25. Oktober 2026
Ein Tag auf der Rennstrecke, ein Fahrertraining mit dem eigenen Motorrad, ein paar schnelle Runden ohne Zeitnahme: Wer so etwas bucht, sollte wissen, ob die private Unfallversicherung einspringt, wenn es schiefgeht. Manche Bedingungswerke schließen „Rennen“ oder bestimmte Fahrtveranstaltungen aus – so auch im jetzt entschiedenen Fall. Der Bundesgerichtshof hat jetzt klargestellt, dass eine solche Klausel nicht schon dann greift, wenn die Strecke und die Maschinen hohe Geschwindigkeiten erlauben. Für Versicherte heißt das: Es kommt auf den genauen Wortlaut der eigenen Bedingungen an – und auf die Frage, ob die Veranstaltung ein Wettkampf mit Wertung war. Hier liest du, was das Gericht entschieden hat, was es offenlässt und wie du deine Verträge vor dem nächsten Termin prüfst.
Inhalt: Das Urteil · Was offen bleibt · Drei Verträge prüfen · Was die Versicherung zahlt · Rechner · Fristen · FAQ
Was der Bundesgerichtshof entschieden hat
Geklagt hatte eine Versicherungsnehmerin gegen ihren Unfallversicherer. Der Versicherte war nach Angaben des Gerichts mit seinem Motorrad bei einer Fahrtveranstaltung auf einer Rennstrecke verunglückt; einen Wettbewerb mit Platzierungen gab es dabei nicht. Der Versicherer lehnte die Leistung ab und berief sich auf Nummer 5.1.5 seiner Allgemeinen Unfallversicherungs-Bedingungen (AUB 2012). Danach besteht kein Schutz für Unfälle bei „Fahrtveranstaltungen einschließlich dazugehöriger Übungsfahrten, bei denen es auf die Erzielung von Höchstgeschwindigkeiten ankommt“. Versichert bleiben laut Klausel Veranstaltungen, bei denen es um Durchschnittsgeschwindigkeiten geht, etwa Oldtimer-, Stern-, Zuverlässigkeits- und Orientierungsfahrten. So steht es in der Pressemitteilung Nr. 193/2026 des Bundesgerichtshofs.
Der IV. Zivilsenat, beim BGH unter anderem für das Versicherungsvertragsrecht zuständig, legte die Klausel eng aus. Eine Fahrtveranstaltung, bei der es auf Höchstgeschwindigkeit „ankommt“, setzt danach einen verabredeten oder angekündigten Wettkampf voraus, bei dem Platzierung und Sieg von der erreichten Geschwindigkeit abhängen. Maßgeblich sei, worauf es bei der Veranstaltung ankommt – nicht, was der einzelne Teilnehmer bei seiner Fahrt im Sinn hat. Es genüge nicht, dass Strecke und Fahrzeuge hohe Geschwindigkeiten ermöglichen und die meisten Teilnehmenden diese auch erreichen wollen. Auch ob eine Veranstaltung einem Rennen „angenähert“ ist, weil ähnliche Gefahren drohen, dürfe wegen des Gebots der engen Auslegung von Risikoausschlüssen keine Rolle spielen.
| Instanz | Datum | Aktenzeichen | Ergebnis |
|---|---|---|---|
| Landgericht Bielefeld | 21.02.2024 | 22 O 77/22 | Klage stattgegeben |
| Oberlandesgericht Hamm | 29.10.2025 | 20 U 51/24 | Klage auf Berufung des Versicherers abgewiesen |
| Bundesgerichtshof | 13.10.2026 | IV ZR 251/25 | Revision im Wesentlichen erfolgreich, Urteil des Landgerichts zu den Hauptforderungen wiederhergestellt |
Quelle: Bundesgerichtshof, Pressemitteilung Nr. 193/2026 vom 13.10.2026 (Link im Text). Stand: 25.10.2026.
Das Urteil ist letztinstanzlich. Nur zur Höhe der Verzugszinsen blieb es teilweise bei der Abweisung; zur Klärung, ab wann der Versicherer in Verzug war, hat der BGH die Sache in geringem Umfang an das Oberlandesgericht zurückverwiesen. Wie viel Geld der Versicherte bekommt, nennt die Pressemitteilung nicht.
Was das Urteil offenlässt
Die schriftlichen Urteilsgründe lagen zum Stand dieses Beitrags noch nicht vor; der BGH verweist auf seiner Seite bisher nur auf die Pressemitteilung. Drei Punkte solltest du deshalb nicht überdehnen:
- Es geht um eine bestimmte Klausel. Entschieden wurde über den Wortlaut der AUB 2012 dieses Versicherers. Ob ein anders formulierter Ausschluss genauso auszulegen ist, hat das Gericht nicht gesagt.
- Neuere Musterbedingungen sind anders formuliert. In den Musterbedingungen AUB 2020 des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV), Stand Juni 2025 schließt Ziffer 5.1.5 Unfälle „durch die Teilnahme an Rennen mit Motorfahrzeugen“ aus und definiert Rennen als „Wettfahrten oder dazugehörige Übungsfahrten, bei denen es auf die Erzielung von Höchstgeschwindigkeiten ankommt“. Ausgenommen sind dort Fahrten auf öffentlichen Kartbahnen in Deutschland mit reinem Freizeitcharakter, wenn die versicherte Person kein Berufs-, Lizenz- oder Vertragssportler und kein Vereinsmitglied im Motorsport ist.
- Die Muster sind unverbindlich. Der GDV gibt sie nach eigenen Angaben nur zur fakultativen Verwendung heraus, abweichende Vereinbarungen sind möglich. Maßgeblich ist immer das Bedingungswerk, das in deinem Versicherungsschein genannt ist.
Für die Praxis heißt das: Ein Unfall bei einem Training ohne Zeitwertung ist nach diesem Urteil nicht automatisch vom Schutz ausgeschlossen, nur weil er auf einer Rennstrecke passiert. Bei einer Veranstaltung mit Zeitnahme und Rangliste kann das anders aussehen. Im Streitfall entscheidet der konkrete Ablauf der Veranstaltung.
Vor dem Termin auf der Rennstrecke: drei Verträge prüfen
Die private Unfallversicherung ist nur ein Baustein. Wer mit dem eigenen Fahrzeug auf eine abgesperrte Strecke fährt, sollte auch die Kfz-Haftpflicht und die Kaskoversicherung im Blick haben – und wissen, was die gesetzliche Unfallversicherung nicht abdeckt. Die gesetzliche Unfallversicherung schützt Beschäftigte nach § 8 Sozialgesetzbuch VII bei Arbeits- und Wegeunfällen. Freizeit, Haushalt und Urlaub sind nach Darstellung der Verbraucherzentrale nicht abgedeckt; ein Unfall bei einem privaten Fahrertraining fällt in der Regel in diese Lücke.
| Vertrag | Was gilt | Worauf du achten solltest |
|---|---|---|
| Private Unfallversicherung | Ausschluss nur, soweit die Bedingungen ihn vorsehen; nach dem BGH-Urteil eng auszulegen | Ziffer zu Rennen bzw. Fahrtveranstaltungen im eigenen Bedingungswerk lesen; Wortlaut „Wettfahrt“, „Höchstgeschwindigkeit“, Ausnahmen |
| Kfz-Haftpflicht | Ausschluss für Motorsport im abgegrenzten Gebiet mit Zugangsbeschränkung nur zulässig, wenn dort anderer Haftpflichtschutz nach § 5d Pflichtversicherungsgesetz besteht (§ 4 Nr. 4 KfzPflVV) | Beim Veranstalter nachfragen, ob eine solche Veranstaltungs-Haftpflicht besteht |
| Kaskoversicherung | Richtet sich nach den Bedingungen deines Versicherers | Ausschlüsse für Rennen, Trainings oder Rennstrecken in den eigenen Kfz-Bedingungen nachlesen und im Zweifel vorab schriftlich beim Versicherer nachfragen |
Quellen: BGH, Pressemitteilung Nr. 193/2026; Kraftfahrzeug-Pflichtversicherungsverordnung § 4; Pflichtversicherungsgesetz § 5d (Links im Text). Stand: 25.10.2026.
Zur Kfz-Haftpflicht: Nach § 4 Nummer 4 der Kraftfahrzeug-Pflichtversicherungsverordnung (KfzPflVV) darf der Versicherer Ansprüche aus dem Gebrauch des Fahrzeugs bei Motorsportveranstaltungen und -aktivitäten – ausdrücklich einschließlich Rennen, Wettbewerben, Trainings, Tests und Demonstrationen – nur ausschließen, wenn das Fahrzeug in einem abgegrenzten Gebiet mit Zugangsbeschränkungen genutzt wird und dafür alternativer Schutz nach § 5d Pflichtversicherungsgesetz besteht. Diese Versicherung kann vom Halter, Fahrer, Veranstalter oder einer anderen Partei abgeschlossen sein. Sie muss mindestens 7,5 Millionen Euro für Personenschäden und 1,3 Millionen Euro für Sachschäden je Schadensfall abdecken. Ausgeschlossen werden dürfen dort aber Personenschäden des teilnehmenden Fahrers selbst und Schäden an dem von ihm gefahrenen Fahrzeug. Für die eigene Verletzung ist also gerade die private Unfallversicherung wichtig, für das eigene Fahrzeug die Kasko.
Mit Kfz-Versicherungsbedingungen hat sich derselbe Senat zuletzt auch in einem Kasko-Fall befasst: BGH-Urteil IV ZR 235/25 zur überhöhten Werkstattrechnung.
Was eine Unfallversicherung im Ernstfall zahlt
Gesetzlich ist die Unfallversicherung in § 178 Versicherungsvertragsgesetz (VVG) nur in Grundzügen geregelt: Der Versicherer erbringt bei einem Unfall die vereinbarten Leistungen. Ein Unfall liegt vor, wenn die versicherte Person durch ein plötzlich von außen auf ihren Körper wirkendes Ereignis unfreiwillig eine Gesundheitsschädigung erleidet. Was genau gezahlt wird, steht in den Bedingungen. Kern ist meist die Invaliditätsleistung, eine Einmalzahlung bei dauerhaften Unfallfolgen.
Nach den GDV-Musterbedingungen AUB 2020 (Ziffer 2.1.2) berechnet sie sich aus der vereinbarten Versicherungssumme und dem unfallbedingten Invaliditätsgrad. Für viele Körperteile und Sinnesorgane gibt die sogenannte Gliedertaxe feste Prozentsätze vor; bei teilweiser Funktionsbeeinträchtigung gilt der entsprechende Teil. Dauerhaft ist eine Beeinträchtigung laut Muster, wenn sie voraussichtlich länger als drei Jahre besteht.
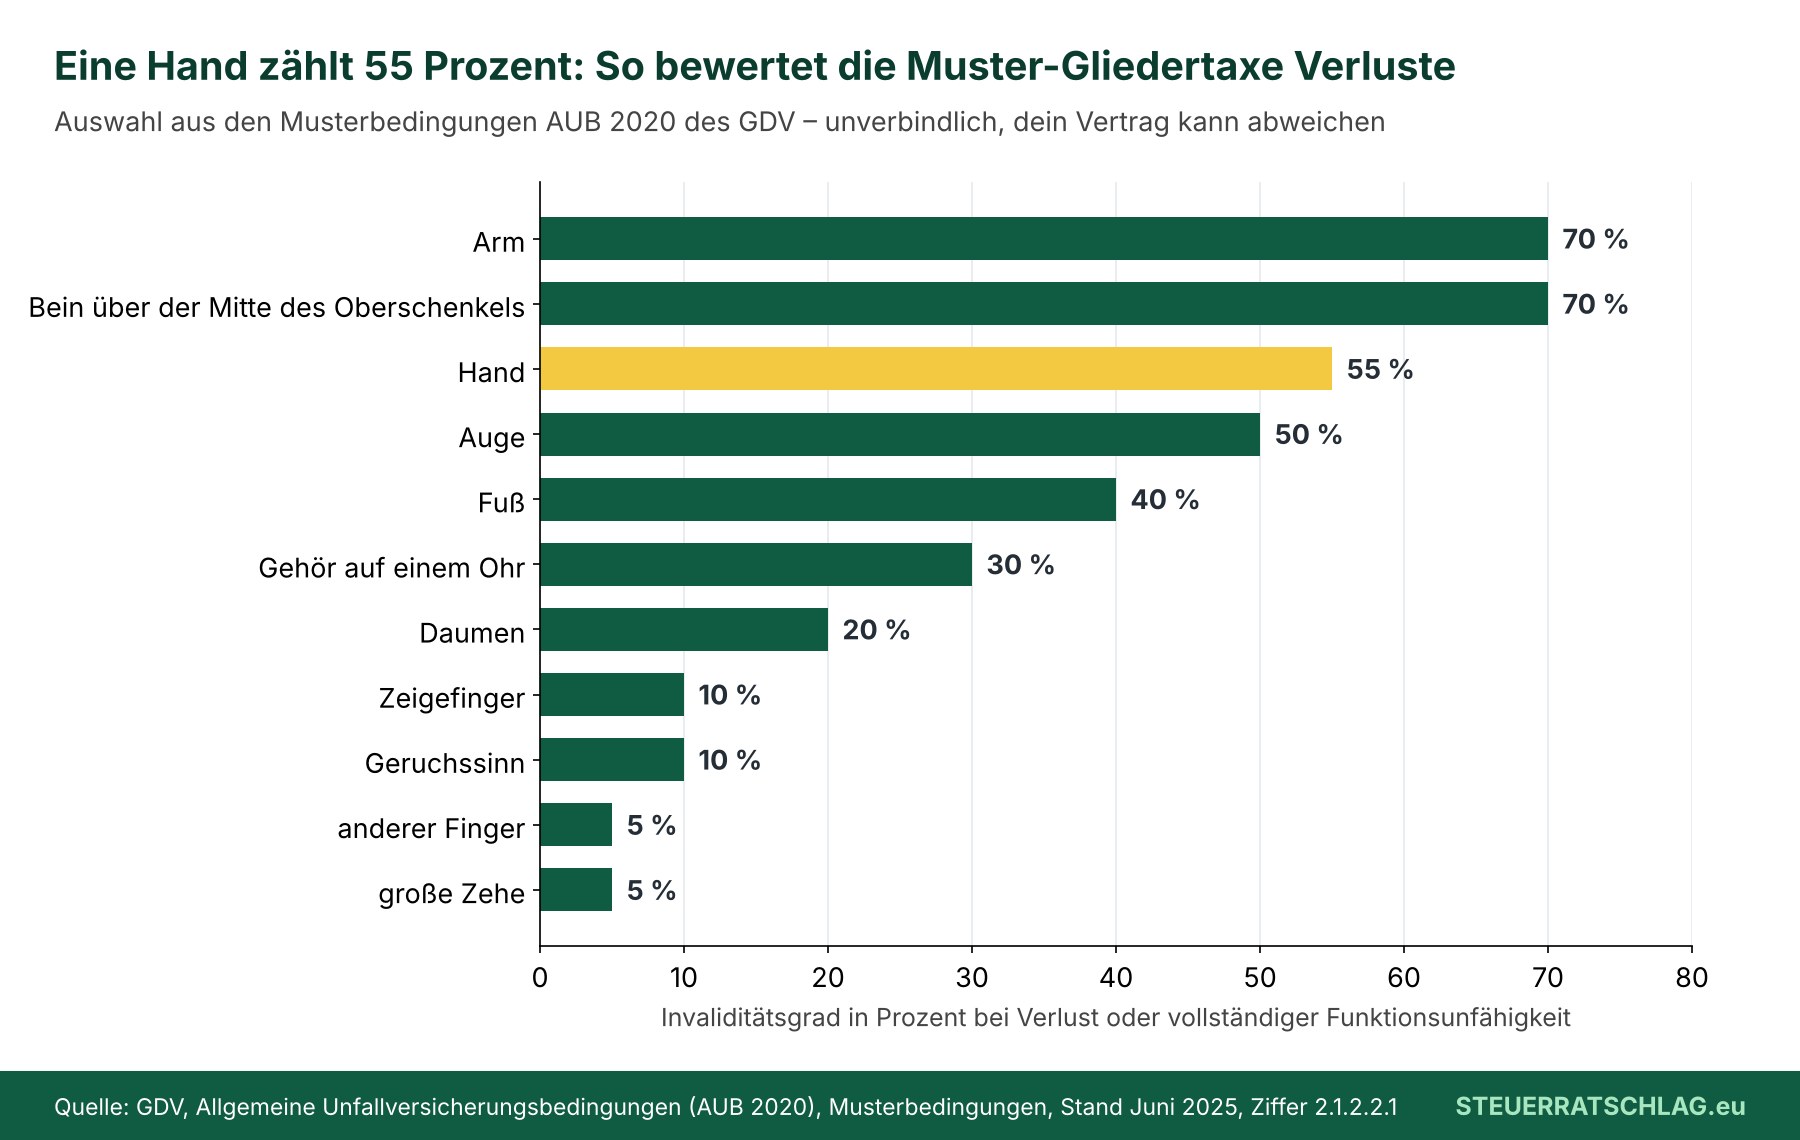
Ein Beispiel mit offenen Annahmen, gerechnet nach dem Muster ohne Progression: Bei einer Versicherungssumme von 100.000 Euro und einer vollständig funktionsunfähigen Hand (55 Prozent laut Muster-Gliedertaxe) beträgt die Invaliditätsleistung 55.000 Euro. Ist die Hand nur zu einem Fünftel in ihrer Funktion beeinträchtigt, ergibt das einen Invaliditätsgrad von 11 Prozent und damit 11.000 Euro. Eine Vorinvalidität würde die Leistung mindern.
Manche Verträge enthalten zusätzlich eine Progression: Der Invaliditätsgrad wird dann mit einem vereinbarten Faktor erhöht. Die Verbraucherzentrale rechnet in ihrem Ratgeber zur Unfallversicherung vor, dass bei 100.000 Euro Versicherungssumme, 225 Prozent Progression und 50 Prozent Invalidität 112.500 Euro herauskommen. Wie hoch der Faktor bei welchem Invaliditätsgrad ist, steht in der Progressionstabelle deines Vertrags.
Rechner: Invaliditätsleistung grob überschlagen
Der Rechner gilt für private Unfallversicherungen in Deutschland und rechnet nach der Systematik der GDV-Musterbedingungen AUB 2020: Versicherungssumme mal Invaliditätsgrad, auf Wunsch mal einem Progressionsfaktor. Er ersetzt keine Leistungsprüfung, denn Gliedertaxe, Progression und Minderungen hängen von deinem Vertrag ab. Ein Formular musst du damit nicht ausfüllen; er hilft dir nur, die Größenordnung einzuschätzen und deine Versicherungssumme zu überprüfen.
Invaliditäts-Rechner (nur Deutschland, Muster-Gliedertaxe AUB 2020)
Trage die Werte ein und klicke auf „Berechnen“. Deine Eingaben bleiben in deinem Browser; sie werden weder gespeichert noch übertragen.
| Rechenschritt | Ergebnis |
|---|
Haftungshinweis: Orientierungswert ohne Gewähr. Maßgeblich sind dein Versicherungsschein, deine Bedingungen und die ärztliche Bemessung. Vorinvalidität, Mitwirkung von Krankheiten und vertragliche Höchstgrenzen sind nicht berücksichtigt.
Bei der Höhe der Versicherungssumme nennt die Verbraucherzentrale als Faustformel für Berufstätige ein Vielfaches des Bruttojahreseinkommens: das Sechsfache mit 30 Jahren, das Fünffache mit 40 und das Vierfache mit 50. Wichtiger als eine Unfallversicherung ist für die meisten Menschen nach ihrer Einschätzung eine Berufsunfähigkeitsversicherung, weil sie auch bei Krankheit leistet.
Fristen nach einem Unfall
Wer nach einem Sturz Leistungen will, muss Fristen einhalten. Nach den Musterbedingungen AUB 2020 (Ziffer 2.1.1.2 und 2.1.1.3) muss die Invalidität innerhalb von 15 Monaten nach dem Unfall eingetreten und von einem Arzt schriftlich festgestellt sein, und du musst sie innerhalb von 15 Monaten beim Versicherer geltend machen. Wer die Frist versäumt, verliert den Anspruch auf Invaliditätsleistung; nur in Ausnahmefällen lässt sich das entschuldigen. Die Verbraucherzentrale weist darauf hin, dass die Fristen je nach Versicherer variieren können – maßgeblich sind deine Bedingungen.
Lehnt der Versicherer ab, kannst du dich kostenlos an den Versicherungsombudsmann wenden. Nach dessen Angaben ist eine Entscheidung bis zu einem Beschwerdewert von 10.000 Euro für den Versicherer bindend; behandelt werden Beschwerden bis 100.000 Euro. Während des Verfahrens gegen einen Versicherer verjähren deine Ansprüche nicht. Auch die BaFin (Bundesanstalt für Finanzdienstleistungsaufsicht) nimmt Beschwerden über Versicherer entgegen.
Wer regelmäßig auf Rennstrecken unterwegs ist, sollte außerdem den Ablauf der gebuchten Veranstaltung dokumentieren, etwa Ausschreibung und Teilnahmebedingungen: Ob es eine Zeitnahme oder Rangliste gab, kann im Streitfall entscheidend sein.
Die Gesetzestexte sind kostenlos abrufbar; die Musterbedingungen des GDV zeigen den Branchenstandard, nicht deinen Vertrag.
Portal-Check
| Angebot | Betreiber und Finanzierung | Seit | Alternativen | Redaktionsurteil |
|---|---|---|---|---|
| Versicherungsombudsmann | Versicherungsombudsmann e. V., gegründet auf Initiative der Versicherungswirtschaft; die Mitglieder sind Versicherungsunternehmen, die Kosten der Einrichtung trägt laut Verein die Branche. Für Verbraucher/-innen kostenlos. | 2001 (Gründung April 2001, Arbeitsbeginn 1. Oktober 2001) | Beschwerde bei der BaFin, Beratung bei einer Verbraucherzentrale, Klage vor Gericht | ★★★★☆ – kostenlos, bis 10.000 Euro für Versicherer bindend, Verjährung ruht. Ein Stern Abzug: darüber nur Empfehlung, für private Kranken- und Pflegeversicherung nicht zuständig, branchennahe Trägerschaft. |
| Gesetze im Internet | Bundesrepublik Deutschland, vertreten durch das Bundesministerium der Justiz und für Verbraucherschutz; Redaktion beim Bundesamt für Justiz, technische Umsetzung durch die juris GmbH. Kostenlos nutzbar. | nicht belegt | Bundesgesetzblatt, kommerzielle Datenbanken wie juris oder beck-online | ★★★★★ – amtlicher und kostenloser Zugang zu Bundesgesetzen und Verordnungen; für Laien allerdings ohne Erläuterungen. |
Redaktionsurteil von STEUERRATSCHLAG.eu nach Kosten, Verbindlichkeit, Trägerschaft und Verständlichkeit. Angaben laut den verlinkten Seiten der Anbieter, Stand: 25.10.2026.
Die Sterne sind eine redaktionelle Einschätzung und keine Empfehlung, ein bestimmtes Verfahren zu wählen.
Häufige Fragen
Gilt das BGH-Urteil auch für meinen Unfallversicherungsvertrag?
Nicht automatisch. Der BGH hat über die Klausel Nr. 5.1.5 der AUB 2012 eines bestimmten Versicherers entschieden. Ob dein Vertrag ähnlich formuliert ist, zeigt ein Blick in die Bedingungen, die in deinem Versicherungsschein genannt sind.
Zahlt die gesetzliche Unfallversicherung bei einem Sturz in der Freizeit?
In der Regel nicht. Die gesetzliche Unfallversicherung deckt nach § 8 SGB VII Arbeits- und Wegeunfälle ab. Für Unfälle in der Freizeit ist eine private Unfallversicherung zuständig, sofern du eine hast.
Bis wann muss ich eine Invalidität melden?
Nach den GDV-Musterbedingungen AUB 2020 muss die Invalidität innerhalb von 15 Monaten nach dem Unfall eingetreten, ärztlich schriftlich festgestellt und beim Versicherer geltend gemacht sein. Dein Vertrag kann andere Fristen enthalten.