Die Deutsche Bundesbank zeigt, wie sich Durchschnittszinsen für Tagesgeld, Festgeld, Dispo, Ratenkredit und Baukredit nach der Zinserhöhung im Juni verändert haben – und was das vor der nächsten Sitzung des EZB-Rats für deine Entscheidungen heißt. Stand: 25. Oktober 2026.
Wenn der EZB-Rat am Donnerstag in Frankfurt über die Leitzinsen entscheidet, geht es für Haushalte in Deutschland um ganz praktische Fragen: Steigt der Zins auf dem Tagesgeldkonto? Wird der Dispo teurer? Lohnt es sich, Festgeld jetzt abzuschließen oder zu warten? Die Zinsstatistik der Deutschen Bundesbank liefert eine Zwischenbilanz der ersten Erhöhung vom Juni, und sie fällt je nach Produkt sehr unterschiedlich aus: Bei variabel verzinsten Einlagen kam bis August kaum etwas an, bei Festgeld etwa so viel wie der Leitzinsschritt, bei Ratenkrediten mehr.
Was die EZB 2026 beschlossen hat
Die EZB hat am 11. Juni 2026 beschlossen, ihre drei Leitzinsen um je 0,25 Prozentpunkte anzuheben, wirksam ab 17. Juni. Am 10. September 2026 folgte ein zweiter Schritt gleicher Größe. Seit 16. September liegt der Zinssatz für die Einlagefazilität – der Satz, zu dem Banken über Nacht Geld bei der Notenbank parken – bei 2,50 Prozent, der Hauptrefinanzierungssatz bei 2,65 Prozent. Zuvor lag der Einlagesatz laut Übersicht der EZB-Leitzinsen seit Juni 2025 bei 2,00 Prozent.
Als Grund nennt die EZB den Konflikt im Nahen Osten, der über die Energiepreise die Inflation treibe. Ihre Fachleute erwarteten im September für den Euroraum eine durchschnittliche Inflation von 3,0 Prozent für 2026 und 2,5 Prozent für 2027. In Deutschland lag die Inflationsrate im September 2026 nach Angaben des Statistischen Bundesamts (Destatis) bei 3,3 Prozent.
Die nächste geldpolitische Sitzung ist laut Terminkalender der EZB für den 28. und 29. Oktober angesetzt, mit Pressekonferenz am 29. Oktober. Wie sie ausgeht, ist offen: Der EZB-Rat legt sich nach eigener Mitteilung nicht im Voraus auf einen Zinspfad fest und entscheidet „von Sitzung zu Sitzung“.
Was bei Sparkonten und Krediten ankam
Die Bundesbank veröffentlicht monatlich die durchschnittlichen Effektivzinsen, die Banken in Deutschland im Neugeschäft mit privaten Haushalten vereinbaren (MFI-Zinsstatistik). Wir haben Mai 2026, den letzten Monat vor der ersten Erhöhung, mit August 2026 verglichen, dem jüngsten verfügbaren Monat. In diesem Zeitraum stieg der EZB-Einlagesatz um 0,25 Punkte.
| Zinssatz (Deutschland, private Haushalte) | Mai 2026 | Aug. 2026 | Veränderung |
|---|---|---|---|
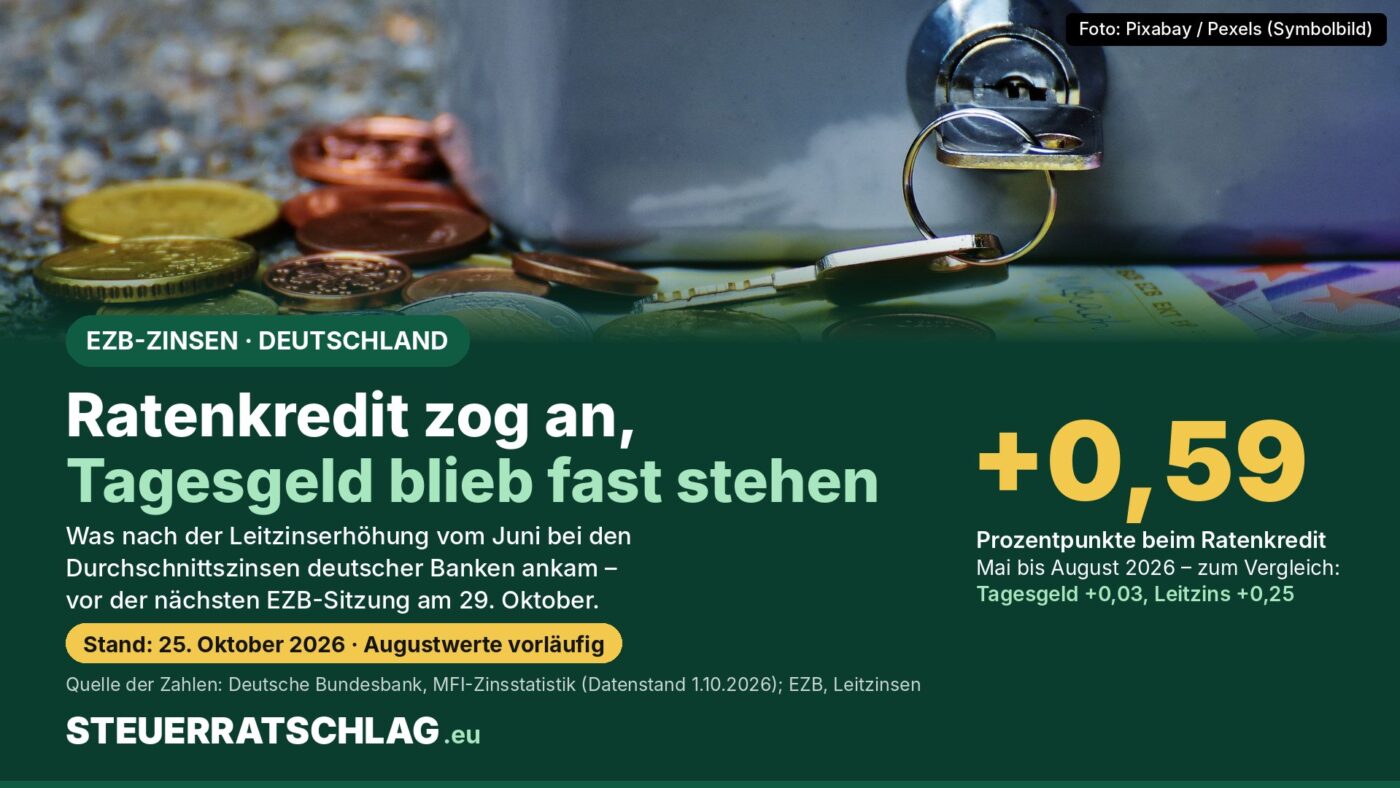
| EZB-Einlagesatz (Stand Monatsende) | 2,00 % | 2,25 % | +0,25 |
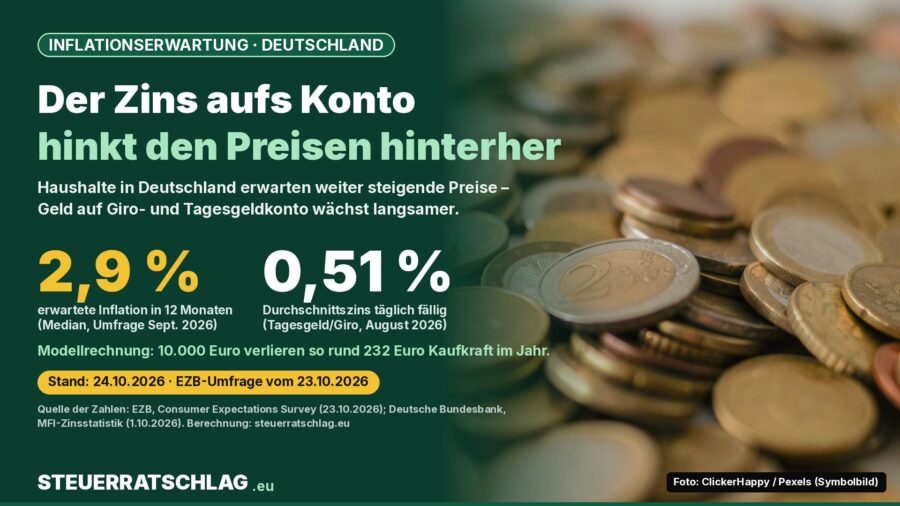
| Täglich fällige Einlagen (Tagesgeld, Girokonto) | 0,48 % | 0,51 % | +0,03 |
| Festgeld bis 1 Jahr | 2,00 % | 2,28 % | +0,28 |
| Festgeld über 2 Jahre | 2,50 % | 2,72 % | +0,22 |
| Dispo-, Überziehungs- und Kartenkredite | 9,24 % | 9,39 % | +0,15 |
| Konsumentenkredite (Ratenkredite) | 8,11 % | 8,70 % | +0,59 |
| Wohnungsbaukredite, Zinsbindung über 10 Jahre | 3,97 % | 4,04 % | +0,07 |
Effektivzinsen im Neugeschäft, Veränderung in Prozentpunkten. Quelle: Deutsche Bundesbank, MFI-Zinsstatistik (August vorläufig, Datenstand 1. Oktober 2026); EZB, Leitzinsen. Stand: 25. Oktober 2026.
Beim Tagesgeld und auf dem Girokonto hat sich im Schnitt fast nichts bewegt – 0,51 Prozent liegen weit unter den 2,25 Prozent, die Banken im August selbst für Guthaben bei der Notenbank bekamen. Festgeld folgte dem Leitzins ungefähr im gleichen Umfang, Konsumkredite wurden deutlich teurer, lange Baukredite nur leicht.
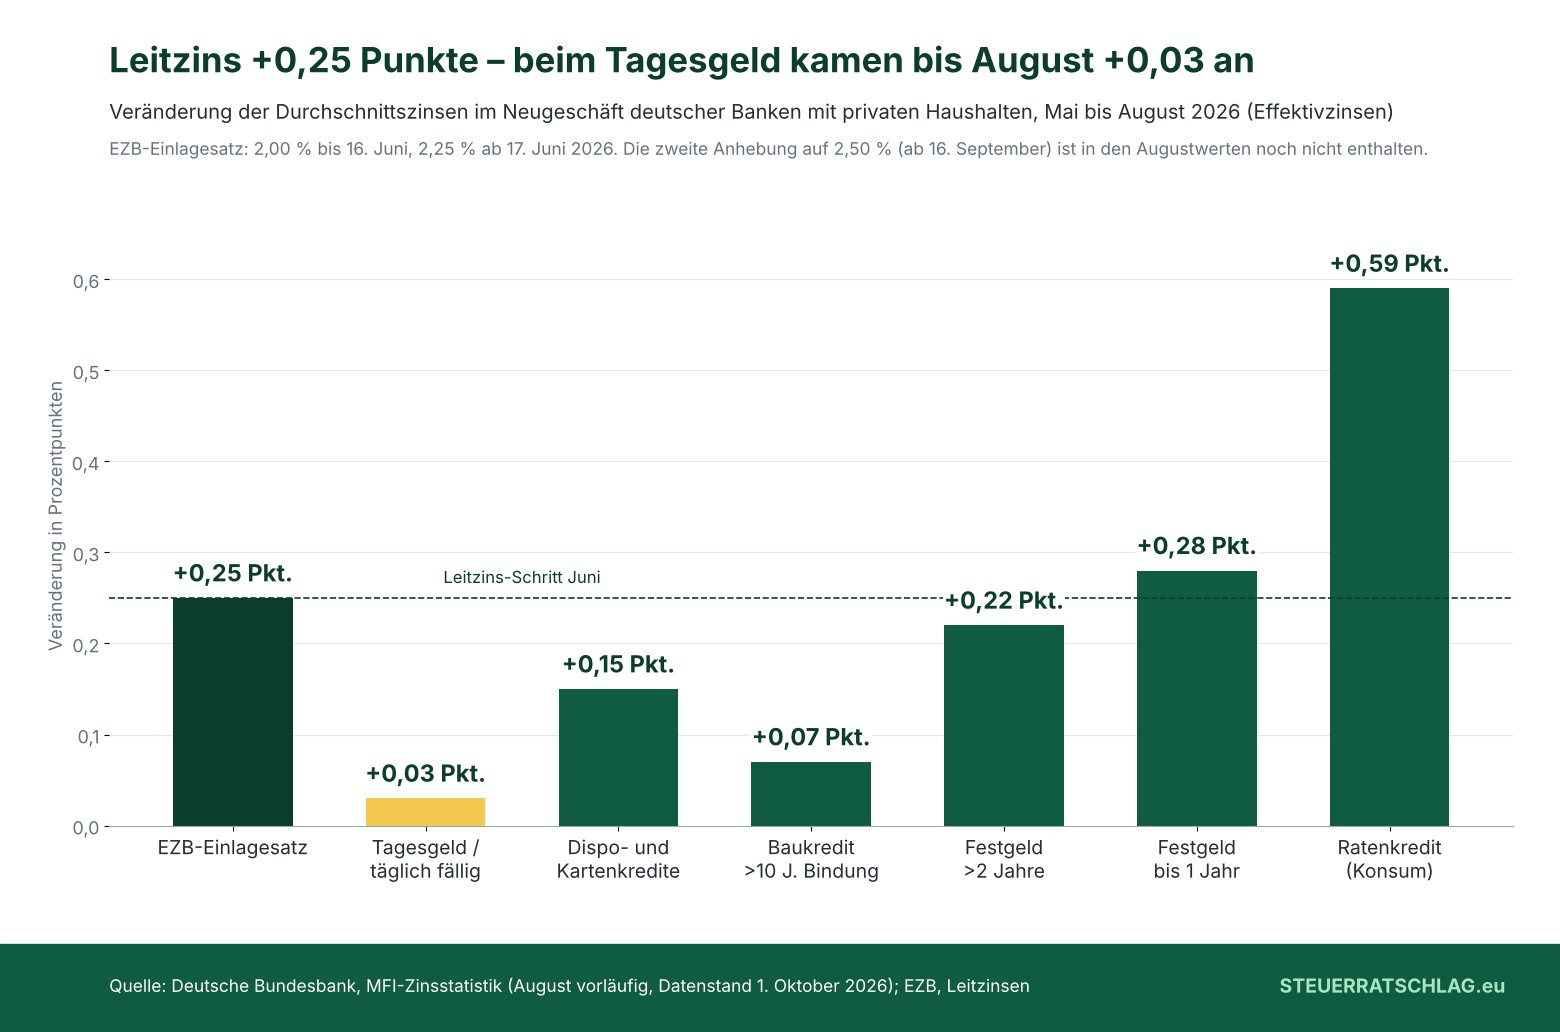
Wichtig: Die Durchschnitte hängen auch davon ab, welche Verträge in einem Monat abgeschlossen wurden – bei Ratenkrediten etwa von Laufzeit, Betrag und Bonität. Der Anstieg um 0,59 Punkte lässt sich deshalb nicht allein auf den Leitzins zurückführen. Die Werte für September, in denen die zweite Erhöhung erstmals auftauchen kann, sind laut Veröffentlichungskalender der EZB für den 2. November angekündigt.
Was das in Euro bedeutet
Ein vereinfachtes Rechenbeispiel mit den Durchschnittszinsen aus der Tabelle. Annahmen: Betrag über ein volles Jahr angelegt bzw. genutzt, ohne Zinseszins innerhalb des Jahres, ohne Steuern; beim Dispo ist vereinfacht mit dem Effektivzins gerechnet, beim Ratenkredit mit gleichbleibender Monatsrate über 48 Monate.
| Modellfall | Zins Mai 2026 | Zins Aug. 2026 | Unterschied |
|---|---|---|---|
| 10.000 Euro ein Jahr auf dem Tagesgeldkonto (Zinsertrag) | 48 € | 51 € | +3 € |
| 10.000 Euro ein Jahr Festgeld (Zinsertrag) | 200 € | 228 € | +28 € |
| 2.000 Euro Dispo ein Jahr voll genutzt (Zinskosten) | 184,80 € | 187,80 € | +3,00 € |
| 10.000 Euro Ratenkredit, 48 Monate (Zinskosten gesamt) | 1.678 € | 1.802 € | +124 € |
Modellrechnung: STEUERRATSCHLAG.eu auf Basis der Durchschnittszinsen der Deutschen Bundesbank; Monatsrate des Ratenkredits 243,30 Euro (Mai) bzw. 245,88 Euro (August). Keine Angebote, eigene Konditionen weichen ab.
Der größere Hebel als die Zinsänderung ist der Abstand zwischen den Produkten: Tagesgeld statt Festgeld kostet im Modell bei 10.000 Euro rund 177 Euro Ertrag im Jahr.
Was du vor und nach dem 29. Oktober prüfen kannst
Tagesgeld und Girokonto: Ob deine Bank einen Zinsschritt weitergibt, entscheidet sie selbst. Ein Blick auf den aktuellen Zinssatz im Onlinebanking und in den Preisaushang zeigt, ob sich seit Juni etwas getan hat.
Festgeld: Der Zins ist für die Laufzeit fest – bei weiter steigenden Zinsen ein Nachteil, bei sinkenden ein Vorteil. Wie es weitergeht, kann niemand verlässlich vorhersagen. Die gesetzliche Einlagensicherung deckt bis 100.000 Euro je Person und Bank, wie die deutsche Finanzaufsicht BaFin auf ihrer Seite zur Einlagensicherung erklärt.
Dispo: Banken müssen ihre Kundschaft nach § 504 BGB in regelmäßigen Abständen über die Konditionen ihrer Überziehungsmöglichkeit unterrichten. Wer den Dispo dauerhaft nutzt, kann prüfen, ob ein günstigerer Ratenkredit die Kosten senkt. Hinweise dazu gibt die Verbraucherzentrale.
Ratenkredit: Beim Vergleich zählt der effektive Jahreszins, der neben dem Sollzins (dem reinen Zins auf den Kreditbetrag) auch weitere Kosten enthält.
Unser Fazit
Die erste Leitzinserhöhung der EZB in diesem Jahr ist bei Haushalten in Deutschland bislang ungleich angekommen: bei Festgeld und Ratenkrediten spürbar, bei Tagesgeld und Girokonto im Durchschnitt kaum. Für Sparer/-innen heißt das: Ein Zinsschritt der EZB erhöht nicht automatisch den Zins auf dem eigenen Konto. Für Kreditnehmende: Neue Konsumkredite und der Dispo sind im Schnitt teurer geworden, laufende Verträge mit festem Zins bleiben unberührt. Wie der EZB-Rat am Donnerstag entscheidet, ist offen.
Die verlinkten Zeitreihen der Bundesbank lassen sich kostenlos als Tabelle herunterladen.
Häufige Fragen
Steigt mein Tagesgeldzins automatisch, wenn die EZB den Leitzins erhöht?
Nein. Banken legen den Zins für variabel verzinste Einlagen selbst fest. Im Durchschnitt stieg er in Deutschland von Mai bis August 2026 nur um 0,03 Punkte, obwohl der Einlagesatz der EZB um 0,25 Punkte stieg.
Wird mein laufender Ratenkredit teurer?
Bei einem Kredit mit fest vereinbartem Sollzins ändert sich der Zins während der Laufzeit nicht. Die Durchschnittswerte der Bundesbank betreffen neu abgeschlossene Verträge. Beim Dispo können Banken den Zins dagegen nach den vereinbarten Bedingungen anpassen.