Die Finanzaufsicht sieht einen Identitätsdiebstahl zulasten der UBS Europe SE. Wie du ein echtes Festgeldkonto erkennst – und warum ein gewöhnlicher Zins kein Beleg für Seriosität ist. Stand: 23. Oktober 2026.
Die Zinsen für Festgeld sind in Deutschland seit gut einem Jahr gestiegen, die Europäische Zentralbank (EZB) hat ihre Leitzinsen 2026 zweimal angehoben. Für Sparer/-innen werden Zinsangebote damit wieder interessanter. Die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) warnt jetzt vor angeblichen Tagesgeld- und Festgeldangeboten über die Website Denmarksubs(.)com. Hinter den Angeboten steckt nach Einschätzung der Aufsicht nicht die genannte Bank, sondern ein Identitätsdiebstahl. Was dahintersteckt und wie du ein Angebot prüfst, bevor du Geld überweist.
Was die BaFin am 22. Oktober meldet
In ihrer Verbrauchermitteilung vom 22. Oktober 2026 warnt die BaFin vor angeblichen Tagesgeld- und Festgeldangeboten über die Website Denmarksubs(.)com (im Text der Mitteilung als „denmarkubs(.)com“ geschrieben). Es bestehe der Verdacht, dass die unbekannten Betreiber dort ohne die erforderliche Erlaubnis Bankgeschäfte und Finanzdienstleistungen anbieten.
Entgegen den Angaben auf der Website steht die UBS Europe SE, die bei der BaFin registriert ist, nach den aktuellen Erkenntnissen der Aufsicht in keinerlei Zusammenhang mit den Angeboten. Die BaFin spricht ausdrücklich von einem Identitätsdiebstahl.
Rechtsgrundlage der Warnung ist § 37 Absatz 4 Kreditwesengesetz. Danach kann die BaFin die Öffentlichkeit unter Nennung des Namens informieren, wenn Tatsachen die Annahme unerlaubter Bankgeschäfte rechtfertigen.
Kein Einzelfall: Festgeld-Warnungen 2026
Das Muster wiederholt sich: Die Betreiber geben sich als beaufsichtigtes Unternehmen aus. Die Auswahl zeigt BaFin-Warnungen aus 2026 zu Festgeldangeboten, bei denen die Aufsicht einen Identitätsmissbrauch feststellt oder vermutet.
| Warnung vom | Website | Angeblicher Anbieter laut Website – nach Erkenntnissen der BaFin unbeteiligt |
|---|---|---|
| 22.10.2026 | denmarksubs(.)com | Bank (UBS Europe SE) |
| 04.08.2026 | zinsanlageprofi(.)net | Finanzmakler |
| 03.08.2026 | eurowerte(.)de | Fondsgesellschaft (AIF-Kapitalverwaltungsgesellschaft) |
| 22.07.2026 | broadreacheu(.)com | Fondsgesellschaft (AIF-Kapitalverwaltungsgesellschaft) |
| 07.07.2026 | willemsen-vermoegensverwaltungen(.)de | Wertpapierinstitut |
| 13.05.2026 | identbnpparibas(.)de.com | Bank (BNP Paribas) |
| 08.04.2026 | festgeld-sofort(.)de | Beratungsunternehmen |
Auswahl, keine vollständige Liste. Quelle: BaFin, Verbrauchermitteilungen nach § 37 Absatz 4 Kreditwesengesetz (jeweils verlinkt); Abruf am 23. Oktober 2026.
Auffällig ist die Bandbreite: Missbraucht werden nicht nur Namen großer Banken, sondern auch kleiner Vermögensverwalter, Fondsgesellschaften und Makler. Die BaFin weist zudem darauf hin, dass ihre Warnliste wegen der großen Zahl betrügerischer Anbieter nie vollständig ist.
Warum der Zins allein nichts verrät
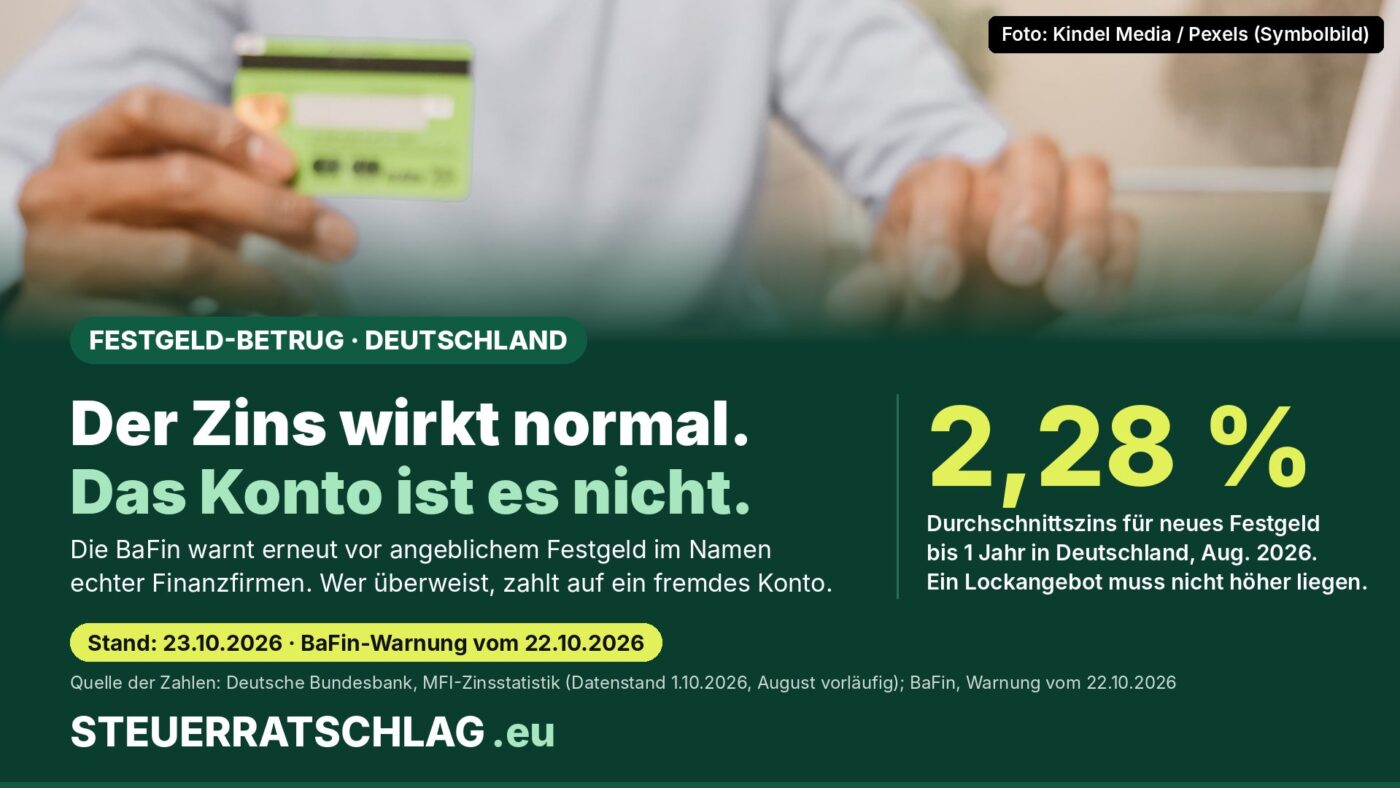
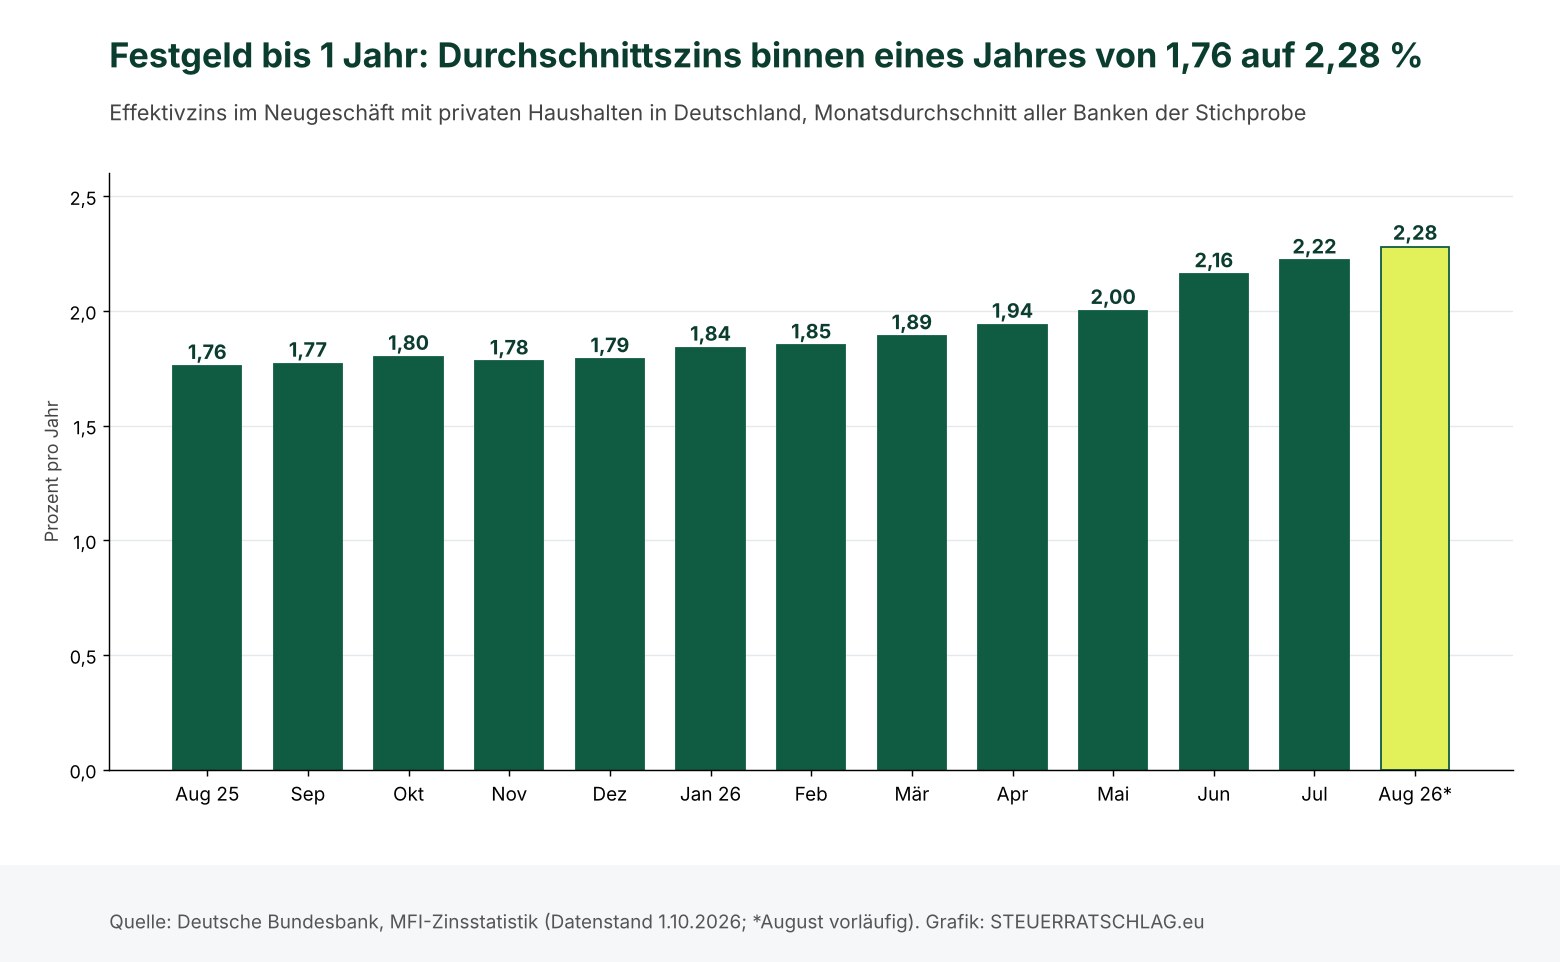
Früher galten exorbitant hohe Zinsen als typisches Warnsignal. Die BaFin schreibt in ihrem Ratgeber zu unseriösen Festgeldangeboten inzwischen: Viele betrügerische Angebote locken nicht mehr mit auffällig hohen Zinsen. Das passt zur Marktlage. Laut MFI-Zinsstatistik der Deutschen Bundesbank lag der durchschnittliche Effektivzins für neues Festgeld privater Haushalte mit bis zu einem Jahr Laufzeit im August 2026 bei 2,28 Prozent. Im August 2025 waren es 1,76 Prozent.
Dazu kommt die Geldpolitik: Nach der Übersicht der EZB liegt der Einlagesatz seit dem 16. September 2026 bei 2,50 Prozent, nach 2,25 Prozent ab Juni. Am 29. Oktober tagt der EZB-Rat laut Sitzungskalender erneut. In diesem Umfeld wirkt auch ein gefälschtes Angebot mit gewöhnlichem Zins plausibel. Welcher Zins für welche Laufzeit im Schnitt gezahlt wird, zeigt unsere Übersicht der Sparzinsen vom 22. Oktober.
Gefährlich wird es also an einer anderen Stelle: bei der Kontoeröffnung und der ersten Überweisung.
So prüfst du ein Festgeldangebot, bevor du überweist
Die BaFin nennt in ihrem Ratgeber mehrere Prüfschritte. Die wichtigsten im Überblick:
- Persönliche Legitimation: Ein Festgeldkonto musst du grundsätzlich persönlich eröffnen, per Video-Ident, Post-Ident oder in der Filiale – auch bei Konten im europäischen Ausland. Reicht dem Anbieter eine Ausweiskopie, ist das laut BaFin ein Alarmsignal.
- Keine Überweisung auf eine vorgegebene IBAN: Behauptet jemand, er eröffne für dich ein Konto bei einer Partnerbank im Ausland, auf das du Geld überweisen sollst, handelt es sich nach BaFin-Angaben eindeutig um Betrug.
- Zulassung prüfen: In der Unternehmensdatenbank der BaFin siehst du, ob ein Unternehmen zugelassen ist. Weil Kriminelle echte Namen kopieren, kontaktiere die Bank zusätzlich selbst – nur über Telefonnummer oder E-Mail-Adresse von deren offizieller Website, nie über Links aus dem Angebot.
- Impressum und Domain: Schreibweise von Firmenname und Adresse genau lesen; schon ein abweichender Buchstabe kann auf eine Fälschung hinweisen. Eine WHOIS-Abfrage zeigt, ob eine angeblich alteingesessene Seite erst vor wenigen Wochen registriert wurde.
- Empfängerüberprüfung ernst nehmen: Vor der Freigabe einer Überweisung muss deine Bank prüfen, ob Name und IBAN des Empfängers zusammenpassen. Weist sie dich auf eine Abweichung hin, solltest du die Überweisung laut BaFin unter keinen Umständen freigeben.
Gütesiegel, Auszeichnungen und gute Bewertungen auf der Seite selbst sind laut BaFin kein Beleg für Seriosität.
Wenn du schon Geld überwiesen hast
Dann zählt Zeit. Die BaFin rät, sofort Anzeige bei der Polizei oder der Staatsanwaltschaft zu erstatten. Informiere außerdem umgehend deine eigene Bank über die Überweisung. Bei Zweifeln erreichst du das Verbrauchertelefon der BaFin kostenfrei unter 0800 2 100 500.
Unser Fazit
Die Warnung vor Denmarksubs(.)com reiht sich in eine Serie ähnlicher Fälle ein. Neu ist weniger der Trick als das Umfeld: Weil Festgeld wieder spürbar Zinsen bringt, fallen gefälschte Angebote mit realistisch wirkenden Sätzen kaum auf. Der verlässlichste Schutz ist deshalb nicht der Zinsvergleich, sondern der Ablauf: eigenes Konto, persönliche Legitimation, Kontakt zur Bank über deren offizielle Kanäle. Fehlt einer dieser Schritte, solltest du kein Geld überweisen – egal, wie seriös der Name klingt.
Wo finde ich was?
Deutschland: Aktuelle Warnungen veröffentlicht die BaFin unter News & Warnungen, Hintergründe unter Finanzbetrug erkennen. Ob ein Unternehmen zugelassen ist, zeigt die Unternehmensdatenbank. Zur Einlagensicherung informieren die BaFin und die Entschädigungseinrichtung deutscher Banken. Durchschnittszinsen stehen in der MFI-Zinsstatistik der Bundesbank, die Leitzinsen in der Übersicht der EZB.
Häufige Fragen
Woran erkenne ich, ob eine Bank in Deutschland zugelassen ist?
In der Unternehmensdatenbank der BaFin. Ein Eintrag allein reicht aber nicht, denn Kriminelle geben sich gerade als eingetragene Unternehmen aus. Kontaktiere die Bank zusätzlich über die Telefonnummer oder E-Mail-Adresse von ihrer offiziellen Website.
Hilft mir die Einlagensicherung, wenn ich auf ein falsches Festgeldkonto überwiesen habe?
Die gesetzliche Einlagensicherung schützt nach § 8 Einlagensicherungsgesetz Guthaben bis 100.000 Euro je Kunde und Bank, wenn eine Bank ausfällt. Überweist du an ein Konto, das Kriminellen gehört, hast du dort kein eigenes Guthaben. Dann bleibt der Weg über Polizei und deine eigene Bank.