Was der rechnerische Durchschnitt für gesetzlich Versicherte in Deutschland bedeutet, was die Kassen heute tatsächlich verlangen und wann sich ein Wechsel rechnet. Stand: 22. Oktober 2026.
Die Kassensätze für 2027 stehen erst fest, wenn die einzelnen Kassen entschieden haben – die Grundlage dafür ist aber gelegt.
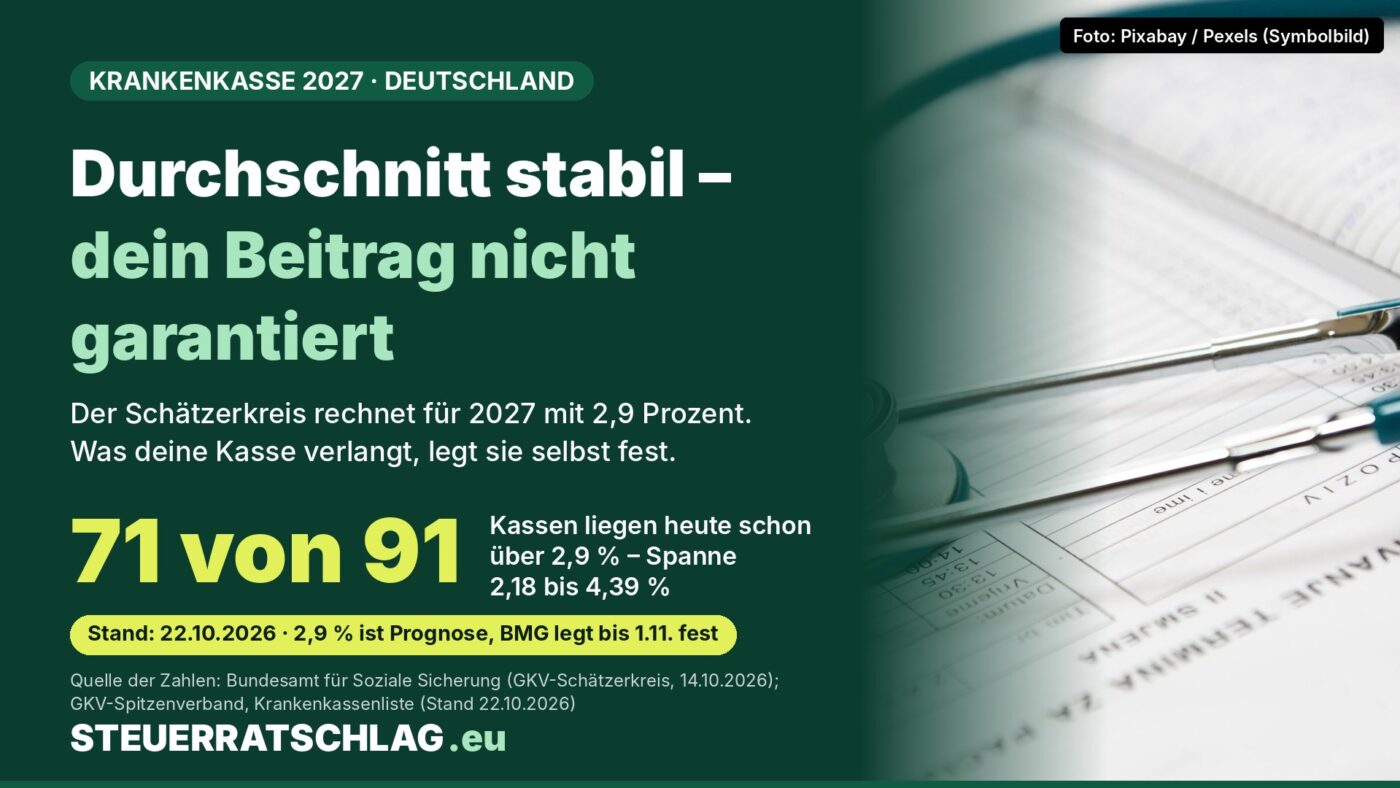
Wer gesetzlich krankenversichert ist, zahlt 14,6 Prozent seines beitragspflichtigen Einkommens als allgemeinen Beitrag – plus einen Zusatzbeitrag, den jede Kasse selbst festsetzt. Mitte Oktober hat der GKV-Schätzerkreis, das Prognosegremium aus Bundesgesundheitsministerium, Bundesamt für Soziale Sicherung und GKV-Spitzenverband, die Finanzlage für 2027 geschätzt. Ergebnis: Der rechnerische Durchschnitt bleibt bei 2,9 Prozent. Was das für deinen eigenen Beitrag heißt, hängt aber vor allem an deiner Kasse. Wir zeigen, wie die Zahl zustande kommt, was die Kassen heute verlangen, was ein Prozentpunkt in Euro ausmacht und wie das Sonderkündigungsrecht funktioniert.
Was der Schätzerkreis für 2027 erwartet
Nach der Mitteilung des Bundesamts für Soziale Sicherung (BAS) vom 14. Oktober 2026 rechnet der Schätzerkreis für 2027 mit Einnahmen des Gesundheitsfonds von 320,7 Milliarden Euro, darin ein Bundeszuschuss von 13,15 Milliarden Euro. Die Ausgaben der Krankenkassen sollen 378,1 Milliarden Euro erreichen. Zusätzlich werden 2,4 Milliarden Euro eingeplant, um die Liquiditätsreserve des Gesundheitsfonds auf das gesetzliche Mindestniveau aufzufüllen. Diese Summe fehlt bei den Zuweisungen an die Kassen.
| GKV-Finanzen in Deutschland (Mrd. Euro) | 2025 (Basis) | 2026 | 2027 |
|---|---|---|---|
| Zuweisungen aus dem Gesundheitsfonds | 295,3 | 312,3 | 318,3 |
| Ausgaben der Krankenkassen | 346,6 | 370,1 | 378,1 |
| Lücke, die Zusatzbeiträge decken müssen | 51,3 | 57,8 | 59,8 |
| Beitragspflichtige Einnahmen aller Mitglieder | 1.894,1 | 1.972,4 | 2.067,6 |
Quelle: Schätztableau des GKV-Schätzerkreises, Stand der Schätzung 14.10.2026, Werte ohne landwirtschaftliche Krankenkasse, gerundet. 2025 ist das Basisjahr der Schätzung.
Die Ausgaben sollen 2027 nach dem Tableau um 2,2 Prozent steigen, nach 6,8 Prozent im laufenden Jahr. Die beitragspflichtigen Einnahmen wachsen mit 4,8 Prozent schneller. Das ist der Hauptgrund, warum der Durchschnitt trotz größerer Lücke in Euro nicht steigt.
So entsteht die Zahl 2,9 Prozent
Die Formel steht in § 242a Fünftes Buch Sozialgesetzbuch (SGB V): Differenz aus voraussichtlichen Ausgaben der Kassen und den für Zuweisungen verfügbaren Einnahmen des Gesundheitsfonds, geteilt durch die beitragspflichtigen Einnahmen aller Mitglieder. Mit den Werten des Tableaus ergibt sich für 2027: 59,8 Milliarden Euro geteilt durch 2.067,6 Milliarden Euro, das sind rund 2,89 Prozent, gerundet 2,9 Prozent (Berechnung: steuerratschlag.eu).
Zwei Einschränkungen nennt das BAS selbst: Veränderungen bei den Finanzreserven der Kassen sind nicht berücksichtigt, und den tatsächlich erhobenen Satz bestimmt jede Kasse selbst. Den maßgeblichen Wert gibt das Bundesministerium für Gesundheit (BMG) bis zum 1. November 2026 im Bundesanzeiger bekannt; es kann dabei auch Informationen berücksichtigen, die erst nach der Schätzung bekannt wurden. Bis dahin ist 2,9 Prozent eine Prognose.
Wofür braucht man den Durchschnitt dann? Er gilt nach Angaben des BMG unmittelbar für bestimmte Gruppen, etwa Geringverdienende, Auszubildende sowie Bezieher/-innen von Bürgergeld. Und er ist die Messlatte, an der Kassen ihre eigene Erhöhung im Hinweisschreiben an die Mitglieder messen lassen müssen.
Was die Kassen heute tatsächlich verlangen
Die Krankenkassenliste des GKV-Spitzenverbands (Stand 22. Oktober 2026) führt 92 Kassen. 91 davon erheben einen Zusatzbeitrag, die landwirtschaftliche Krankenkasse SVLFG nicht. Von den 91 liegen 20 bei höchstens 2,90 Prozent, 71 darüber. Der mittlere Wert (Median) liegt bei 3,39 Prozent. Nicht jede Kasse steht allen offen: Manche sind nur in einzelnen Bundesländern geöffnet oder betriebsbezogen.
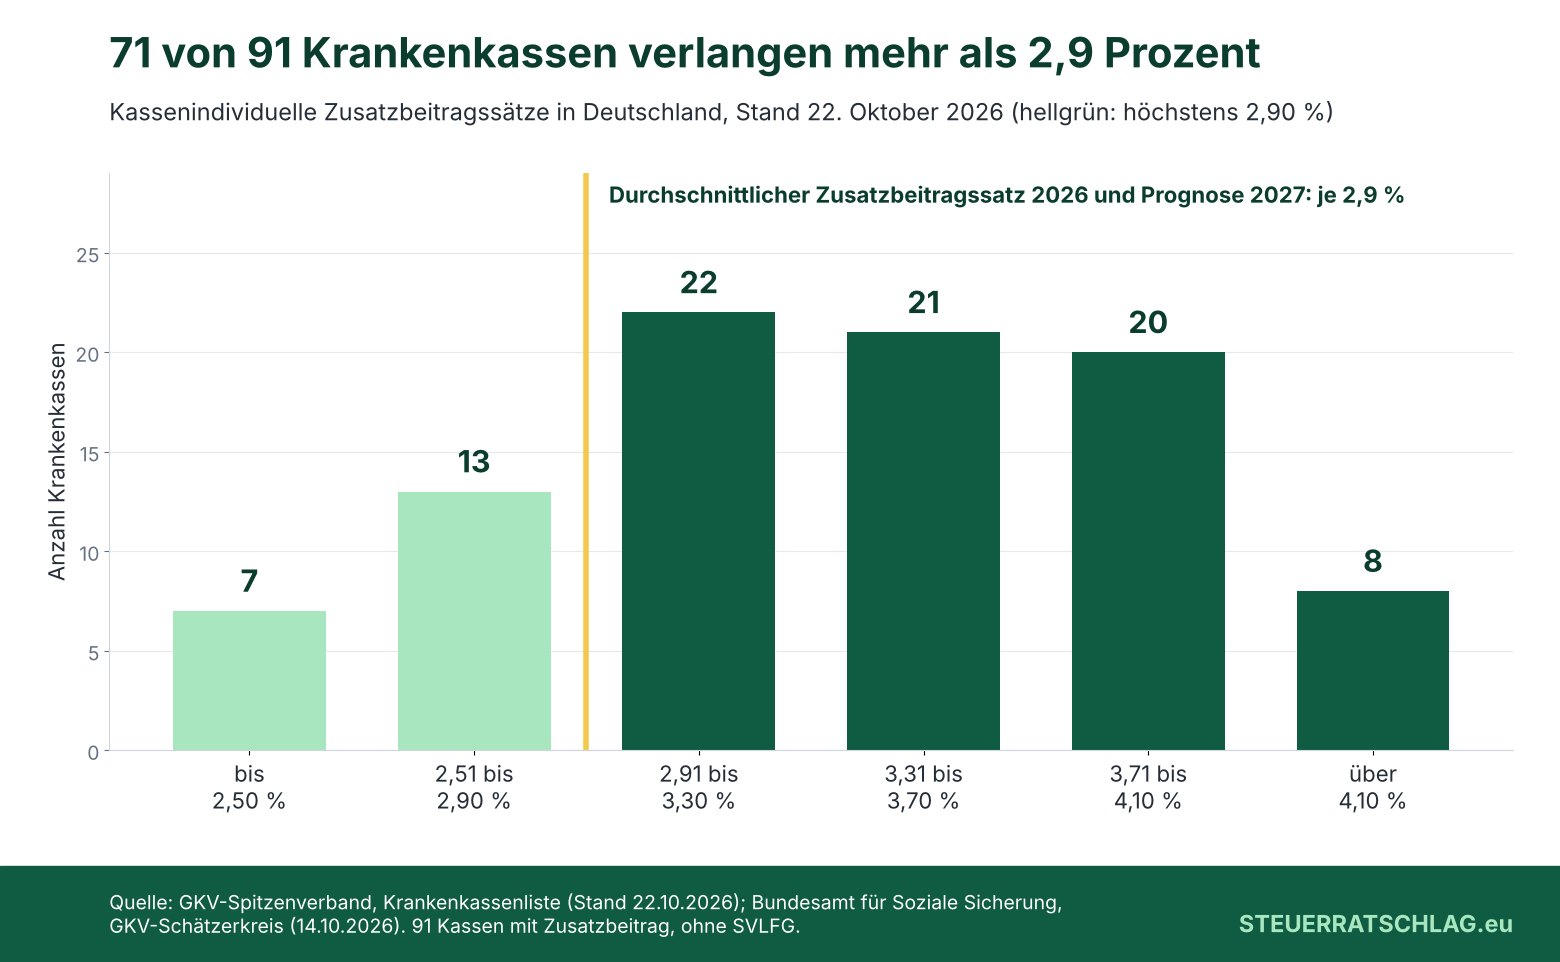
Dass so viele Kassen über dem Durchschnitt liegen, ist kein Rechenfehler: Der Durchschnittssatz ist nach § 242a SGB V ein Bedarfswert für das ganze System, kein Mittel der Kassensätze. Wie hoch eine Kasse liegt, hängt von ihrer eigenen Finanzlage ab: Nach § 242 SGB V muss ihr Zusatzbeitrag zusammen mit den Zuweisungen die erwarteten Ausgaben und die vorgeschriebene Rücklage decken.
Was ein Prozentpunkt in Euro bedeutet
Beschäftigte und Arbeitgeber teilen sich den Zusatzbeitrag seit 2019 je zur Hälfte, wie der GKV-Spitzenverband erläutert. Bei Rentner/-innen trägt die Rentenversicherung die Hälfte der Beiträge auf die gesetzliche Rente (§ 249a SGB V). Freiwillige Mitglieder, etwa Selbstständige, tragen den Beitrag allein (§ 250 SGB V); freiwillig versicherte Beschäftigte über der Jahresarbeitsentgeltgrenze erhalten vom Arbeitgeber einen Zuschuss (§ 257 SGB V). Familienversicherte zahlen keinen Zusatzbeitrag.
| Modellrechnung: 3.500 € brutto im Monat, Beschäftigte/-r | Zusatzbeitrag gesamt / Monat | dein Anteil / Monat | dein Anteil / Jahr |
|---|---|---|---|
| 2,18 % (niedrigster Satz der Liste) | 76,30 € | 38,15 € | 457,80 € |
| 2,90 % (Durchschnittssatz) | 101,50 € | 50,75 € | 609,00 € |
| 3,39 % (Median der Liste) | 118,65 € | 59,33 € | 711,90 € |
| 4,39 % (höchster Satz der Liste) | 153,65 € | 76,83 € | 921,90 € |
Berechnung: steuerratschlag.eu auf Basis der Krankenkassenliste (Stand 22.10.2026). Annahmen: 3.500 € beitragspflichtiges Monatsentgelt, hälftige Teilung, Sätze unverändert. Nur Zusatzbeitrag, ohne allgemeinen Beitrag und Pflegeversicherung.
Zwischen günstigstem und teuerstem Satz liegen in diesem Modellfall 38,68 Euro im Monat oder 464,10 Euro im Jahr für den Beschäftigtenanteil. Wer mehr verdient, spürt den Unterschied stärker – bis zur Beitragsbemessungsgrenze. Für 2027 hat das Bundeskabinett nach Angaben des Bundesarbeitsministeriums 6.375 Euro im Monat beschlossen; der Bundesrat muss der Verordnung noch zustimmen. Auf dieser Höhe kostet jeder Prozentpunkt Zusatzbeitrag Beschäftigte 31,88 Euro im Monat oder 382,50 Euro im Jahr (Berechnung: steuerratschlag.eu).
Rechner Deutschland: Zusatzbeitrag zweier Krankenkassen vergleichen
Wofür: Vergleich deines Anteils am Zusatzbeitrag in der gesetzlichen Krankenversicherung bei zwei Kassensätzen. Kein amtliches Formular und kein Antrag. Ohne allgemeinen Beitrag, ohne Pflegeversicherung, ohne Sonderfälle wie Midijob oder Versorgungsbezüge. Eingaben werden nicht gespeichert oder übertragen.
Trag deine Werte ein und klick auf „Berechnen“.
| Rechenschritt | Wert |
|---|
Rechenweg: Einkommen höchstens bis zur Beitragsbemessungsgrenze × Zusatzbeitragssatz × getragener Anteil. Den aktuellen Satz deiner Kasse findest du in der Krankenkassenliste des GKV-Spitzenverbands oder bei deiner Kasse. Alle Angaben ohne Gewähr, keine Rechts- oder Versicherungsberatung; maßgeblich ist die Beitragsberechnung deiner Krankenkasse.
Der Rechner vergleicht nur den Preis. Ob eine Kasse zu dir passt, entscheiden auch Satzungsleistungen, Bonusprogramme, Erreichbarkeit und ob sie in deinem Bundesland geöffnet ist.
Sonderkündigungsrecht: So funktioniert der Wechsel
Grundsätzlich bist du an eine gewählte Kasse zwölf Monate gebunden (§ 175 Abs. 4 SGB V). Erhöht deine Kasse den Zusatzbeitrag, gilt diese Bindung nicht: Du kannst bis zum Ablauf des Monats kündigen, für den der höhere Satz erstmals gilt. Erhöht eine Kasse zum 1. Januar 2027, ist das also bis zum 31. Januar 2027 möglich. Wirksam wird der Wechsel nach dem Gesetzeswortlaut zum Ablauf des übernächsten Kalendermonats – bei Erklärung im Januar zum 31. März. Bis dahin zahlst du nach Angaben des BMG den erhöhten Satz.
Eine schriftliche Kündigung brauchst du beim Wechsel innerhalb der GKV seit 2021 nicht mehr: Du trittst der neuen Kasse bei, sie meldet das der bisherigen. Deinen Arbeitgeber musst du informieren. Nach Angaben des BMG muss die Kasse ihre Mitglieder spätestens einen Monat vor der Erhöhung schriftlich auf das Sonderkündigungsrecht und den Durchschnittssatz hinweisen; liegt der neue Satz darüber, auch auf günstigere Kassen. Kommt der Hinweis zu spät, verlängert sich die Frist. Ausnahme: Wer einen Wahltarif Krankengeld abgeschlossen hat, kann das Sonderkündigungsrecht nach Angaben des BMG nicht nutzen.
Warum einzelne Kassen trotzdem erhöhen könnten
Die Kassenverbände begrüßen die stabile Prognose, sehen aber Risiken. Der Vorstandsvorsitzende des GKV-Spitzenverbands, Oliver Blatt, weist in einer Mitteilung vom 15. Oktober 2026 auf Kassen hin, „bei denen die Auffüllung der Mindestrücklage noch nicht abgeschlossen ist“. Die Vorstandsvorsitzende des Verbands der Ersatzkassen (vdek), Ulrike Elsner, nennt die Stabilität „auf wackligen Füßen“; nach Angaben des vdek ist zudem offen, wie ein geplanter „Pharmabonus“ mit Mehrkosten von bis zu 1,3 Milliarden Euro gegenfinanziert wird. Kassenindividuelle Erhöhungen zum Jahreswechsel sind deshalb möglich. Welche Kasse wie entscheidet, steht in der Regel erst fest, wenn ihre Verwaltungsräte getagt haben.
Das Redaktionsurteil ist eine Einschätzung von STEUERRATSCHLAG.eu nach Vollständigkeit, Kosten, Verständlichkeit und Trägerschaft, keine Empfehlung für oder gegen eine Kasse.
Unser Fazit
Die 2,9 Prozent sind eine gute Nachricht für das System, aber keine Zusage für den einzelnen Beitrag. Entscheidend ist, was deine Kasse zum Jahreswechsel beschließt und dir mitteilt. Wer heute deutlich über dem Durchschnitt liegt, kann mit dem Rechner prüfen, was ein Wechsel in Euro bringen würde – und sollte daneben auf Leistungen achten, die für ihn zählen. Kommt ein Erhöhungsschreiben, läuft die Frist für das Sonderkündigungsrecht bis zum Ende des Monats, in dem der neue Satz erstmals gilt.
Wo finde ich was?
- Aktuelle Zusatzbeiträge aller Kassen: Krankenkassenliste des GKV-Spitzenverbands
- Schätzergebnis 2026/2027: Bundesamt für Soziale Sicherung
- Amtlicher Durchschnittssatz 2027 (ab spätestens 1. November 2026): Bundesanzeiger und BMG, Beiträge
- Regeln zu Wahl und Wechsel: Online-Ratgeber des BMG
Häufige Fragen
Steigt mein Krankenkassenbeitrag 2027?
Das hängt von deiner Kasse ab. Der rechnerische Durchschnitt bleibt nach der Prognose bei 2,9 Prozent, doch jede Kasse legt ihren Satz selbst fest. Unabhängig davon steigt bei Gutverdienenden der Beitrag, wenn die Beitragsbemessungsgrenze wie geplant auf 6.375 Euro im Monat angehoben wird.
Muss ich meiner alten Kasse kündigen, wenn ich wechsle?
Nein. Innerhalb der gesetzlichen Krankenversicherung reicht der Beitritt zur neuen Kasse; sie informiert die bisherige. Den Arbeitgeber musst du selbst informieren.
Bis wann kann ich bei einer Erhöhung zum 1. Januar 2027 wechseln?
Bis zum 31. Januar 2027. Der Wechsel wird dann zum Ablauf des übernächsten Monats wirksam, bei einer Erklärung im Januar also zum 31. März 2027; bis dahin gilt der erhöhte Satz.