Der Verbraucherzentrale Bundesverband sucht Kundinnen und Kunden, deren Riester-Banksparplan bei einer Sparkasse in die Auszahlung geht oder schon ging. Hintergrund ist ein BGH-Urteil von 2023 – doch die Rechtslage ist weiter offen. Stand: 22. Oktober 2026.
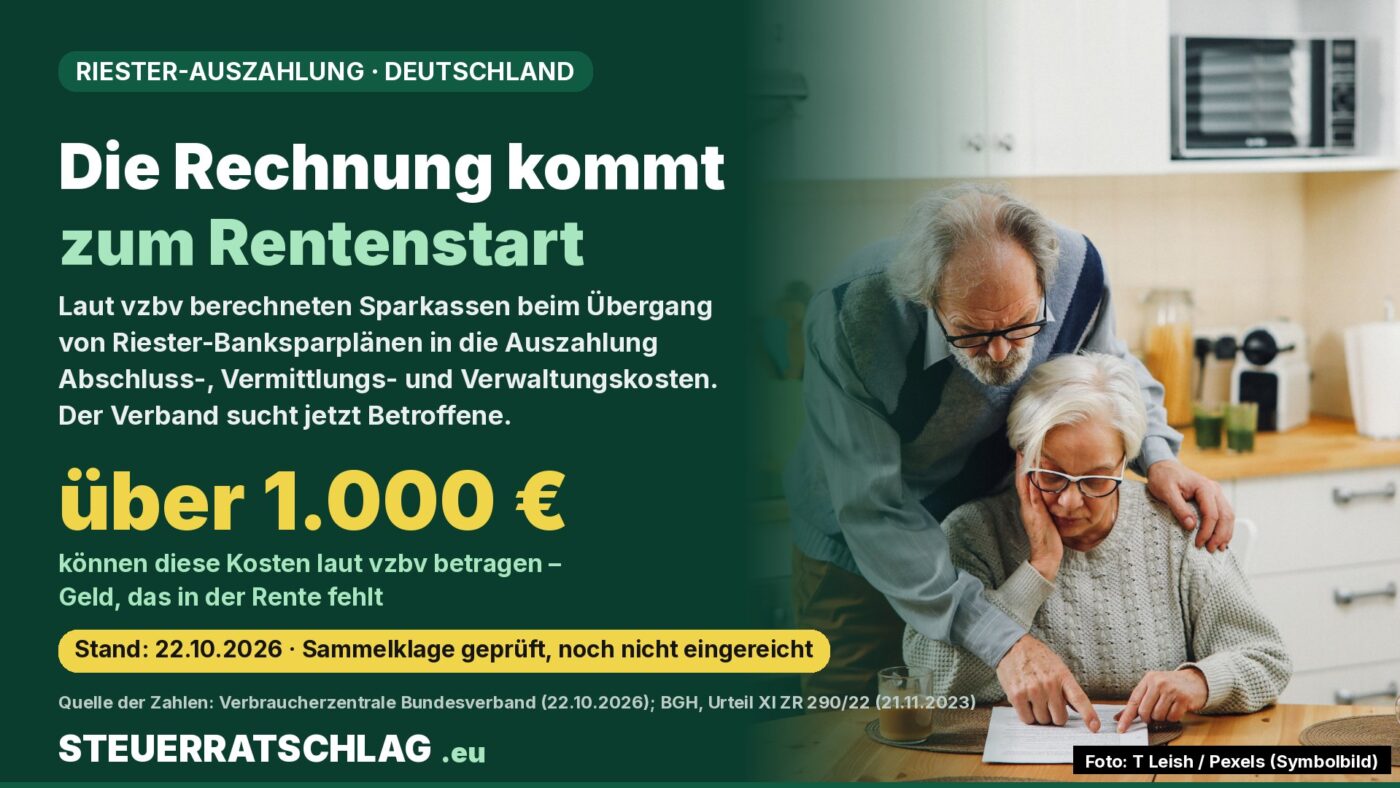
Wer über viele Jahre in einen Riester-Banksparplan seiner Sparkasse eingezahlt hat, erlebt beim Rentenbeginn womöglich eine unangenehme Überraschung: Im Angebot zur Verrentung tauchen Kosten auf, mit denen viele nicht gerechnet haben. Der Verbraucherzentrale Bundesverband (vzbv) hat am 22. Oktober 2026 einen Aufruf gestartet, um genau solche Fälle zu sammeln. Ziel ist zu klären, ob und gegen welche Sparkasse sich eine Sammelklage lohnt – und ob Sparer/-innen Geld zurückbekommen können. Wer kurz vor der Auszahlung steht, sollte die Unterlagen jetzt prüfen, bevor er oder sie unterschreibt.
Worum es geht: Kosten beim Übergang in die Rente
Ein Riester-Banksparplan ist ein staatlich geförderter Sparvertrag bei einer Bank oder Sparkasse. Zum Rentenbeginn wird das Kapital „verrentet“, also in eine lebenslange monatliche Zahlung umgewandelt. Genau an dieser Stelle setzt die Kritik an: Nach Angaben des vzbv haben Sparkassen beim Übergang in die Auszahlphase Abschluss-, Vermittlungs- und Verwaltungskosten berechnet. „Diese Kosten können mehr als 1.000 Euro betragen“, heißt es in der Mitteilung des Verbands. Für Betroffene bleibe dann weniger Geld für die Rente.
„Wer jahrelang für das Alter spart, sollte nicht erst kurz vor der Rente von hohen Kosten erfahren“, sagt Katarzyna Guzenda, Referentin im Team Sammelklagen des vzbv. Welches Institut am Ende verklagt wird, hängt nach Angaben des vzbv von den Ergebnissen der Umfrage ab; Namen nennt der Verband bisher nicht.
Was der Bundesgerichtshof 2023 entschieden hat
Ausgangspunkt ist ein Urteil des XI. Zivilsenats des Bundesgerichtshofs vom 21. November 2023 (Az. XI ZR 290/22, Pressemitteilung Nr. 194/2023). Geklagt hatte ein Verbraucherschutzverband gegen eine Sparkasse, die den Vertrag „S VorsorgePlus“ anbot. Die beanstandete Klausel lautete: „Im Falle der Vereinbarung einer Leibrente werden dem Sparer ggfs. Abschluss- und/oder Vermittlungskosten belastet.“ Der BGH hielt sie für intransparent und damit nach § 307 Absatz 1 Satz 2 des Bürgerlichen Gesetzbuchs (BGB) für unwirksam: Voraussetzungen, Höhe und Rhythmus der Kosten – einmalig, monatlich oder jährlich – blieben offen. Das Urteil ist als Revisionsentscheidung des höchsten deutschen Zivilgerichts rechtskräftig.
Damit ist allerdings nicht entschieden, dass Kosten beim Übergang in die Rente generell unzulässig sind. Der vzbv selbst schreibt, die Frage sei „rechtlich umstritten“. Die Gerichte haben seither unterschiedlich entschieden.
| Gericht, Datum, Aktenzeichen | Beklagte | Ergebnis / Stand |
|---|---|---|
| BGH, 21.11.2023, XI ZR 290/22 | Sparkasse Günzburg-Krumbach (heute Sparkasse Schwaben-Bodensee) | Kostenklausel unwirksam, rechtskräftig |
| OLG Koblenz, 19.12.2024, 2 UKl 1/24 | Volksbank Darmstadt Mainz eG | Klausel unwirksam |
| OLG Stuttgart, 22.01.2026, 2 U 158/24 (zuvor LG Hechingen, 15.10.2024) | Sparkasse Pfullendorf-Meßkirch | Klage abgewiesen; beim BGH anhängig (I ZR 39/26), nicht rechtskräftig |
| LG Memmingen, 12.03.2025, 1 HK O 1107/24 | Sparkasse Schwaben-Bodensee | Klage abgewiesen; Berufung beim OLG München (6 U 968/25 e) ruht bis zur BGH-Entscheidung |
Quelle: Bundesgerichtshof (Urteil 2023); Namen der Beklagten und übrige Verfahren nach Angaben der Verbraucherzentralen (Stand der Seite: 17.09.2026). Rechtskraft der Koblenzer Entscheidung dort nicht angegeben.
Für Sparer/-innen heißt das: Ein sicherer Rückzahlungsanspruch lässt sich aus dem Urteil von 2023 allein nicht ableiten.
Wie viele Verträge betroffen sein könnten
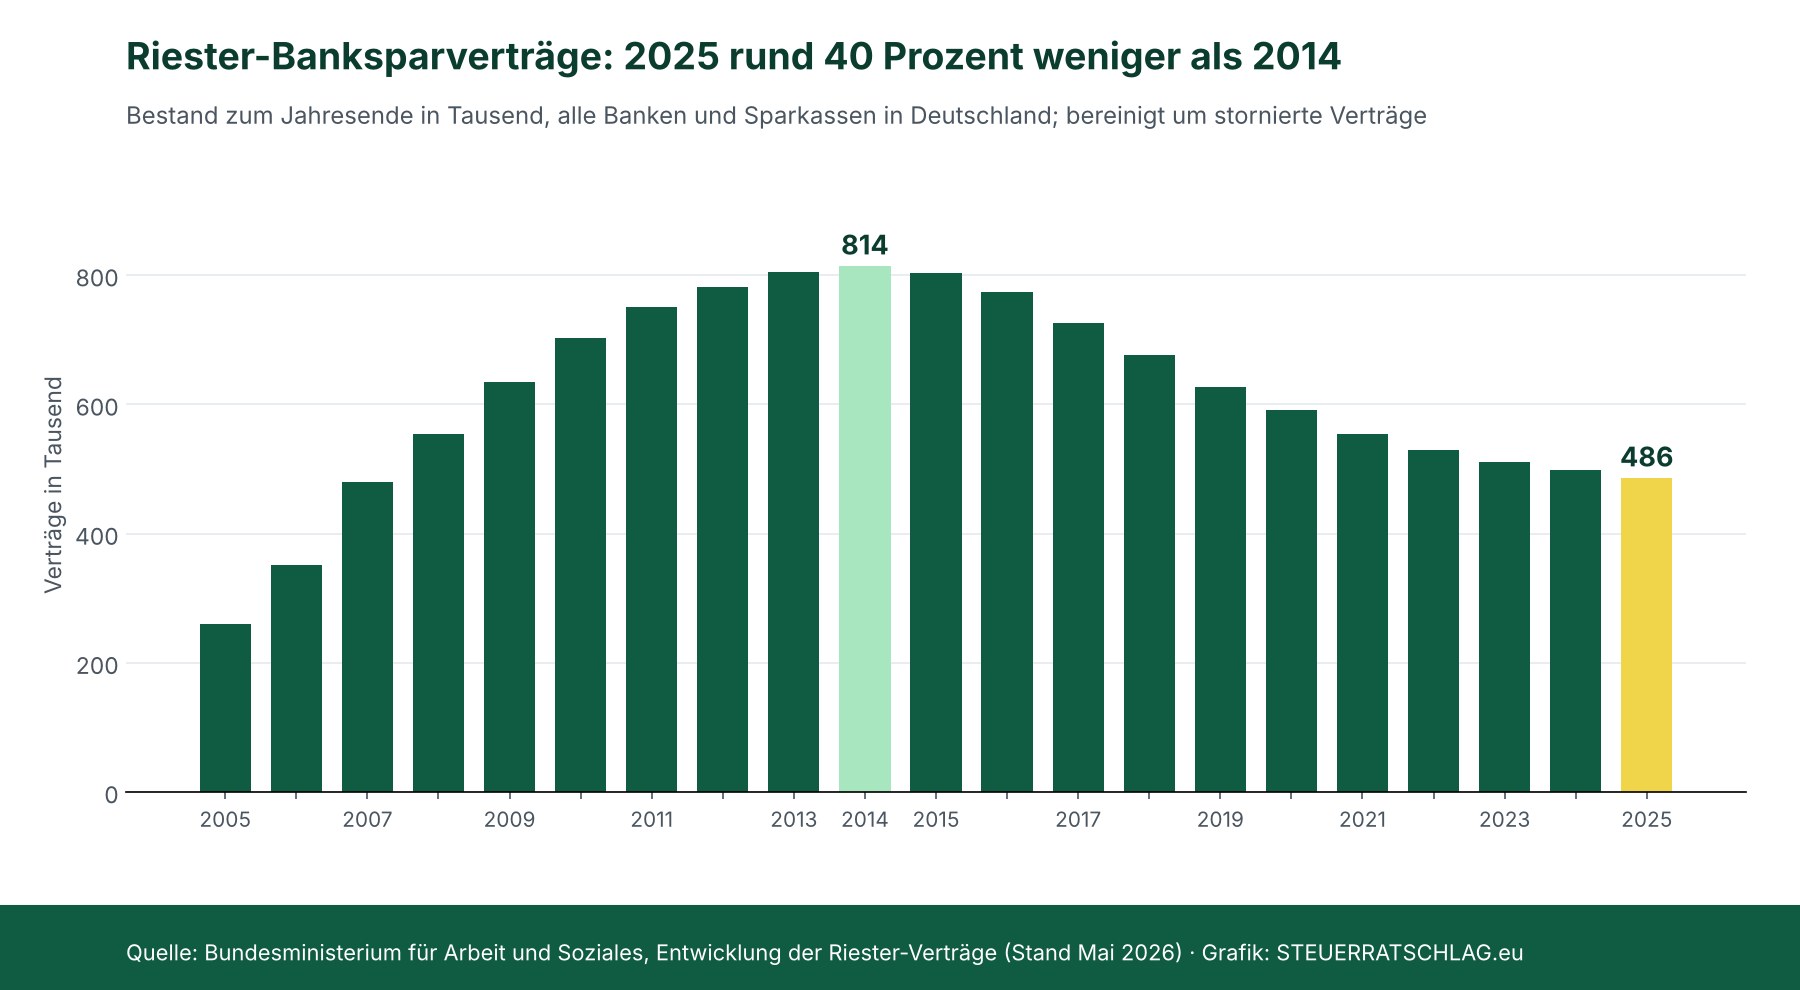
Wie viele Menschen konkret betroffen sind, ist nach Angaben des vzbv nicht bekannt – auch deshalb die Umfrage. Einen Rahmen gibt die amtliche Statistik: Nach der Übersicht des Bundesministeriums für Arbeit und Soziales (BMAS) gab es Ende 2025 in Deutschland 486.000 Riester-Banksparverträge, nach dem Höchststand von 814.000 im Jahr 2014. Die Zahl umfasst alle Banken und Sparkassen und ist nicht nach Auszahlungsphase aufgeschlüsselt.
Rechenbeispiel: Was 1.000 Euro Kosten für die Rente bedeuten
Wie stark solche Kosten durchschlagen, hängt vom Guthaben ab. Eine einfache Modellrechnung mit offenen Annahmen: Ein Riester-Banksparplan hat zum Rentenbeginn ein Guthaben von 30.000 Euro. Werden davon 1.000 Euro Kosten abgezogen, stehen nur noch 29.000 Euro für die Verrentung zur Verfügung – rund 3,3 Prozent weniger Kapital. Bleibt der Umrechnungsfaktor gleich, fällt auch die monatliche Rente um rund 3,3 Prozent niedriger aus, und zwar lebenslang.
Modellrechnung von STEUERRATSCHLAG.eu, keine Prognose: Guthaben und Kosten sind Annahmen; der tatsächliche Kostenbetrag steht im Verrentungsangebot der Sparkasse. Die Grenze „mehr als 1.000 Euro“ stammt vom vzbv.
Was Betroffene jetzt tun können
Wer schon eine Riester-Rente der Sparkasse bezieht oder kurz vor der Auszahlung steht und bereits Informationen zu Verrentung und Kosten bekommen hat, kann an der Umfrage des vzbv auf sammelklagen.de teilnehmen. Gesucht werden die Verrentungsangebote mit den ausgewiesenen Kosten sowie die Riester-Verträge samt Bedingungen. Wer lieber per Post einreicht, schickt ausschließlich Kopien an: Verbraucherzentrale Bundesverband, Sammelklagen: Riester, Rudi-Dutschke-Str. 17, 10969 Berlin. Eine Frist nennt der vzbv nicht.
Wer das Angebot noch nicht angenommen hat, sollte nach den Hinweisen der Verbraucherzentralen zuerst prüfen, ob im Vertrag vorab konkret auf solche Kosten hingewiesen wurde und zwischen wem der Verrentungsvertrag geschlossen wird. Als Möglichkeiten nennen die Verbraucherzentralen unter anderem, eine Nachbesserung des Angebots zu verlangen, das Angebot nur unter Vorbehalt anzunehmen oder den Rentenbeginn – wenn möglich – zu verschieben. Wer schon unterschrieben hat, kann die Erstattung fordern.
Außergerichtlich können sich Kundinnen und Kunden an die Schlichtungsstelle des Deutschen Sparkassen- und Giroverbands (DSGV) wenden oder eine Beschwerde bei der deutschen Finanzaufsicht BaFin (Bundesanstalt für Finanzdienstleistungsaufsicht) einreichen. Eine eigene Klage empfehlen die Verbraucherzentralen nur, wenn eine Rechtsschutzversicherung das Kostenrisiko trägt oder man es selbst tragen will – dann mit anwaltlicher Beratung. Ansprüche verjähren nach ihren Angaben spätestens nach zehn Jahren.
Wer ohnehin über einen Anbieterwechsel nachdenkt: Was die Riester-Reform ab 2027 für Bestandsverträge bedeutet, haben wir separat aufgeschrieben.
Unser Fazit
Der Aufruf des vzbv ist eine Bestandsaufnahme, noch keine Klage, und die Rechtslage ist offen, seit das Oberlandesgericht Stuttgart einer Sparkasse recht gegeben hat. Trotzdem gilt: Wer vor der Auszahlung steht, sollte das Verrentungsangebot nicht ungeprüft unterschreiben, sondern Kostenposten, Rechtsgrundlage im Vertrag und Alternativen vergleichen. Wer schon Kosten gezahlt hat, kann mit der Teilnahme an der Umfrage Belege für einen möglichen Anspruch beisteuern. Ob die Kosten am Ende zurückgezahlt werden müssen, entscheiden die Gerichte.
Die amtlichen Seiten und die Verbraucherzentralen sind der verlässlichste Ausgangspunkt; Kosten und Bedingungen des eigenen Vertrags stehen allerdings nur in den Unterlagen der Sparkasse.
Häufige Fragen
Bekomme ich durch die Teilnahme an der Umfrage automatisch Geld zurück?
Nein. Die Umfrage dient dem vzbv dazu, zu prüfen, ob und gegen welche Sparkasse eine Sammelklage in Frage kommt. Eine Klage ist noch nicht eingereicht, und ob Rückzahlungsansprüche bestehen, ist rechtlich offen.
Gilt das auch für Riester-Fondssparpläne oder Riester-Versicherungen?
Der Aufruf richtet sich nur an Kundinnen und Kunden mit Riester-Banksparplan einer Sparkasse. Bei anderen Anbietern und Vertragsarten kommt es auf die jeweilige Klausel an; das OLG Koblenz etwa entschied gegen eine Volksbank.