Wildunfälle sind für Autofahrer/-innen in Deutschland vor allem eine Versicherungsfrage: Welche Tiere die Teilkasko abdeckt, warum die Haftpflicht allein nichts am eigenen Auto zahlt und was nach dem Zusammenstoß zu tun ist. Stand: 22. Oktober 2026.
Ob die Versicherung zahlt, steht im eigenen Vertrag – ein Blick hinein lohnt vor dem Herbst.
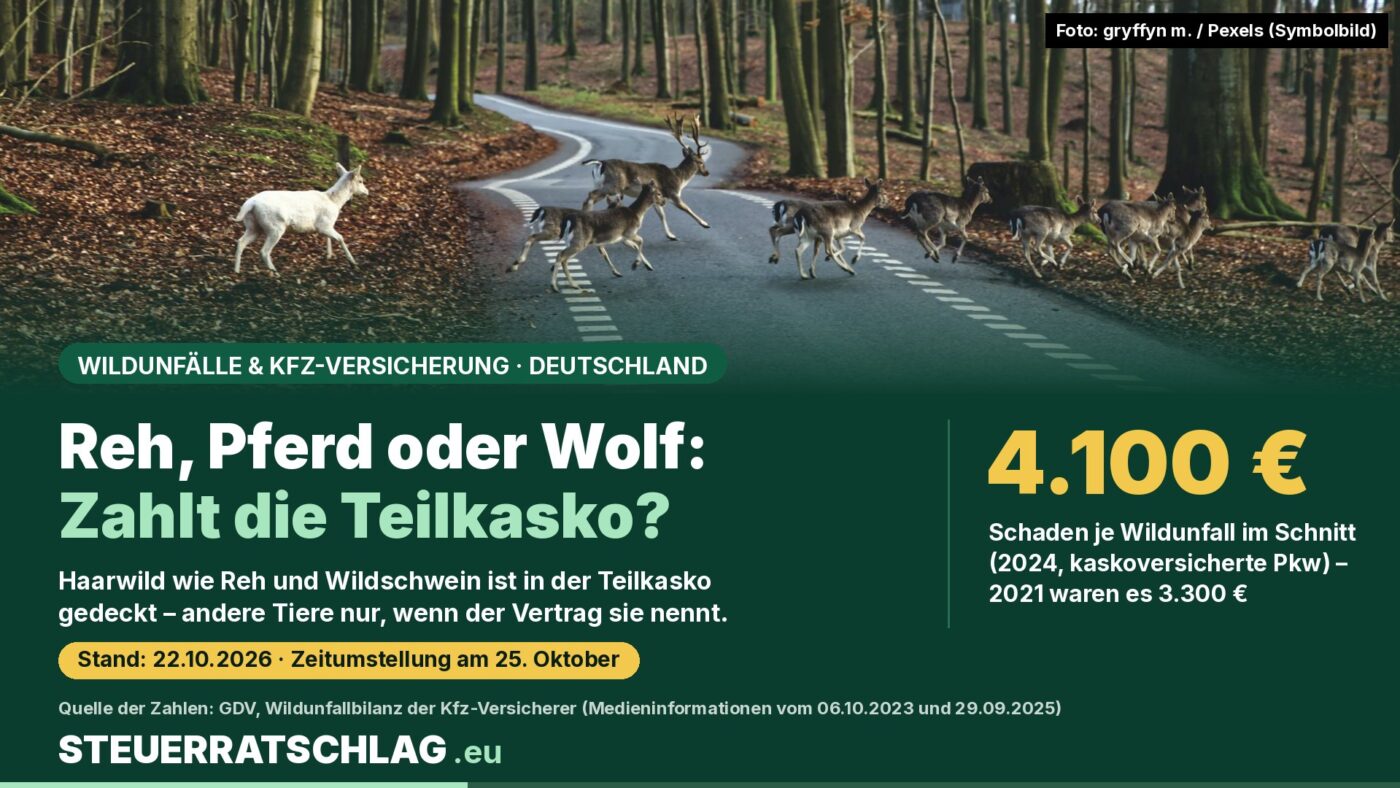
In der Nacht zum Sonntag werden in Deutschland die Uhren zurückgestellt. Für viele Pendler/-innen führt der Heimweg dann wieder durch die Dämmerung – nach Angaben der Versicherer die Zeit mit dem höchsten Risiko, mit Reh, Hirsch oder Wildschwein zusammenzustoßen. Im Schnitt meldeten die Kaskoversicherer zuletzt 4.100 Euro Schaden je Fall. Ob dieses Geld von der Versicherung kommt oder vom eigenen Konto, entscheidet der Vertrag: ob Teilkasko besteht und welche Tiere darin abgedeckt sind.
Warum die Zeitumstellung das Risiko verschiebt
Nach der deutschen Sommerzeitverordnung (§ 2 SoZV) endet die Sommerzeit jeweils am letzten Sonntag im Oktober um 3 Uhr; in diesem Jahr ist das der 25. Oktober 2026. Weil die Uhr dann eine Stunde zurückgestellt wird, dämmert es nach der Uhrzeit eine Stunde früher – der Feierabendverkehr rückt damit in die Dämmerung. Laut dem Verbraucherportal des GDV ist die Gefahr eines Wildunfalls „in den Monaten April und Mai sowie von Oktober bis Dezember“ besonders groß, vor allem in der Dämmerung und nachts.
Was Wildunfälle die Versicherer kosten
Die Kfz-Versicherer in Deutschland haben für 2024 nach Angaben des GDV rund 276.000 Wildunfälle mit kaskoversicherten Pkw registriert, mehr als 750 am Tag. Die Schäden summierten sich auf über 1,1 Milliarden Euro. Als Grund für steigende Kosten je Fall nennt der GDV teurere Ersatzteile und höhere Werkstattlöhne.
| Wildunfälle mit kaskoversicherten Pkw in Deutschland | 2022 | 2023 | 2024 |
|---|---|---|---|
| Registrierte Wildunfälle | rund 265.000 | über 280.000 | rund 276.000 |
| Schaden insgesamt | über 950 Mio. € | über 1 Mrd. € | über 1,1 Mrd. € |
| Durchschnitt je Unfall | fast 3.600 € | 3.850 € | 4.100 € |
Quelle: GDV, Medieninformationen zu den Jahren 2022, 2023 und 2024. Nur Fälle, die über eine Kaskoversicherung gemeldet wurden.
Wer keinen Kaskoschutz hat oder einen kleinen Schaden selbst bezahlt, taucht in dieser Statistik nicht auf.
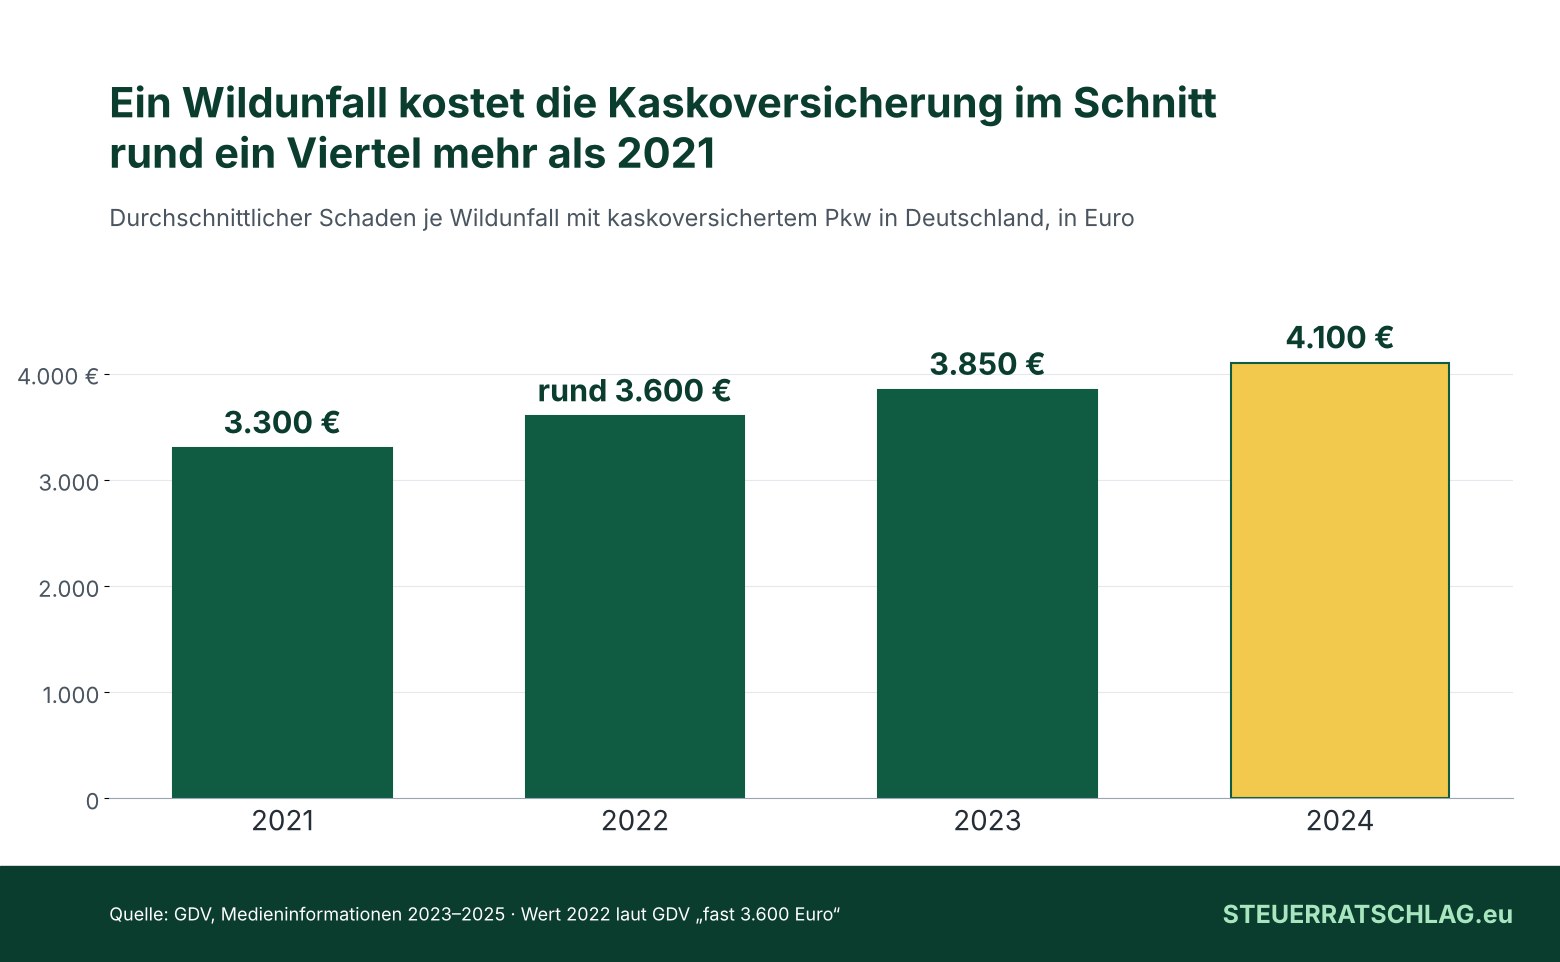
Von 3.300 Euro (2021) auf 4.100 Euro (2024) ist ein Plus von rund 24 Prozent (eigene Berechnung).
Welche Versicherung zahlt – und welche nicht
Die Kfz-Haftpflichtversicherung ist Pflicht, deckt aber nur Schäden, die du anderen zufügst. Den Schaden am eigenen Auto nach einem Wildunfall zahlt sie nicht. Wer nur sie hat, trägt Schäden am eigenen Fahrzeug nach Angaben des GDV selbst. Die Teilkasko – und damit auch die Vollkasko, die die Teilkasko-Leistungen einschließt – übernimmt dagegen Zusammenstöße mit Haarwild.
Was Haarwild ist, regelt das deutsche Bundesjagdgesetz in § 2. Dazu zählen etwa Reh-, Rot-, Dam- und Schwarzwild, Feldhase, Fuchs und Dachs. Beim Wolf ist Vorsicht geboten: Ohne Klausel „Tiere aller Art“ ist ein Zusammenstoß mit einem Wolf nach Darstellung des GDV-Verbraucherportals nicht gedeckt. Pferde, Rinder, Schafe oder Hunde gehören nicht dazu. Viele Versicherer haben ihren Schutz nach Angaben des GDV inzwischen auf weitere Tierarten erweitert, manche Verträge decken „Tiere aller Art“. Der GDV rät, die eigenen Bedingungen oder das Produktinformationsblatt zu prüfen, denn die Formulierungen reichen von Tarif zu Tarif unterschiedlich weit.
Ein Wildunfall wirkt sich in der Teilkasko nach Angaben des GDV nicht auf den Schadenfreiheitsrabatt aus. Eine vereinbarte Selbstbeteiligung wird aber abgezogen.
Rechenbeispiel: Haftpflicht allein oder mit Teilkasko
Annahmen: Schaden am eigenen Auto in Höhe des Durchschnitts von 4.100 Euro, Unfall mit einem Reh, Selbstbeteiligung in der Teilkasko 150 Euro (angenommener Wert; in deinem Vertrag kann sie anders sein). Beiträge für die Teilkasko sind nicht berücksichtigt.
| Modellrechnung: Wildunfall mit Reh, Schaden 4.100 € | Nur Haftpflicht | Mit Teilkasko |
|---|---|---|
| Zahlung der Versicherung | 0 € | 3.950 € |
| Eigenanteil | 4.100 € | 150 € |
| Folgen für den Schadenfreiheitsrabatt | keine | keine |
Berechnung: steuerratschlag.eu. Durchschnittsschaden laut GDV (2024); Selbstbeteiligung von 150 Euro ist eine Annahme.
Ob sich Teilkasko für dich lohnt, hängt vom Wert des Autos, vom Beitrag und davon ab, wie oft du auf Landstraßen in Waldnähe fährst.
Ausweichen: Warum das teuer werden kann
Die Versicherer raten, im Zweifel die Spur zu halten: Ausweichmanöver können nach Darstellung des GDV zu schwereren Unfällen führen. Ein Schaden beim Ausweichen ist zudem streng genommen kein Wildschaden. Das GDV-Verbraucherportal verweist in diesem Fall auf den erweiterten Aufwendungsersatz nach § 90 Versicherungsvertragsgesetz (VVG): Wer Aufwendungen macht, um einen unmittelbar bevorstehenden Versicherungsfall abzuwenden, kann sie unter Umständen ersetzt bekommen. Dafür musst du belegen können, dass tatsächlich ein Tier auf der Fahrbahn war, etwa durch Zeugen oder Fotos. Ob gezahlt wird, ist Einzelfallfrage.
Nach dem Unfall: die wichtigsten Schritte
Nach den Hinweisen der Versicherer: Unfallstelle absichern, Verletzten helfen, Polizei rufen. Lass dir eine Wildunfallbescheinigung ausstellen – von Polizei, Förster oder Jagdpächter – und fotografiere Unfallstelle, Tier und Fahrzeug. Das Tier nicht anfassen und nicht mitnehmen: Wer sich unter Verletzung fremden Jagdrechts Wild aneignet, macht sich nach § 292 Strafgesetzbuch wegen Jagdwilderei strafbar. Melde den Schaden deinem Versicherer, bevor du das Auto reparieren lässt.
Unser Fazit
Rund 276.000 Wildunfälle im Jahr allein bei kaskoversicherten Autos und 4.100 Euro Durchschnittsschaden zeigen: Das ist kein Randrisiko. Ob du den Schaden selbst trägst, entscheidet der Vertrag – Teilkasko ja oder nein, welche Tiere gedeckt sind, wie hoch die Selbstbeteiligung ist. Das lässt sich in wenigen Minuten nachsehen, am besten vor dem nächsten Herbstabend auf der Landstraße.
Wo finde ich was?
Deutschland: Die Wildunfallzahlen der Versicherer veröffentlicht der GDV in seinen Medieninformationen, Verhaltenstipps stehen auf dem Verbandsportal dieversicherer.de. Allgemeine Informationen zu Versicherungen gibt die deutsche Finanzaufsicht BaFin auf ihrer Verbraucherseite zu Versicherungen. Bei Streit mit dem Versicherer kannst du dich an den Versicherungsombudsmann wenden.
Die Sterne sind ein Urteil der Redaktion nach den Kriterien Verlässlichkeit, Unabhängigkeit, Aktualität und Verständlichkeit.
Häufige Fragen
Steigt mein Beitrag nach einem Wildunfall?
In der Teilkasko nicht wegen des Schadenfreiheitsrabatts: Ein Wildunfall wirkt sich nach Angaben des GDV dort nicht auf die Schadenfreiheitsklasse aus. Allgemeine Beitragsänderungen deines Versicherers sind davon unabhängig.
Ist ein Zusammenstoß mit einem Pferd oder Hund versichert?
Nur, wenn dein Vertrag diese Tiere ausdrücklich einschließt, etwa mit einer Klausel „Tiere aller Art“. Haustiere und Nutztiere sind kein Haarwild im Sinne des Bundesjagdgesetzes.