Die Durchschnittszinsen der Bundesbank für August 2026, aufgeschlüsselt nach Laufzeit: Was sie für deine Wahl zwischen Tagesgeld, einem Jahr Festgeld und längerer Bindung bedeuten – mit Rechenbeispiel, Laufzeit-Rechner und Blick auf die EZB-Sitzung am 29. Oktober. Stand: 22. Oktober 2026.
Die Durchschnitte sagen dir nicht, welches Angebot das beste ist. Sie zeigen aber, wie Banken in Deutschland die Laufzeit derzeit bezahlen – und damit, was eine längere Bindung im Mittel wert ist.
Wer Geld auf dem Konto liegen hat, steht vor einer einfachen Frage mit großer Wirkung: flexibel lassen, für ein Jahr festlegen oder länger binden? Die Zinsstatistik der Deutschen Bundesbank zeigt, dass sich die Antwort in den vergangenen zwei Jahren verschoben hat. Im Sommer 2024 bekamen Sparer/-innen für kurze Laufzeiten mehr als für lange. Im August 2026 ist es umgekehrt: Je länger die Bindung, desto höher der Durchschnittszins. Gleichzeitig hat die Europäische Zentralbank (EZB) ihre Leitzinsen im Juni und im September 2026 angehoben, und am 29. Oktober tagt ihr Rat erneut. Hier sind die Zahlen, ein Rechenbeispiel mit offenen Annahmen und ein Rechner für deine eigene Laufzeitentscheidung.
Was die Bundesbank-Zahlen zeigen
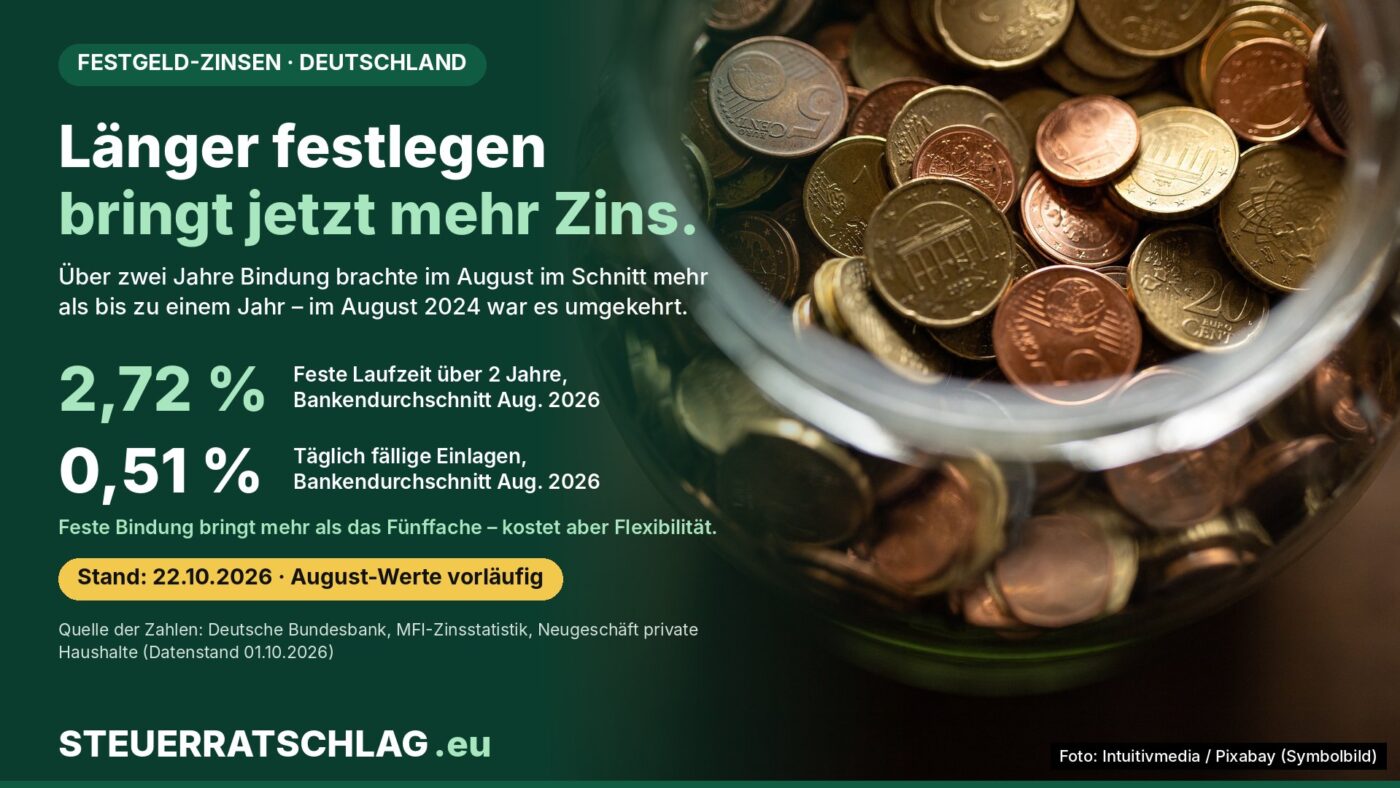
Die Deutsche Bundesbank erhebt jeden Monat, welche Zinsen Banken in Deutschland mit privaten Haushalten neu vereinbaren (MFI-Zinsstatistik; MFI steht für monetäre Finanzinstitute). Es handelt sich um volumengewichtete Durchschnitte aus einer Stichprobe von Banken. Für Einlagen mit einer vereinbarten Laufzeit von über zwei Jahren meldet sie für August 2026 einen Effektivzins von 2,72 Prozent – der höchste Wert seit April 2024. Bei über einem bis zwei Jahren waren es 2,64 Prozent, bei bis zu einem Jahr 2,28 Prozent. Der Einjahreswert ist seit November 2025 Monat für Monat gestiegen, von 1,78 auf 2,28 Prozent.
Auf der anderen Seite stehen die täglich fälligen Einlagen mit 0,51 Prozent. Dieser Wert ist niedrig, weil er nicht nur Tagesgeldkonten umfasst, sondern auch Guthaben auf Girokonten, die oft gar nicht verzinst werden. Spareinlagen mit einer Kündigungsfrist von bis zu drei Monaten, etwa das klassische Sparbuch, kamen auf 0,73 Prozent.
| Neue Einlagen privater Haushalte in Deutschland, Durchschnitt | Aug. 2024 | Aug. 2025 | Aug. 2026* |
|---|---|---|---|
| Täglich fällig (Tagesgeld, Girokonto) | 0,58 % | 0,43 % | 0,51 % |
| Kündigungsfrist bis 3 Monate (z. B. Sparbuch) | 0,77 % | 0,66 % | 0,73 % |
| Feste Laufzeit bis 1 Jahr (z. B. Festgeld) | 3,04 % | 1,76 % | 2,28 % |
| Feste Laufzeit über 1 bis 2 Jahre | 2,74 % | 1,98 % | 2,64 % |
| Feste Laufzeit über 2 Jahre | 2,31 % | 2,09 % | 2,72 % |
* vorläufig. Effektivzinssätze im Neugeschäft, % pro Jahr. Quelle: Deutsche Bundesbank, MFI-Zinsstatistik, Datenstand 1. Oktober 2026.
Die Tabelle zeigt zwei Bewegungen. Erstens sind alle Sätze seit dem Tief im Sommer 2025 wieder gestiegen, am stärksten bei ein bis zwei Jahren Laufzeit (plus 0,66 Prozentpunkte binnen eines Jahres). Zweitens hat sich die Reihenfolge gedreht. Fachleute sprechen von einer „normalen“ Zinskurve, wenn längere Bindung mehr bringt – genau das zeigen die Augustwerte.
Trotzdem legen die meisten Haushalte kurz an. Nach den Volumendaten der Bundesbank wurden im August 2026 rund 49,8 Milliarden Euro neu mit einer Laufzeit von bis zu einem Jahr angelegt. Über ein bis zwei Jahre waren es 4,3 Milliarden Euro, über zwei Jahre 3,1 Milliarden Euro. Damit entfielen rund 87 Prozent der neu angelegten Einlagen mit fester Laufzeit auf die kürzeste Laufzeitklasse. Dabei zählen die Daten nur Neuabschlüsse eines Monats – kurze Anlagen werden naturgemäß häufiger neu abgeschlossen als lange.
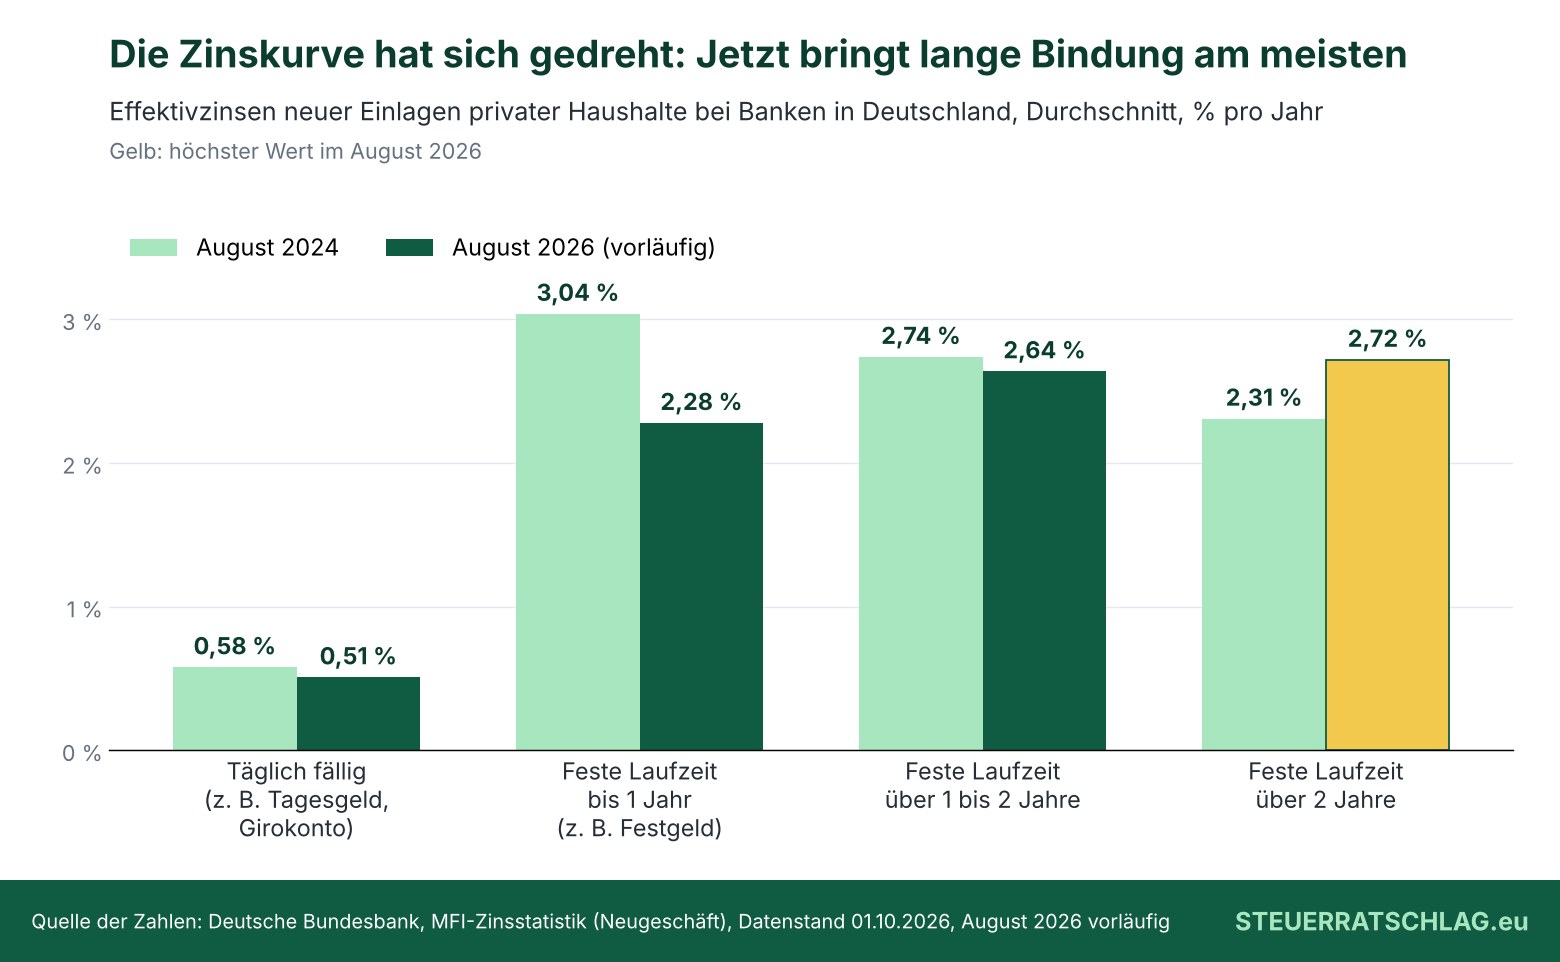
Die Grafik macht den Wechsel sichtbar: Vor zwei Jahren war die kürzeste Festlegung die bestbezahlte, heute ist es die längste. Für täglich verfügbares Geld hat sich in derselben Zeit kaum etwas getan.
Die letzte EZB-Erhöhung steckt noch nicht in den Zahlen
Die Augustwerte sind nicht der neueste Stand der Geldpolitik. Nach der Übersicht der EZB gilt für den Einlagesatz, den Banken für Guthaben bei der Notenbank bekommen, seit dem 17. Juni 2026 ein Wert von 2,25 Prozent und seit dem 16. September 2026 von 2,50 Prozent. Die zweite Erhöhung fällt also in die Zeit nach dem August. Ob und wie stark Banken sie an Sparer/-innen weitergeben, zeigen erst die Daten für September und Oktober.
Die nächste geldpolitische Sitzung des EZB-Rats findet laut Terminkalender der EZB am 28. und 29. Oktober 2026 in Frankfurt am Main statt; das Ergebnis wird am 29. Oktober bekannt gegeben. Was dort beschlossen wird, ist offen. Wir geben dazu keine Prognose ab. Für deine Entscheidung heißt das nur: Wer jetzt lange bindet, sichert sich den heutigen Zins, verzichtet aber auf mögliche spätere Erhöhungen. Wer kurz anlegt, behält diese Chance, trägt aber das Risiko, dass die Zinsen bis zur Anschlussanlage wieder fallen.
Zur Einordnung gehört auch die Teuerung. Das Statistische Bundesamt (Destatis) meldet für September 2026 eine Inflationsrate von 3,3 Prozent, getrieben vor allem von Energie mit plus 14,9 Prozent. Alle Durchschnittszinsen in der Tabelle liegen darunter. Was das für die Kaufkraft von Erspartem bedeutet, haben wir im Beitrag zum Geldvermögen der Haushalte durchgerechnet.
Rechenbeispiel: zwei Jahre fest oder ein Jahr mit Anschlussanlage?
Annahmen dieser Modellrechnung: 10.000 Euro, Anlagedauer zwei Jahre, Zinsen werden jährlich gutgeschrieben und bleiben angelegt. Als Zinssätze nehmen wir die Bundesbank-Durchschnitte vom August 2026 – für die zweijährige Bindung den Wert der Klasse „über 1 bis 2 Jahre“. Steuern, Gebühren und echte Bankangebote bleiben außen vor.
| Variante (10.000 Euro, 2 Jahre) | Zins | Endbetrag | Zinsen |
|---|---|---|---|
| Täglich fällig, Zins bleibt gleich | 0,51 % | 10.102,26 € | 102,26 € |
| Zwei Jahre fest | 2,64 % | 10.534,97 € | 534,97 € |
| Ein Jahr fest, danach neu anlegen | 2,28 % + ? | 10.228,00 € nach Jahr 1 | offen |
Modellrechnung, keine Prognose. Zinssätze: Deutsche Bundesbank, Durchschnitt August 2026 (vorläufig). Berechnung: steuerratschlag.eu.
Damit die Variante „ein Jahr fest, danach neu anlegen“ nach zwei Jahren mindestens gleichauf liegt, müsste die Anschlussanlage im zweiten Jahr rund 3,0 Prozent bringen. Das sind gut 0,7 Prozentpunkte mehr als der heutige Einjahresdurchschnitt. Ob es dazu kommt, weiß niemand. Der Abstand zeigt aber, wie viel Zinsanstieg die kurze Variante „einpreisen“ muss, um sich zu lohnen.
Steuerlich ändert sich in diesem Beispiel nichts: Kapitalerträge bleiben in Deutschland bis zum Sparer-Pauschbetrag nach § 20 Absatz 9 Einkommensteuergesetz von 1.000 Euro im Jahr steuerfrei, bei zusammen veranlagten Ehepaaren von 2.000 Euro. Voraussetzung ist ein Freistellungsauftrag bei der Bank; Details stehen in unserem Beitrag zum Sparen in Deutschland.
Rechner: Lohnt sich die längere Laufzeit?
Der Rechner gilt für eine Festgeldanlage bei einer Bank in Deutschland. Er vergleicht eine lange Bindung mit einer einjährigen Anlage und zeigt, welchen Zins du nach dem ersten Jahr für den Rest der Laufzeit mindestens bräuchtest, um gleichzuziehen. Trage die Zinssätze aus den Angeboten ein, die dir vorliegen. Es wird nichts gespeichert oder übertragen.
Festgeld-Laufzeit-Rechner Deutschland
Voreingestellt sind die Bundesbank-Durchschnitte für August 2026.
| Jahr | Kontostand lange Bindung | Zinsen im Jahr |
|---|
Modellrechnung ohne Gewähr: jährliche Zinsgutschrift, Zinsen bleiben angelegt, ohne Steuern und Gebühren. Ersetzt keine Beratung und kein konkretes Bankangebot.
Der Rechner beantwortet nicht, welche Bank die beste ist. Er macht aber sichtbar, welche Zinsentwicklung du stillschweigend unterstellst, wenn du kurz statt lang anlegst.
Worauf Sparer/-innen vor dem Abschluss achten sollten
Bindung heißt Bindung. Festgeld ist in der Regel bis zum Ende der Laufzeit nicht verfügbar; ob und zu welchen Bedingungen eine vorzeitige Verfügung möglich ist, steht in den Vertragsbedingungen der jeweiligen Bank. Geld, das du in den kommenden Monaten brauchen könntest – etwa als Notgroschen –, gehört deshalb nicht in eine lange Festlegung.
Effektivzins und Angebotszins. Die Bundesbank weist Effektivzinssätze aus, also auf ein Jahr umgerechnete Zinsen. Banken nennen in ihren Angeboten meist einen Zinssatz pro Jahr. Wird der Zins einmal jährlich gutgeschrieben, sind beide Werte gleich; bei Auszahlung erst am Laufzeitende fällt der Ertrag über mehrere Jahre etwas niedriger aus als mit jährlicher Gutschrift und Wiederanlage.
Einlagensicherung. Bei Banken in Deutschland ist der gesetzliche Entschädigungsanspruch nach § 8 Einlagensicherungsgesetz auf 100.000 Euro begrenzt. Auch alle anderen Staaten des Europäischen Wirtschaftsraums (EWR) müssen Einlagen bis 100.000 Euro absichern; die Regeln können nach Angaben der deutschen Finanzaufsicht aber von den deutschen Vorgaben abweichen, und bei Treuhandmodellen über Zinsplattformen kann der Schutz anders ausfallen. Einen Überblick gibt diese Aufsicht, die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), auf ihrer Seite zur Einlagensicherung und Anlegerentschädigung.
Lockangebote beim Tagesgeld. Hohe Tagesgeldzinsen gelten oft nur für Neukunden und für wenige Monate. Wie diese Angebote aufgebaut sind, haben wir in unserem Beitrag zum Tagesgeld im Oktober 2026 zusammengestellt.
Unser Fazit
Die Zahlen der Bundesbank zeigen eine klare Verschiebung: Längere Bindung wird von Banken in Deutschland im Schnitt derzeit besser bezahlt als kurze, und täglich verfügbares Geld bringt mit 0,51 Prozent nur einen Bruchteil davon. Wer Geld auf dem Girokonto oder einem niedrig verzinsten Konto liegen hat, das er absehbar nicht braucht, verzichtet im Vergleich zu den Durchschnittswerten auf Zinsen. Welche Laufzeit für dich passt, hängt aber weniger von der Statistik ab als davon, wann du das Geld wieder brauchst. Eine Wette auf die EZB-Sitzung am 29. Oktober ist kein guter Grund für oder gegen eine bestimmte Laufzeit. Vergleiche konkrete Angebote, achte auf Einlagensicherung und Verfügbarkeit – und rechne mit dem Rechner nach, welche Zinsentwicklung du unterstellst.
Wo finde ich was?
Deutschland: Die monatlichen Durchschnittszinsen veröffentlicht die Deutsche Bundesbank auf ihrer Seite zu Zinssätzen und Renditen. Die aktuellen Leitzinsen stehen in der Übersicht der EZB, die Sitzungstermine im EZB-Kalender. Zur Einlagensicherung privater Banken informiert die Entschädigungseinrichtung deutscher Banken, allgemeine Hinweise für Sparer/-innen gibt die BaFin auf ihrer Verbraucherseite.
Die Sterne sind ein Urteil der Redaktion nach den Kriterien Verlässlichkeit, Kosten, Aktualität und Verständlichkeit.
Häufige Fragen
Warum ist der Durchschnitt für täglich fällige Einlagen so niedrig?
Weil die Bundesbank darin auch Guthaben auf Girokonten erfasst, die häufig gar nicht verzinst werden. Verzinste Tagesgeldkonten können darüber liegen; maßgeblich ist das konkrete Angebot.
Sind die Werte die Zinsen, die ich bei meiner Bank bekomme?
Nein. Es sind volumengewichtete Durchschnitte aus einer Stichprobe von Banken in Deutschland. Dein Zins ergibt sich aus dem konkreten Angebot deiner Bank.
Muss ich vor dem 29. Oktober entscheiden?
Nein. Was der EZB-Rat beschließt, ist offen, und wie Banken darauf reagieren, ebenfalls. Entscheidend ist, wann du das Geld wieder brauchst und welches konkrete Angebot dir vorliegt.