Justiz- und Finanzministerium legen ein Diskussionspapier zur Wohngebäudeversicherung vor: Verträge ohne Hochwasser- und Starkregenschutz sollen nach einer Übergangsfrist automatisch erweitert werden, Stellungnahmen sind bis 2. Dezember möglich. Ein Gesetz ist das noch nicht. Stand: 21. Oktober 2026.
Alle Angaben unten beschreiben Vorschläge aus dem Diskussionspapier des Bundesministeriums der Justiz und für Verbraucherschutz (BMJV) vom 21. Oktober 2026, keine geltende Rechtslage.
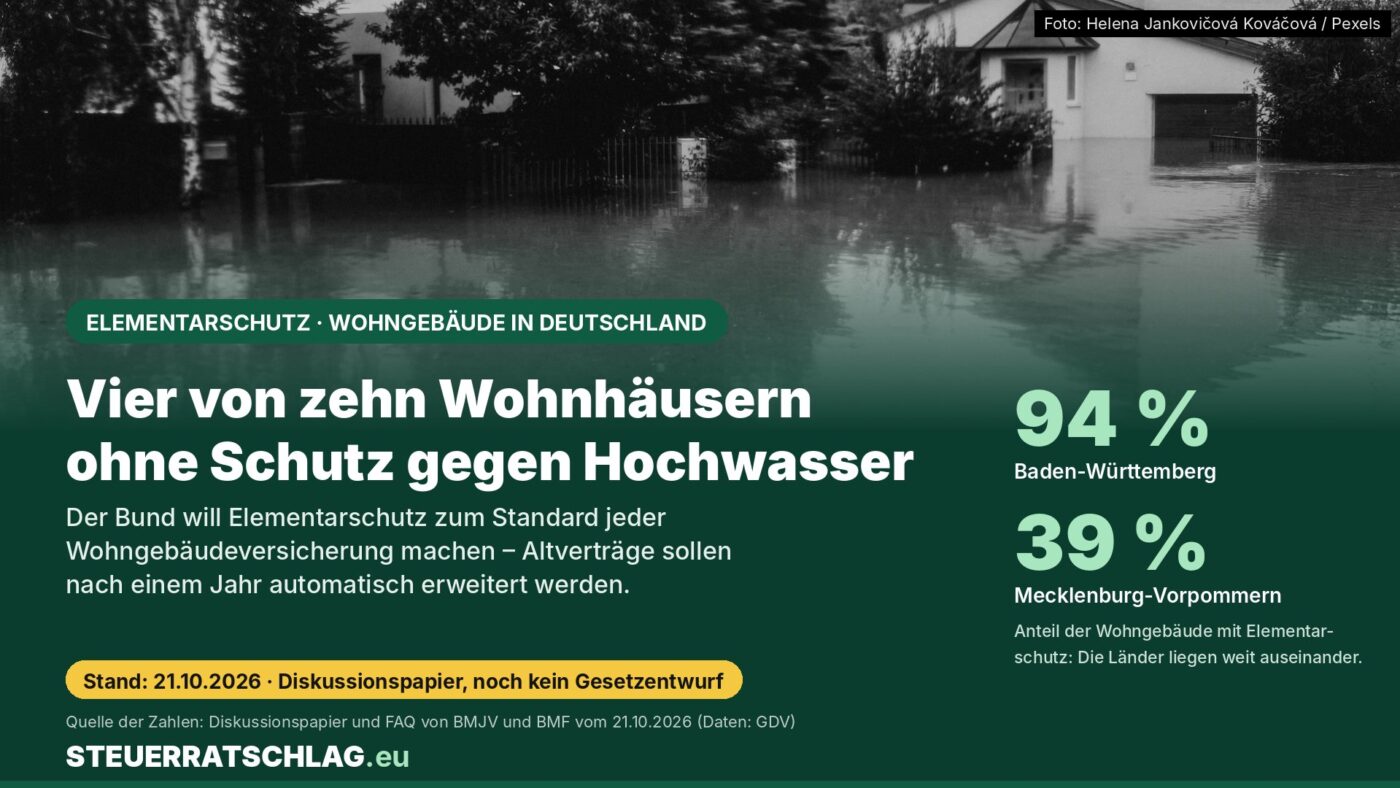
Wer in Deutschland ein Haus besitzt, hat fast immer eine Wohngebäudeversicherung – gegen Hochwasser und Starkregen ist sie aber oft nicht abgesichert. Rund 98 Prozent der Eigentümer/-innen haben nach Angaben des BMJV eine solche Police, gegen Elementarschäden versichert sind nach Zahlen des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV) aber nur rund 59 Prozent der Wohngebäude. Das soll sich ändern: Das BMJV und das Bundesministerium der Finanzen (BMF) haben am 21. Oktober 2026 gemeinsam ein Diskussionspapier vorgestellt, nach dem der Schutz gegen Naturgefahren zum Standard jeder Wohngebäudeversicherung werden soll. Das Papier geht jetzt an Länder und Verbände, danach soll ein Gesetzentwurf folgen. Für Eigentümer/-innen, die bislang ohne Elementarschutz versichert sind, kann das höhere Prämien bedeuten – und im Schadensfall einen Eigenanteil, der gedeckelt ist.
Was das Diskussionspapier für neue Verträge vorsieht
Kern des Vorschlags ist eine neue Vorschrift im Versicherungsvertragsgesetz (VVG). Danach soll jede neu abgeschlossene Wohngebäudeversicherung auch die sogenannten weiteren Naturgefahren abdecken. Genannt werden im Diskussionspunktepapier von BMJV und BMF Überschwemmung einschließlich Starkregen, Rückstau, Erdbeben, Erdsenkung, Erdrutsch, Schneedruck und Lawinen.
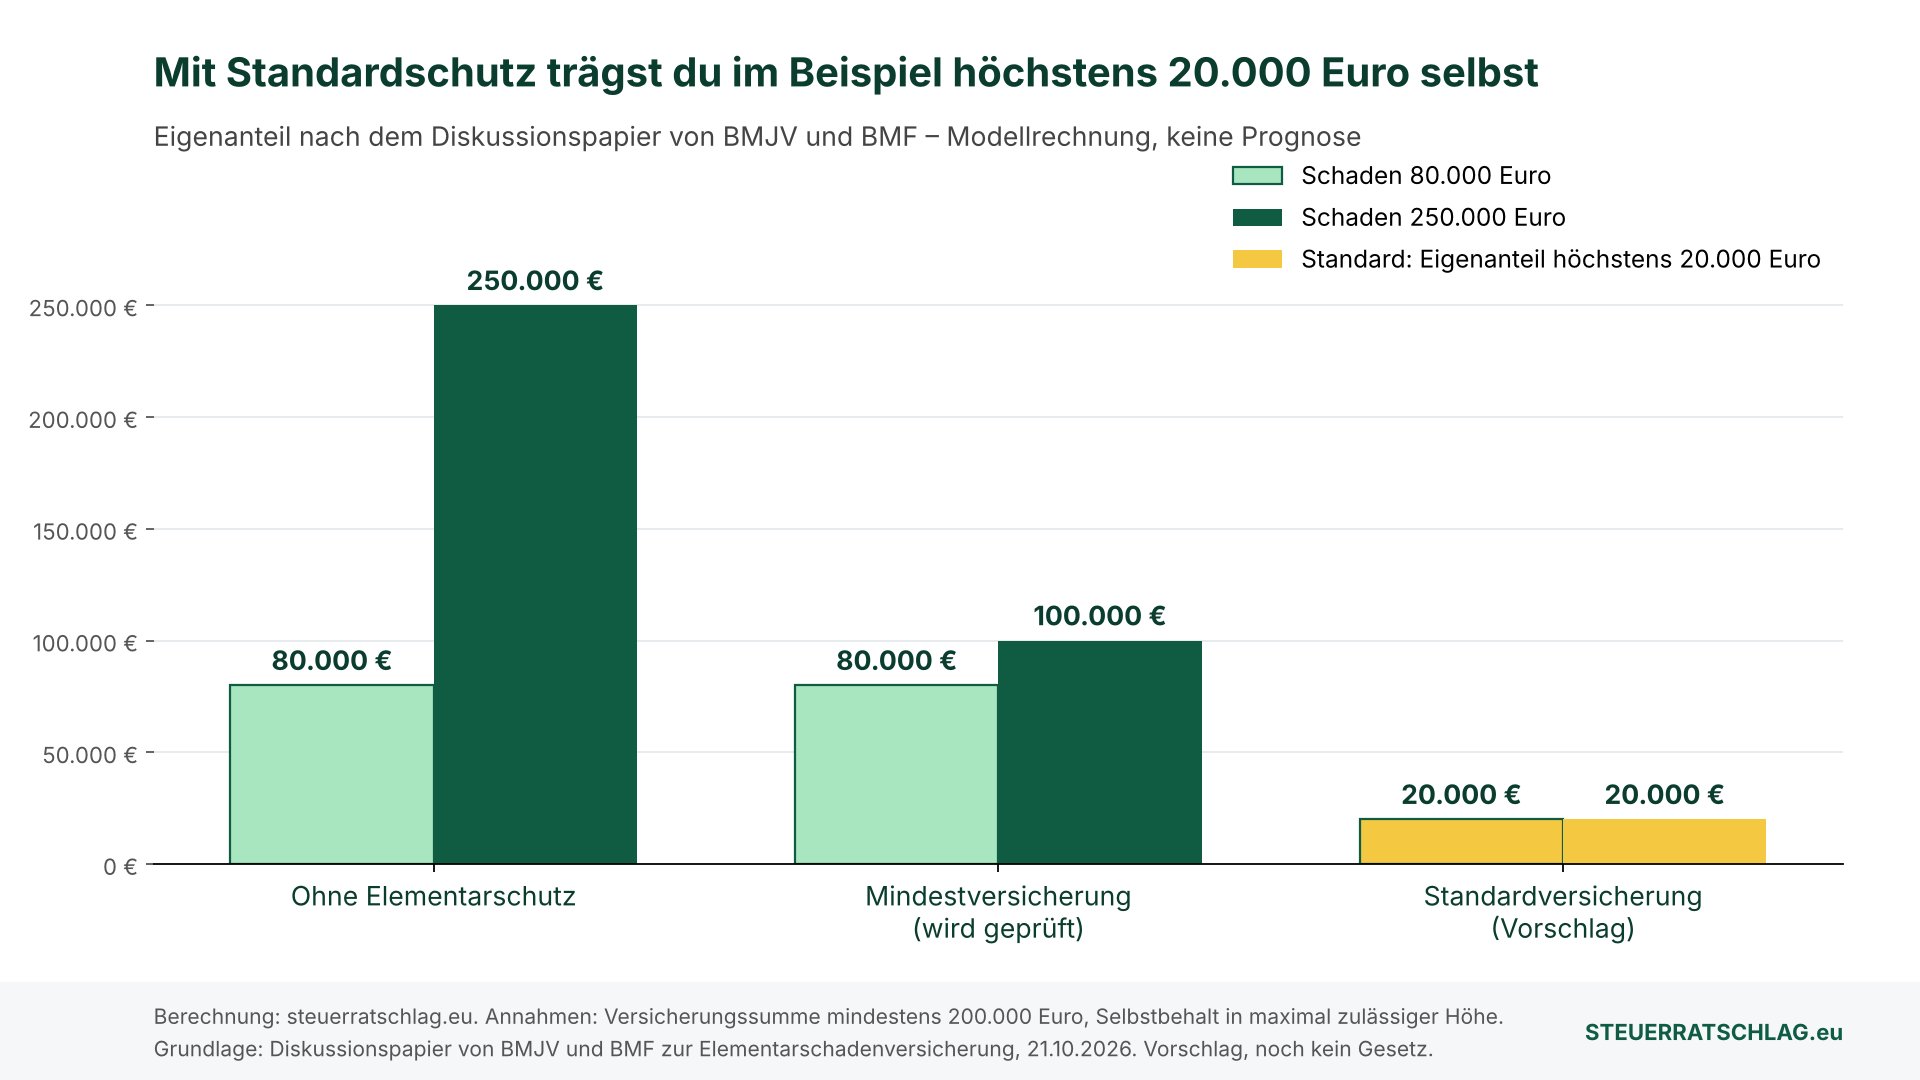
Damit der Schutz nicht durch hohe Selbstbehalte ausgehöhlt wird, soll es eine gesetzliche Obergrenze geben. Der Selbstbehalt ist der Teil des Schadens, den du selbst trägst. Bei der sogenannten Standardversicherung soll er höchstens 10 Prozent der Versicherungssumme betragen, maximal 20.000 Euro pro Schadensfall. Niedrigere Selbstbehalte dürfen weiterhin vereinbart werden. Wer sein Haus nach einer Überschwemmung lieber an einem sichereren Ort neu aufbauen will, soll die Versicherungsleistung bei einer Neuwertversicherung auch dafür verwenden dürfen.
Bestehende Verträge: Angebot, dann automatische Erweiterung
Für bestehende Policen ohne Elementarschutz ist eine einjährige Beratungs- und Übergangsphase ab Anwendbarkeit der neuen Regeln vorgesehen. Spätestens sechs Monate vor dem Stichtag müssen die Versicherer ein Angebot zur Erweiterung vorlegen. Wer nicht reagiert, dessen Vertrag soll nach Ablauf der Phase kraft Gesetzes um Elementarschutz im Umfang der Standardversicherung erweitert werden.
Für diese Erweiterung sollen Versicherer ein einseitiges Recht zur Prämienanpassung erhalten. Sie müssen dabei die Grundlagen ihrer Berechnung mitteilen, insbesondere die Einstufung des Gebäudes nach Lage – Flussnähe oder Hanglage –, damit Versicherte sie überprüfen können. Geprüft wird, ob die Einstufung im Zonierungssystem ZÜRS (Zonierungssystem für Überschwemmung, Rückstau und Starkregen) unabhängig begutachtet wird. Versicherer unterliegen der deutschen Finanzaufsicht BaFin (Bundesanstalt für Finanzdienstleistungsaufsicht); zudem ist eine Marktuntersuchung zur Prämiengestaltung geplant.
| Merkmal | Heute | Standardversicherung (Vorschlag) | Mindestversicherung (wird geprüft) |
|---|---|---|---|
| Elementarschutz enthalten | nur wenn vereinbart | ja, standardmäßig | ja, mit reduziertem Schutz |
| Höchster Selbstbehalt je Schadensfall | vertraglich frei | 10 % der Summe, max. 20.000 € | 50 % der Summe, max. 100.000 € |
| Bestandsvertrag ohne Elementarschutz | bleibt unverändert | Angebot, nach Übergangsphase automatische Erweiterung | nur durch ausdrückliche Erklärung |
| Hinweis auf staatliche Hilfen | – | – | Pflicht: Hilfen der Länder können ausgeschlossen sein |
Quelle: Diskussionspunktepapier BMJV/BMF, Punkte 1 bis 12, Stand 21.10.2026. „Summe“ meint die Versicherungssumme.
Der eigentliche Hebel ist die Obergrenze für den Selbstbehalt. Die Mindestversicherung wäre günstiger, aber im Ernstfall deutlich riskanter. Einen vollständigen Verzicht auf jeden Elementarschutz sieht das Papier nicht vor: Ein Opt-out würde immer zur Mindestversicherung führen.
Rechenbeispiel: Was du im Schadensfall selbst trägst
Wie stark die Obergrenze wirkt, zeigt eine Modellrechnung. Annahmen: Versicherungssumme mindestens 200.000 Euro, damit die Deckel greifen; Selbstbehalt in maximal zulässiger Höhe; Prämien nicht berücksichtigt. Bei 80.000 Euro Schaden zahlt ein Haushalt mit Mindestversicherung alles selbst, weil der Schaden unter dem Selbstbehalt bleibt – mit Standardversicherung wären es 20.000 Euro.
Versicherungssumme und Selbstbehalt stehen in deinem Versicherungsschein. Was der Schutz an Prämie kostet, sagt das Papier nicht; laut BMJV hängt sie vor allem von Gebäudewert und Risikolage ab.
Wie hoch ist das Risiko – und was kostet es?
Nach der Fragen-und-Antworten-Liste des BMJV verursachen Naturereignisse wie Starkregen oder Hochwasser in Deutschland im Durchschnitt Schäden von rund 2 Milliarden Euro im Jahr; 2025 gab es ohne Großereignis rund 88.000 Schadensfälle mit 400 Millionen Euro Schadensvolumen (Daten jeweils GDV). Für Flusshochwasser liegen 92,3 Prozent der Wohngebäude in der niedrigsten ZÜRS-Gefährdungsklasse 1, nur 0,4 Prozent in der höchsten Klasse 4. Diese Verteilung betrifft nur Flusshochwasser; für Starkregen kennt ZÜRS drei eigene Gefährdungsklassen. Die Versicherungsquote unterscheidet sich stark nach Bundesland: von 39 Prozent in Mecklenburg-Vorpommern bis 94 Prozent in Baden-Württemberg.
Was Mieter/-innen betrifft
Heute dürfen Vermieter/-innen die Kosten der Gebäudeversicherung – ausdrücklich auch gegen Elementarschäden – als Betriebskosten umlegen, so steht es in § 2 Nr. 13 der Betriebskostenverordnung. Die Bundesregierung will prüfen, ob der Anteil für den Elementarschutz künftig nicht mehr umgelegt werden darf. Entschieden ist das nicht.
Wie es weitergeht
Länder, Verbände und andere interessierte Kreise können bis 2. Dezember 2026 Stellung nehmen; die Stellungnahmen will das BMJV auf seiner Verfahrensseite veröffentlichen. Bundesjustizministerin Stefanie Hubig (SPD) erklärte in der Pressemitteilung: „Nach 25 Jahren legen wir jetzt erstmals einen konkreten Vorschlag auf den Tisch.“ Bundesfinanzminister Lars Klingbeil (SPD) erklärte, entscheidend sei für ihn, „dass der Versicherungsschutz für die Menschen bezahlbar bleibt“. Einen Referentenentwurf hatte Hubig Ende September beim Versicherungstag des GDV für das erste Quartal 2027 in Aussicht gestellt, berichtet der Verband. Der GDV begrüßte dort Angebotspflicht und Bestandsumstellung und nannte nach eigenen Angaben rund sechs Monate Übergangszeit für die Umstellung als nötig. Ein eigenes Modell für die im Koalitionsvertrag angekündigte staatliche Rückversicherung enthält das Diskussionspapier nicht.
Unser Fazit
Der Vorschlag würde aus einem Zusatzbaustein den Normalfall machen und den Eigenanteil im Ernstfall begrenzen. Für Eigentümer/-innen ohne Elementarschutz heißt das: Die Prämie dürfte steigen, das Risiko eines Totalverlusts sinken. Wie teuer es wird, hängt von der Lage des Hauses ab und ist noch nicht absehbar. Geändert hat sich heute nichts – es ist ein Diskussionspapier. Wer wissen will, wo er steht, kann schon jetzt im eigenen Vertrag nachsehen, ob Elementarschäden mitversichert sind und welcher Selbstbehalt gilt.
Wo finde ich was?
- Diskussionspapier, Fragen und Antworten, später die Stellungnahmen: Verfahrensseite des BMJV zur Elementarschadenversicherung
- Umlage auf Mieter/-innen heute: § 2 Betriebskostenverordnung (BetrKV)
- Gefährdung der eigenen Adresse: Hochwasser-Check des GDV
- Aufsicht über Versicherer und Verbraucherinformationen: deutsche Finanzaufsicht BaFin
Portal-Check (Redaktionsurteil)
Hochwasser-Check: zeigt für eine Adresse die Gefährdung durch Flusshochwasser und Starkregen; Datenbasis sind nach Angaben des Anbieters Hochwassergefahrenkarten der Länder und Berechnungen mit dem Deutschen Wetterdienst. Betreiber ist das Portal dieversicherer.de des GDV. Wovon es lebt: Angebot des Branchenverbands der rund 470 privaten Versicherer – also der Anbieterseite, ohne eigene Tarife. Alternativen: Hochwassergefahrenkarten der Umweltbehörden deines Bundeslandes. Urteil: ★★★★☆ (4 von 5) – kostenlos, adressgenau und mit offengelegten Datenquellen; einen Punkt Abzug gibt es, weil es kein neutrales Angebot ist und keine Prämie nennt.
Verfahrensseite des BMJV: amtliche Seite des Bundesjustizministeriums mit Originaldokumenten. Wovon sie lebt: staatliches Angebot, keine Werbung, kein Verkauf. Alternativen: Zusammenfassungen von Verbraucherzentralen und Verbänden. Urteil: ★★★★☆ (4 von 5) – verbindliche Quelle samt verständlicher Fragen und Antworten; Abzug, weil das Papier selbst in Behördensprache gehalten ist.
Häufige Fragen
Wird die Elementarschadenversicherung jetzt Pflicht?
Nein, beschlossen ist nichts. Das Diskussionspapier sieht vor, dass jede neue Wohngebäudeversicherung Elementarschutz enthält und Altverträge automatisch erweitert werden. Ob es einen Ausweg in eine günstigere Mindestversicherung gibt, wird noch geprüft. Eine Versicherungspflicht für jedes Gebäude enthält das Papier nicht.
Muss ich jetzt etwas tun?
Rechtlich nicht. Sinnvoll ist ein Blick in den eigenen Versicherungsschein: Sind „weitere Naturgefahren“ oder „Elementarschäden“ mitversichert, und wie hoch ist der Selbstbehalt? Die Entscheidung über einen Abschluss oder Wechsel bleibt deine.
Dürfen Vermieter/-innen die Kosten umlegen?
Derzeit ja, nach § 2 Nr. 13 BetrKV. Die Bundesregierung prüft, ob der Anteil für den Elementarschutz künftig von der Umlage ausgenommen wird.