Mit allen Nebenkosten lag der effektive Jahreszins bei 8,99 Prozent, Tagesgeld brachte im Schnitt 0,51 Prozent. Was die Bundesbank-Zahlen für deinen nächsten Kredit bedeuten und welche Regeln ab 20. November gelten. Stand: 21. Oktober 2026.
Der Kasten fasst Mittelwerte zusammen. Dein eigenes Angebot kann darüber oder darunter liegen – je nach Bonität, Laufzeit, Betrag und Bank.
Wer in Deutschland einen Ratenkredit für ein Auto, eine Küche oder eine Renovierung aufnimmt, zahlt dafür im Schnitt so viel wie nie seit Beginn der Statistik im Jahr 2003. Das zeigen die jüngsten Zahlen der Deutschen Bundesbank. Gleichzeitig bringt Geld auf dem Tagesgeldkonto im Durchschnitt kaum mehr als ein halbes Prozent. Für Haushalte heißt das: Ein Kredit lohnt sich nur, wenn du die Kosten genau kennst, vergleichst und nicht mehr leihst als nötig. Hier sind die Zahlen, ein Rechner und die Regeln, die sich im November ändern.
Was die Bundesbank-Zahlen zeigen
Die Deutsche Bundesbank erhebt für Deutschland monatlich, welche Zinsen Banken bei neu abgeschlossenen Krediten und Einlagen vereinbaren (MFI-Zinsstatistik, MFI steht für monetäre Finanzinstitute). Für Konsumentenkredite an private Haushalte – also Kredite für den privaten Verbrauch, ohne Dispo- und Überziehungskredite – meldet sie für August 2026 einen Durchschnittszins von 8,70 Prozent. Im Juli waren es 8,17 Prozent, im August 2025 7,98 Prozent. Einen höheren Wert enthält die Zeitreihe der Bundesbank seit ihrem Beginn im Januar 2003 nicht.
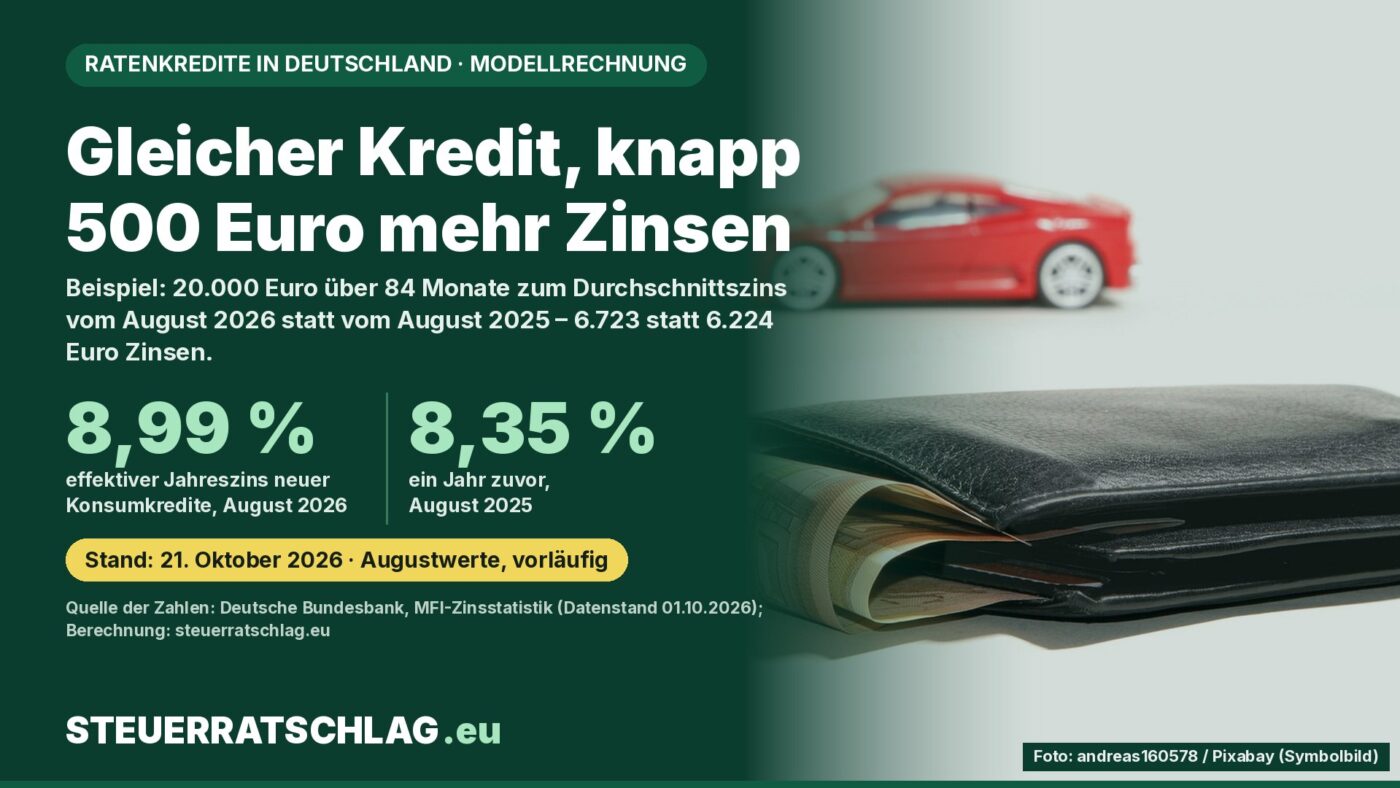
Wichtig für das Verständnis: Diese 8,70 Prozent sind ein Effektivzins im engeren Sinne. Er enthält alle Zinszahlungen, aber keine sonstigen Kosten wie Bearbeitungsgebühren oder Kreditversicherungen. Rechnet man diese Kosten ein, ergibt sich der effektive Jahreszins – im August 2026 im Schnitt 8,99 Prozent nach 8,35 Prozent ein Jahr zuvor. Auch das ist der höchste Wert seit 2003. Beide Augustzahlen sind vorläufig.
| Neugeschäft mit privaten Haushalten in Deutschland | Aug. 2025 | Juli 2026 | Aug. 2026 |
|---|---|---|---|
| Konsumkredite, Effektivzins ohne Nebenkosten | 7,98 % | 8,17 % | 8,70 % |
| Konsumkredite, effektiver Jahreszins inkl. Kosten | 8,35 % | 8,53 % | 8,99 % |
| davon variabel oder bis 1 Jahr Zinsbindung | 6,80 % | 6,35 % | 6,41 % |
| davon über 1 bis 5 Jahre Zinsbindung | 6,91 % | 7,02 % | 7,53 % |
| davon über 5 Jahre Zinsbindung | 8,67 % | 8,93 % | 9,37 % |
| Neu vergebene Konsumkredite (Volumen) | 7,20 Mrd. € | 9,06 Mrd. € | 9,05 Mrd. € |
| Zum Vergleich: Tagesgeld (täglich fällige Einlagen) | 0,43 % | 0,50 % | 0,51 % |
| Zum Vergleich: Festgeld bis 1 Jahr (Neuanlagen) | 1,76 % | 2,22 % | 2,28 % |
Quelle: Deutsche Bundesbank, MFI-Zinsstatistik, Datenstand 1. Oktober 2026; August 2026 vorläufig. Durchschnittswerte, gewichtet nach Volumen.
Auffällig ist zweierlei. Erstens kommt der Anstieg vor allem aus den Krediten mit längerer Zinsbindung: Über fünf Jahre lag der Schnitt bei 9,37 Prozent, bei einem bis fünf Jahren bei 7,53 Prozent – beides Höchstwerte der Reihen. Zweitens haben die Banken nicht weniger, sondern mehr verliehen: Mit rund 9,05 Milliarden Euro lag das Neugeschäft im August etwa ein Viertel über dem Vorjahresmonat. Die Spanne zum Sparen ist groß: Der durchschnittliche Kreditzins war rund 17-mal so hoch wie der durchschnittliche Tagesgeldzins (8,70 zu 0,51 Prozent, beides ohne Nebenkosten).
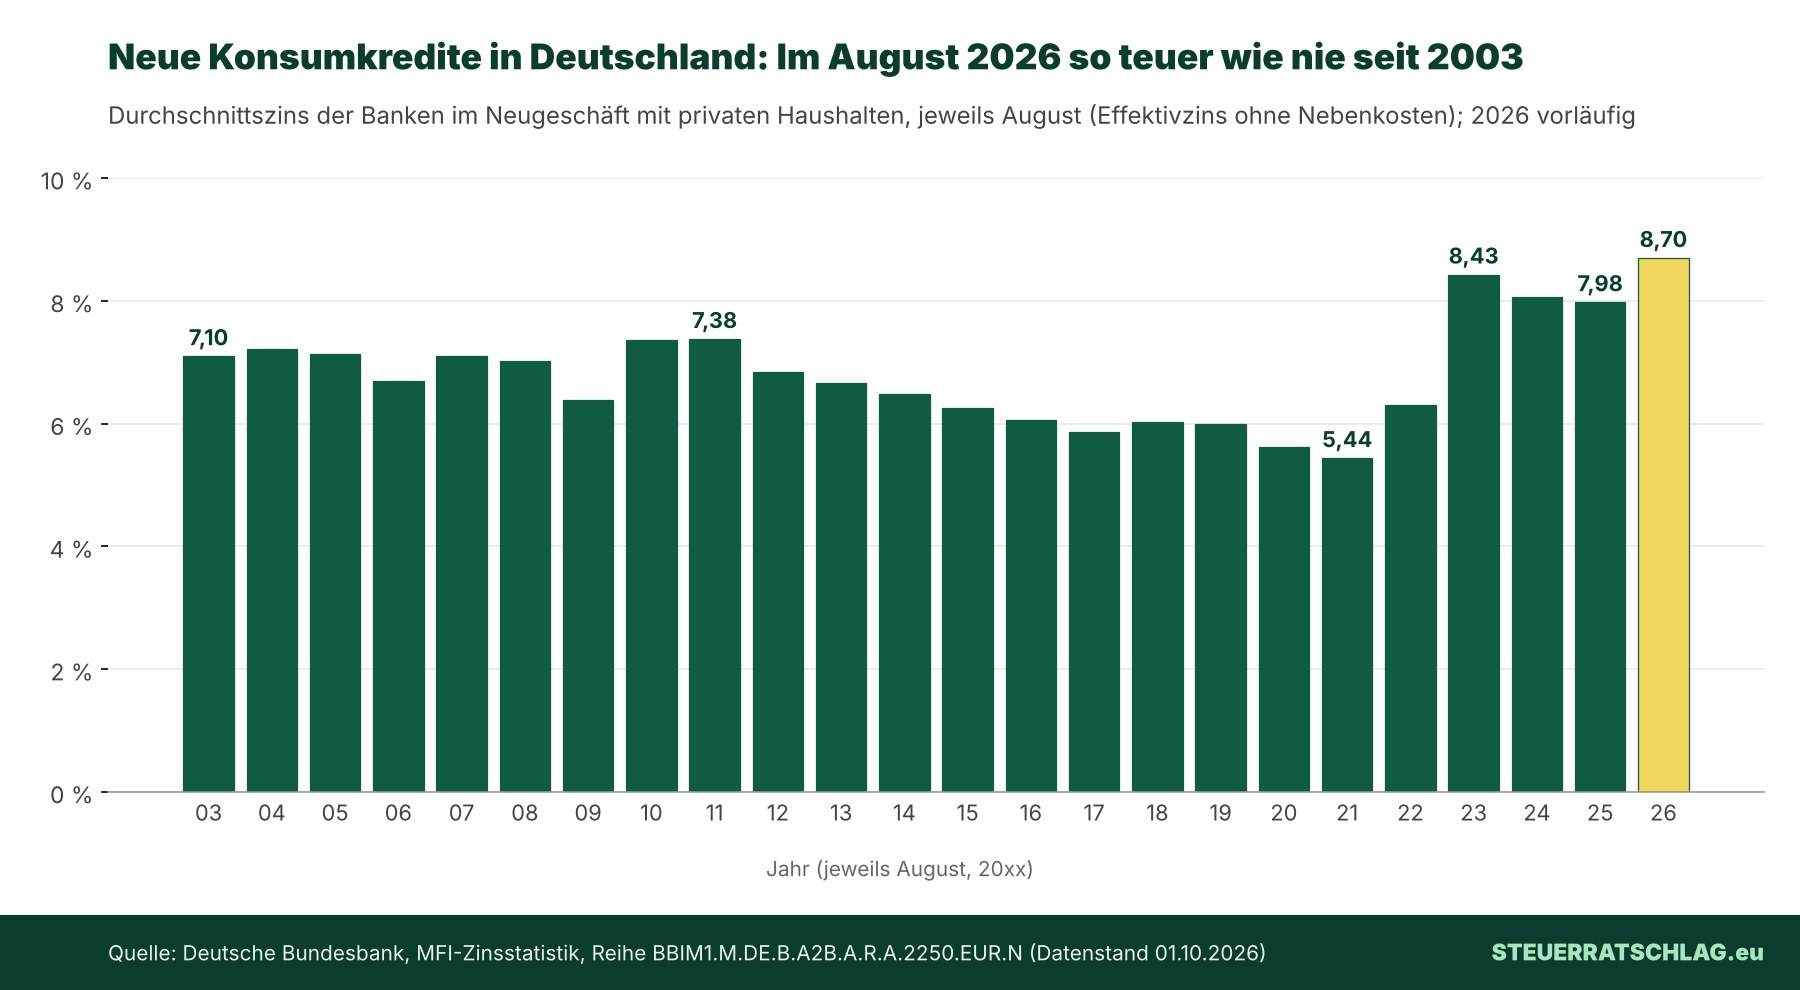
Die Grafik zeigt: Von 2003 bis 2011 lagen die Augustwerte meist um 7 Prozent, danach gingen sie tendenziell zurück, bis auf 5,44 Prozent im Jahr 2021. Seit 2023 liegen sie deutlich darüber.
Warum der Durchschnitt nicht dein Angebotszins ist
Die Statistik misst einen Mittelwert über alle Neuverträge eines Monats. Die Bundesbank erhebt ihn als Stichprobe, gewichtet nach Volumen. Verschiebt sich die Mischung – etwa hin zu längeren Laufzeiten oder kleineren Krediten mit höherem Zins –, steigt der Schnitt, auch wenn einzelne Banken ihre Preise kaum ändern. Der Sprung um 0,53 Prozentpunkte von Juli auf August ist deshalb ein klares Signal, aber kein Beweis dafür, dass jedes Angebot im selben Maß teurer geworden ist. Die Augustzahlen hat die Bundesbank am 1. Oktober aktualisiert, am selben Tag wie die Europäische Zentralbank (EZB) ihre Zinsstatistik für den Euroraum; die Septemberwerte stehen laut Veröffentlichungskalender der EZB für den 2. November 2026 an.
Zum Umfeld: Die EZB hat ihren Einlagesatz 2026 zweimal angehoben, wirksam am 17. Juni auf 2,25 Prozent und am 16. September auf 2,50 Prozent (Leitzinsen der EZB). Die Augustzahlen enthalten den Schritt vom September noch nicht. Wie stark Banken Leitzinsänderungen an Kreditnehmende weitergeben, lässt sich aus diesen Daten allein nicht ablesen.
Ein zweiter Punkt betrifft die Begriffe. In jedem Kreditangebot stehen zwei Zinsen: der Sollzins, nach dem die Zinsen auf das Darlehen berechnet werden, und der effektive Jahreszins, der zusätzlich die Kosten enthält, die du für den Kredit zahlen musst. Für den Vergleich zählt der effektive Jahreszins; wie er zu berechnen ist, regelt § 6 der Preisangabenverordnung. Die Bundesbank-Werte sind keine Sollzinsen und lassen sich nicht direkt mit dem Sollzins eines Angebots vergleichen.
Rechenbeispiel: Was 0,64 Prozentpunkte kosten
Die folgende Modellrechnung zeigt, was der Anstieg des durchschnittlichen effektiven Jahreszinses für zwei typische Kredite bedeutet. Annahmen: gleichbleibende Monatsraten (Annuität), keine Sondertilgung, keine Restschuldversicherung, Umrechnung des effektiven Jahreszinses in einen Monatszins nach der Formel (1 + Jahreszins)^(1/12) − 1, Beträge gerundet. Echte Angebote weichen ab.
| Modellkredit (Deutschland) | Rate bei 8,35 % | Zinsen gesamt | Rate bei 8,99 % | Zinsen gesamt | Mehrkosten |
|---|---|---|---|---|---|
| 10.000 € über 60 Monate | 202,99 € | 2.179 € | 205,84 € | 2.350 € | 171 € |
| 20.000 € über 84 Monate | 312,19 € | 6.224 € | 318,13 € | 6.723 € | 500 € |
Berechnung: steuerratschlag.eu; Zinssätze: durchschnittlicher effektiver Jahreszins neuer Konsumkredite in Deutschland im August 2025 und August 2026 laut Deutscher Bundesbank. Mehrkosten gerundet (genau 499,55 € im zweiten Beispiel).
Die Monatsrate steigt im zweiten Beispiel um knapp 6 Euro – über sieben Jahre summiert sich das auf rund 500 Euro. Je länger die Laufzeit und je höher der Betrag, desto stärker wirkt jeder Zehntelprozentpunkt. Umgekehrt spart eine kürzere Laufzeit Zinsen, verlangt aber eine höhere Monatsrate, die dauerhaft in dein Budget passen muss.
Ratenkredit-Rechner für Deutschland
Mit dem Rechner kannst du ein konkretes Angebot nachrechnen und mit den Bundesbank-Durchschnitten vergleichen. Er gilt für Ratenkredite in Deutschland mit gleichbleibender Monatsrate; trage den effektiven Jahreszins aus dem Angebot oder den vorvertraglichen Informationen der Bank ein, nicht den Sollzins.
Rechner · Ratenkredit Deutschland
Trage deine Werte ein und klicke auf „Berechnen“.
| Zinssatz | Monatsrate | Zinsen gesamt | Rückzahlung gesamt |
|---|
Modellrechnung ohne Gewähr, keine Kreditberatung und kein Angebot. Annuitätendarlehen mit gleichbleibender Rate; Monatszins aus dem effektiven Jahreszins abgeleitet; Gebühren, Versicherungen und Rundungsregeln der Bank bleiben unberücksichtigt. Der Rechner läuft nur in deinem Browser und speichert keine Eingaben.
Ein Beispiel zur Einordnung: Liegt dein Angebot spürbar über dem Durchschnitt, lohnt ein zweiter und dritter Vergleich. Liegt es darunter, prüfe trotzdem, ob Nebenkosten oder eine angebotene Versicherung im effektiven Jahreszins enthalten sind.
Was sich am 20. November 2026 ändert
Ab dem 20. November 2026 gilt in Deutschland neues Verbraucherkreditrecht. Grundlage ist das Gesetz zur Umsetzung der Richtlinie (EU) 2023/2225 über Verbraucherkreditverträge vom 12. Mai 2026 (Bundesgesetzblatt 2026 I Nr. 139), das nach seinem Artikel 16 im Wesentlichen an diesem Tag in Kraft tritt. Drei Punkte sind für Ratenkredite besonders wichtig:
- Nachsicht bei Zahlungsproblemen: Nach dem neuen § 497a BGB müssen Banken Kreditnehmende mit finanziellen Schwierigkeiten an Schuldnerberatungsdienste verweisen und, sofern angebracht, „angemessene Nachsicht walten lassen“, bevor sie die Zwangsvollstreckung einleiten. Als mögliche Maßnahmen nennt das Gesetz unter anderem eine längere Laufzeit, einen Zahlungsaufschub oder einen niedrigeren Sollzins.
- Widerrufsrecht mit Enddatum: Wurdest du ordnungsgemäß über dein Widerrufsrecht informiert, erlischt es bei einem neuen Allgemein-Verbraucherdarlehen spätestens zwölf Monate und 14 Tage nach Vertragsschluss (neuer Satz in § 356b BGB). Die reguläre Widerrufsfrist beträgt weiterhin 14 Tage (§ 355 BGB in Verbindung mit § 495 BGB).
- Das Wichtigste auf einer Seite: In den vorvertraglichen Informationen müssen die zentralen Angaben künftig unter dem Titel „Wesentliche Angaben“ auf einer Seite stehen, nur ausnahmsweise auf zwei.
Für Kreditverträge, die schon vor dem 20. November 2026 bestanden, gilt nach der Übergangsregel (Artikel 229 § 71 des Einführungsgesetzes zum BGB) grundsätzlich das bisherige Recht weiter; für bestehende unbefristete Verträge greifen einzelne neue Vorschriften auch.
Was du vor einem Kreditabschluss prüfen kannst
Effektiven Jahreszins vergleichen, nicht die Rate. Eine niedrige Monatsrate kann schlicht eine lange Laufzeit bedeuten. Vergleichbar werden Angebote erst über den effektiven Jahreszins bei gleichem Betrag und gleicher Laufzeit.
Restschuldversicherung kritisch prüfen. Sie ist keine gesetzliche Pflicht. Die Verbraucherzentralen raten nach eigener Darstellung meist davon ab und empfehlen, zuerst vorhandene Versicherungen zu prüfen; in ihrem Rechenbeispiel steigt der effektive Jahreszins mit Versicherung deutlich.
Sondertilgung und vorzeitige Rückzahlung. Du darfst einen Verbraucherkredit jederzeit ganz oder teilweise vorzeitig zurückzahlen (§ 500 Abs. 2 BGB). Die Bank kann bei festem Sollzins eine Vorfälligkeitsentschädigung verlangen, bei Allgemein-Verbraucherdarlehen aber höchstens 1 Prozent des vorzeitig zurückgezahlten Betrags, bei einer Restlaufzeit von höchstens einem Jahr 0,5 Prozent (§ 502 Abs. 3 BGB).
Rücklage vor Kredit. Wer eine Anschaffung verschieben und ansparen kann, vermeidet die Zinslücke zwischen Spar- und Kreditzins. Ob das sinnvoll ist, hängt davon ab, wie dringend die Anschaffung ist und ob ein Notgroschen bleibt.
Unser Fazit
Die Bundesbank-Daten zeigen einen klaren Trend: Konsumkredite sind in Deutschland so teuer wie seit Beginn der Statistik 2003 nicht, während Tagesgeld im Schnitt kaum Zinsen bringt. Das macht den Vergleich wichtiger, nicht überflüssig – denn der Durchschnitt sagt nichts über dein eigenes Angebot. Wer einen Kredit braucht, rechnet am besten mit dem effektiven Jahreszins, hält die Laufzeit so kurz wie tragbar und prüft Zusatzprodukte einzeln. Mit dem neuen Recht ab 20. November bekommen Kreditnehmende mehr Schutz, wenn es bei den Raten eng wird. Ob die Zinsen weiter steigen, lässt sich aus den Daten nicht ableiten; die Septemberzahlen folgen am 2. November.
Wo finde ich was?
Deutschland: Aktuelle Durchschnittszinsen veröffentlicht die Deutsche Bundesbank auf ihrer Seite zu Konsumentenkrediten und Ratenkrediten. Den Gesetzestext zu Verbraucherkrediten findest du ab § 491 BGB, das Änderungsgesetz im Bundesgesetzblatt. Bei Ärger mit einer Bank erklärt die deutsche Finanzaufsicht, die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), die Beschwerde- und Schlichtungswege. Persönliche Beratung bieten die Verbraucherzentralen an, teils kostenpflichtig.
Die Sterne sind ein Urteil der Redaktion nach den Kriterien Unabhängigkeit, Kosten, Aktualität und Verständlichkeit.
Häufige Fragen
Warum steht in meinem Angebot ein anderer Zins als 8,70 Prozent?
Die 8,70 Prozent sind ein Durchschnitt aller neuen Konsumkredite im August 2026 ohne Nebenkosten. Dein Angebot hängt von Bonität, Betrag, Laufzeit und Bank ab. Vergleiche den effektiven Jahreszins deines Angebots am ehesten mit dem Durchschnitt von 8,99 Prozent, der Kosten einschließt.
Gilt das neue Kreditrecht auch für meinen laufenden Kredit?
Grundsätzlich nein: Für Verträge, die vor dem 20. November 2026 bestanden, bleibt es beim bisherigen Recht. Für bestehende unbefristete Verträge gelten einzelne neue Vorschriften.
Kann ich einen teuren Kredit vorzeitig ablösen?
Ja, jederzeit ganz oder teilweise (§ 500 Abs. 2 BGB). Die Bank darf bei festem Sollzins eine Vorfälligkeitsentschädigung verlangen, bei Allgemein-Verbraucherdarlehen höchstens 1 Prozent beziehungsweise 0,5 Prozent des vorzeitig gezahlten Betrags (§ 502 BGB). Ob sich eine Umschuldung lohnt, zeigt ein Vergleich der Gesamtkosten.