Was Banken im Schnitt für überzogene Girokonten und revolvierende Kredite verlangen, was 1.500 Euro Minus im Modell kosten und welche Pflichten das Bürgerliche Gesetzbuch den Banken auferlegt. Mit Rechner. Stand: 22. Oktober 2026.
Der Kasten fasst Mittelwerte zusammen. Dein Zinssatz kann höher oder niedriger sein – je nach Bank, Konto und Vertrag.
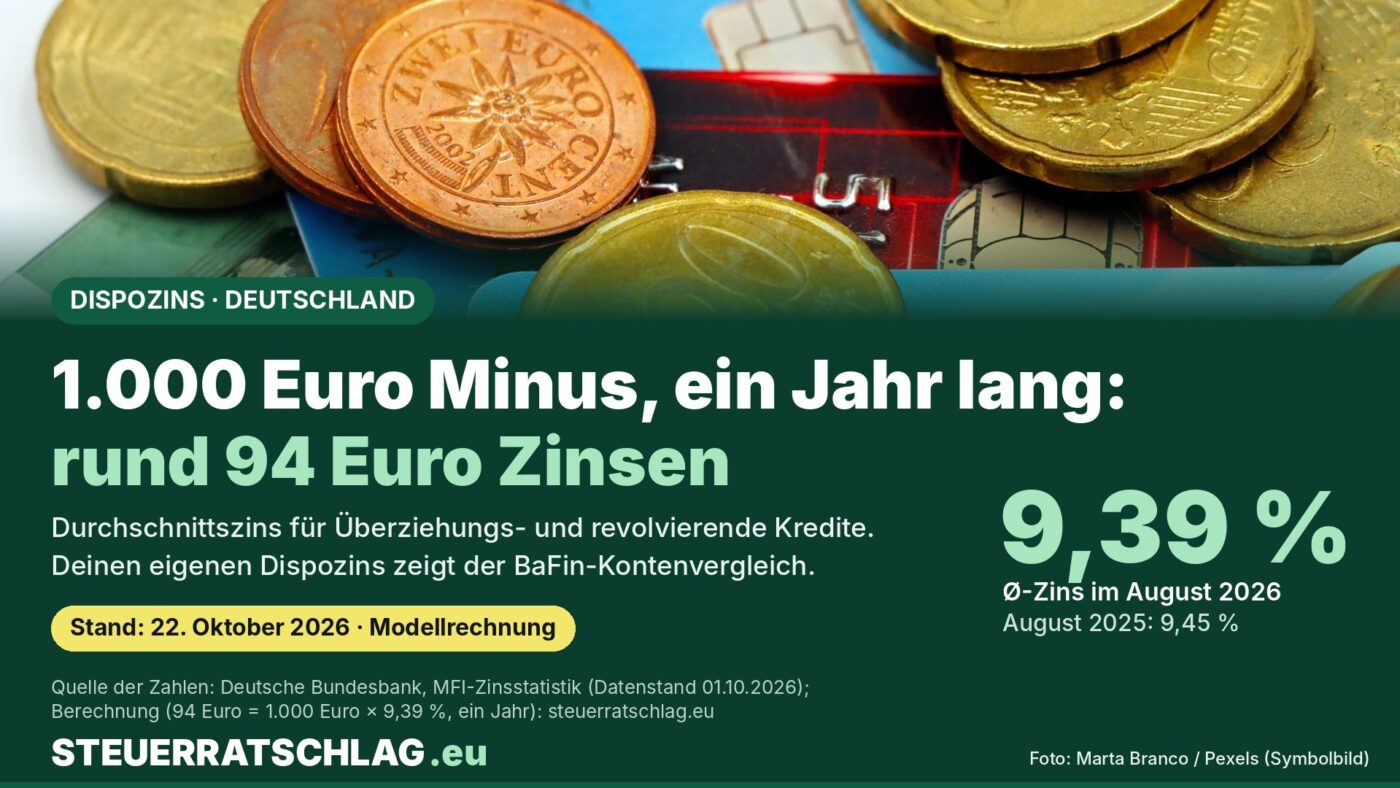
Wer sein Girokonto überzieht, nimmt einen Kredit auf – oft ohne es als solchen zu empfinden. In Deutschland lag der durchschnittliche Zins für Überziehungs- und revolvierende Kredite privater Haushalte im August 2026 bei 9,39 Prozent pro Jahr, wie die Zinsstatistik der Deutschen Bundesbank zeigt. Das ist etwas weniger als vor einem Jahr (9,45 Prozent), aber mehr als im Juli (9,32 Prozent). Für dich zählt am Ende der Zinssatz deiner eigenen Bank. Dieser Beitrag zeigt, was ein Minus von 500 bis 3.000 Euro im Modell kostet, wie du mit einem Rechner deinen Fall durchspielst, welche gesetzlichen Pflichten Banken bei dauerhafter Überziehung haben und wo du Dispozinsen vergleichen kannst.
Was die Bundesbank-Zahlen zeigen
Die Deutsche Bundesbank erhebt monatlich, zu welchen Konditionen Banken in Deutschland neue Kredite und Einlagen vereinbaren (MFI-Zinsstatistik; MFI steht für monetäre Finanzinstitute). Für private Haushalte weist sie in ihrer Tabelle zum Neugeschäft eine Spalte „Revolvierende Kredite und Überziehungskredite“ aus. Darin sind Kredite zusammengefasst, bei denen man einen Rahmen immer wieder in Anspruch nehmen kann – dazu zählt die Überziehung des Girokontos. Einen reinen Dispozins weist die Bundesbank in dieser Spalte nicht gesondert aus; der Wert ist deshalb ein Anhaltspunkt, kein Dispo-Preis einzelner Banken. Weitere Zeitreihen findest du auf der Seite der Bundesbank zu Zinssätzen und Renditen.
| Neugeschäft mit privaten Haushalten in Deutschland | Effektivzins |
|---|---|
| Aug. 2025 | 9,45 % |
| Juli 2026 | 9,32 % |
| Aug. 2026 | 9,39 % |
Spalte „Revolvierende Kredite und Überziehungskredite“, Effektivzinssatz in Prozent pro Jahr. Quelle: Deutsche Bundesbank, Zinsstatistik, Datenstand 1. Oktober 2026.
Der Effektivzins stieg im August gegenüber Juli um 0,07 Prozentpunkte, lag aber 0,06 Prozentpunkte unter dem Wert des Vorjahresmonats. Von einem Ausreißer kann man bei so kleinen Bewegungen nicht sprechen: Der Zins für Überziehungen blieb in den drei erfassten Monaten nahe 9,4 Prozent.
Zum Vergleich: Neue Ratenkredite kosteten im selben Monat laut Bundesbank im Schnitt 8,70 Prozent Effektivzins ohne Nebenkosten – wir haben das in unserem Beitrag zu den Ratenkrediten im August 2026 aufgeschlüsselt. Beide Werte sind Mittelwerte aus unterschiedlichen Kreditarten und lassen sich nicht eins zu eins auf dein Angebot übertragen. Ob sich ein Ratenkredit als Ersatz für ein dauerhaftes Minus lohnt, hängt von Laufzeit, Nebenkosten und deiner Bonität ab.
Was ein Minus im Modell kostet
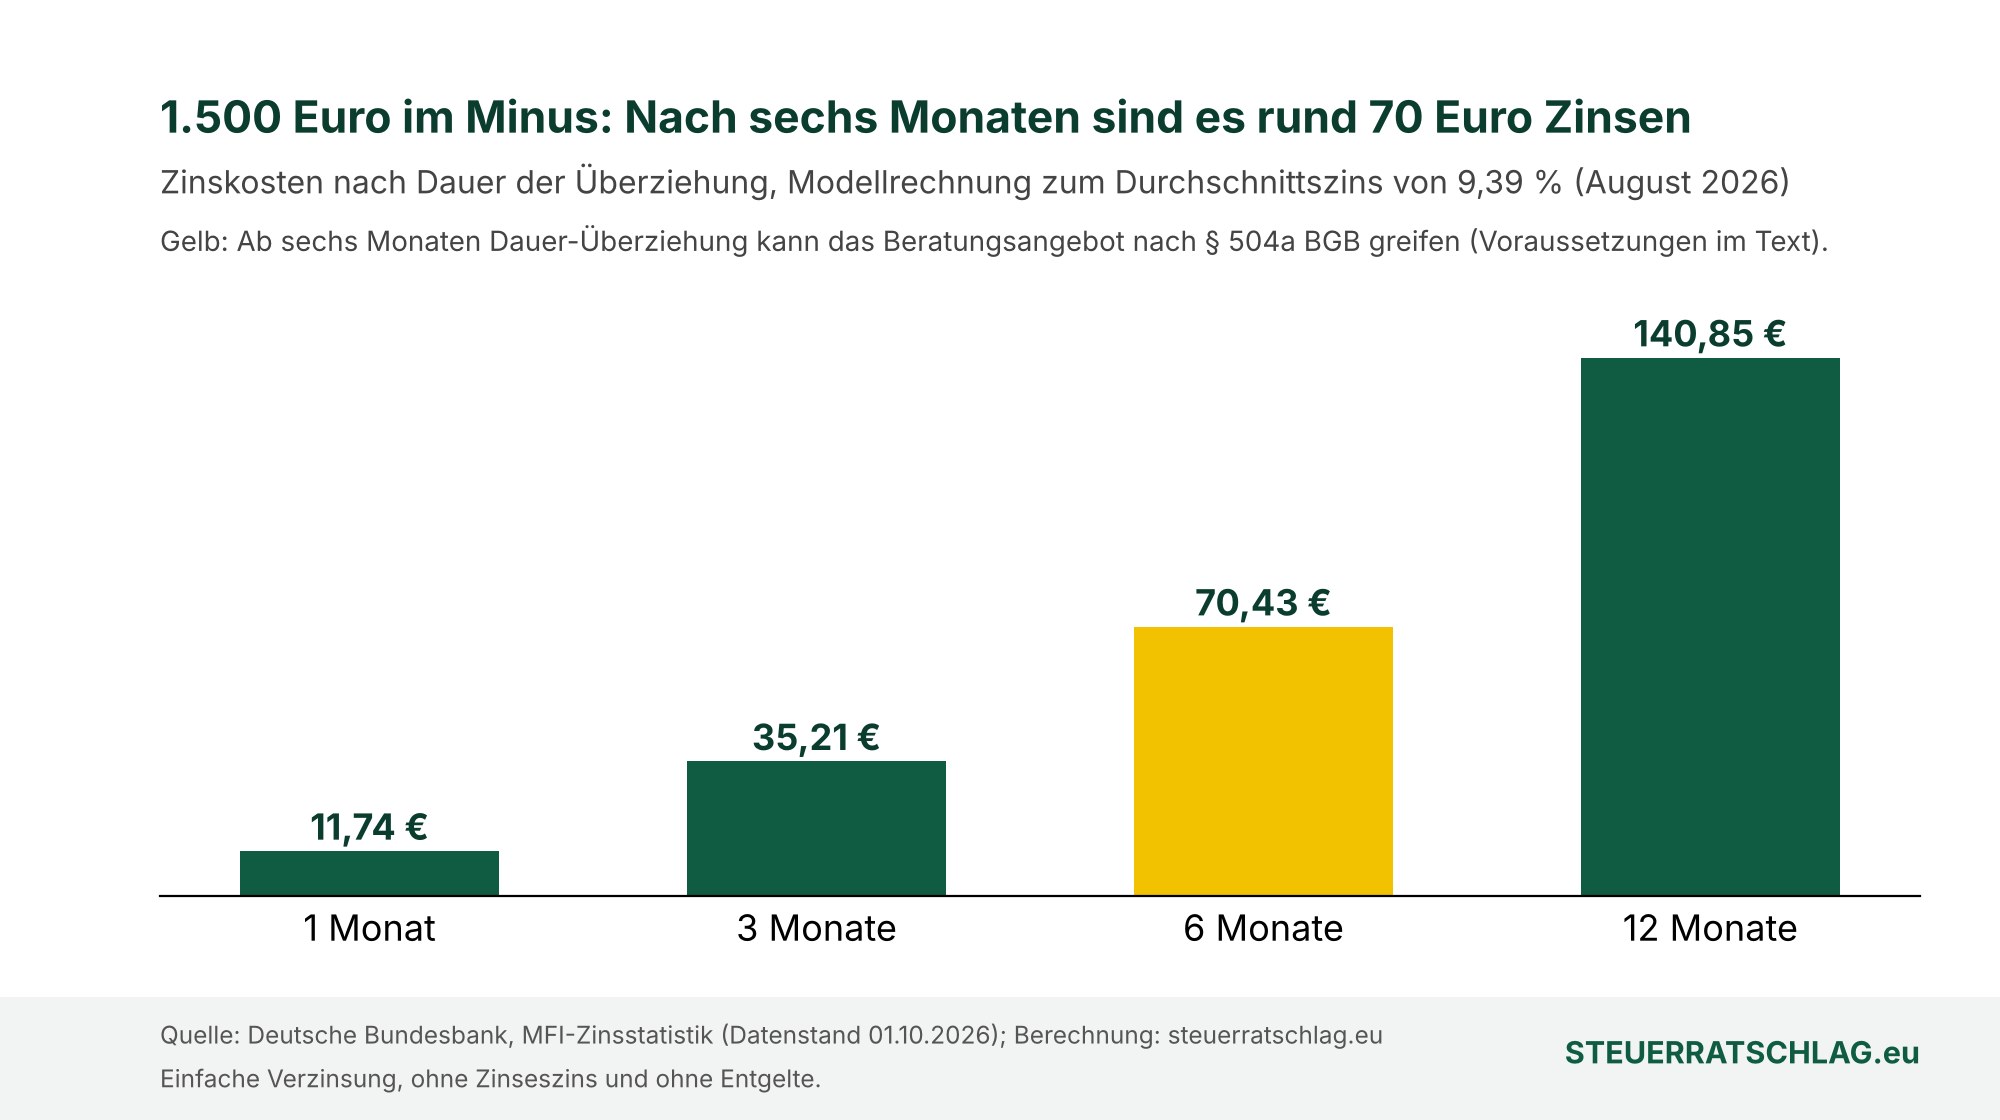
Die Grafik zeigt: Die Zinsen wachsen linear mit der Dauer. Nach einem Monat sind es bei 1.500 Euro knapp 12 Euro, nach einem Jahr gut 140 Euro. Das klingt beherrschbar, wird aber bei Dauerüberziehung zum festen Posten im Haushalt – ohne dass du dafür etwas erhältst. Die folgende Tabelle zeigt weitere Beträge.
| Dauerhaft überzogen | 1 Monat | 3 Monate | 6 Monate | 12 Monate |
|---|---|---|---|---|
| 500 € | 3,91 € | 11,74 € | 23,48 € | 46,95 € |
| 1.000 € | 7,83 € | 23,48 € | 46,95 € | 93,90 € |
| 1.500 € | 11,74 € | 35,21 € | 70,43 € | 140,85 € |
| 3.000 € | 23,48 € | 70,43 € | 140,85 € | 281,70 € |
Modellrechnung: einfache Verzinsung zu 9,39 % pro Jahr (Bundesbank-Durchschnitt August 2026), konstanter Betrag, ohne Zinseszins und Entgelte. Dein Zinssatz kann abweichen. Berechnung: steuerratschlag.eu.
Wichtig zur Einordnung: Banken berechnen Sollzinsen tagesgenau auf den jeweiligen Saldo und schreiben sie in der Regel zu bestimmten Abschlussterminen dem Konto zu. Unbezahlte Zinsen können dann selbst Teil des Minus werden. Das Modell blendet das bewusst aus, damit die Zahlen nachvollziehbar bleiben.
Rechner: Wie viel kostet dein Minus?
Gib Betrag, Zinssatz und Dauer ein. Der vorbelegte Wert von 9,39 Prozent ist der Bundesbank-Durchschnitt – ersetze ihn durch den Sollzins aus deinem Vertrag.
Rechner: Was kostet mein Minus? (Deutschland)
Rechnet die Zinsen für einen dauerhaft überzogenen Betrag auf deinem deutschen Girokonto. Den Zinssatz findest du in deinem Preis- und Leistungsverzeichnis; vorbelegt ist der Bundesbank-Durchschnitt.
Modellrechnung: einfache Verzinsung (Betrag × Zinssatz × Monate / 12), konstanter Betrag, ohne Zinseszins, Entgelte und Quartalsabschlüsse. Es werden keine Daten gespeichert oder übertragen. Keine Beratung und kein Angebot; maßgeblich ist die Abrechnung deiner Bank. Rechner gilt für Girokonten in Deutschland.
Das Ergebnis ist ein Orientierungswert für Deutschland. Eine Garantie für die tatsächliche Abrechnung deiner Bank ist es nicht.
Diese Pflichten haben Banken bei dauerhafter Überziehung
Das Bürgerliche Gesetzbuch (BGB) unterscheidet zwei Fälle. Beim eingeräumten Dispo hat die Bank dir einen Rahmen zugesagt. Nach § 504 BGB muss sie dich dazu regelmäßig informieren, und sie darf bei vorzeitiger Rückzahlung keine Vorfälligkeitsentschädigung verlangen. Beim geduldeten Minus überziehst du über den Rahmen hinaus oder ohne vereinbarten Rahmen; hier greift § 505 BGB.
| Regel | Norm | Wann greift sie? |
|---|---|---|
| Beratungsangebot der Bank | § 504a BGB | Eingeräumter Dispo: mehr als 75 % des Rahmens im Schnitt, ununterbrochen sechs Monate |
| Unterrichtung auf dauerhaftem Datenträger | § 505 Abs. 2 BGB | Geduldete Überziehung von mehr als einem Monat (erheblich) |
| Beratungsangebot entsprechend | § 505 Abs. 2 BGB | Geduldet, mehr als drei Monate und Betrag über der Hälfte des durchschnittlichen Geldeingangs |
| Keine Kosten und Zinsen über die Rückzahlung hinaus | § 505 Abs. 3 BGB | Wenn die Bank ihre Pflichten nach Abs. 1 oder 2 verletzt |
Quelle: Bürgerliches Gesetzbuch (BGB), Stand der Abrufe: 22. Oktober 2026. Die Tabelle fasst den Gesetzestext verkürzt zusammen.
Zu § 504a: Nutzt du einen eingeräumten Dispo ununterbrochen sechs Monate lang und schöpfst im Durchschnitt mehr als 75 Prozent des vereinbarten Höchstbetrags aus, muss die Bank dir ein Beratungsangebot machen. Es erfolgt in Textform, wird dokumentiert und dreht sich um günstigere Alternativen und die Folgen weiterer Überziehung; so beschreibt es § 504a BGB. Nimmst du das Angebot nicht an oder ändert sich nichts, ist es bei erneutem Vorliegen der Voraussetzungen zu wiederholen, außer du verzichtest ausdrücklich.
Zu § 505: Bei geduldeter Überziehung muss die Bank dich nach einem Monat erheblicher Überziehung unverzüglich auf einem dauerhaften Datenträger unterrichten. Wer das versäumt, kann nach Absatz 3 über die Rückzahlung hinaus keine Kosten und Zinsen verlangen. Ob das in deinem Einzelfall zutrifft, kann nur eine Rechts- oder Verbraucherberatung prüfen; dieser Beitrag ersetzt sie nicht.
Dispozins prüfen: Der BaFin-Kontenvergleich
Wer wissen will, was sein Konto kostet, kann den BaFin-Kontenvergleich nutzen. Er zeigt nach Angaben der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) unter anderem Kontoführungsgebühren, Dispo- und Habenzinsen und ob ein Konto ein Online-Konto ist. Auf der Informationsseite der BaFin steht, dass er seit Januar 2025 besteht und rund 6.900 Giro- und Basiskonten umfasst. Die Daten haben die Anbieter der BaFin gemeldet; ein Aktualisierungsdatum nennt die Seite nicht. Prüfe deshalb vor einem Wechsel den aktuellen Zinssatz im Preis- und Leistungsverzeichnis der Bank. Die BaFin empfiehlt selbst keine Konten oder Anbieter, und eröffnet wird ein Konto ausschließlich bei der jeweiligen Bank.
Portal-Check: BaFin-Kontenvergleich
Was die Verbraucherzentrale rät
Die Verbraucherzentralen empfehlen laut ihrer Seite zum Dispokredit (Stand der Seite: 2. Juli 2025), den Dispo nicht auszureizen, bei Geldnot zuerst Miete, Energiekosten und Lebensmittel zu bezahlen und mit Gläubigern über Aufschub oder Abzahlungsplan zu sprechen. Sie raten außerdem zu einem Haushaltsbuch und warnen vor unseriösen Kleinkrediten und vor Vorsicht beim Umschulden laufender Kredite. Unabhängige Beratung bieten die Verbraucherzentralen selbst an.
Unser Fazit
Ein Zins von rund 9,4 Prozent ist hoch, aber kein Geheimnis: Du kannst ihn nachlesen, nachrechnen und mit anderen Konten vergleichen. Für kurze Engpässe kann ein Dispo praktisch sein; bei dauerhaftem Minus summieren sich die Zinsen jedoch Monat für Monat, wie die Modellrechnung zeigt. Wer die Schwellen des BGB erreicht, hat Anspruch auf ein Beratungsangebot – auch das ist ein Anlass, die eigene Lage nüchtern anzusehen. Eine Empfehlung für ein bestimmtes Produkt oder eine Bank sprechen wir nicht aus.
Wo finde ich was?
Häufige Fragen
Wie hoch ist der durchschnittliche Zins für Überziehungen in Deutschland?
Die Bundesbank meldet für Überziehungs- und revolvierende Kredite an private Haushalte im August 2026 einen Effektivzins von 9,39 Prozent pro Jahr (Juli 2026: 9,32 Prozent, August 2025: 9,45 Prozent). Der Wert ist ein Durchschnitt über alle Banken, kein Angebot.
Ab wann muss mir die Bank bei Dauerüberziehung Beratung anbieten?
Bei einem eingeräumten Dispo nach § 504a BGB, wenn du ihn ununterbrochen sechs Monate nutzt und im Durchschnitt mehr als 75 Prozent des Höchstbetrags ausschöpfst. Bei geduldeter Überziehung gilt § 504a unter den Voraussetzungen des § 505 Abs. 2 BGB entsprechend (mehr als drei Monate und Betrag über der Hälfte des durchschnittlichen Geldeingangs).
Wo sehe ich, was mein Konto kostet?
Im Preis- und Leistungsverzeichnis deiner Bank und im BaFin-Kontenvergleich. Da die Anbieter die Daten selbst melden und die Seite kein Aktualisierungsdatum nennt, ist der Preisaushang der Bank maßgeblich.