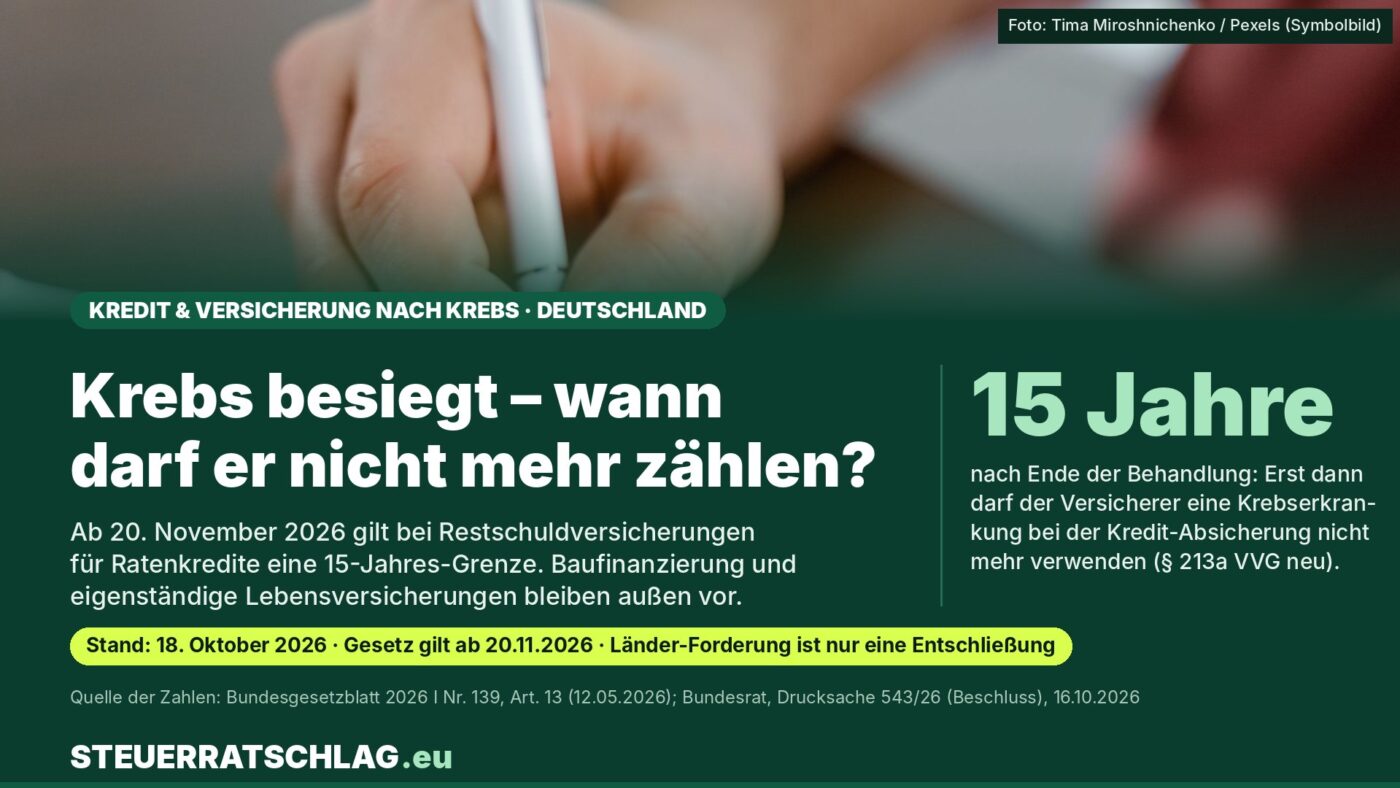
Ab 20. November 2026 darf eine seit 15 Jahren abgeschlossene Krebsbehandlung bei der Restschuldversicherung zum Ratenkredit keine Rolle mehr spielen. Baufinanzierung, eigenständige Lebens- und Berufsunfähigkeitsversicherung bleiben außen vor – das wollen die Länder ändern. Stand: 18. Oktober 2026.
Wer eine Krebserkrankung überstanden hat, kann beim Kredit auf eine zweite Hürde stoßen: die Gesundheitsfragen der Versicherung, die den Kredit absichern soll. Die Länderkammer beschreibt das Problem in ihrer Begründung offen – Betroffenen würden Versicherungsabschlüsse oder Kreditaufnahmen „verwehrt beziehungsweise erschwert“. Ab 20. November ändert sich daran etwas – allerdings nur in einem schmalen Bereich. Der Bundesrat will deshalb mehr.
Was ab 20. November 2026 gilt
Grundlage ist das Gesetz zur Umsetzung der EU-Verbraucherkreditrichtlinie vom 12. Mai 2026, verkündet im Bundesgesetzblatt 2026 I Nr. 139. Artikel 13 ändert das Versicherungsvertragsgesetz (VVG), der Großteil des Gesetzes tritt am 20. November 2026 in Kraft. Zwei Vorschriften sind neu:
- § 157 Absatz 2 VVG (neu): Eine Krebserkrankung der versicherten Person ist bei einer Restschuldversicherung zu einem Allgemein-Verbraucherdarlehen „kein erheblicher Gefahrumstand“, wenn die medizinische Behandlung bei Abgabe der Vertragserklärung seit mindestens 15 Jahren beendet ist.
- § 213a VVG (neu): Der Versicherer darf Gesundheitsdaten über eine solche Erkrankung für diese Verträge nicht verwenden, wenn die Behandlung seit mindestens 15 Jahren beendet ist.
Eine Restschuldversicherung übernimmt Kreditraten etwa bei Tod, Arbeitsunfähigkeit oder Jobverlust. „Allgemein-Verbraucherdarlehen“ sind nach dem neu gefassten § 491 des Bürgerlichen Gesetzbuchs (BGB) vor allem Raten- und Autokredite sowie Ratenfinanzierungen. Kredite, die durch eine Grundschuld gesichert sind oder dem Kauf oder Erhalt einer Immobilie dienen, sind Immobiliar-Verbraucherdarlehen – für sie gilt die neue Regel nicht.
Die 15 Jahre sind die Obergrenze, die die Richtlinie (EU) 2023/2225 in Artikel 14 Absatz 4 vorgibt. Kürzer wäre zulässig gewesen. Eine Prüfbitte des Bundesrats, die Frist zu verkürzen, wurde nach dessen Darstellung nicht umgesetzt.
Was der Bundesrat jetzt fordert
Auf Antrag der Bundesländer Mecklenburg-Vorpommern, Bremen, Niedersachsen und Thüringen hat der Bundesrat am 16. Oktober 2026 eine Entschließung (Drucksache 543/26, Beschluss) gefasst. Die Bundesregierung soll einen Regelungsvorschlag vorlegen, nach dem nach Ablauf medizinisch begründeter Fristen keine Pflicht mehr besteht, eine überwundene Krebserkrankung offenzulegen – „etwa im Versicherungsvertragsrecht, bei Verbraucherkreditverträgen und in Adoptionsvermittlungsverfahren“. Bereits vorhandene Daten sollen danach nicht mehr verwertet werden dürfen.
Die Fristen sollen sich an Krebsforschung, belegten Rückfallrisiken und international anerkannten Heilungskriterien orientieren und regelmäßig überprüft werden. Als Vorbild nennt der Bundesrat Regelungen in Belgien, Frankreich, den Niederlanden und Spanien. Nach seinen Angaben hatte auch der Bundestag die Bundesregierung am 17. April 2026 zum Handeln aufgefordert.
Wichtig für die Einordnung: Eine Entschließung verpflichtet die Bundesregierung nicht. Sie ist nach Darstellung des Bundesrats gehalten, darauf zu reagieren, muss den Vorschlägen aber nicht folgen. Ein Gesetzentwurf dazu ist bislang nicht bekannt.
Wie viele Menschen betroffen sein könnten
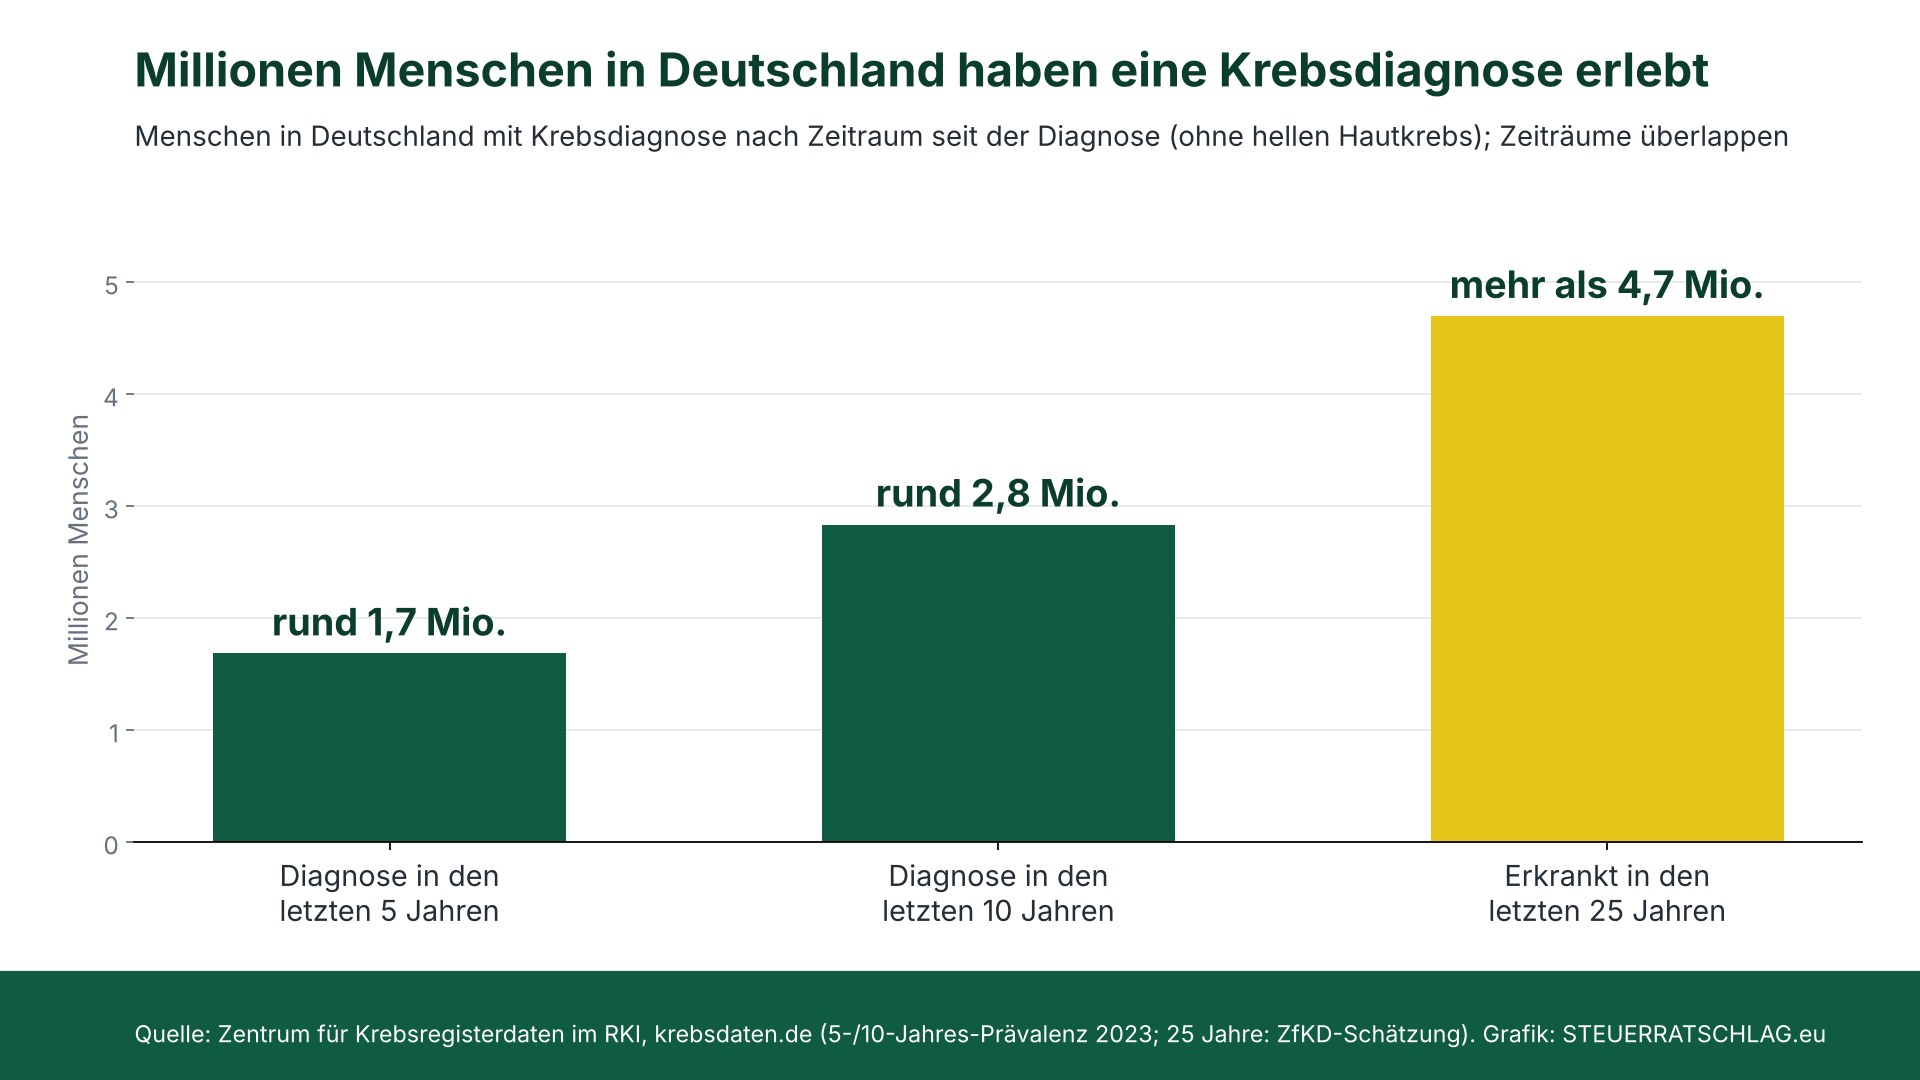
Wie viele Menschen bei Kredit oder Versicherung abgelehnt werden, ist amtlich nicht erfasst. Die Größenordnung zeigen die Zahlen des Zentrums für Krebsregisterdaten im Robert Koch-Institut: Rund 517.800 Menschen erkrankten 2023 neu. Rund 1,7 Millionen Menschen leben mit einer Krebsdiagnose aus den letzten fünf Jahren, geschätzt mehr als 4,7 Millionen sind in den letzten 25 Jahren an Krebs erkrankt.
Was gilt wo? Die Regeln im Überblick
Für diese Verträge gilt die neue Krebs-Regel in Deutschland ab 20. November 2026 – und für diese nicht:
| Vertrag (Deutschland) | Krebs-Frist | Rechtsgrundlage |
|---|---|---|
| Restschuldversicherung zu Raten-, Auto- oder Konsumkredit | 15 Jahre | § 157 Abs. 2, § 213a VVG (ab 20.11.2026) |
| Restschuldversicherung zu Baufinanzierung (Immobiliar-Verbraucherdarlehen) | keine | § 19 VVG |
| Eigenständige Risikolebensversicherung | keine | § 19 VVG |
| Berufsunfähigkeitsversicherung | keine | § 19 VVG |
Quelle: Bundesgesetzblatt 2026 I Nr. 139, Artikel 1 und 13; Versicherungsvertragsgesetz. Stand: 18. Oktober 2026.
Nach § 19 VVG musst du dem Versicherer die dir bekannten Umstände anzeigen, nach denen er in Textform fragt. Welche Krankheiten und welche Zeiträume abgefragt werden, legt jeder Versicherer in seinem Antrag selbst fest. Falsche oder unvollständige Angaben können den Versicherer zum Rücktritt oder zur Kündigung berechtigen.
Rechenbeispiel: Ab wann greift die Regel?
Maßgeblich ist das Ende der medizinischen Behandlung, nicht die Diagnose, und gezählt wird bis zur Abgabe deiner Vertragserklärung. Zwei angenommene Fälle:
- Fall A: Behandlung beendet am 30. Juni 2011, Kreditantrag mit Restschuldversicherung im Dezember 2026. Seit dem 30. Juni 2026 sind 15 Jahre vergangen, die Regel gilt ab dem 20. November 2026 – die Erkrankung darf für diesen Vertrag keine Rolle spielen.
- Fall B: Behandlung beendet im Februar 2013, Antrag im Dezember 2026. Die 15 Jahre sind erst im Februar 2028 erreicht. Bis dahin darf der Versicherer nach der Erkrankung fragen und sie bewerten.
Was genau als Ende der Behandlung gilt – etwa bei langer Nachsorge oder einer jahrelangen Erhaltungstherapie –, beschreibt der Gesetzeswortlaut nicht näher. Hier hilft im Zweifel eine schriftliche Nachfrage beim Versicherer vor Antragstellung.
Unser Fazit
Die neue Regel ist ein erster gesetzlicher Schritt, aber ein kleiner: Sie gilt nur für Restschuldversicherungen bei Konsumkrediten und nur nach der längsten Frist, die das EU-Recht zulässt. Wer eine Immobilie finanziert oder seine Familie mit einer Risikolebensversicherung absichern will, hat davon nichts. Ob die Bundesregierung der Forderung der Länder folgt, ist offen. Unabhängig davon lohnt ein nüchterner Blick auf die Restschuldversicherung selbst: Die Verbraucherzentralen halten sie in vielen Fällen für teuer und nennen Risikolebens- und Berufsunfähigkeitsversicherung als Alternativen; seit dem 2. Januar 2025 darf sie nach ihren Angaben frühestens eine Woche nach dem Kreditvertrag abgeschlossen werden.
Wo finde ich was?
Deutschland: Den Gesetzestext der Änderung findest du im Bundesgesetzblatt 2026 I Nr. 139, den Stand des Bundesrat-Vorstoßes im Beratungsvorgang 543/26. Streit mit einem Versicherer kannst du kostenfrei beim Versicherungsombudsmann schlichten lassen; Beschwerdewege über die deutsche Finanzaufsicht, die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), erklärt deren Verbraucherseite.
Häufige Fragen
Gilt die Regel auch für meine Baufinanzierung?
Nein. Immobiliar-Verbraucherdarlehen sind nach § 491 BGB keine Allgemein-Verbraucherdarlehen, die neue Krebs-Regel des VVG erfasst sie nicht.
Ist das „Recht auf Vergessenwerden“ damit beschlossen?
Nein. Der Bundesrat hat am 16. Oktober 2026 nur eine Entschließung gefasst, die die Bundesregierung zum Handeln auffordert. Ein Gesetzentwurf dazu ist bislang nicht bekannt.