Die Deutsche Bundesbank hat ihre Finanzierungsrechnung für April bis Juni 2026 vorgelegt: Kurse treiben das Vermögen, Fonds sind so gefragt wie Bankeinlagen – doch wer vor allem auf dem Konto spart, verliert real. Stand: 21. Oktober 2026.
Wie legen die Menschen in Deutschland ihr Geld an – und was bleibt nach Abzug der Inflation? Darauf antwortet die Deutsche Bundesbank jedes Quartal mit ihrer Finanzierungsrechnung. Die am 20. Oktober 2026 veröffentlichten Daten für das zweite Quartal zeigen ein geteiltes Bild: Nach einem unruhigen ersten Quartal erholten sich die Finanzmärkte, das Geldvermögen stieg deutlich. Profitiert haben vor allem Haushalte mit Fonds und Aktien. Wer sein Erspartes auf Girokonto, Sparbuch oder in klassischen Versicherungen hält, lag real weiter im Minus. Wir ordnen die Zahlen ein und rechnen vor, was Inflation auf dem Konto kostet.
Geldvermögen steigt auf 9.831 Milliarden Euro
Zum Ende des zweiten Quartals 2026 betrug das Geldvermögen der privaten Haushalte 9.831 Milliarden Euro, 335 Milliarden Euro mehr als im Vorquartal. Das teilte die Deutsche Bundesbank am 20. Oktober 2026 mit. Treiber waren nach ihren Angaben „außerordentlich hohe positive Bewertungseffekte“ von 258 Milliarden Euro – also vor allem gestiegene Kurse. Davon entfielen 202 Milliarden Euro auf kapitalmarktnahe Anlagen.
Zum Geldvermögen zählen Bargeld, Bankeinlagen, Wertpapiere, Fondsanteile, Aktien und Beteiligungen sowie Ansprüche an Versicherungen und Alterssicherungssysteme, nicht aber Immobilien. Abzüglich der Schulden – Ende Juni 2.192 Milliarden Euro, überwiegend Kredite bei inländischen Banken – bleibt ein Nettogeldvermögen von 7.639 Milliarden Euro, 324 Milliarden mehr als im Vorquartal.
Wohin das neue Geld floss
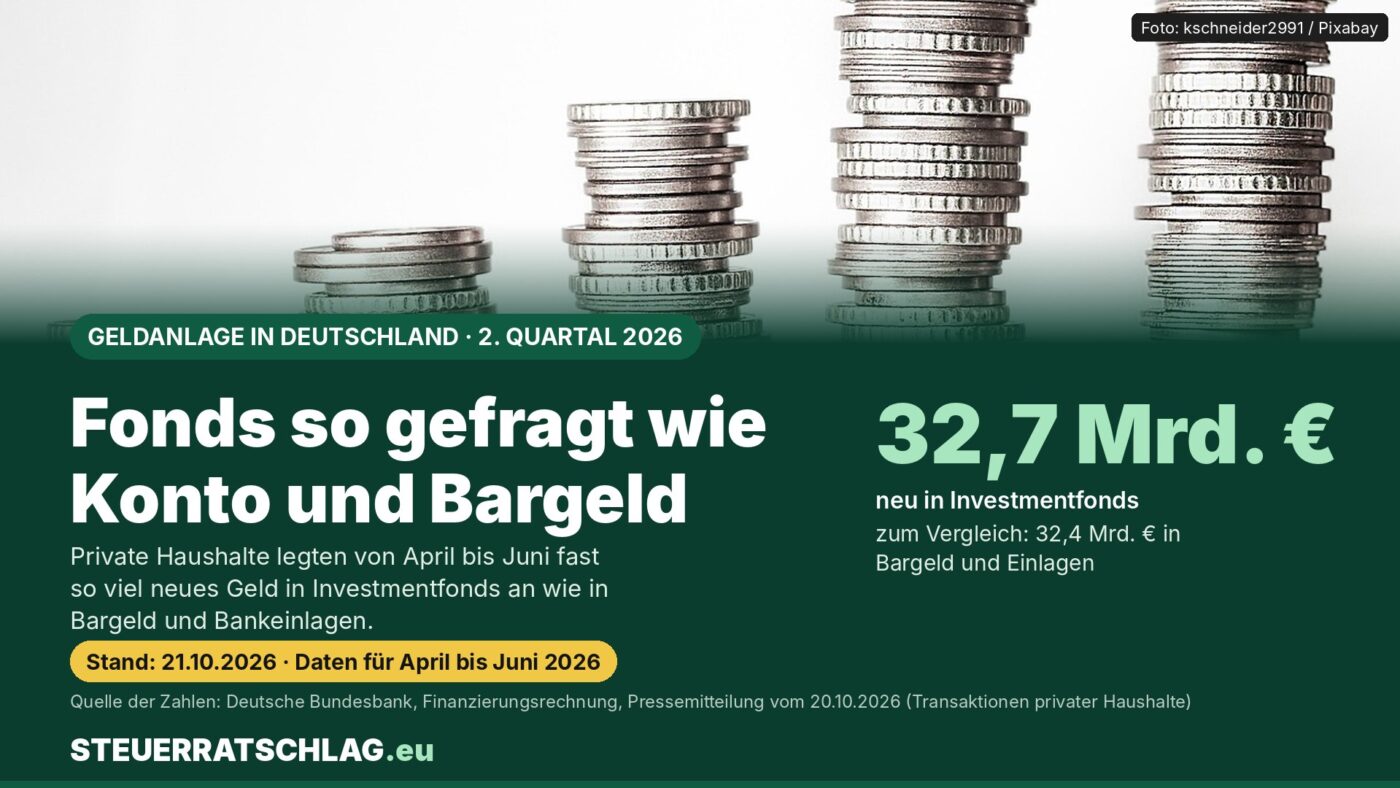
Neben den Kursgewinnen haben die Haushalte selbst 77 Milliarden Euro neu angelegt, leicht über dem Durchschnitt der vergangenen fünf Jahre, so die Bundesbank. Gefragt waren vor allem Investmentfonds mit 32,7 Milliarden Euro. Fast genauso viel – 32,4 Milliarden Euro – floss in Bargeld und Bankeinlagen, davon 23,9 Milliarden Euro in Bargeld und täglich fällige Sichteinlagen wie das Girokonto oder Tagesgeld. Auch Spareinlagen und Sparbriefe legten mit 5,7 Milliarden Euro wieder zu, was laut Bundesbank den seit Mitte 2024 bestehenden Abwärtstrend „vorerst unterbrach“.
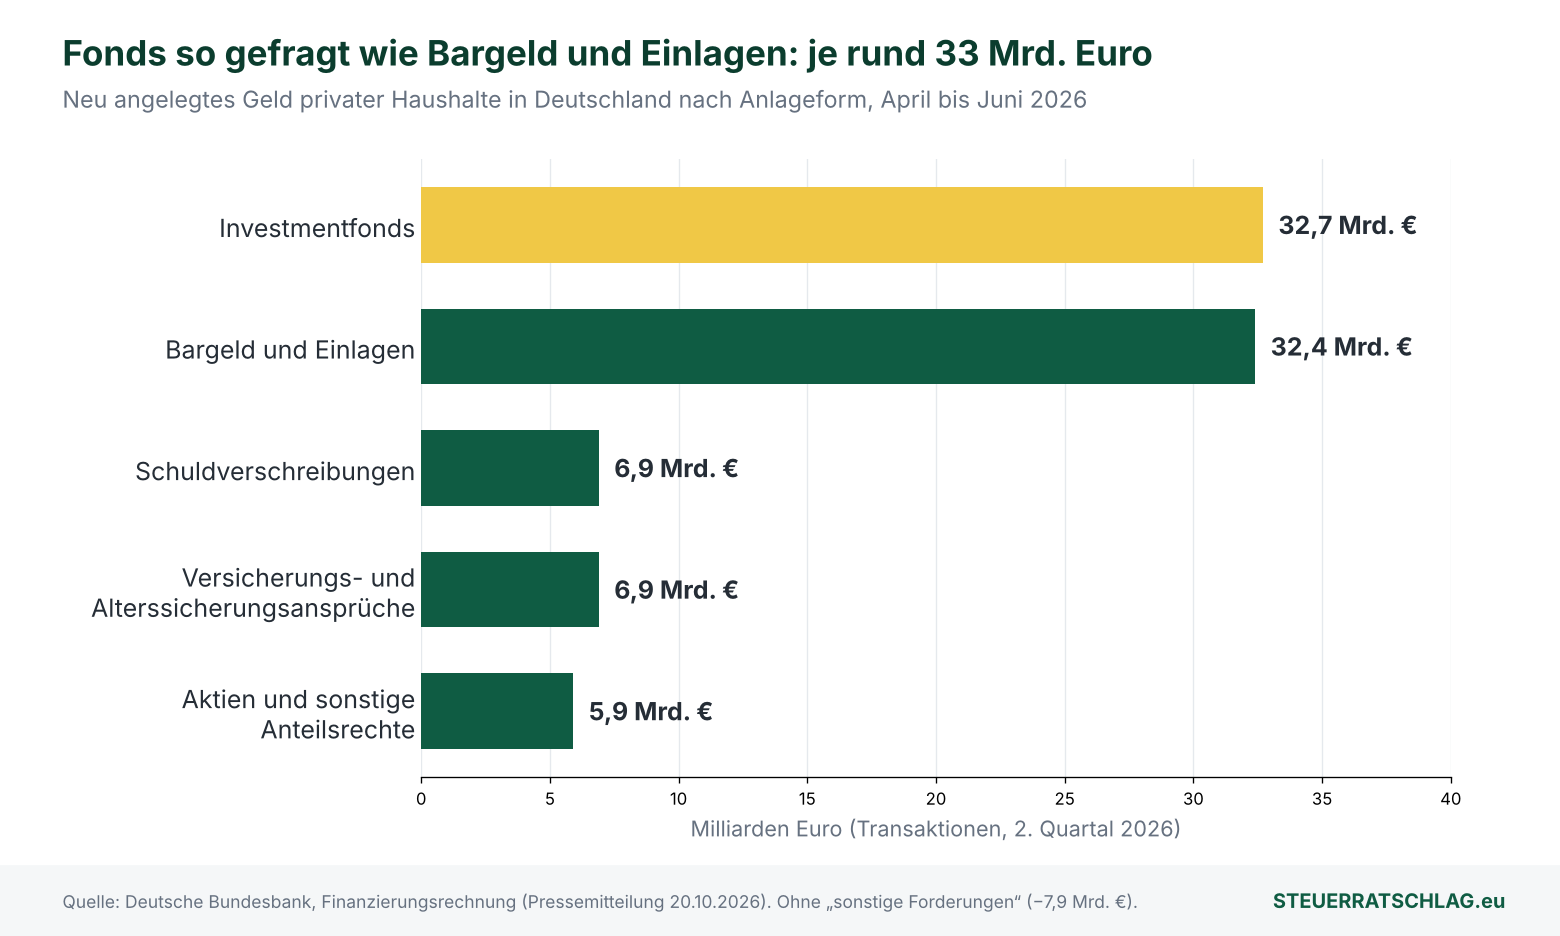
Deutlich schwächer wuchsen die Ansprüche an Versicherungen und Alterssicherungssysteme, etwa aus Lebensversicherungen: 6,9 Milliarden Euro nach 16,6 Milliarden im ersten Quartal.
| Geldvermögensbildung privater Haushalte (Deutschland), Mrd. € | 2. Quartal 2025 | 1. Quartal 2026 | 2. Quartal 2026 |
|---|---|---|---|
| Bargeld und Einlagen | 41,6 | 8,8 | 32,4 |
| darunter Sichteinlagen und Bargeld | 51,3 | 6,1 | 23,9 |
| darunter Spareinlagen und Sparbriefe | −2,7 | −1,1 | 5,7 |
| Investmentfonds | 24,0 | 27,0 | 32,7 |
| Schuldverschreibungen | 0,8 | 7,3 | 6,9 |
| Aktien und sonstige Anteilsrechte | 11,5 | 8,9 | 5,9 |
| Versicherungs- und Alterssicherungsansprüche | 13,6 | 16,6 | 6,9 |
| Insgesamt (inkl. sonstiger Forderungen) | 68,0 | 95,1 | 77,0 |
Quelle: Deutsche Bundesbank, Tabelle private Haushalte (Transaktionen, unkonsolidiert), Stand 20.10.2026. Transaktionen = Käufe minus Verkäufe bzw. Einzahlungen minus Abhebungen, ohne Kursgewinne.
Kursgewinne sind in der Tabelle nicht enthalten. Deshalb wuchs der Bestand an Fondsanteilen um 162 Milliarden auf 1.481 Milliarden Euro, obwohl nur 32,7 Milliarden Euro neu hineinflossen.
Reale Rendite: Wer nur auf dem Konto spart, verliert
Entscheidend für Sparer/-innen ist die reale, also um die Inflation bereinigte Rendite. Die Bundesbank schlüsselt sie mithilfe ihrer verteilungsbasierten Vermögensbilanzen nach Vermögensgruppen auf. Im zweiten Quartal 2026 stieg sie in allen Gruppen, am stärksten profitierten die vermögendsten zehn Prozent der Haushalte über Fonds und Aktien.
Die vermögensärmere Hälfte erzielte dagegen weiterhin eine negative reale Rendite von rund −0,7 Prozent. Diese Haushalte halten ihr Geld nach Angaben der Bundesbank überwiegend in Einlagen und Versicherungsansprüchen, „auf deren reale Rendite die gestiegene Inflation besonders stark durchschlug“. Über alle Haushalte gerechnet lag die reale Gesamtrendite auf Jahressicht bei etwa 3,2 Prozent. Seitdem ist die Inflationsrate in Deutschland weiter gestiegen; sie lag im September 2026 laut Statistischem Bundesamt (Destatis) bei 3,3 Prozent, dem höchsten Wert seit Dezember 2023.
Rechenbeispiel: Was Inflation auf dem Konto kostet
Was ein negativer Realzins bedeutet, zeigt eine Modellrechnung. Annahmen: 10.000 Euro Erspartes, Laufzeit ein Jahr, die Inflationsrate bleibt bei 3,3 Prozent. Die Zinsen bleiben steuerfrei, solange sie zusammen mit anderen Kapitalerträgen den Sparer-Pauschbetrag von 1.000 Euro (Paragraf 20 Absatz 9 Einkommensteuergesetz) nicht überschreiten und ein Freistellungsauftrag vorliegt; für zusammen veranlagte Ehepaare gelten 2.000 Euro.
| Modellrechnung: 10.000 Euro, ein Jahr, Inflation 3,3 % | Zins nominal | Wert nach einem Jahr | Kaufkraft in heutigen Euro | Realer Gewinn/Verlust |
|---|---|---|---|---|
| Girokonto ohne Zinsen | 0,0 % | 10.000 € | 9.681 € | −319 € |
| Tagesgeld (Annahme) | 2,0 % | 10.200 € | 9.874 € | −126 € |
| Zins in Höhe der Inflation | 3,3 % | 10.330 € | 10.000 € | ± 0 € |
Berechnung: steuerratschlag.eu. Annahmen: Inflationsrate bleibt ein Jahr bei 3,3 % (Wert für September 2026 laut Destatis), Zinsen ohne Steuern (unter dem Sparer-Pauschbetrag), keine Gebühren. Der Tagesgeldzins von 2,0 % ist eine Annahme, kein Angebot.
Das ist kein Argument gegen das Konto: Ein Notgroschen gehört dorthin, wo er jederzeit verfügbar und sicher ist. Einlagen bei Banken in Deutschland sind laut Paragraf 8 Einlagensicherungsgesetz bis 100.000 Euro je Kundin oder Kunde und Bank gesetzlich geschützt. Ein großer Betrag, der jahrelang unverzinst auf dem Girokonto liegt, verliert aber spürbar an Kaufkraft.
Fonds und Aktien: höhere Chancen, aber auch Verluste
Dass Wertpapiere schwanken, zeigt schon das Quartal davor: Von Januar bis März 2026 steckten die Haushalte laut Bundesbank-Tabelle 27,0 Milliarden Euro neu in Investmentfonds, der Fondsbestand stieg aber nur um 3,1 Milliarden Euro – Kursverluste fraßen den Großteil der Einzahlungen auf. Der Bestand an Aktien und sonstigen Anteilsrechten sank im selben Quartal sogar um 52 Milliarden Euro.
Risikohinweis: Fonds, ETF (börsengehandelte Indexfonds) und Aktien unterliegen Kursschwankungen; Verluste bis hin zum Verlust des eingesetzten Kapitals bei Einzelwerten sind möglich. Vergangene Renditen sind kein verlässlicher Hinweis auf künftige Ergebnisse.
Unser Fazit
Bei einer Inflation von über drei Prozent reicht ein niedriger oder gar kein Zins nicht, um die Kaufkraft zu halten. Dass die Haushalte fast so viel Geld in Fonds stecken wie auf Konten, zeigt, dass viele bereits umschichten. Eine Pauschallösung gibt es nicht: Sinnvoll ist ein Notgroschen auf einem sicheren, verfügbaren Konto und für langfristiges Geld eine bewusste Abwägung zwischen Zinsanlagen und schwankungsanfälligen Wertpapieren. Eine Empfehlung für bestimmte Produkte oder Anbieter ist das nicht.
Wo finde ich was?
- Daten: Zeitreihen in der Zeitreihen-Datenbank der Bundesbank (Rubrik BBAF3), Erläuterungen zur Finanzierungsrechnung.
- Inflation: aktuelle Werte zum Verbraucherpreisindex beim Statistischen Bundesamt.
- Verbraucherschutz: Informationen der deutschen Finanzaufsicht unter BaFin – Verbraucherinnen und Verbraucher.
Portal-Check: Zeitreihen-Datenbank der Bundesbank
Betreiber ist die Deutsche Bundesbank, die deutsche Zentralbank. Das Angebot ist kostenlos, ohne Anmeldung nutzbar und ohne Werbung oder Produktverkauf. Alternativen: Destatis für Preise, die Europäische Zentralbank für Euroraum-Vergleiche. Redaktionsurteil: ★★★★☆ (4 von 5) – amtliche, vollständige Zeitreihen mit Download; ein Stern Abzug, weil die Suche für Laien mühsam ist und Fachbegriffe kaum erklärt werden.
Häufige Fragen
Bedeutet ein Geldvermögen von 9.831 Milliarden Euro, dass alle reicher geworden sind?
Nein. Es ist eine Summe über alle Haushalte. Der Zuwachs geht laut Bundesbank überwiegend auf Kursgewinne zurück, von denen vor allem Haushalte mit Fonds und Aktien profitierten; die vermögensärmere Hälfte lag real im Minus.
Was ist eine reale Rendite?
Die reale Rendite ist der Ertrag einer Anlage nach Abzug der Inflation. Bringt ein Konto 2 Prozent Zinsen und steigen die Preise um 3,3 Prozent, sinkt die Kaufkraft des Ersparten, obwohl der Kontostand wächst.