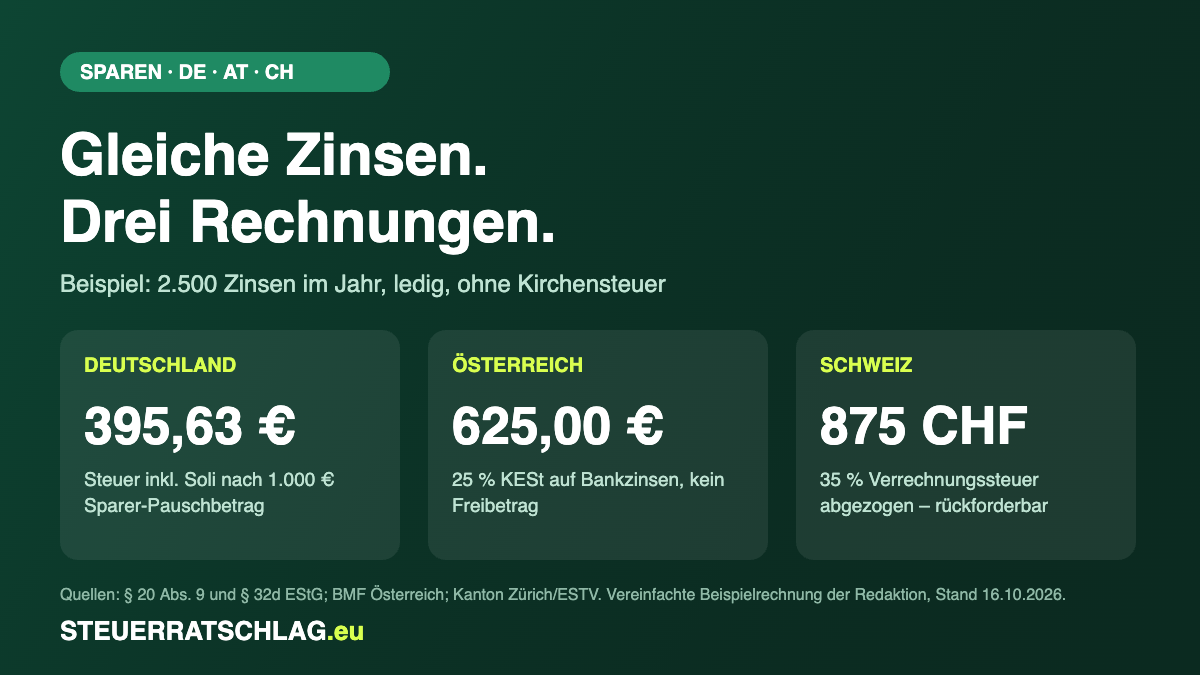
Der Rechner zeigt für Deutschland, Österreich und die Schweiz, was von Zinsen und Kapitalerträgen netto bleibt, mit Rechenbeispielen und Quellen. Stand: 16. Oktober 2026.
- Deutschland: Erträge bis 1.000 € (Paare 2.000 €) im Jahr sind steuerfrei, wenn ein Freistellungsauftrag vorliegt. Darüber gelten 25 % plus Solidaritätszuschlag und ggf. Kirchensteuer.
- Österreich: Kein Freibetrag. Die Bank führt 25 % auf Sparzinsen und 27,5 % auf Dividenden und Wertpapiergewinne ab.
- Schweiz: Die Bank zieht 35 % Verrechnungssteuer ab, diese holen Sie über die Steuererklärung zurück. Die Zinsen selbst versteuern Sie als Einkommen.
Vereinfachte Rechnung ohne Gewähr, Stand 16.10.2026. Sie ersetzt keine Steuerberatung.
Dasselbe Geld, drei Länder: Rechenbeispiel
Angenommen, Sie erhalten im Jahr 2.500 Zinsen oder Erträge. Das ergibt die Rechnung nach den jeweiligen Vorschriften (vereinfacht, ohne Kirchensteuer):
| Fall | Regel | Steuer | Netto |
|---|---|---|---|
| Deutschland, ledig | 1.000 € frei, dann 25 % + 5,5 % Soli | 395,63 € | 2.104,37 € |
| Deutschland, Ehepaar | 2.000 € frei, dann 25 % + 5,5 % Soli | 131,88 € | 2.368,12 € |
| Österreich, Sparbuchzinsen | 25 % KESt, kein Freibetrag | 625,00 € | 1.875,00 € |
| Österreich, Dividenden | 27,5 % KESt, kein Freibetrag | 687,50 € | 1.812,50 € |
| Schweiz, Zinsen* | 35 % Abzug (875 CHF), Einkommensteuer bei 25 % Grenzsatz | 625,00 CHF | 1.875,00 CHF |
*Der Grenzsteuersatz von 25 % ist eine Annahme für das Beispiel. Die 875 CHF Verrechnungssteuer werden bei korrekter Deklaration angerechnet bzw. erstattet. Quellen siehe unten.
Deutschland: Freistellungsauftrag nicht vergessen
Der Sparer-Pauschbetrag beträgt 1.000 Euro, für zusammen veranlagte Ehegatten 2.000 Euro (§ 20 Absatz 9 EStG). Damit die Bank keine Steuer abführt, brauchen Sie einen Freistellungsauftrag, den Sie auf mehrere Banken aufteilen können. Die Abgeltungsteuer beträgt 25 Prozent (§ 32d Absatz 1 EStG); bei Kirchensteuerpflicht mindert sie sich nach der dort genannten Formel. Liegt Ihr persönlicher Steuersatz unter 25 %, können Sie in der Steuererklärung die Günstigerprüfung beantragen.
Österreich: Die Bank führt die Steuer ab
Nach Angaben des Bundesfinanzministeriums gelten 25 % für Zinsen aus Bankeinlagen wie Sparbuch und Girokonto und 27,5 % für übrige Kapitalerträge, etwa Dividenden und Gewinne aus dem Verkauf von Aktien. Einen Freibetrag nennt die Seite nicht. Die Steuer ist in der Regel mit dem Abzug durch die Bank abgegolten.
Schweiz: Verrechnungssteuer ist ein Vorschuss
Der Bund erhebt 35 % Verrechnungssteuer auf Zinsen und Dividenden. Sie wird nur zurückerstattet, wenn Sie die Erträge und das Vermögen in der Steuererklärung angeben und in der Schweiz wohnen (Kanton Zürich: Antrag im Wohnsitzkanton; der Anspruch verfällt nach drei Jahren). Bei Sparkonten wird die Steuer nach Angaben des Beobachter-Rechtslexikons erst abgezogen, wenn der Jahreszins 200 Franken übersteigt; der Zins ist trotzdem zu versteuern.
Wo finde ich was? Amtliche Stellen je Land
Alle Links führen zu den Seiten der Behörden. Welche Formulare Sie konkret brauchen, hängt von Ihrem Fall ab.
| Land | Wofür | Wo |
|---|---|---|
| Deutschland | Steuererklärung online, Anlage KAP (Kapitalerträge), Günstigerprüfung | ELSTER – Online-Finanzamt |
| Deutschland | Informationen des Bundeszentralamts zu Kapitalerträgen | BZSt – Kapitalerträge |
| Deutschland | Freistellungsauftrag | Bei Ihrer Bank oder in deren Online-Banking erteilen; die Bank meldet ihn an das Bundeszentralamt |
| Österreich | Steuererklärung, Arbeitnehmerveranlagung, Anträge | FinanzOnline |
| Österreich | Besteuerung von Kapitalerträgen (Sätze, Sonderfälle) | Bundesministerium für Finanzen |
| Schweiz | Verrechnungssteuer, Rückforderung | Kanton Zürich – Wertschriften und Verrechnungssteuer; in anderen Kantonen beim kantonalen Steueramt |
| Schweiz | Steuerrechner für Einkommen- und Vermögensteuer | Swiss Tax Calculator der Eidgenössischen Steuerverwaltung (swisstaxcalculator.estv.admin.ch) |
Typische Fehler
- Freistellungsaufträge über 1.000 bzw. 2.000 € verteilt (Deutschland): Die Bank führt dann trotz Pauschbetrag Steuer ab, die Sie nur über die Erklärung zurückbekommen.
- Zinsen in der Schweiz nicht deklarieren: Die Verrechnungssteuer ist dann verloren.
- Ausländische Konten vergessen: Erträge sind in der Regel zu erklären.
- Grenzsteuersatz mit Durchschnittssatz verwechseln (Schweiz): Für den Rechner zählt der Satz auf den letzten verdienten Franken.
Häufige Fragen
Gilt der Rechner für ETFs und Aktien? Für Deutschland und Österreich in vereinfachter Form für Erträge; Teilfreistellungen bei Fonds und Verlustverrechnung bildet er nicht ab.
Wie viele Banken dürfen den Freibetrag nutzen? Beliebig viele, solange die Summe der Aufträge 1.000 € (Paare 2.000 €) nicht übersteigt.
Muss ich in Österreich noch etwas erklären? Bei Banken im Inland meist nicht, die Steuer ist abgegolten. Auslandskonten sind gesondert zu behandeln.
Quellen
- § 20 EStG – Einkünfte aus Kapitalvermögen (Sparer-Pauschbetrag, Absatz 9), gesetze-im-internet.de
- § 32d EStG – Gesonderter Steuertarif, gesetze-im-internet.de
- Besteuerung inländischer Kapitalerträge, Bundesministerium für Finanzen Österreich, Stand 1. Jänner 2026
- Wertschriften und Verrechnungssteuer, Kanton Zürich
- Verrechnungssteuer, Beobachter-Rechtslexikon (Freigrenze 200 Franken)