Ratenkauf ohne Zinsen, „Jetzt kaufen, später zahlen“, Mini-Kredite: Welche Angebote ab dem Stichtag unter das Verbraucherkreditrecht fallen, welche nicht – und was das für deine Rechte heißt. Mit Prüf-Rechner für Deutschland. Stand: 22. Oktober 2026.
Ob beim Online-Kauf, im Elektronikmarkt oder in der Shopping-App: „Jetzt kaufen, später zahlen“ ist für viele Menschen in Deutschland Alltag. Rechtlich lagen solche Angebote bislang oft in einer Grauzone. Wer keine Zinsen und Gebühren verlangt, musste die Regeln für Verbraucherkredite bisher meist nicht einhalten, ebenso wenig wie Anbieter sehr kleiner Kredite unter 200 Euro. Das ändert sich in vier Wochen. Mit dem Stichtag 20. November 2026 setzt Deutschland die neue EU-Verbraucherkreditrichtlinie um. Wir erklären, welche Zahlungswege künftig als Kredit gelten, welche Rechte du dann hast und worauf du bei Verträgen vor und nach dem Stichtag achten solltest.
Was sich am 20. November ändert
Grundlage ist das Gesetz zur Umsetzung der Richtlinie (EU) 2023/2225 über Verbraucherkreditverträge vom 12. Mai 2026, verkündet im Bundesgesetzblatt 2026 I Nr. 139. Laut Artikel 16 tritt es im Wesentlichen am 20. November 2026 in Kraft. Die EU-Richtlinie 2023/2225 ersetzt die alte Verbraucherkreditrichtlinie von 2008. Das Bundesministerium der Justiz und für Verbraucherschutz (BMJV) fasst das Ziel auf seiner Seite zum Gesetzgebungsverfahren so zusammen: Kleinkredite bis 200 Euro, zins- und gebührenfreie Kredite sowie „Buy now, pay later“-Modelle werden in den Anwendungsbereich einbezogen.
Im Bürgerlichen Gesetzbuch (BGB) zeigt sich das an zwei Stellen. Der bisherige § 491 Absatz 2 BGB nimmt Darlehen unter 200 Euro sowie Darlehen, die binnen drei Monaten zu geringen Kosten zurückzuzahlen sind, ausdrücklich aus. In der neuen Fassung fehlen beide Ausnahmen. Und der geltende § 506 BGB erfasst nur einen „entgeltlichen“ Zahlungsaufschub. Künftig fällt grundsätzlich jeder Zahlungsaufschub und jede sonstige Finanzierungshilfe darunter, also auch der kostenlose – mit Ausnahmen, die das Gesetz abschließend aufzählt.
| Angebot (Deutschland) | Bis 19.11.2026 | Ab 20.11.2026 |
|---|---|---|
| Kredit unter 200 Euro, z. B. Mini-Kredit per App | nicht erfasst | erfasst |
| Kredit mit Rückzahlung binnen 3 Monaten, geringe Kosten | nicht erfasst | erfasst |
| Zinsloser Ratenkauf oder „später zahlen“ über einen Finanzierer | in der Regel nicht erfasst (kein Entgelt) | erfasst |
| Händler stundet selbst, kostenlos, bis 50 Tage, keine Dritten | nicht erfasst | weiter ausgenommen |
| Großer Online-Händler stundet selbst, kostenlos, bis 14 Tage, Forderung bleibt beim Händler | nicht erfasst | weiter ausgenommen |
| Debitkarte mit Zahlungsaufschub bis 40 Tage, zinsfrei, geringe Entgelte | nicht erfasst | weiter ausgenommen |
Quelle: § 491 und § 506 BGB in der bis 19.11.2026 geltenden Fassung; Bundesgesetzblatt 2026 I Nr. 139, Artikel 1 Nr. 8 und 28. „Erfasst“ heißt: Vorschriften für Verbraucherkredite gelten. Vereinfachte Darstellung, maßgeblich ist der Gesetzestext.
Die Tabelle zeigt den Kern: Entscheidend ist künftig weniger, ob ein Angebot etwas kostet, sondern wer den Aufschub gewährt und wie lange er läuft.
Wann der „Kauf auf Rechnung“ kein Kredit ist
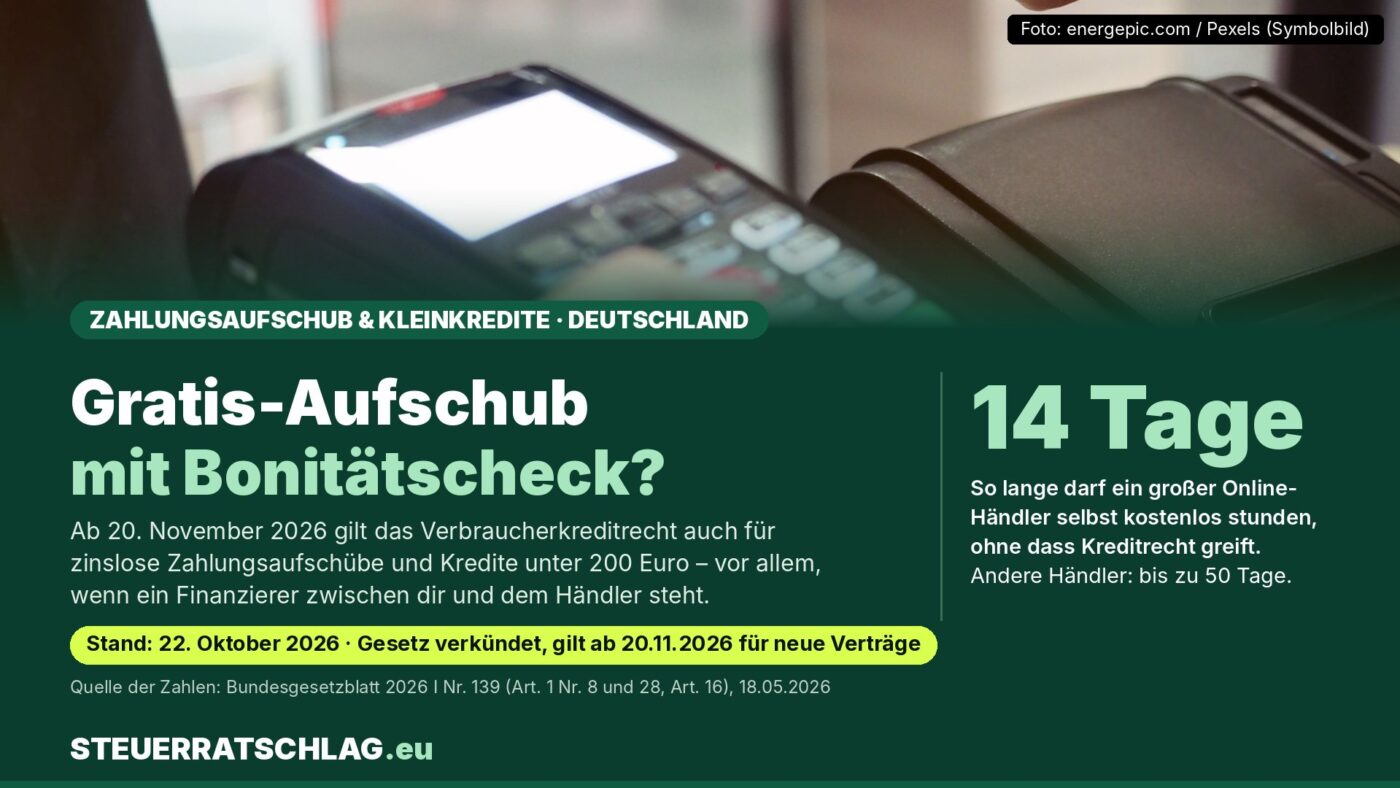
Die wichtigste Ausnahme betrifft den klassischen Rechnungskauf. Nach dem neuen § 506 Absatz 1 BGB ist es keine Finanzierungshilfe, wenn der Unternehmer dir selbst – ohne dass ein Dritter ein Darlehen oder einen Zahlungsaufschub gewährt – kostenlos eine Zahlungsfrist von höchstens 50 Tagen nach Lieferung einräumt und bei Zahlungsverzug nur begrenzte Kosten entstehen können. Für große Unternehmen, die keine Kleinst-, kleinen oder mittleren Unternehmen sind und online im Fernabsatz verkaufen, ist die Grenze strenger: höchstens 14 Tage, und kein Dritter darf die Forderung erwerben. So steht es in Artikel 1 Nummer 28 des Gesetzestexts im Bundesgesetzblatt.
Praktisch bedeutet das: Zahlst du beim Versandhändler auf Rechnung innerhalb von 14 Tagen und der Händler behält die Forderung selbst, ändert sich nichts. Übernimmt dagegen ein Zahlungs- oder Finanzierungsdienstleister den Aufschub oder kauft die Forderung, oder ist die Frist länger, gelten künftig die Regeln für Verbraucherkredite. Welches Modell hinter einem Bezahlknopf steckt, steht in den Vertragsbedingungen des jeweiligen Anbieters. Wir bewerten hier keine einzelnen Anbieter.
Welche Rechte du dann hast
Fällt ein Angebot unter das neue Recht, gelten unter anderem drei Pflichten. Erstens die Kreditwürdigkeitsprüfung nach § 505a BGB: Der Anbieter muss prüfen, ob du die Zahlung voraussichtlich leisten kannst. Lehnt er ab, muss er dir das nach der neuen Fassung unverzüglich mitteilen und dich gegebenenfalls an eine Schuldnerberatung verweisen. Informationen aus sozialen Netzwerken darf er dafür nicht abfragen. Zweitens vorvertragliche Informationen: Bei kostenlosen Aufschüben, Krediten unter 200 Euro und kurzen Krediten bis drei Monate darf sich die Information auf die wichtigsten Angaben beschränken, darunter Warnhinweise zu den Folgen verspäteter Zahlungen. Drittens das Widerrufsrecht für Verbraucherkredite nach § 495 BGB mit einer Frist von in der Regel 14 Tagen.
Hinzu kommt der Einwendungsdurchgriff bei verbundenen Verträgen: Ist die gekaufte Ware mangelhaft, kannst du das unter Umständen auch dem Finanzierer entgegenhalten. Bisher galt das laut § 359 Absatz 2 BGB nicht, wenn das finanzierte Entgelt unter 200 Euro lag. Diese Grenze streicht das Gesetz. Auch die Werbung wird strenger: Nach der neuen Nummer 23e im Anhang des Gesetzes gegen den unlauteren Wettbewerb (UWG) ist Werbung für Kredite unzulässig, wenn ein auffallender Warnhinweis wie „Achtung! Kreditaufnahme kostet Geld“ fehlt oder wenn suggeriert wird, ein Kredit verbessere die finanzielle Lage.
Für klassische Ratenkredite ändert sich ab dem Stichtag ebenfalls einiges, etwa die Pflicht zur Nachsicht bei Zahlungsschwierigkeiten. Das haben wir in unserem Beitrag zu den Ratenkredit-Zinsen zusammengefasst.
Prüf-Rechner: Fällt mein Zahlungsaufschub unter das Kreditrecht?
Der Rechner gilt nur für Verträge von Verbraucher/-innen in Deutschland, die ab dem 20. November 2026 geschlossen werden. Er bildet die Ausnahmen des neuen § 506 Absatz 1 BGB vereinfacht ab und ersetzt keine Rechtsberatung. Grundstücks- und Immobilienfinanzierungen sind nicht berücksichtigt.
Prüf-Rechner Deutschland: Zahlungsaufschub ab 20.11.2026
| Prüfschritt | Ergebnis |
|---|
Ohne Gewähr, vereinfachte Prüfung nach § 506 Abs. 1 BGB in der ab 20.11.2026 geltenden Fassung. Der Rechner speichert keine Daten. Maßgeblich sind der Gesetzestext und die Vertragsbedingungen; im Zweifel hilft eine Verbraucherzentrale oder eine Rechtsanwältin bzw. ein Rechtsanwalt.
Beispiel: Ein großer Online-Shop gewährt selbst 30 Tage Zahlungsziel ohne Kosten. Der Rechner zeigt dann „Verbraucherkreditrecht gilt“, weil die Frist für solche Händler höchstens 14 Tage betragen darf.
Was du jetzt tun kannst
Bis zum Stichtag gilt das alte Recht. Wer einen zinslosen Ratenkauf plant, kann prüfen, ob sich der Abschluss nach dem 20. November lohnt, weil dann Widerrufsrecht und Informationspflichten greifen. Achte bei jedem „später zahlen“-Angebot auf die Bedingungen: Wer gewährt den Aufschub, wie lang ist die Frist, was kostet es bei Verzug? Und rechne mehrere offene Raten zusammen. Mehrere kleine Aufschübe gleichzeitig können zusammen eine spürbare Monatsbelastung ergeben, auch wenn jeder einzelne zinslos ist.
Den Wortlaut und weitere Informationen findest du an diesen Stellen.
Eine kurze Einordnung zum wichtigsten genannten Portal.
Die wichtigsten Fragen kurz beantwortet.
FAQ
Ist der Kauf auf Rechnung ab 20. November ein Kredit?
Nicht automatisch. Gewährt der Händler selbst kostenlos eine Frist von höchstens 50 Tagen, bei großen Online-Händlern höchstens 14 Tagen, und steht kein Finanzierer dazwischen, bleibt es eine Ausnahme ohne Kreditregeln.
Gilt das neue Recht für meinen laufenden Ratenkauf?
Grundsätzlich nein. Für Verträge, die vor dem 20. November 2026 geschlossen wurden, gilt das alte Recht weiter. Bei unbefristeten Verträgen wie Kreditlinien gelten einzelne neue Vorschriften auch für bestehende Verträge.
Habe ich bei zinslosen Ratenkäufen künftig ein Widerrufsrecht?
Wenn der Ratenkauf unter das Verbraucherkreditrecht fällt, ja: In der Regel kannst du den Kreditvertrag binnen 14 Tagen widerrufen.
Kann mir ein „später zahlen“-Angebot künftig verweigert werden?
Ja, das ist möglich. Fällt das Angebot unter das Kreditrecht, muss der Anbieter die Kreditwürdigkeit prüfen. Lehnt er ab, muss er dich unverzüglich informieren und gegebenenfalls auf Schuldnerberatungsdienste hinweisen.
Wir beobachten, wie Anbieter ihre Angebote zum Stichtag umstellen, und berichten darüber.