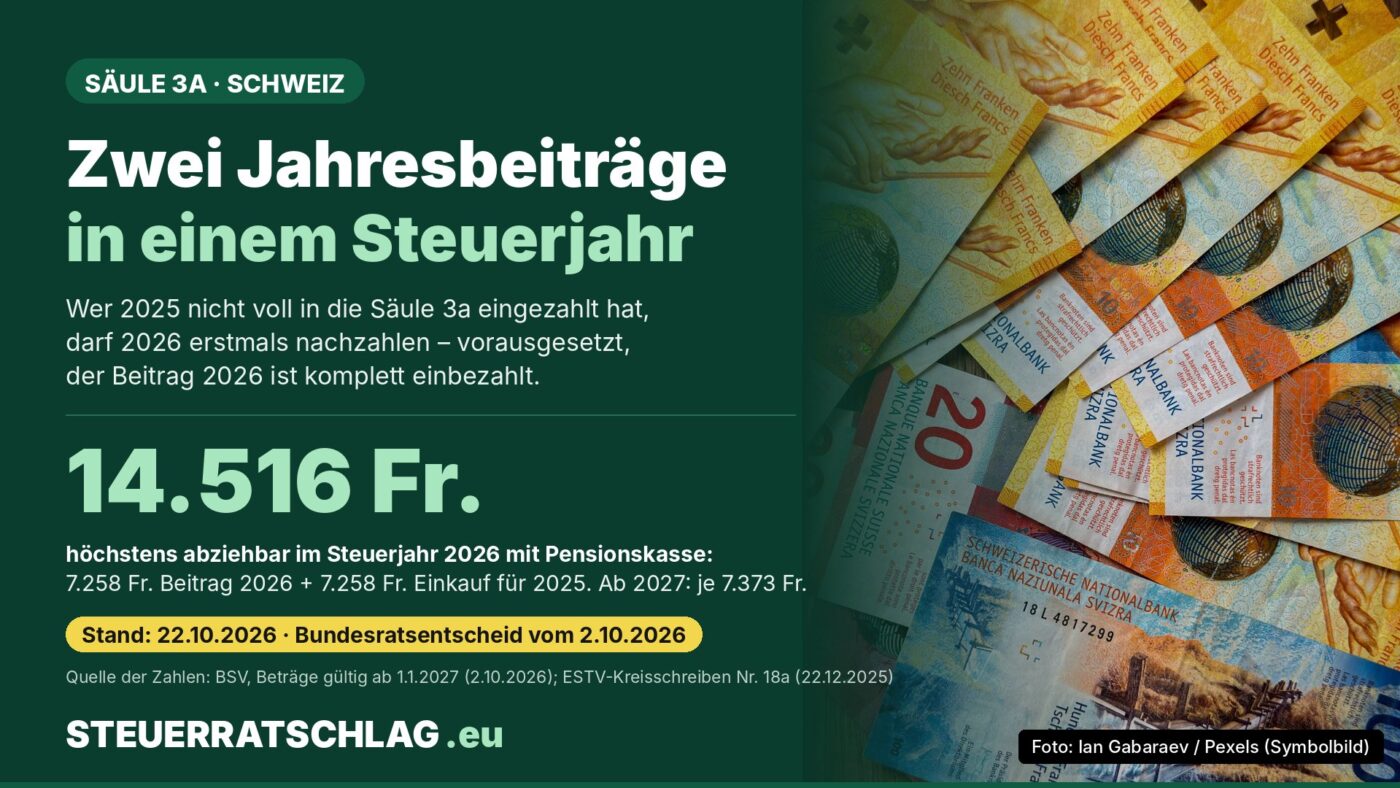
Was der Bundesratsentscheid vom 2. Oktober 2026 für Angestellte und Selbstständigerwerbende in der Schweiz bedeutet, welche Bedingungen für den neuen Einkauf gelten und wie viel du bis zum 31. Dezember noch einzahlen kannst. Mit Rechner für die Schweiz. Stand: 22. Oktober 2026.
Die gebundene Selbstvorsorge, in der Schweiz kurz Säule 3a genannt, ist für viele Erwerbstätige der einfachste Weg, Steuern zu sparen und gleichzeitig fürs Alter vorzusorgen: Was bis Jahresende auf einem 3a-Konto oder in einer 3a-Police landet, mindert das steuerbare Einkommen. Zum 1. Januar 2027 hebt der Schweizer Bundesrat die Höchstbeträge an. Wichtiger für die kommenden zehn Wochen ist aber eine Regel, die 2026 zum ersten Mal greift: Beitragslücken aus dem Jahr 2025 lassen sich nachträglich auffüllen. Wer das nutzen will, muss allerdings zuerst den vollen Beitrag 2026 einzahlen. Wir zeigen, welche Zahlen gelten, welche Bedingungen das Bundesamt für Sozialversicherungen (BSV) und die Eidgenössische Steuerverwaltung (ESTV) nennen und was das in Franken bedeuten kann.
Die neuen Beträge ab 2027
Der Bundesrat hat am 2. Oktober 2026 die AHV- und IV-Renten an die Lohn- und Preisentwicklung angepasst. AHV steht für Alters- und Hinterlassenenversicherung, IV für Invalidenversicherung. Die Renten steigen laut der Medienmitteilung des BSV per 1. Januar 2027 um rund 1,59 Prozent. An die Rentenhöhe gekoppelt sind die Grenzbeträge der beruflichen Vorsorge (2. Säule, Pensionskasse) und damit auch der Säule 3a. Die vollständige Liste steht im Hintergrunddokument „Beträge gültig ab dem 1. Januar 2027“.
| Schweiz, in Franken | 2026 | ab 2027 |
|---|---|---|
| Säule 3a, Höchstabzug mit Pensionskasse (pro Jahr) | 7.258 | 7.373 |
| Säule 3a, Höchstabzug ohne Pensionskasse (20 % des Erwerbseinkommens, höchstens) | 36.288 | 36.864 |
| AHV-Altersrente, Minimum (pro Monat) | 1.260 | 1.280 |
| AHV-Altersrente, Maximum (pro Monat) | 2.520 | 2.560 |
| Eintrittsschwelle Pensionskasse (Jahreslohn) | 22.680 | 23.040 |
| Koordinationsabzug Pensionskasse (pro Jahr) | 26.460 | 26.880 |
| AHV/IV/EO-Mindestbeitrag Selbstständige und Nichterwerbstätige (pro Jahr) | 530 | 541 |
Quelle: BSV, Medienmitteilung vom 2. Oktober 2026 und Hintergrunddokument. EO = Erwerbsersatzordnung.
Der „kleine“ 3a-Betrag für Angestellte mit Pensionskasse ist rechnerisch an die 2. Säule gekoppelt: Laut dem Kreisschreiben Nr. 18a der ESTV beträgt er 8 Prozent des oberen Grenzbetrags nach dem Bundesgesetz über die berufliche Vorsorge (BVG). Dieser obere Grenzbetrag liegt ab 2027 bei 92.160 Franken; 8 Prozent davon ergeben gerundet die neuen 7.373 Franken. Laut der BSV-Auskunft zum Einkaufsbetrag wird er in der Regel alle zwei Jahre angepasst; 2025 und 2026 lag er unverändert bei 7.258 Franken.
Neu 2026: Lücken aus 2025 nachzahlen
Bis Ende 2024 galt: Wer in einem Jahr nicht den Höchstbetrag einzahlte, hatte diesen Abzug für immer verloren. Seit 1. Januar 2025 erlauben die neuen Artikel 7a und 7b der Verordnung über die steuerliche Abzugsberechtigung für Beiträge an anerkannte Vorsorgeformen (BVV 3) einen Einkauf. Weil nur Lücken zählen, die nach dem Inkrafttreten entstanden sind, ist ein Einkauf laut dem BSV erstmals im Steuerjahr 2026 für eine Lücke aus 2025 möglich. Ältere Lücken, etwa aus 2023 oder 2024, lassen sich nicht nachzahlen.
Die ESTV nennt im Kreisschreiben Nr. 18a vier Bedingungen, die alle gleichzeitig erfüllt sein müssen:
- Im Einkaufsjahr bist du zur Säule 3a berechtigt und hast den für dich geltenden Höchstbeitrag bereits eingezahlt.
- Die Lücke stammt aus den zehn Jahren vor dem Einkauf, frühestens aus 2025.
- Auch im Jahr der Lücke warst du 3a-berechtigt, hattest also nach Auskunft des BSV ein AHV-pflichtiges Erwerbseinkommen in der Schweiz.
- Du hast noch keine Altersleistung aus der Säule 3a bezogen.
Pro Steuerjahr ist der Einkauf auf den kleinen Beitrag des Einkaufsjahres begrenzt: 7.258 Franken im Jahr 2026, ab 2027 dann 7.373 Franken. Das gilt laut ESTV auch für Selbstständigerwerbende ohne Pensionskasse, deren ordentlicher Höchstbetrag deutlich höher liegt. Die Lücke eines bestimmten Jahres darf nur mit einem einzigen Einkauf geschlossen werden, nicht in Raten über mehrere Jahre. Der Einkauf ist im Jahr der Einzahlung vom Einkommen abziehbar, wie ein ordentlicher Beitrag.
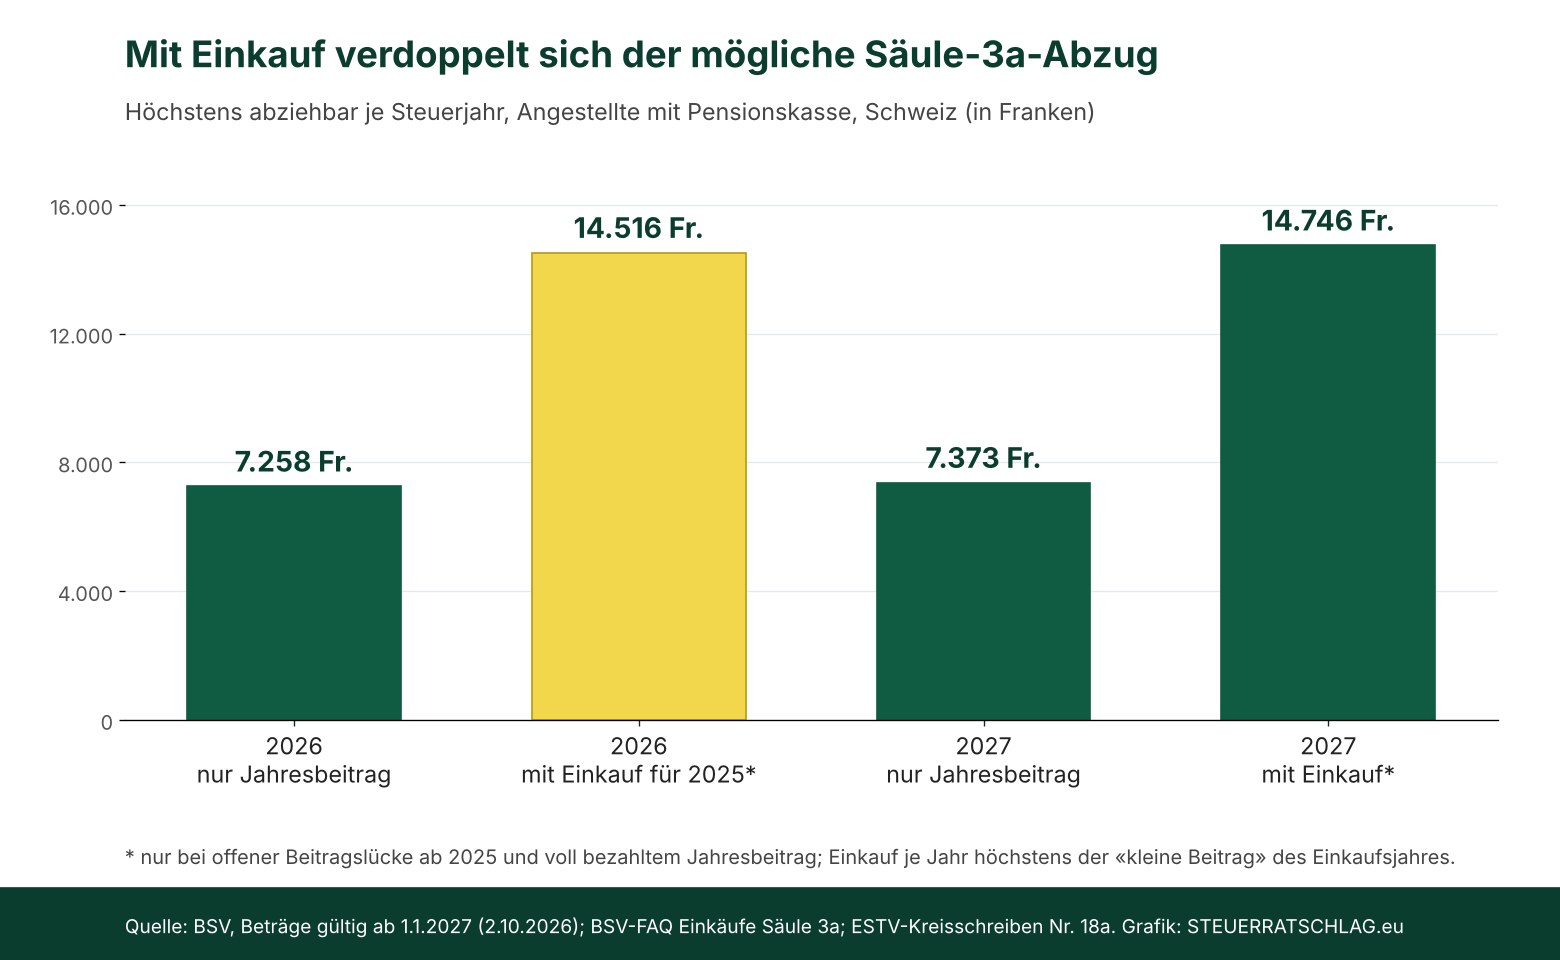
Die Grafik zeigt Höchstwerte. Wer 2025 zum Beispiel 3.000 Franken eingezahlt hat, hat eine Lücke von 4.258 Franken und kann 2026 auch nur diesen Betrag einkaufen.
Die Frist: Gutschrift bis 31. Dezember
Damit ein Beitrag oder Einkauf im Steuerjahr 2026 zählt, muss er laut ESTV spätestens am 31. Dezember 2026 auf deinem individuellen 3a-Konto oder in deiner 3a-Police gutgeschrieben sein. Die Abbuchung von deinem Bankkonto reicht nicht, ebenso wenig der Eingang auf einem Sammelkonto der Vorsorgestiftung. Wer zwischen den Feiertagen überweist, riskiert also, dass der Betrag erst im Januar gebucht wird und für 2026 nicht mehr zählt. Kläre deshalb bei deiner 3a-Stiftung oder Versicherung, bis wann eine Zahlung eingehen muss.
Für den Einkauf kommt eine Reihenfolge hinzu: Der ordentliche Beitrag 2026 muss vollständig bezahlt sein, bevor der Betrag für 2025 einbezahlt wird. So beschreibt es das BSV auf seiner Seite zum Beitrag an die 3. Säule.
Rechenbeispiel: Was der Einkauf bei der Steuer bewirken kann
Wie viel Steuern ein Abzug spart, hängt in der Schweiz vom Grenzsteuersatz ab, also dem Satz, mit dem die letzten Franken deines Einkommens besteuert werden. Er unterscheidet sich je nach Kanton, Gemeinde, Einkommen und Zivilstand stark. Das folgende Beispiel ist deshalb eine Modellrechnung mit offener Annahme, keine Prognose für deinen Fall.
| Modellfall: Angestellte mit Pensionskasse, 2025 nichts eingezahlt | Franken |
|---|---|
| Ordentlicher Beitrag 2026 | 7.258 |
| Einkauf für die Lücke 2025 | 7.258 |
| Abzug im Steuerjahr 2026 insgesamt | 14.516 |
| Annahme: Grenzsteuersatz Bund, Kanton und Gemeinde zusammen 25 % | 25 % |
| Rechnerisch geringere Steuer 2026 (14.516 × 25 %) | 3.629 |
| davon durch den Einkauf (7.258 × 25 %) | 1.814,50 |
Berechnung: steuerratschlag.eu auf Basis der Höchstbeträge laut BSV; Grenzsteuersatz frei angenommen.
Zwei Einschränkungen gehören zur Rechnung dazu. Erstens ist der Abzug kein Geschenk, sondern vor allem ein Steueraufschub: Die Leistungen der Säule 3a werden laut BSV bei der Auszahlung besteuert wie jene der 2. Säule; nach Angaben des Bundesportals ch.ch fällt beim Bezug eine einmalige Steuer an. Zweitens ist das Geld gebunden: Bezogen werden kann es nach Angaben des BSV frühestens mit 60 Jahren, vorher nur in gesetzlich geregelten Fällen, etwa für selbst genutztes Wohneigentum. Wer 3a-Geld in Wertschriften oder Fonds anlegt statt auf einem Zinskonto, trägt zudem Kursschwankungen und kann Verluste erleiden.
Rechner Schweiz: Wie viel kann ich 2026 noch abziehen?
Der Rechner gilt nur für in der Schweiz steuerpflichtige Personen und das Steuerjahr 2026. Er zeigt, wie viel du bis zum 31. Dezember 2026 noch in die Säule 3a einzahlen darfst, ob ein Einkauf für 2025 möglich ist und welche Steuerminderung sich bei deinem selbst eingegebenen Grenzsteuersatz rechnerisch ergibt. Deinen Grenzsteuersatz kannst du mit dem Steuerrechner der ESTV oder deines Kantons abschätzen. Die Angaben in der Steuererklärung belegst du mit der Bescheinigung deiner 3a-Stiftung oder Versicherung.
Rechner Schweiz: Säule-3a-Abzug im Steuerjahr 2026
| Rechenschritt | Franken |
|---|
Ohne Gewähr. Vereinfachte Berechnung nach Art. 7 und 7a BVV 3 und dem ESTV-Kreisschreiben Nr. 18a für das Steuerjahr 2026; Sonderfälle wie unterjährige Steuerpflicht, Wechsel zwischen angestellter und selbstständiger Tätigkeit oder Erwerbstätigkeit nach dem Referenzalter sind nicht abgebildet. Die Steuerminderung ist eine Modellrechnung mit deinem eingegebenen Satz. Der Rechner speichert keine Daten. Maßgeblich sind die Steuerbehörde deines Kantons und die Bedingungen deiner 3a-Stiftung.
Beispiel mit den voreingestellten Werten: Eine angestellte Person mit Pensionskasse hat 2026 bisher 3.000 Franken eingezahlt und 2025 nur 3.000 Franken. Sie darf 2026 noch 4.258 Franken ordentlich einzahlen und danach 4.258 Franken für 2025 einkaufen. Bei angenommenen 25 Prozent Grenzsteuersatz mindern diese 8.516 Franken die Steuer rechnerisch um 2.129 Franken.
Typische Fehler
- Einkauf vor dem Jahresbeitrag: Ist der ordentliche Beitrag 2026 nicht voll, ist laut BSV kein Einkauf möglich.
- Lücken aus 2024 oder früher: Sie lassen sich nicht nachzahlen; die Regel erfasst nur Lücken ab dem Steuerjahr 2025.
- Überweisung am 30. Dezember: Entscheidend ist die Gutschrift auf dem 3a-Konto, nicht die Abbuchung.
- Abzug mit Ersparnis verwechseln: 14.516 Franken Abzug heißen nicht 14.516 Franken weniger Steuer, sondern weniger steuerbares Einkommen; die tatsächliche Wirkung hängt vom Grenzsteuersatz ab.
Die amtlichen Grundlagen findest du hier gesammelt.
Mehr zum Schweizer Drei-Säulen-System steht in unserem Überblick Vorsorge in der Schweiz: AHV, Pensionskasse und Säule 3a.
Die wichtigsten Fragen kurz beantwortet.
FAQ
Wie viel darf ich 2027 in die Säule 3a einzahlen?
Mit Pensionskasse höchstens 7.373 Franken, ohne Pensionskasse 20 Prozent des Erwerbseinkommens, höchstens 36.864 Franken. Das hat der Bundesrat am 2. Oktober 2026 beschlossen.
Kann ich verpasste Beiträge aus 2023 oder 2024 nachzahlen?
Nein. Einkäufe sind nur für Lücken möglich, die ab dem Steuerjahr 2025 entstanden sind. Der erste mögliche Einkauf betrifft 2026 die Lücke aus 2025.
Wie hoch darf der Einkauf sein?
Höchstens der kleine Beitrag des Einkaufsjahres, 2026 also 7.258 Franken, und nie mehr als die tatsächliche Lücke. Das gilt auch für Personen ohne Pensionskasse.
Bis wann muss das Geld auf dem 3a-Konto sein?
Für das Steuerjahr 2026 muss die Gutschrift spätestens am 31. Dezember 2026 auf dem individuellen 3a-Konto oder in der 3a-Police erfolgt sein. Die Abbuchung vom eigenen Konto genügt nicht.
Ob die Kantone den Einkauf in ihren Steuererklärungen 2026 gesondert abfragen, zeigt sich mit den neuen Formularen; wir berichten darüber.