Stand: 24. Oktober 2026 · Wer bei zu hohen Reparaturkosten zahlt – die eigene Kasko, die Haftpflicht des Unfallgegners oder du selbst –, was vor dem Werkstattauftrag hilft und warum das Thema vor dem Wechselstichtag 30. November zählt.
Nach einem Unfall bringen viele Autofahrer/-innen ihr Fahrzeug in die Werkstatt, zahlen die Rechnung und reichen sie bei der Versicherung ein. Kürzt der Kaskoversicherer dann einzelne Positionen, weil sie aus seiner Sicht nicht nötig waren, stellt sich die Frage, wer die Differenz trägt. Der Bundesgerichtshof hat diese bislang höchstrichterlich offene Frage für die Kaskoversicherung jetzt beantwortet: in der Regel der Versicherte selbst. Das unterscheidet die Kasko deutlich vom Haftpflichtschaden, bei dem ein Unfallgegner für den Schaden aufkommt. Weil Ersatzteile nach Zahlen des Versichererverbands GDV seit Jahren deutlich schneller teurer werden als das allgemeine Preisniveau, geht es dabei schnell um mehrere hundert Euro. Dieser Ratgeber erklärt das Urteil, zeigt die Unterschiede in einer Tabelle, rechnet ein Beispiel durch und enthält einen Rechner für deinen Fall.
Was der Bundesgerichtshof entschieden hat
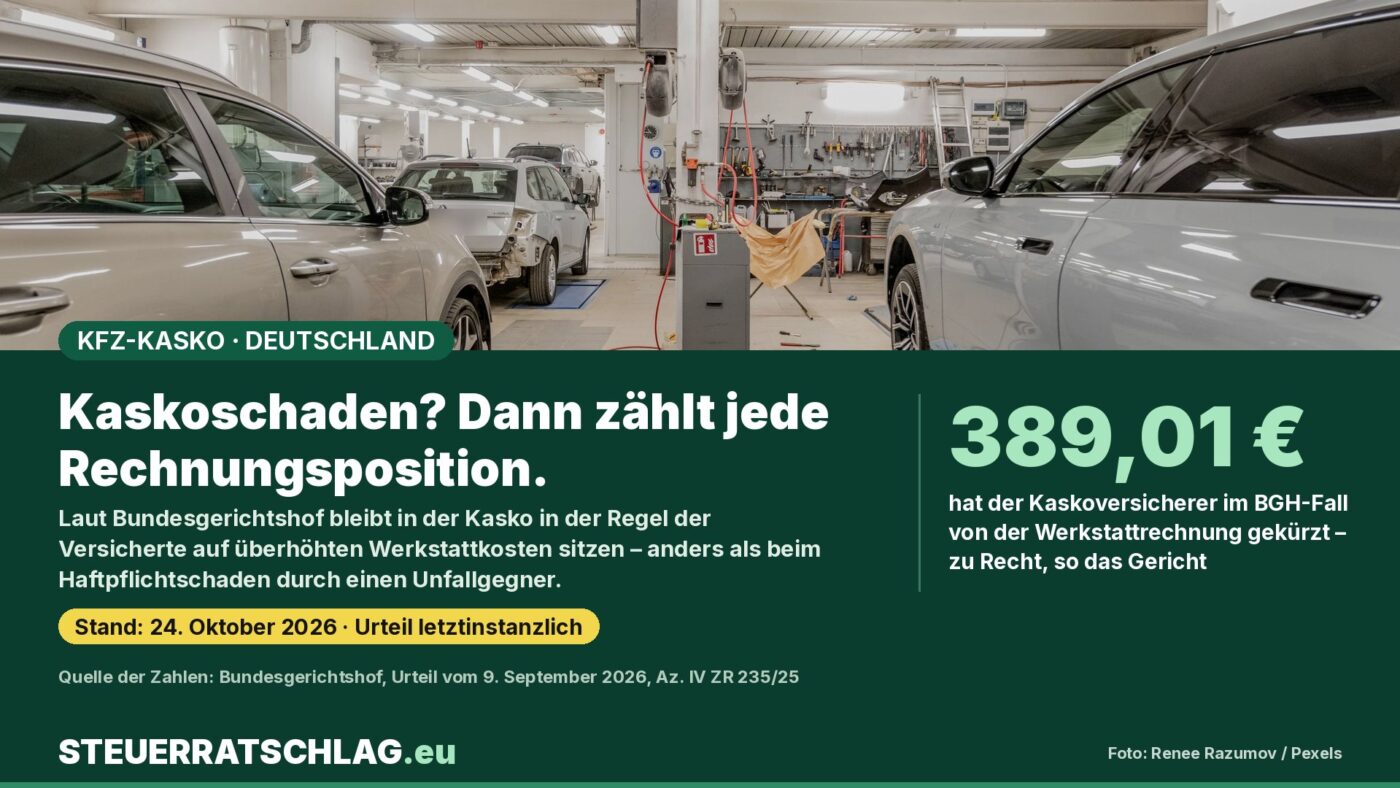
Im entschiedenen Fall hatte die Klägerin ihr Auto vollkaskoversichert. Nach einem Unfall ließ sie es in einer Werkstatt reparieren. Der Versicherer zahlte die Rechnung, kürzte sie aber um 389,01 Euro, weil einzelne Arbeitsschritte aus seiner Sicht nicht erforderlich waren. Ein im Verfahren vor dem Amtsgericht eingeholtes Sachverständigengutachten kam laut Pressemitteilung Nr. 165/2026 des BGH zu dem Ergebnis, dass mehrere Rechnungspositionen unberechtigt überhöht waren.
Das Amtsgericht Heilbronn wies die Klage auf den Restbetrag ab (Urteil vom 8. August 2024, Az. 6 C 2222/23), das Landgericht Heilbronn wies die Berufung zurück (Urteil vom 30. September 2025, Az. I 4 S 10/24). Der IV. Zivilsenat des BGH, zuständig unter anderem für das Versicherungsvertragsrecht, hat die Revision mit Urteil vom 9. September 2026 zurückgewiesen. Das Verfahren ist damit letztinstanzlich abgeschlossen.
Die Begründung: Der Kaskoversicherer verspricht in seinen Bedingungen nur die „für die Reparatur erforderlichen Kosten“. Dazu gehören laut BGH keine Positionen, die überhöht, überflüssig oder gar nicht ausgeführt sind, etwa weil die Werkstatt unwirtschaftlich gearbeitet hat. Ein durchschnittlicher Versicherungsnehmer verstehe die Klausel so, dass er nur ersetzt bekommt, was ein wirtschaftlich vernünftig handelnder Geschädigter für eine fachgerechte Reparatur aufwenden würde. Maßgeblich sei allein das vertragliche Leistungsversprechen, nicht das gesetzliche Schadensersatzrecht.
Kasko oder Haftpflicht: Warum die Antwort unterschiedlich ausfällt
Im entschiedenen Fall stand die Klausel in Ziffer A.2.6.2 der Bedingungen des Versicherers. In den unverbindlichen Musterbedingungen des Gesamtverbands der Versicherer (GDV) für die Kfz-Versicherung (AKB 2015, Stand 13. Oktober 2026) findet sich dieselbe Formulierung in Ziffer A.2.5.2.1; die einzelnen Versicherer können davon abweichen. Wer mit eigener Kasko repariert, macht also einen Anspruch aus dem eigenen Vertrag geltend.
Anders beim Haftpflichtschaden: Wer unverschuldet angefahren wird, verlangt Schadensersatz vom Unfallverursacher und dessen Kfz-Haftpflichtversicherer nach § 249 Bürgerliches Gesetzbuch (BGB). Nach den Urteilen des VI. Zivilsenats vom 16. Januar 2024 (unter anderem Az. VI ZR 38/22 und VI ZR 253/22) liegt das Werkstattrisiko dort grundsätzlich beim Schädiger – auch für überhöhte Positionen und unnötige Arbeitsschritte, die der Geschädigte nicht erkennen konnte. Der BGH hat im aktuellen Kasko-Urteil ausdrücklich festgehalten, dass sich diese Grundsätze nicht auf die Kaskoversicherung übertragen lassen.
| Situation | Wer trägt überhöhte Werkstattpositionen? | Grundlage |
|---|---|---|
| Eigene Kasko, Werkstatt selbst gewählt | In der Regel du als Versicherungsnehmer/-in | BGH, 9.9.2026, IV ZR 235/25 |
| Eigene Kasko, Versicherer hat Werkstattwahl oder Auftrag ausdrücklich zugestimmt oder Weisungen erteilt | Ausnahme: nicht in der Regel du | BGH, 9.9.2026, IV ZR 235/25 |
| Haftpflichtschaden durch Unfallgegner, Rechnung bezahlt | Grundsätzlich der Schädiger bzw. dessen Haftpflichtversicherer | BGH, 16.1.2024, VI ZR 38/22 u. a. |
| Haftpflichtschaden, Rechnung unbezahlt, Zahlung an die Werkstatt verlangt | Schädiger – Zahlung an die Werkstatt Zug um Zug gegen Abtretung deiner Ansprüche gegen die Werkstatt | BGH, 16.1.2024 |
| Haftpflichtschaden, Rechnung unbezahlt, Zahlung an dich selbst verlangt | Du – und du musst die Erforderlichkeit der Kosten beweisen | BGH, 16.1.2024 |
| Anspruch an Dritte abgetreten (etwa an die Werkstatt) | Der Abtretungsempfänger | BGH, 16.1.2024 |
Quelle: Pressemitteilungen des BGH Nr. 165/2026 und Nr. 7/2024; Rechtslage Deutschland. Voraussetzung beim Haftpflichtschaden: Der Schaden ist unfallbedingt, der Gegner haftet voll.
Wichtig für die Einordnung: Beim Haftpflichtschaden muss der Geschädigte laut BGH weiterhin beweisen, dass der Schaden besteht und vom Unfall stammt. Arbeiten, die nur bei Gelegenheit der Reparatur miterledigt wurden, fallen nicht unter das Werkstattrisiko des Schädigers.
Rechenbeispiel: 389,01 Euro Kürzung, 300 Euro Selbstbeteiligung
Die folgende Modellrechnung übernimmt die Kürzung aus dem BGH-Fall (389,01 Euro). Rechnungsbetrag und Selbstbeteiligung sind Annahmen der Redaktion: Werkstattrechnung 3.000 Euro, Selbstbeteiligung in der Vollkasko 300 Euro. Nicht berücksichtigt sind eine mögliche Rückstufung im Schadenfreiheitsrabatt, eine Mithaftung und weitere Positionen wie Nutzungsausfall.
| Fall (Modellrechnung) | Versicherung zahlt | Dein Eigenanteil |
|---|---|---|
| Vollkasko, Werkstatt selbst gewählt | 2.310,99 € | 689,01 € |
| Vollkasko, Versicherer hat dem Auftrag ausdrücklich zugestimmt | 2.700,00 € | 300,00 € |
| Haftpflicht des Gegners, Rechnung bezahlt | 3.000,00 € | 0,00 € |
| Haftpflicht des Gegners, unbezahlt, Zahlung an dich verlangt | 2.610,99 € | bis 389,01 € |
Berechnung: steuerratschlag.eu, Stand 24. Oktober 2026. Modellrechnung mit offenen Annahmen, keine Aussage über deinen Einzelfall. Ob die Ausnahme greift, hängt von den Umständen und deinem Vertrag ab; in der Haftpflicht gibt es keine Selbstbeteiligung.
Der Unterschied zwischen erster und dritter Zeile ist der Kern des Urteils: Dieselbe Rechnung kann je nach Schadenart vollständig erstattet werden oder einen Eigenanteil von fast 700 Euro auslösen.
Rechner: Was bleibt bei mir hängen?
Der Rechner gilt für Kfz-Schäden in Deutschland und ersetzt kein Formular: Er hilft, eine Kürzungsmitteilung des Versicherers einzuordnen. Du gibst Schadenart, Rechnungsbetrag, den vom Versicherer als nicht erforderlich gekürzten Betrag und gegebenenfalls deine Selbstbeteiligung ein. Es werden keine Eingaben gespeichert oder übertragen.
Rechner · Werkstattrisiko Kfz-Schaden Deutschland
Orientierung ohne Gewähr, keine Rechts- oder Versicherungsberatung. Grundlage: BGH-Pressemitteilungen Nr. 165/2026 und Nr. 7/2024, Stand 24. Oktober 2026. Nicht berücksichtigt: Mithaftung, Rückstufung, abweichende Vertragsbedingungen. Keine Datenspeicherung.
Das Ergebnis ist eine Modellrechnung. Ob ein Versicherer zu Recht kürzt, entscheidet im Streitfall ein Sachverständiger oder ein Gericht – nicht der Rechner.
Warum das Thema gerade jetzt zählt
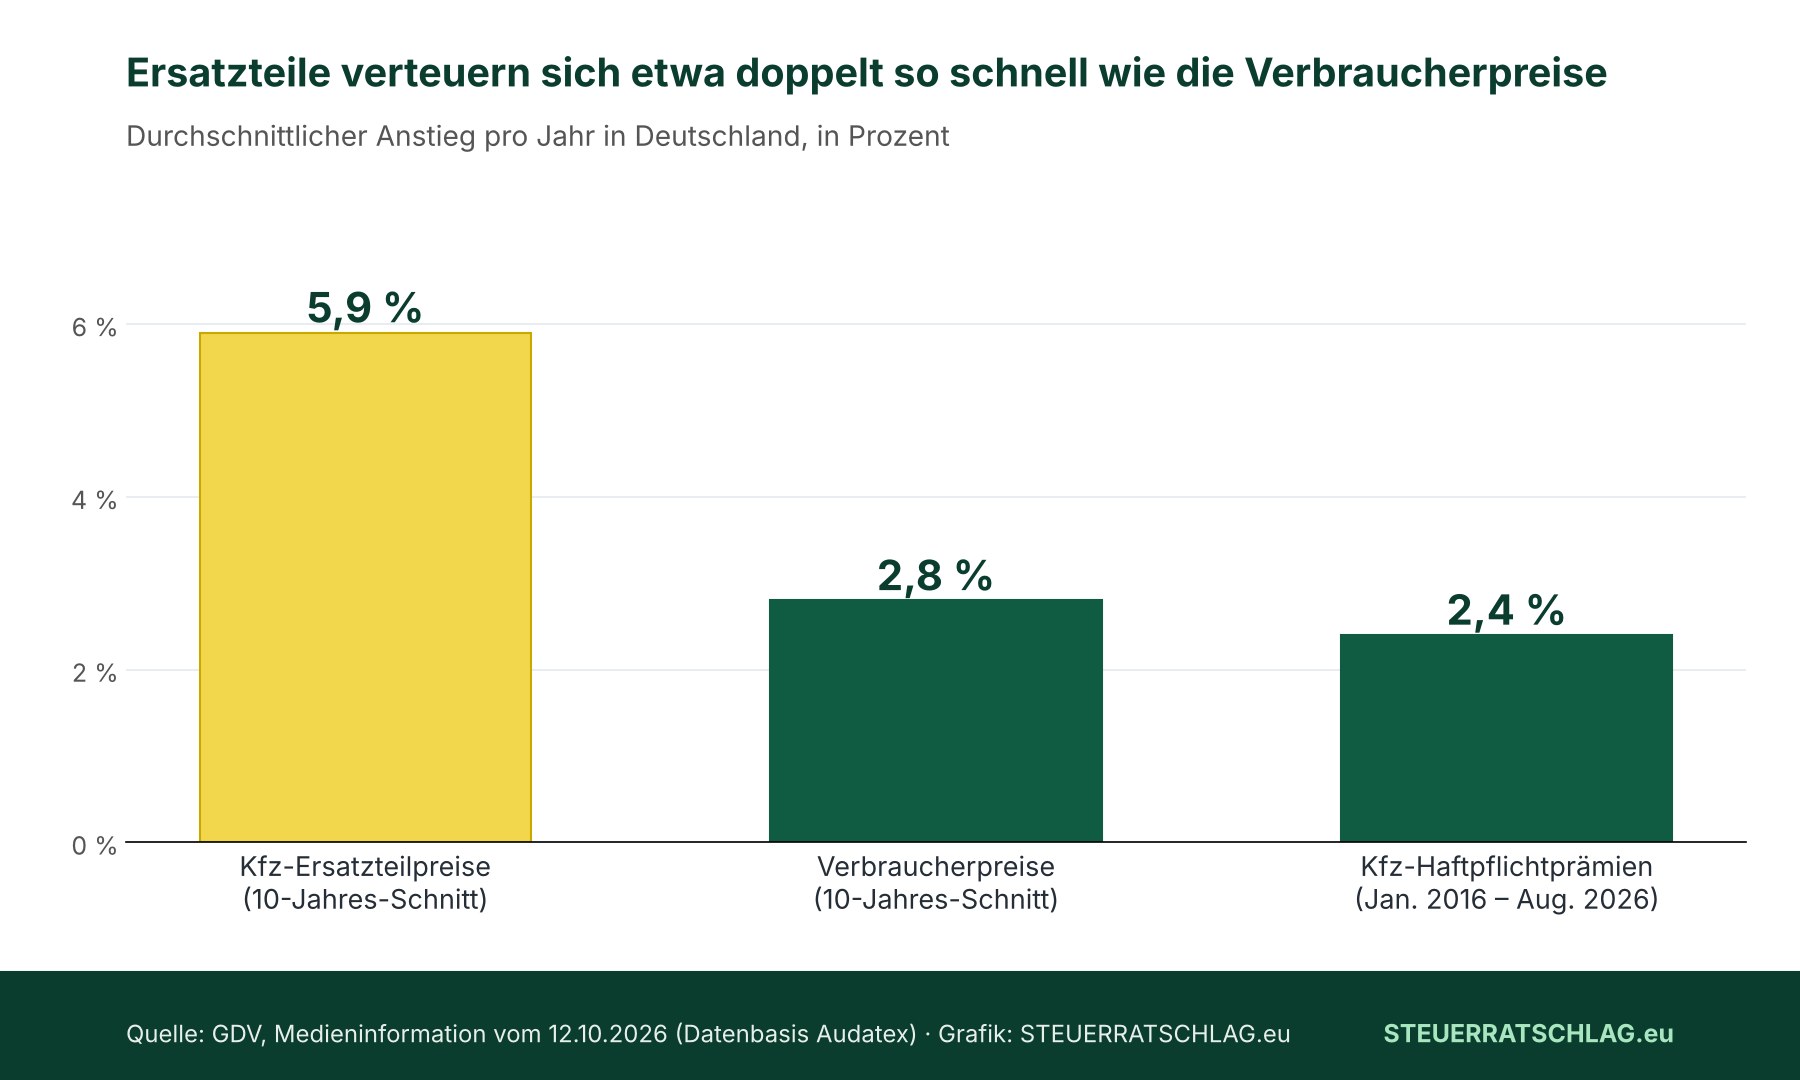
Die Beträge, um die es geht, wachsen. Nach einer Auswertung des GDV vom 12. Oktober 2026 sind die Preise für Kfz-Ersatzteile seit 2016 im Durchschnitt um mehr als 80 Prozent gestiegen, zuletzt von August 2025 bis August 2026 um mehr als 4 Prozent. Im Zehnjahresschnitt verteuerten sich Ersatzteile um 5,9 Prozent pro Jahr, die Verbraucherpreise um 2,8 Prozent. Die Prämien der Kfz-Haftpflichtversicherung stiegen von Januar 2016 bis August 2026 nach Angaben des Verbands um 2,4 Prozent pro Jahr. Untersucht hat der GDV 20 Ersatzteile an 38 Fahrzeugmodellen; Datenbasis ist die Schadenkalkulations-Datenbank von Audatex.
Zugleich rückt der übliche Wechseltermin näher: Bei Verträgen, deren Versicherungsjahr am 1. Januar beginnt, muss die Kündigung laut Verbraucherzentrale bis zum 30. November beim Versicherer sein; die Frist beträgt in der Regel einen Monat. Erhöht ein Versicherer den Beitrag ohne Änderung des Schutzes, kannst du nach § 40 Versicherungsvertragsgesetz (VVG) innerhalb eines Monats nach Zugang der Mitteilung kündigen. Wer Tarife vergleicht, stößt auch auf Angebote mit Werkstattbindung: Versicherer können es laut Verbraucherzentrale im Tarif belohnen, wenn Kunden nach einem Unfall die vorgegebene Werkstatt aufsuchen. Ob eine solche Tarifklausel unter die Ausnahme fällt, die der BGH für ausdrückliche Zustimmung oder Weisungen des Versicherers nennt, regeln die jeweiligen Bedingungen; die Pressemitteilung äußert sich dazu nicht.
Was du vor und nach der Reparatur tun kannst
Aus dem Urteil und den Musterbedingungen ergeben sich einige Ansatzpunkte, ohne dass sie im Einzelfall eine Beratung ersetzen:
- Vor dem Auftrag: Bei einem Kaskoschaden den Kostenvoranschlag beim Versicherer einreichen und klären, ob er der Werkstattwahl und dem Umfang ausdrücklich zustimmt. Genau diese Konstellation nennt der BGH als Ausnahme.
- Bei der Rechnung: Positionen mit dem Kostenvoranschlag vergleichen und bei Abweichungen in der Werkstatt nachfragen, bevor du bezahlst.
- Bei Streit über die Höhe: Die GDV-Musterbedingungen sehen in Ziffer A.2.6 ein Sachverständigenverfahren vor, das du vor einer Klage verlangen kannst; die Kosten tragen beide Seiten im Verhältnis von Obsiegen und Unterliegen. Ob dein Vertrag diese Regel enthält, steht in deinen Bedingungen.
- Beim Haftpflichtschaden: Ob du die Rechnung selbst bezahlst oder Zahlung an die Werkstatt verlangst, wirkt sich nach der BGH-Rechtsprechung von 2024 darauf aus, wer das Werkstattrisiko trägt.
Wer eine Kürzung der Kasko für unberechtigt hält, kann außerdem eine Schlichtungsstelle einschalten. Die wichtigste ist der Versicherungsombudsmann.
Portal-Check: Versicherungsombudsmann
Was es ist: Der Versicherungsombudsmann ist eine anerkannte Verbraucherschlichtungsstelle für Streit mit Versicherern und Versicherungsvermittlern in Deutschland. Für Beschwerdeführer ist das Verfahren laut eigenen Angaben kostenfrei; eigene Auslagen etwa für Porto oder einen Vertreter trägst du selbst. Bei Beschwerden gegen Versicherer bis 10.000 Euro muss sich der Versicherer an die Entscheidung halten, für dich ist sie stets unverbindlich.
Wer betreibt es, wovon lebt es: Träger ist der Verein Versicherungsombudsmann e. V. Er wurde laut Vereinsseite 2001 auf Initiative der deutschen Versicherungswirtschaft gegründet, die auch die Kosten der Einrichtung trägt. Ombudsfrau ist seit dem 1. April 2024 Dr. Sibylle Kessal-Wulf. Seit dem 2. August 2016 ist der Verein als Verbraucherschlichtungsstelle nach dem Verbraucherstreitbeilegungsgesetz anerkannt.
Alternativen: das Sachverständigenverfahren nach den Vertragsbedingungen (klärt die Schadenhöhe, kostet je nach Ausgang Geld), eine Beschwerde bei der deutschen Finanzaufsicht BaFin (prüft aufsichtsrechtlich, entscheidet aber laut BaFin keine Einzelfälle; Fristen wie die Verjährung laufen weiter), die Beratung der Verbraucherzentralen und der Weg vor Gericht, der als einziger verbindlich für beide Seiten entscheidet.
Redaktionsurteil: ★★★★☆ (4 von 5 Sternen). Kriterien: Kosten, Verbindlichkeit, Zugänglichkeit, Unabhängigkeit der Trägerschaft. Pluspunkte sind das kostenfreie Verfahren und die Bindung des Versicherers bis 10.000 Euro, was bei typischen Kürzungen von einigen hundert Euro reicht. Einen Stern ziehen wir ab, weil die Einrichtung von der Versicherungswirtschaft finanziert wird und die Entscheidung für dich nicht bindend ist. Dies ist eine Einschätzung der Redaktion.
Unser Fazit
Das Urteil schafft Klarheit, aber zulasten der Kaskoversicherten: Wer mit der eigenen Kasko repariert, trägt in der Regel das Risiko, dass die Werkstatt zu viel abrechnet. Beim Haftpflichtschaden bleibt es dagegen grundsätzlich beim Schädiger. Bei steigenden Ersatzteilpreisen lohnt es sich deshalb, vor dem Auftrag mit dem Versicherer zu sprechen und beim Tarifvergleich bis zum 30. November auch auf Selbstbeteiligung und Werkstattregeln zu achten. Eine Empfehlung für einen bestimmten Tarif oder Versicherer ist damit nicht verbunden.
Wo finde ich was?
- Urteil zum Werkstattrisiko in der Kasko: BGH-Pressemitteilung Nr. 165/2026
- Werkstattrisiko beim Haftpflichtschaden: BGH-Pressemitteilung Nr. 7/2024
- Musterbedingungen Kfz-Versicherung: AKB 2015 des GDV (PDF)
- Typklasse deines Autos: Typklassenabfrage des GDV
- Kündigung bei Beitragserhöhung: § 40 VVG
- Schlichtung: Versicherungsombudsmann · Aufsicht: Beschwerde bei der BaFin
Häufige Fragen
Gilt das Urteil auch für die Teilkasko?
Die Pressemitteilung betrifft einen Vollkasko-Fall und stellt auf die Klausel ab, nach der der Versicherer die für die Reparatur erforderlichen Kosten zahlt. In den GDV-Musterbedingungen gilt diese Regel für die Kaskoversicherung insgesamt; maßgeblich sind die Bedingungen deines Vertrags.
Muss ich eine gekürzte Werkstattrechnung trotzdem voll bezahlen?
Gegenüber der Werkstatt schuldest du, was du mit ihr vereinbart hast. Das Urteil regelt nur, was der Kaskoversicherer erstatten muss. Hältst du Positionen für überhöht, ist das eine Frage zwischen dir und der Werkstatt.
Was gilt, wenn mich ein anderer angefahren hat?
Dann haftet der Unfallverursacher. Nach den BGH-Urteilen vom 16. Januar 2024 trägt er grundsätzlich das Werkstattrisiko, vorausgesetzt du hast die Rechnung bezahlt oder verlangst Zahlung an die Werkstatt Zug um Zug gegen Abtretung deiner Ansprüche.
Hilft der Versicherungsombudsmann bei einer Kürzung?
Er ist für Streit mit Versicherern zuständig und für dich kostenfrei. Bis 10.000 Euro ist seine Entscheidung für den Versicherer bindend, für dich nicht.