Stand: 24. Oktober 2026 – So ordnest du die neuen Typ- und Regionalklassen der Versicherer ein und prüfst bis zum Stichtag, ob sich ein Wechsel lohnt.
Jedes Jahr im Herbst melden die Versicherer, welche Autos und welche Regionen in der Kfz-Versicherung teurer oder günstiger eingestuft werden. Für 2027 ändert sich bei den meisten Fahrerinnen und Fahrern nichts – aber für Millionen eben doch. Wer jetzt vergleicht, hat noch gut fünf Wochen Zeit bis zum Stichtag, an dem die meisten Verträge zum Jahresende kündbar sind. Dieser Ratgeber erklärt, was die Klassen bedeuten, was sie nicht bedeuten und wie du Schritt für Schritt vorgehst. Er gilt für Deutschland; Regeln in Österreich und der Schweiz weichen ab.
Typklasse und Regionalklasse: Was ist der Unterschied?
Die Typklasse bewertet das Fahrzeugmodell: Sie speist sich aus den Schadenbilanzen der Modelle, die der GDV für die Jahre 2023 bis 2025 ausgewertet hat. Erfasst sind rund 33.000 Automodelle. Es gibt in der Haftpflicht 16 Typklassen (10 bis 25), in der Vollkasko 25 (10 bis 34) und in der Teilkasko 24 (10 bis 33), so die Medieninformation des GDV (zuletzt aktualisiert am 30. September 2026).
Die Regionalklasse richtet sich dagegen nach dem Wohnort, genauer nach dem Zulassungsbezirk des Fahrzeugs. Maßgeblich sind laut GDV Schadenanzahl und durchschnittliche Schadenhöhe im Bezirk, in der Kasko zusätzlich Diebstahl, Sturm, Hagel und Wildunfälle. Für 2027 hat der GDV 413 Zulassungsbezirke bewertet (Medieninformation, zuletzt aktualisiert am 9. September 2026); davon betroffen sind für die Haftpflicht fast zehn Millionen Autofahrende.
Wichtig: Beide Statistiken sind für die Versicherer unverbindlich. Sie können sie für Neuverträge sofort und für bestehende Verträge ab dem nächsten Versicherungsjahr anwenden, in der Regel zum 1. Januar. Die Beitragsberechnung ist darüber hinaus individuell; der GDV weist selbst darauf hin, dass eine geänderte Regionalklasse keine Aussage über die Entwicklung des gesamten Beitrags trifft.
Was die Zahlen für die Haftpflicht bedeuten
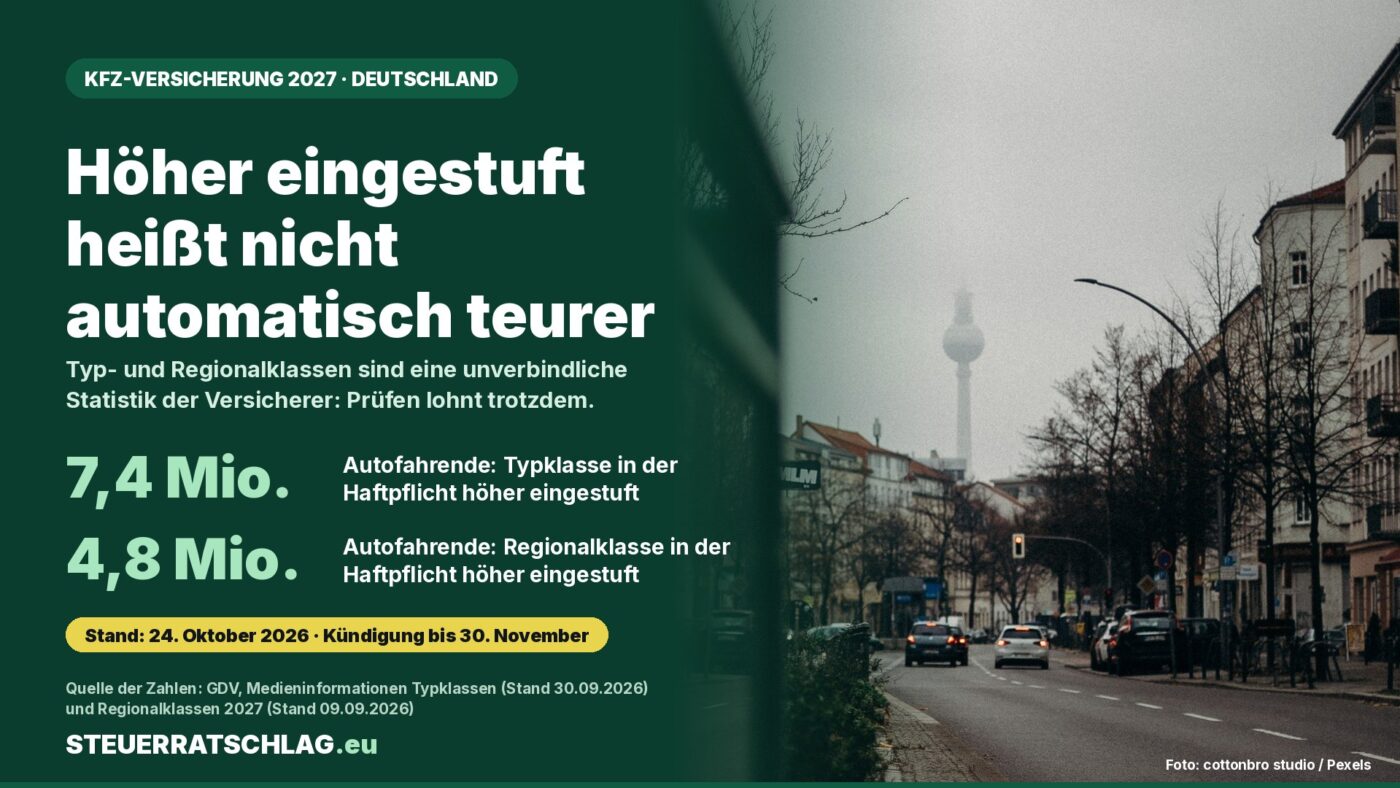
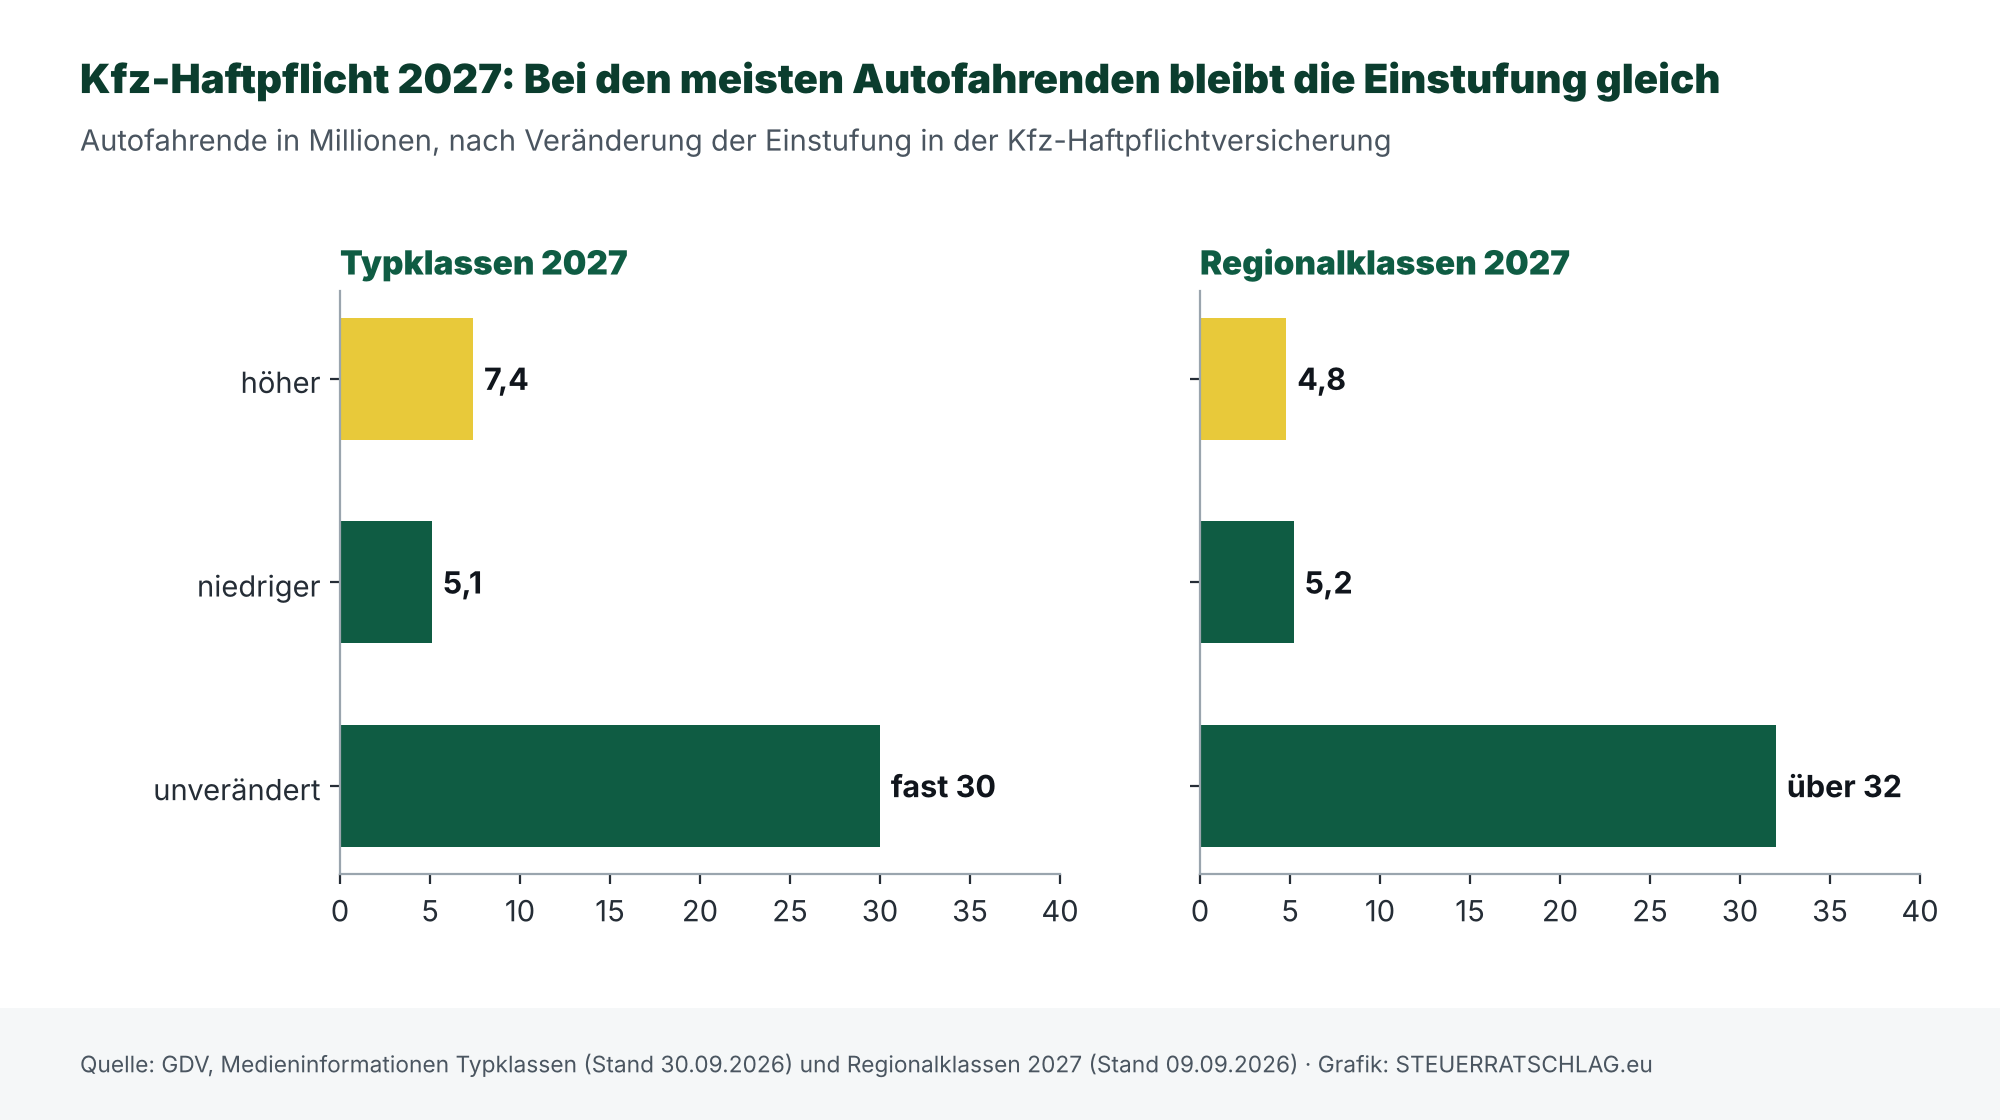
Bei den Typklassen bleiben nach GDV-Angaben knapp 30 Millionen Autofahrende (71 Prozent) in der Kfz-Haftpflicht unverändert, 7,4 Millionen werden höher und 5,1 Millionen niedriger eingestuft. In der Kasko behalten 67 Prozent der Versicherten ihre Klasse. Bei den Regionalklassen verbessern sich in der Haftpflicht 5,2 Millionen Autofahrende in 63 Zulassungsbezirken, 4,8 Millionen in 46 Bezirken rutschen in eine höhere Klasse, und in 304 Bezirken mit über 32 Millionen Autofahrenden ändert sich nichts. Als Beispiele nennt der GDV, dass der VW T7 Multivan 2.0 TDI X in der Haftpflicht und der Mercedes GLC 200 4MATIC in der Vollkasko je zwei Klassen besser eingestuft werden.
Die Spanne zwischen den Regionen ist dabei groß, wie die folgende Tabelle mit den Extremwerten aus der GDV-Auswertung zeigt. Klasse 6 (Haftpflicht), 4 (Vollkasko) und 7 (Teilkasko) entsprechen jeweils dem bundesweiten Durchschnitt.
| Versicherungsart | Günstigste Region (Klasse, Index) | Teuerste Region (Klasse, Index) |
|---|---|---|
| Kfz-Haftpflicht (12 Klassen) | Elbe-Elster, Bundesland Brandenburg: 1 (67,32) | Zulassungsbezirk Offenbach: 12 (139,44) |
| Vollkasko (9 Klassen) | Wesermarsch, Bundesland Niedersachsen: 1 (79,87) | Garmisch-Partenkirchen, Bundesland Bayern: 9 (150,55) |
| Teilkasko (16 Klassen) | Bielefeld, Bundesland Nordrhein-Westfalen: 1 (61,97) | Ostallgäu, Bundesland Bayern: 16 (228,35) |
Quelle: GDV, Regionalklassen 2027, Stand 9. September 2026; Index 100 = Bundesdurchschnitt. Der Index ist eine Statistik der Versicherer und kein Preis in Euro.
Der Index macht greifbar, was „Region“ bedeutet: Der Bezirk Offenbach liegt in der Haftpflicht rund 40 Prozent über dem Durchschnitt, Elbe-Elster rund 33 Prozent darunter. Wie viele Euro das im einzelnen Tarif ausmacht, geben diese Zahlen nicht her – das hängt von den Rechenmodellen der Versicherer ab.
Typklasse höher: Muss ich jetzt kündigen?
Nein, nicht automatisch. Eine höhere Typklasse ist ein Anlass zum Prüfen, kein Beleg für einen höheren Beitrag. Entscheidend ist, was dein Versicherer konkret für 2027 verlangt. Hier helfen drei Fristen, die du kennen solltest:
| Anlass | Frist | Grundlage |
|---|---|---|
| Kündigung zum Jahresende | Zugang beim Versicherer bis 30. November 2026 | Angaben der BaFin |
| Beitragserhöhung | innerhalb eines Monats nach Zugang der Mitteilung | § 40 des Versicherungsvertragsgesetzes (VVG) |
| Schadenfall | einen Monat nach Abschluss der Entschädigungsverhandlungen | Angaben der BaFin |
Hinweis: Das Jahresende gilt nur, wenn dein Versicherungsjahr am 1. Januar beginnt; manche Verträge laufen nach dem Anmeldedatum (nach Angaben der Verbraucherzentrale).
Nach § 40 VVG muss der Versicherer dich in seiner Mitteilung auf das Kündigungsrecht hinweisen, und die Mitteilung muss spätestens einen Monat vor dem Wirksamwerden der Erhöhung zugehen. Kommt die Beitragsrechnung erst nach dem 30. November und ist teurer, hast du nach Angaben der Verbraucherzentrale ein Sonderkündigungsrecht. Der 30. November 2026 ist ein Montag – die Kündigung muss bis dahin beim Versicherer eingehen, plane also Postlaufzeit oder einen nachweisbaren Weg wie das Online-Portal des Versicherers ein.
Rechenbeispiel: Was bringt ein Wechsel?
Das folgende Beispiel ist erfunden und dient nur der Veranschaulichung. Angenommen werden identische Leistungen, gleiche Selbstbeteiligung, gleiche Fahrleistung und eine gleich eingestufte Schadenfreiheitsklasse (SF-Klasse) bei beiden Anbietern.
| Position | Bisheriger Vertrag | Angebot (Beispiel) |
|---|---|---|
| Jahresbeitrag | 640 € | 560 € |
| Unterschied pro Jahr | – | 80 € (12,5 %) |
| Unterschied bei 3 Jahren gleichem Preis | – | 240 € |
Modellrechnung: STEUERRATSCHLAG.eu, keine Angebote realer Anbieter. Tatsächliche Beiträge hängen von Wohnort, Fahrzeug, SF-Klasse, Fahrleistung und Alter ab.
Rechner: Beitrag alt gegen Beitrag neu (Kfz-Versicherung, Deutschland)
Der Rechner vergleicht zwei Jahresbeiträge für dasselbe Fahrzeug mit gleichen Leistungen. Er ist kein Tarifrechner und speichert keine Eingaben.
Hinweis: Reine Rechenhilfe ohne Gewähr. Berücksichtigt weder Leistungsunterschiede noch Selbstbeteiligung, SF-Klasse oder spätere Beitragsänderungen.
So gehst du bis zum 30. November vor
- Vertragsunterlagen holen: Jahresbeitrag, Versicherungsjahr (beginnt es am 1. Januar?), Selbstbeteiligung, SF-Klasse und Jahresfahrleistung notieren.
- Auf die Beitragsmitteilung des Versicherers warten oder, wenn sie schon da ist, den neuen Beitrag mit dem alten vergleichen und die Monatsfrist nach § 40 VVG im Blick behalten.
- Angebote mit gleichen Leistungen einholen. Die Verbraucherzentrale weist darauf hin, dass Vergleichsportale oft nur eine Auswahl von Anbietern zeigen – auch ein direktes Angebot lohnt sich (Verbraucherzentrale).
- Die alte SF-Klasse nicht als selbstverständlich mitnehmen: Laut BaFin wird sie beim Wechsel nicht automatisch übernommen; Rabattschutz und Sondereinstufungen gelten nur beim bisherigen Versicherer. Lass dir den gemeldeten Schadenverlauf schriftlich bestätigen.
- Kündigung erst absenden, wenn der neue Vertrag verbindlich zugesagt ist – die Kfz-Haftpflicht ist Pflicht, ohne sie darf kein Fahrzeug zugelassen werden.
Unser Fazit
Die neuen Klassen sind ein guter Anlass, den eigenen Vertrag anzusehen, aber kein Grund zur Panik: Für die große Mehrheit bleibt die Einstufung gleich, und eine höhere Klasse schlägt nicht zwingend auf den Beitrag durch. Entscheidend sind der konkrete Beitrag für 2027, die Leistungen und die Frist. Wer vergleicht, sollte Leistungen, Selbstbeteiligung und SF-Klasse mit einbeziehen, nicht nur den Preis. Eine Empfehlung für einen Anbieter oder Tarif geben wir nicht.
Wo finde ich was?
Portal-Check
| Angebot | Betreiber und Finanzierung | Redaktionsurteil |
|---|---|---|
| GDV | Branchenverband der Versicherer; Mitglieder sind rund 460 Versicherungsunternehmen; gegründet am 11. Juni 1948 (nach Angaben des GDV). Zur Finanzierung macht die GDV-Seite keine Angaben. | 4 von 5 Sternen: belastbare Schadenstatistik, aber Daten der Branche selbst, keine Preise. |
| BaFin | Staatliche Aufsichtsbehörde seit 1. Mai 2002; finanziert sich aus Gebühren und Umlagen der beaufsichtigten Unternehmen, nicht aus dem Bundeshaushalt (nach Angaben der BaFin). | 4 von 5 Sternen: unabhängige Erklärung der Rechte; setzt individuelle Ansprüche aber nicht durch. |
Redaktionsurteil: Kriterien sind Unabhängigkeit, Nutzwert für Verbraucher/-innen und Verständlichkeit; es ist eine Einschätzung der Redaktion, keine Prüfung.
Häufige Fragen
Wird mein Beitrag 2027 automatisch teurer, wenn meine Typklasse steigt?
Nein. Die Klassen sind eine unverbindliche Statistik des GDV; wie dein Versicherer sie in der Beitragsberechnung gewichtet, entscheidet er. Erhöht er den Beitrag, hast du nach § 40 VVG ein Kündigungsrecht.
Bis wann muss die Kündigung zum Jahresende beim Versicherer sein?
Nach Angaben der BaFin spätestens am 30. November, also in diesem Jahr am Montag, 30. November 2026. Entscheidend ist der Zugang beim Versicherer, und dein Versicherungsjahr muss zum 31. Dezember enden.
Kann ich meine Schadenfreiheitsklasse zum neuen Versicherer mitnehmen?
Nicht automatisch. Der neue Versicherer stuft dich nach deinem tatsächlichen Schadenverlauf ein; Rabattschutz und Sondereinstufungen gelten nur beim bisherigen Anbieter (nach Angaben der BaFin).