Stand: 24. Oktober 2026 – Wie sich Typklassen und Regionalklassen auf deinen Beitrag auswirken können, bis wann die Kündigung beim Versicherer sein muss und wie du ein Angebot sauber gegenrechnest.
Wer sein Auto nicht gewechselt hat, bekommt zum Jahreswechsel trotzdem womöglich eine andere Rechnung: Der GDV veröffentlicht jedes Jahr neue, unverbindliche Statistiken, nach denen die Versicherer Modelle und Wohnorte einstufen. Für 2027 verschiebt sich die Einstufung für mehr als zwölf Millionen Autofahrende in der Haftpflicht. Ob das im eigenen Vertrag ankommt, entscheidet jeder Versicherer selbst. Wer vergleichen will, hat dafür einen festen Termin: Die Kündigung zum Jahresende muss in aller Regel bis zum 30. November eingehen. Dieser Ratgeber ordnet die Zahlen ein, nennt die Fristen und gibt dir zwei Rechner an die Hand.
Was die Typklassen 2027 aussagen – und was nicht
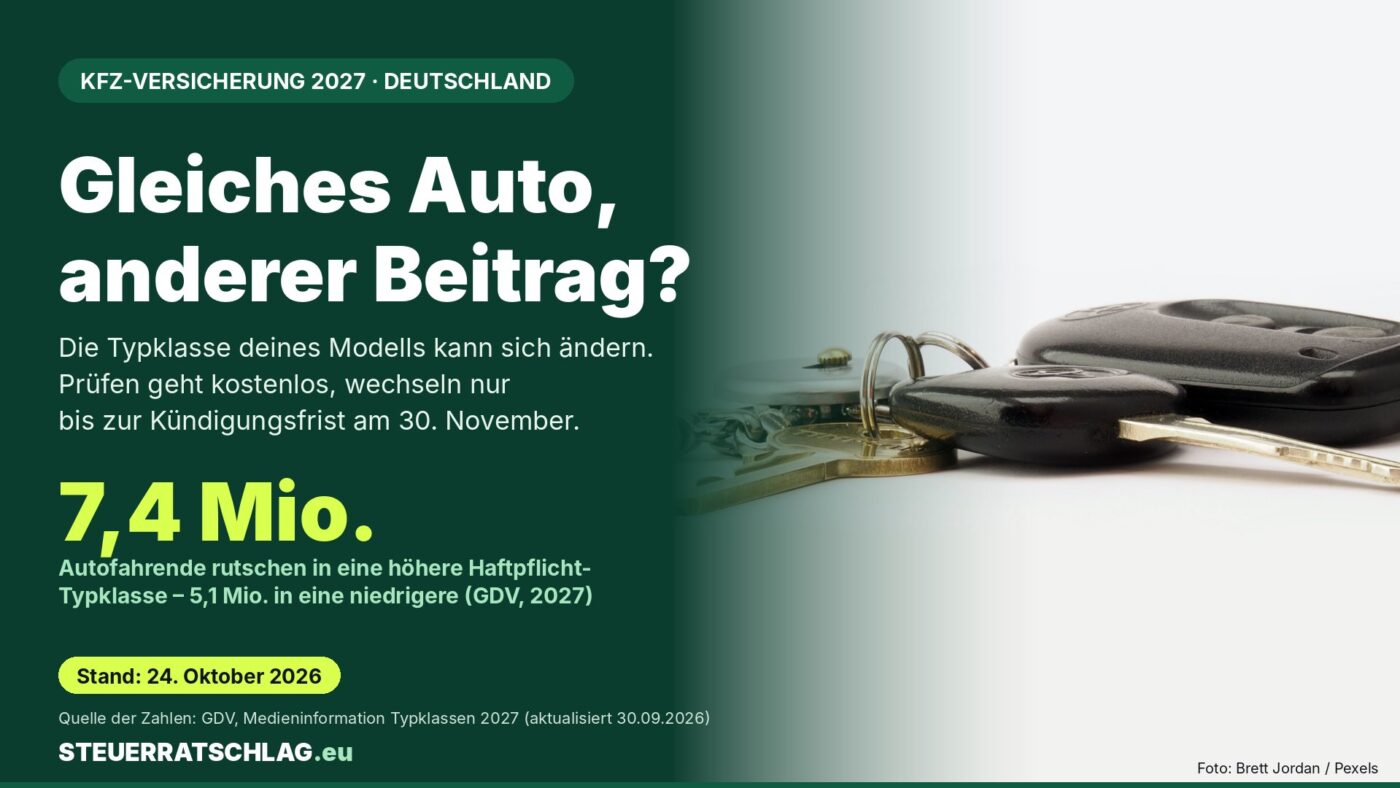
Die Typklasse beschreibt, wie hoch die Schäden eines Automodells im Schnitt ausfallen. Die Statistik des GDV umfasst nach Angaben des Verbands rund 33.000 Modelle und berücksichtigt die Schadenjahre 2023 bis 2025 (GDV-Medieninformation, aktualisiert am 30. September 2026). Es gibt 16 Haftpflicht-Typklassen (10 bis 25), 25 Vollkasko-Typklassen (10 bis 34) und 24 Teilkasko-Typklassen (10 bis 33). In der Haftpflicht ändert sich für fast 30 Millionen Autofahrende (71 Prozent) nichts; in der Kasko behalten 67 Prozent der Versicherten ihre Typklasse.
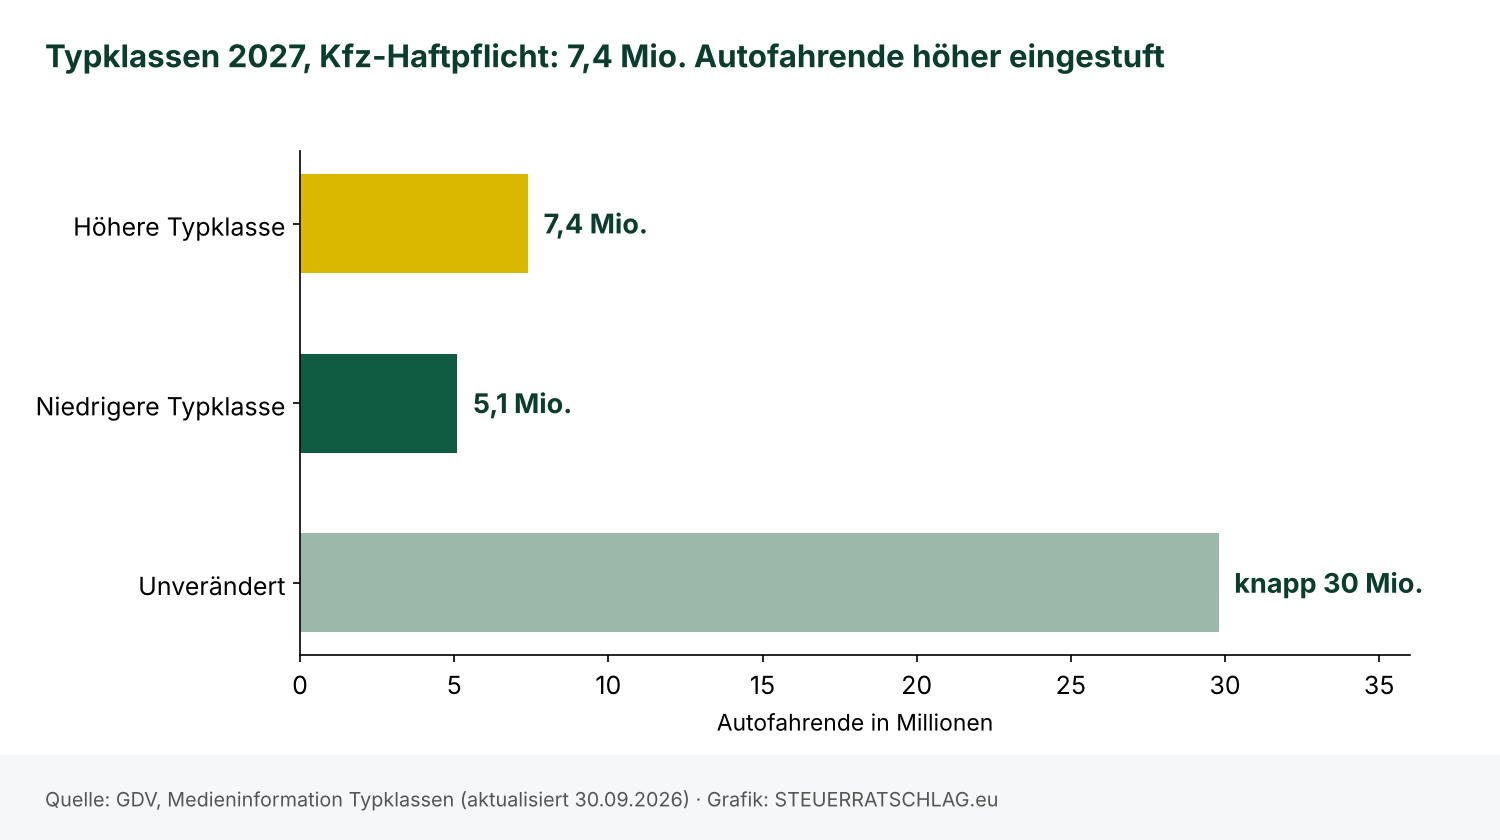
Wichtig für die Einordnung: Die Statistik ist für die Versicherer unverbindlich. Sie gilt laut GDV ab sofort für Neuverträge und ab dem nächsten Versicherungsjahr für bestehende Verträge. Der GDV betont außerdem, dass eine Änderung der Typklasse allein nichts über die Beitragsentwicklung sagt; weitere Faktoren sind unter anderem die Regionalklasse und die Jahresfahrleistung, dazu kommen Reparaturkosten, die seit Jahren stärker steigen als die allgemeine Inflation. Bei vielen Modellen geht es nach Angaben des GDV nur um ein oder zwei Klassen nach oben oder unten.
Regionalklassen: Auch der Wohnort verschiebt sich
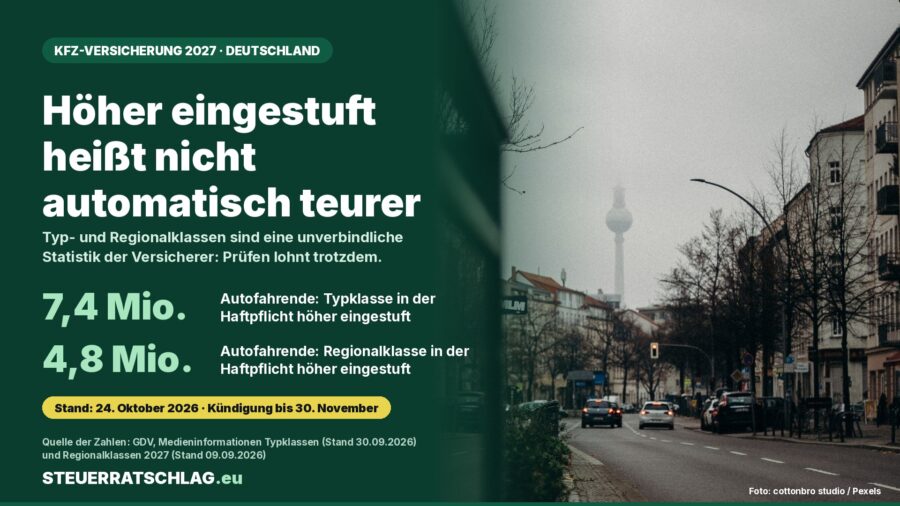
Neben dem Modell spielt der Zulassungsbezirk eine Rolle. Nach der GDV-Meldung zu den Regionalklassen 2027 (Stand 9. September 2026) gibt es in Deutschland 413 Zulassungsbezirke. In der Kfz-Haftpflicht verbessert sich die Regionalklasse für 5,2 Millionen Autofahrende aus 63 Bezirken, für 4,8 Millionen aus 46 Bezirken verschlechtert sie sich. Als Spannweite nennt der GDV für die Haftpflicht Elbe-Elster im Bundesland Brandenburg (Klasse 1, Index 67,32) und Offenbach im Bundesland Hessen (Klasse 12, Index 139,44); der Bundesdurchschnitt von 100 entspricht Klasse 6.
| Kfz-Haftpflicht, Regionalklasse 2027 | Autofahrende | Zulassungsbezirke |
|---|---|---|
| Verbessert | 5,2 Mio. | 63 |
| Verschlechtert | 4,8 Mio. | 46 |
| Unverändert | mehr als 32 Mio. | 304 |
Quelle: GDV, Regionalklassen 2027 (Stand 9. September 2026). Die Regionalstatistik ist für Versicherer unverbindlich.
In der Kasko bleibt es nach den GDV-Angaben für rund 33 Millionen Autofahrende bei der bisherigen Einstufung; jeweils rund 2,4 Millionen Versicherte werden höher beziehungsweise niedriger eingestuft. Beide Klassenwerte kannst du kostenlos prüfen, die Typklasse mit der Abfrage des GDV-Verbraucherportals.
Die Frist: bis wann du kündigen musst
Die Verbraucherzentrale nennt als Regel, dass die Kündigung bis zum 30. November beim Versicherer sein muss, damit der Vertrag zum 31. Dezember endet. Der 30. November 2026 ist ein Montag. Die Kündigungsfrist beträgt in der Regel einen Monat. Wichtig ist, dass der Vertrag zum Jahresende läuft: Beginnt dein Versicherungsjahr nicht am 1. Januar, sondern etwa am 1. Oktober, gilt der Jahrestag als Stichtag, und die Kündigung muss entsprechend früher eingehen. Schau deshalb in deinen Versicherungsschein.
Außerhalb dieses Termins gibt es Ausnahmen. Erhöht der Versicherer aufgrund einer Anpassungsklausel den Beitrag, ohne dass sich der Schutz ändert, kannst du nach § 40 des Versicherungsvertragsgesetzes (VVG) innerhalb eines Monats nach Zugang der Mitteilung kündigen. Der Versicherer muss in der Mitteilung auf dieses Recht hinweisen. Nach Angaben der Verbraucherzentrale gilt das auch, wenn die Beitragsrechnung nach dem 30. November eintrifft und der Beitrag steigt. Weitere Sonderkündigungsgründe nennt Stiftung Warentest (Stand der Seite: 4. November 2025): der Verkauf des Fahrzeugs und die Kündigung innerhalb eines Monats nach der Bearbeitung eines Schadens.
Frist-Rechner für das Sonderkündigungsrecht nach § 40 VVG (Deutschland)
Wofür: Du hast eine Mitteilung über eine Beitragserhöhung bekommen. Trage das Datum ein, an dem sie bei dir angekommen ist; der Rechner zeigt den Tag, einen Monat später. Deine Eingabe wird nicht gespeichert.
Ohne Gewähr, keine Rechtsberatung. Entscheidend ist, wann die Mitteilung zugegangen ist; im Zweifel bei der Verbraucherzentrale oder einer Rechtsanwältin oder einem Rechtsanwalt nachfragen.
Das Ergebnis ist eine Orientierung. Ob die Mitteilung rechtzeitig und mit Hinweis zugegangen ist, prüft im Streitfall nicht dieser Rechner.
Rechenbeispiel: Was ein günstigeres Angebot ausmacht
Das folgende Beispiel nutzt frei gewählte Zahlen und keine Marktwerte. Angenommen, dein aktueller Vertrag kostet 780 Euro im Jahr und ein Angebot mit gleicher Deckung, gleicher Selbstbeteiligung und gleicher Schadenfreiheitsklasse 620 Euro. Die Verbraucherzentrale weist darauf hin, dass sich die Preise je nach Anbieter um mehrere hundert Euro unterscheiden können; das Beispiel zeigt nur die Rechenlogik.
| Rechenschritt (Annahmen siehe Text) | Wert |
|---|---|
| Aktueller Jahresbeitrag | 780,00 € |
| Angebot, gleicher Leistungsumfang | 620,00 € |
| Unterschied pro Jahr | 160,00 € |
| Unterschied pro Monat | 13,33 € |
| Unterschied in Prozent des aktuellen Beitrags | 20,5 % |
Modellrechnung der Redaktion mit frei gewählten Werten, keine Prognose und kein Marktpreis.
Beitragsvergleich für die Kfz-Versicherung (Deutschland)
Wofür: Du vergleichst den Jahresbeitrag deines aktuellen Vertrags mit einem Angebot, das den gleichen Leistungsumfang hat. Das ist eine reine Differenzrechnung und kein Tarifvergleich. Deine Eingaben werden nicht gespeichert.
Ohne Gewähr, keine Versicherungsberatung. Vergleiche nur Angebote mit gleicher Deckung, gleicher Selbstbeteiligung und gleicher Schadenfreiheitsklasse (SF-Klasse).
Der Rechner ersetzt keinen Vergleich: Er sagt dir nur, wie groß der Unterschied zwischen zwei Beträgen ist, die du selbst eingibst.
So gehst du beim Wechsel vor
Nach der Schrittfolge von Stiftung Warentest ermittelst du zuerst, was dein Tarif im nächsten Jahr kostet, legst dann die gewünschten Leistungen fest und vergleichst Angebote möglichst bei gleicher Schadenfreiheitsklasse. Bei Teil- und Vollkasko dürfen Versicherer Kunden ablehnen, deshalb empfiehlt die Stiftung, zuerst einen neuen Vertrag zu sichern und den alten danach zu kündigen. Die Verbraucherzentrale rät außerdem, sich die Schadenfreiheitsklasse vom bisherigen Versicherer schriftlich bestätigen zu lassen, Klauseln nach einem Schaden zu lesen und Rabatte etwa für Garage oder Wenigfahrer nur zu nehmen, wenn du sie dauerhaft einhalten kannst. Vergleichsportale zeigen nach ihrer Darstellung meist nur ausgewählte Versicherer und verdienen an Vermittlungen; sie ersetzen deshalb nicht die Nachfrage beim eigenen Versicherer oder bei weiteren Anbietern.
Portal-Check: GDV-Typklassenabfrage
Wer betreibt es: Das Verbraucherportal gehört dem GDV, dem Verband der Versicherungswirtschaft. Wovon lebt es: Betreiber ist ein Branchenverband, das Angebot ist laut Seite kostenlos; die Finanzierung nennt die Seite nicht. Seit wann es das Angebot gibt, ist auf der geprüften Seite nicht belegt und wird deshalb nicht angegeben. Abfragen lassen sich nach Marke und Modell oder per HSN/TSN (Schlüsselnummern aus dem Fahrzeugschein); die Datenbank umfasst rund 33.000 Modelle. Die Regionalklasse des Wohnorts liegt laut Navigation in einem eigenen Tool. Alternativen sind die Tarifrechner der Versicherer und kommerzielle Vergleichsportale; sie liefern Preise, die das GDV-Portal nicht zeigt, sind aber nicht neutral im selben Sinn.
Redaktionsurteil: 4 von 5 Sternen. Pluspunkte: kostenlos, verständliche Farbskala, Merkliste und Vergleich mehrerer Modelle. Abzug: Es zeigt Einstufungen, aber keine Beiträge, und der Träger ist ein Branchenverband, kein unabhängiges Testinstitut. Das ist ein Redaktionsurteil, kein Testergebnis.
Unser Fazit
Die neuen Typklassen und Regionalklassen sind ein Anlass, den eigenen Vertrag anzusehen, aber kein Grund zur Panik: Der GDV selbst sagt, dass die Typklasse allein nichts über den Beitrag aussagt, und die Statistik ist für Versicherer unverbindlich. Entscheidend ist die Rechnung, die du im Dezember oder Januar bekommst. Wer den Termin kennt und vorher zwei oder drei Angebote mit gleicher Deckung gegenüberstellt, trifft die Entscheidung auf Grundlage von Zahlen statt von Gefühl. Eine Empfehlung für einen Anbieter oder Tarif gibt dieser Beitrag nicht.
Wo finde ich was?
Deutschland: amtliche und verbandliche Portale
- Typklassenabfrage des GDV – Typklasse deines Modells für Haftpflicht, Teil- und Vollkasko.
- Verbraucherzentrale: Kfz-Versicherung überprüfen – Fristen, Vergleichstipps, Sonderkündigung.
- § 40 VVG im Gesetzestext – Kündigung bei Prämienerhöhung.
- ADAC: Neue Typklassen 2027 – Erklärung und Stichtag 30. November (Stand 30. September 2026).
Häufige Fragen
Muss ich wechseln, wenn meine Typklasse steigt?
Nein. Nach Angaben des GDV sagt eine Änderung der Typklasse allein nichts über die Beitragsentwicklung aus; die Statistik ist für Versicherer unverbindlich. Entscheidend ist, was dein Versicherer in der Rechnung verlangt.
Bis wann muss die Kündigung beim Versicherer sein?
Nach Angaben der Verbraucherzentrale in der Regel bis zum 30. November, damit der Vertrag zum 31. Dezember endet. Beginnt dein Versicherungsjahr zu einem anderen Datum, gilt der entsprechende Stichtag; prüfe den Versicherungsschein.
Kann ich auch nach dem 30. November noch kündigen?
Ja, in Sonderfällen: Bei einer Beitragserhöhung aufgrund einer Anpassungsklausel innerhalb eines Monats nach Zugang der Mitteilung (§ 40 VVG). Weitere Gründe sind laut Stiftung Warentest der Verkauf des Fahrzeugs und ein bearbeiteter Schadenfall.