Stand: 26. Oktober 2026 – Wer in Deutschland für 2026 noch in eine Basisrente einzahlen will, muss bis 31. Dezember zahlen. Für Angestellte und Verbeamtete ist der Rahmen deutlich kleiner als für Selbstständige. Mit Rechner.
Zum Jahresende rückt eine Frage in den Blick, die viele Sparer/-innen in Deutschland erst bei der Steuererklärung stellen: Wie viel darf ich in eine Basisrente, auch Rürup-Rente genannt, einzahlen, damit das Finanzamt den Betrag noch für 2026 berücksichtigt? Die Obergrenze steht im Einkommensteuergesetz und hängt an der Beitragsbemessungsgrenze der knappschaftlichen Rentenversicherung. Sie gilt aber nicht für jeden in voller Höhe. Wer gesetzlich rentenversichert ist, hat einen großen Teil des Rahmens mit seinen Pflichtbeiträgen bereits ausgeschöpft. Dieser Ratgeber zeigt, wie sich der Höchstbetrag berechnet, wie viel Spielraum je nach Lohn übrig bleibt und was gegen eine überhastete Einzahlung im Dezember spricht.
So entsteht der Höchstbetrag für 2026 und 2027
Beiträge zur Basisrente zählen nach § 10 Absatz 1 Nummer 2 Einkommensteuergesetz (EStG) zu den Altersvorsorgeaufwendungen, ebenso die Beiträge zur gesetzlichen Rentenversicherung. Nach § 10 Absatz 3 EStG sind sie bis zum Höchstbeitrag zur knappschaftlichen Rentenversicherung abziehbar, aufgerundet auf volle Euro. Seit 2023 zählen sie dabei zu 100 Prozent. Für zusammen veranlagte Paare in Ehe oder eingetragener Lebenspartnerschaft verdoppelt sich der Betrag.
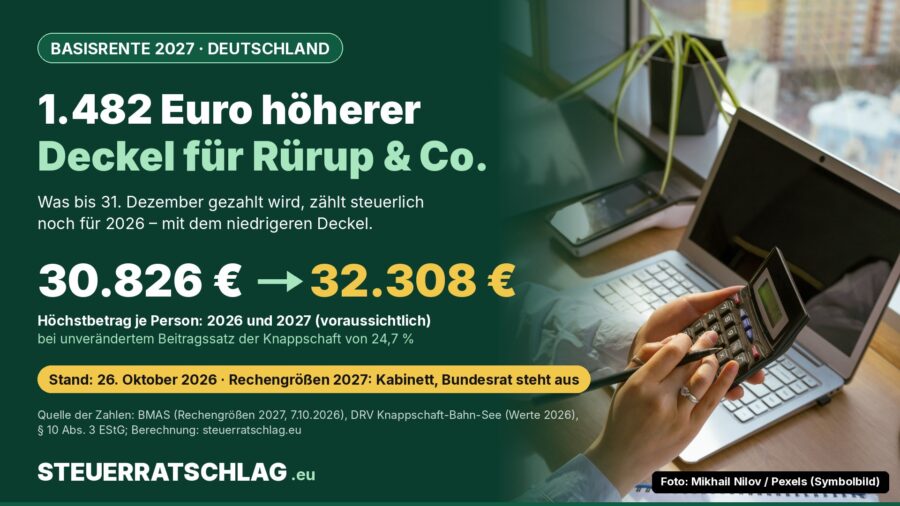
Der Höchstbeitrag ergibt sich aus zwei amtlichen Werten. Die Beitragsbemessungsgrenze der knappschaftlichen Rentenversicherung liegt 2026 nach der Sozialversicherungsrechengrößen-Verordnung 2026 bei 124.800 Euro im Jahr. Der Beitragssatz der knappschaftlichen Rentenversicherung beträgt nach der Bekanntmachung der Beitragssätze für 2026 24,7 Prozent. 124.800 mal 24,7 Prozent ergibt 30.825,60 Euro, aufgerundet 30.826 Euro.
Für 2027 hat das Bundeskabinett am 7. Oktober 2026 eine Grenze von 130.800 Euro im Jahr beschlossen, wie die Bundesregierung mitteilt. Der Bundesrat muss der Verordnung noch zustimmen. Auch der Beitragssatz für 2027 ist noch nicht bekannt gemacht. Bleibt er bei 24,7 Prozent, ergibt sich ein Höchstbetrag von 32.308 Euro. Das ist eine Modellrechnung der Redaktion, kein amtlicher Wert.
| Wert (Deutschland) | 2026 | 2027 (voraussichtlich) |
|---|---|---|
| Beitragsbemessungsgrenze knappschaftliche Rentenversicherung (Jahr) | 124.800 € | 130.800 € |
| Beitragssatz knappschaftliche Rentenversicherung | 24,7 % | 24,7 % (Annahme) |
| Höchstbetrag Altersvorsorgeaufwendungen, Ledige | 30.826 € | 32.308 € |
| Höchstbetrag bei Zusammenveranlagung | 61.652 € | 64.616 € |
| Beitragsbemessungsgrenze allgemeine Rentenversicherung (Jahr) | 101.400 € | 106.200 € |
Quelle: § 10 Abs. 3 EStG; SVBezGrV 2026 (BGBl. 2025 I Nr. 278); Beitragssätze 2026 (BGBl. 2025 I Nr. 291); Bundesregierung, Kabinettsbeschluss vom 7.10.2026 (Bundesrat steht aus). Höchstbeträge: Berechnung STEUERRATSCHLAG.eu. Stand: 26.10.2026.
Wichtig für die Planung: Für das Steuerjahr zählt nach § 11 Absatz 2 EStG der Zeitpunkt der Zahlung. Wer 2026 noch etwas absetzen will, muss den Beitrag bis zum 31. Dezember 2026 tatsächlich geleistet haben; ein Vertragsabschluss allein reicht nicht.
Warum Angestellte deutlich weniger Spielraum haben
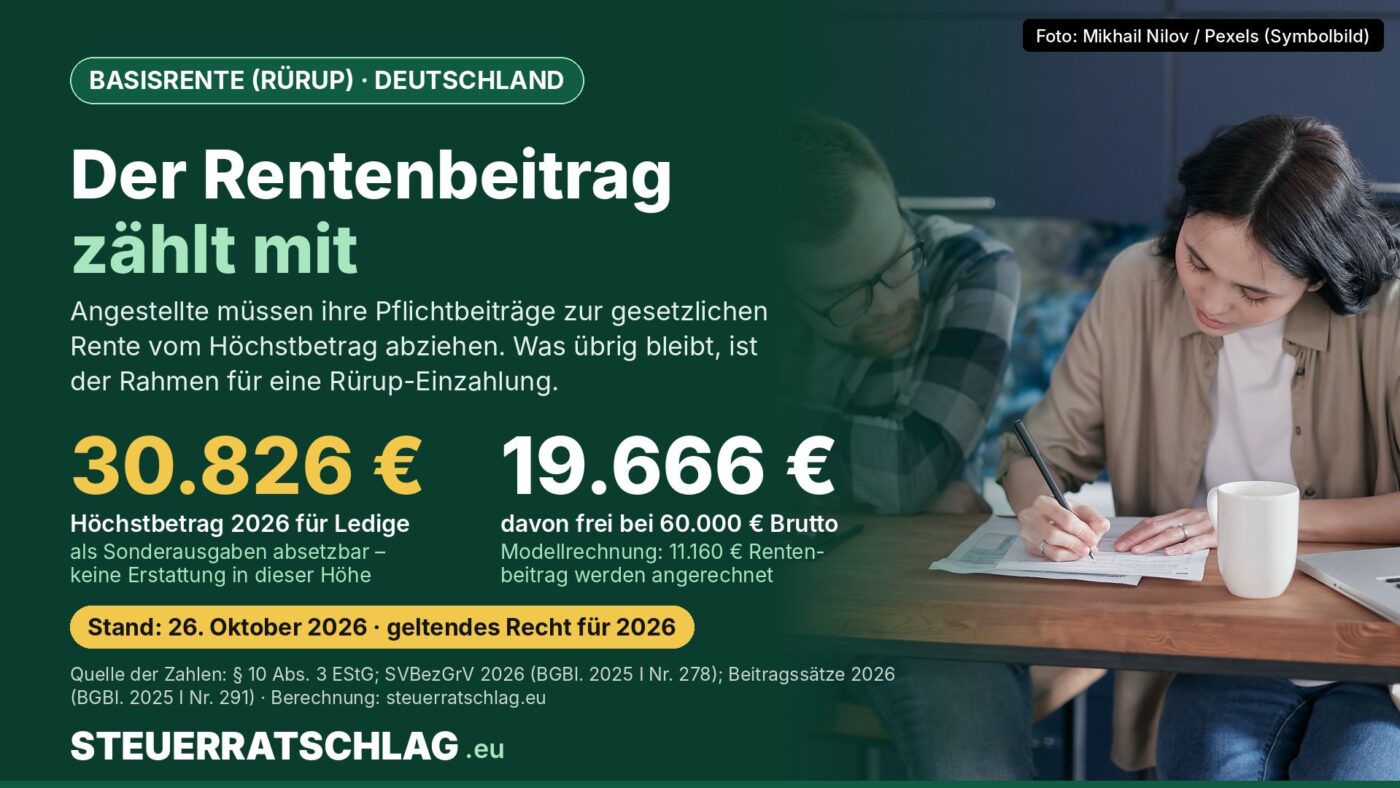
Der Höchstbetrag ist ein gemeinsamer Topf für alle Beiträge zur sogenannten ersten Schicht der Altersvorsorge. Bei Angestellten fließen der Arbeitnehmer- und der steuerfreie Arbeitgeberanteil zur gesetzlichen Rentenversicherung hinein; der Arbeitgeberanteil wird nach § 10 Absatz 3 Satz 5 EStG anschließend wieder abgezogen. Für die Praxis heißt das: Was für eine Rürup-Einzahlung übrig bleibt, ist der Höchstbetrag minus der gesamte Pflichtbeitrag. Der Beitragssatz in der allgemeinen Rentenversicherung liegt 2026 bei 18,6 Prozent, berechnet höchstens bis zur Grenze von 101.400 Euro im Jahr. Wie die drei Schichten zusammenspielen, erklären wir im Beitrag Altersvorsorge in Deutschland: Die drei Schichten verstehen.
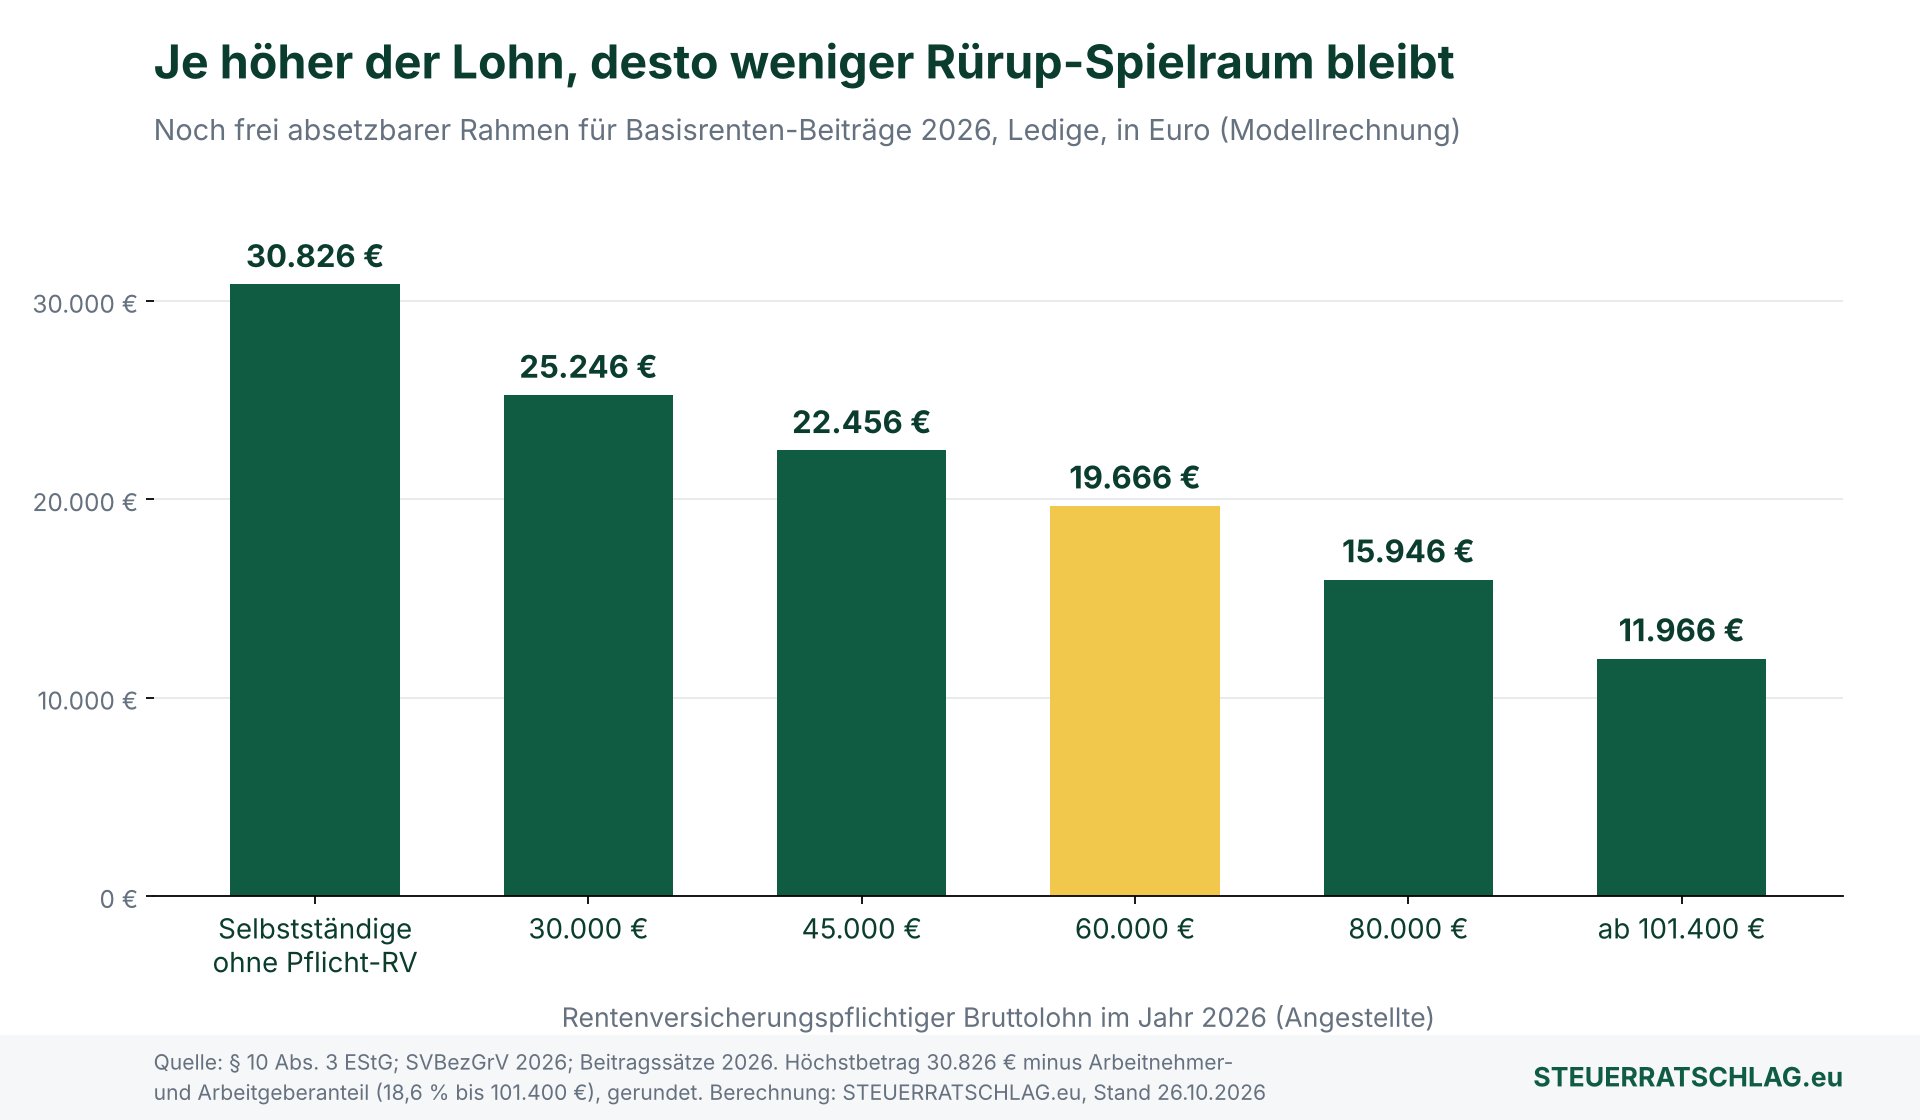
Die Grafik zeigt das Muster: Mit jedem Euro Lohn wächst der Pflichtbeitrag und der freie Rahmen schrumpft, bis die Beitragsbemessungsgrenze erreicht ist. Wer 101.400 Euro oder mehr verdient, zahlt 18.860,40 Euro Pflichtbeitrag und hat noch rund 11.966 Euro Rahmen. Selbstständige ohne Pflichtversicherung können dagegen den vollen Betrag nutzen.
Eine Kürzung trifft auch Menschen, die gar keine Rentenbeiträge zahlen. Nach § 10 Absatz 3 Satz 3 EStG wird der Höchstbetrag bei Beschäftigten gekürzt, die nicht rentenversicherungspflichtig sind, aber über ihr Dienst- oder Arbeitsverhältnis eine Altersversorgung erwerben, typischerweise Verbeamtete. Abgezogen wird ein fiktiver Gesamtbeitrag zur allgemeinen Rentenversicherung auf diese Einnahmen. Im Ergebnis ist ihr Spielraum ähnlich klein wie bei Angestellten mit gleichem Einkommen.
Rechner: Wie viel Rahmen bleibt dir?
Der Rechner gilt nur für Deutschland und zeigt, wie viel von einer geplanten Basisrenten-Einzahlung voraussichtlich als Sonderausgabe zählt. Die Werte gehören in der Einkommensteuererklärung in die Anlage Vorsorgeaufwand. Eingaben werden nicht gespeichert und nicht übertragen.
Basisrenten-Rechner Deutschland: Sonderausgaben-Rahmen 2026 / 2027 (Anlage Vorsorgeaufwand)
Vereinfachte Rechnung ohne Gewähr: Höchstbetrag minus Pflichtbeitrag (Arbeitnehmer- und Arbeitgeberanteil, 18,6 % bis zur Beitragsbemessungsgrenze) bzw. fiktiver Beitrag bei Verbeamteten. Für 2027 sind Bundesrats-Zustimmung und unveränderte Beitragssätze unterstellt. Weitere Beiträge (z. B. berufsständische Versorgungswerke, Minijob-Aufstockung, landwirtschaftliche Alterskasse) sind nicht berücksichtigt. Die Steuerentlastung ist eine grobe Modellrechnung ohne Solidaritätszuschlag, Kirchensteuer und Progressionseffekte; maßgeblich ist allein dein Steuerbescheid.
Der Grenzsteuersatz ist der Satz, mit dem der letzte verdiente Euro besteuert wird. Er liegt nach dem deutschen Einkommensteuertarif in § 32a EStG zwischen 14 und 45 Prozent. Wer ihn nicht kennt, kann im Rechner mehrere Werte ausprobieren; das Ergebnis zeigt dann eine Spanne, keinen festen Betrag.
Drei Rechenbeispiele für 2026
| Fall (Deutschland, 2026) | Höchstbetrag | Pflichtbeitrag | Freier Rahmen |
|---|---|---|---|
| Selbstständige Grafikerin ohne Pflichtversicherung, ledig | 30.826 € | 0 € | 30.826 € |
| Angestellter, 60.000 € brutto, ledig | 30.826 € | 11.160 € | 19.666 € |
| Ehepaar, beide angestellt, 50.000 € und 40.000 € brutto, zusammen veranlagt | 61.652 € | 16.740 € | 44.912 € |
Modellrechnung der Redaktion nach § 10 Abs. 3 EStG, Pflichtbeitrag 18,6 % (Arbeitnehmer- und Arbeitgeberanteil) bis 101.400 € je Person. Keine Steuerberechnung. Stand: 26.10.2026.
Ein Beispiel zur Wirkung: Zahlt der Angestellte aus der zweiten Zeile im Dezember 2026 noch 5.000 Euro in eine Basisrente, liegt er damit klar im Rahmen. Bei einem angenommenen Grenzsteuersatz von 35 Prozent sinkt seine Einkommensteuer in dieser vereinfachten Rechnung um rund 1.750 Euro. Die übrigen 3.250 Euro trägt er selbst. Und die 5.000 Euro sind danach bis zum Rentenbeginn gebunden.
Was vor einer Einzahlung im Dezember zu bedenken ist
Der Steuervorteil ist nur die eine Seite. Das Gesetz knüpft ihn an strenge Bedingungen: Nach § 10 Absatz 1 Nummer 2 Buchstabe b EStG darf der Vertrag nur eine monatliche, lebenslange Leibrente vorsehen, die nicht vor dem 62. Geburtstag beginnt; bei Verträgen von vor 2012 gilt das 60. Lebensjahr. Die Ansprüche dürfen nicht vererblich, nicht übertragbar, nicht beleihbar, nicht veräußerbar und nicht kapitalisierbar sein. Eine Auszahlung als Einmalbetrag ist damit ausgeschlossen. Eine Absicherung für Hinterbliebene ist nur in den engen Grenzen des Gesetzes möglich.
Hinzu kommt die Besteuerung im Alter. Basisrenten werden nach § 22 Nummer 1 EStG wie die gesetzliche Rente nachgelagert besteuert. Steuerpflichtig ist ein Anteil, der sich nach dem Jahr des Rentenbeginns richtet: 84 Prozent bei Rentenbeginn 2026, 86 Prozent bei Rentenbeginn 2030, 100 Prozent ab Rentenbeginn 2058. Ob sich das lohnt, hängt also auch davon ab, wie hoch dein Steuersatz im Ruhestand voraussichtlich ist.
Schließlich die Produktseite: Basisrenten gibt es unter anderem als klassische und als fondsgebundene Rentenversicherung. Abschluss- und Verwaltungskosten unterscheiden sich je nach Anbieter deutlich und mindern die spätere Rente. Bei fondsgebundenen Verträgen schwankt der Wert mit den Kursen; Verluste sind möglich, und eine Rendite ist nicht garantiert. Kosten und Garantien solltest du vor Abschluss im Produktinformationsblatt und in den Vertragsunterlagen vergleichen.
Unser Fazit
Die Zahl 30.826 Euro klingt groß, ist für die meisten Angestellten aber nicht der Maßstab. Entscheidend ist, was nach den Pflichtbeiträgen übrig bleibt, und das ist bei Durchschnittsverdienern deutlich weniger. Für Selbstständige ohne Pflichtversicherung ist die Basisrente der wichtigste staatlich geförderte Weg in der ersten Schicht, für Angestellte eher ein Zusatz, wenn das Geld dauerhaft entbehrlich ist. Eine Einzahlung nur wegen des Jahresendes ist kein guter Grund: Das Kapital ist lebenslang gebunden, und die spätere Rente wird besteuert. Wer unsicher ist, sollte sich unabhängig beraten lassen, etwa bei einer Verbraucherzentrale oder einer Honorarberatung.
Wo finde ich was?
Wer Abschläge bei der gesetzlichen Rente ausgleichen möchte, hat mit Sonderzahlungen an die Rentenversicherung einen weiteren Weg in derselben Schicht; Details stehen in unserem Beitrag Rentenabschläge ausgleichen. Auch diese Zahlungen zählen zum selben Höchstbetrag.
Portal-Check: ELSTER und Digitale Rentenübersicht
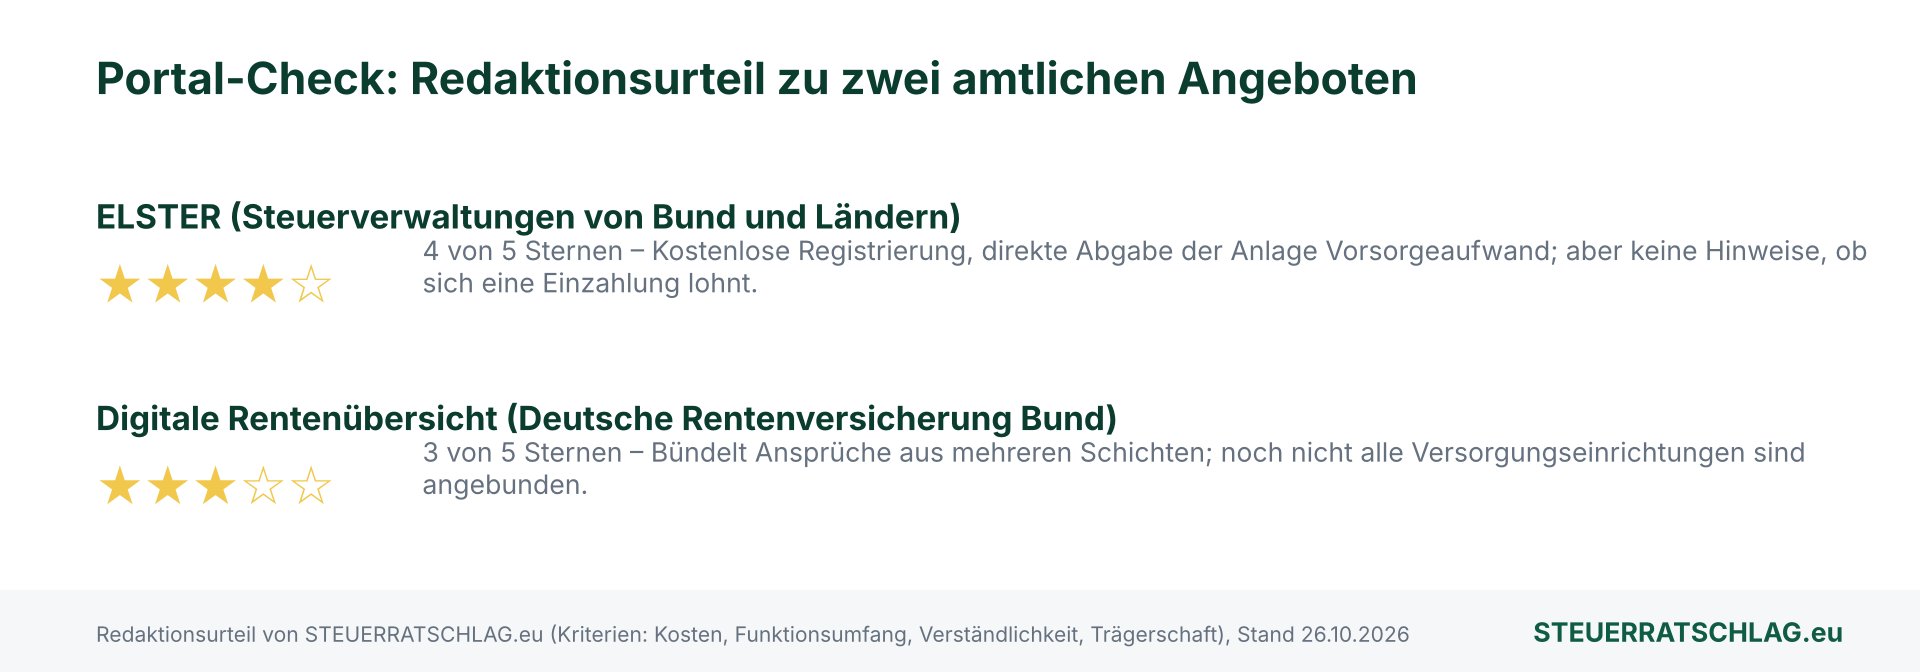
ELSTER ist das Online-Portal der Steuerverwaltungen von Bund und Ländern; Herausgeber sind nach dem ELSTER-Informationsblatt die Steuerverwaltungen von Bund und Ländern, vertreten durch das Bayerische Landesamt für Steuern. Getragen wird es von der Steuerverwaltung, also staatlich; die Registrierung ist kostenlos. Hier trägst du Basisrenten-Beiträge in die Anlage Vorsorgeaufwand ein. Alternativen sind kostenpflichtige Steuerprogramme mit Ausfüllhilfen und Lohnsteuerhilfevereine für Mitglieder. Unser Urteil: 4 von 5 Sternen. Kosten, Trägerschaft und Funktionsumfang überzeugen; einen Stern ziehen wir ab, weil ELSTER keine Hinweise gibt, ob eine zusätzliche Einzahlung sinnvoll ist.
Die Digitale Rentenübersicht wird nach eigener Angabe von der Deutschen Rentenversicherung Bund bereitgestellt. Getragen wird sie von der Rentenversicherung, also öffentlich. Sie bündelt Ansprüche aus gesetzlicher, betrieblicher und privater Vorsorge und hilft einzuschätzen, ob überhaupt eine Lücke besteht. Alternativen sind die Renteninformation der Rentenversicherung und die Standmitteilungen der einzelnen Anbieter. Unser Urteil: 3 von 5 Sternen. Der Ansatz ist richtig, aber nach Angaben des Portals sind etwa Versorgungswerke und die Beamtenversorgung derzeit nicht zur Anbindung verpflichtet; das Bild bleibt deshalb für manche unvollständig.
Typische Fehler
- Höchstbetrag mit Erstattung verwechseln: 30.826 Euro sind die Obergrenze des Abzugs, nicht der Betrag, den das Finanzamt zurückzahlt.
- Pflichtbeiträge vergessen: Angestellte und Verbeamtete haben nur den Restbetrag zur Verfügung.
- Zu spät zahlen: Eine Überweisung, die erst im Januar 2027 abgeht, zählt nicht mehr für 2026.
- Liquidität unterschätzen: Das eingezahlte Geld ist bis zum Rentenbeginn nicht verfügbar.
Diese Punkte gelten unabhängig vom Anbieter. Wie sich die Beiträge im Steuerbescheid auswirken, zeigt erst die Veranlagung durch das Finanzamt.
Häufige Fragen
Bekomme ich 30.826 Euro vom Finanzamt zurück?
Nein. Das ist die Obergrenze für den Sonderausgabenabzug. Die tatsächliche Entlastung ergibt sich aus deinem persönlichen Steuersatz und fällt deutlich niedriger aus.
Bis wann muss ich einzahlen, damit es für 2026 zählt?
Nach § 11 Absatz 2 EStG gilt das Jahr der Zahlung. Der Beitrag muss bis zum 31. Dezember 2026 geleistet sein.
Steht der Höchstbetrag für 2027 schon fest?
Nein. Die Beitragsbemessungsgrenze von 130.800 Euro hat das Kabinett beschlossen, der Bundesrat muss noch zustimmen. Auch der Beitragssatz für 2027 ist noch nicht bekannt gemacht. Bei unverändert 24,7 Prozent ergäben sich 32.308 Euro.
Kann ich mir eine Basisrente auf einmal auszahlen lassen?
Nein. Das Gesetz verlangt eine lebenslange monatliche Rente; die Ansprüche dürfen nicht kapitalisierbar sein.