Stand: 26. Oktober 2026 – Wer im Frühjahr Barren oder Münzen gekauft hat, liegt derzeit im Minus. Was die einjährige Haltefrist, die Verlustverrechnung und die Händlerspanne für Anleger/-innen in Deutschland bedeuten.
2025 war für Goldbesitzer/-innen ein starkes Jahr: Nach den Daten des World Gold Council stieg der Spotpreis einer Feinunze in Euro vom 2. Januar bis zum letzten Wert des Jahres von 2.567,70 auf 3.712,63 Euro. 2026 zeigt das Edelmetall eine andere Seite. Nach einem steilen Anstieg zu Jahresbeginn hat der Preis seit dem Frühjahr deutlich nachgegeben, zuletzt fiel er in US-Dollar wieder in die Nähe der Marke von 4.000 Dollar je Feinunze. Für Anlegerinnen und Anleger in Deutschland zählt aber der Euro-Preis, und der erzählt eine gemischte Geschichte: Wer vor einem Jahr gekauft hat, steht ungefähr bei null, wer im Februar oder März eingestiegen ist, liegt deutlich im Minus. Bevor jemand jetzt verkauft oder nachkauft, lohnt ein Blick auf die Zahlen, die Kosten und die steuerliche Haltefrist.
Wie stark der Goldpreis seit dem Frühjahr gefallen ist
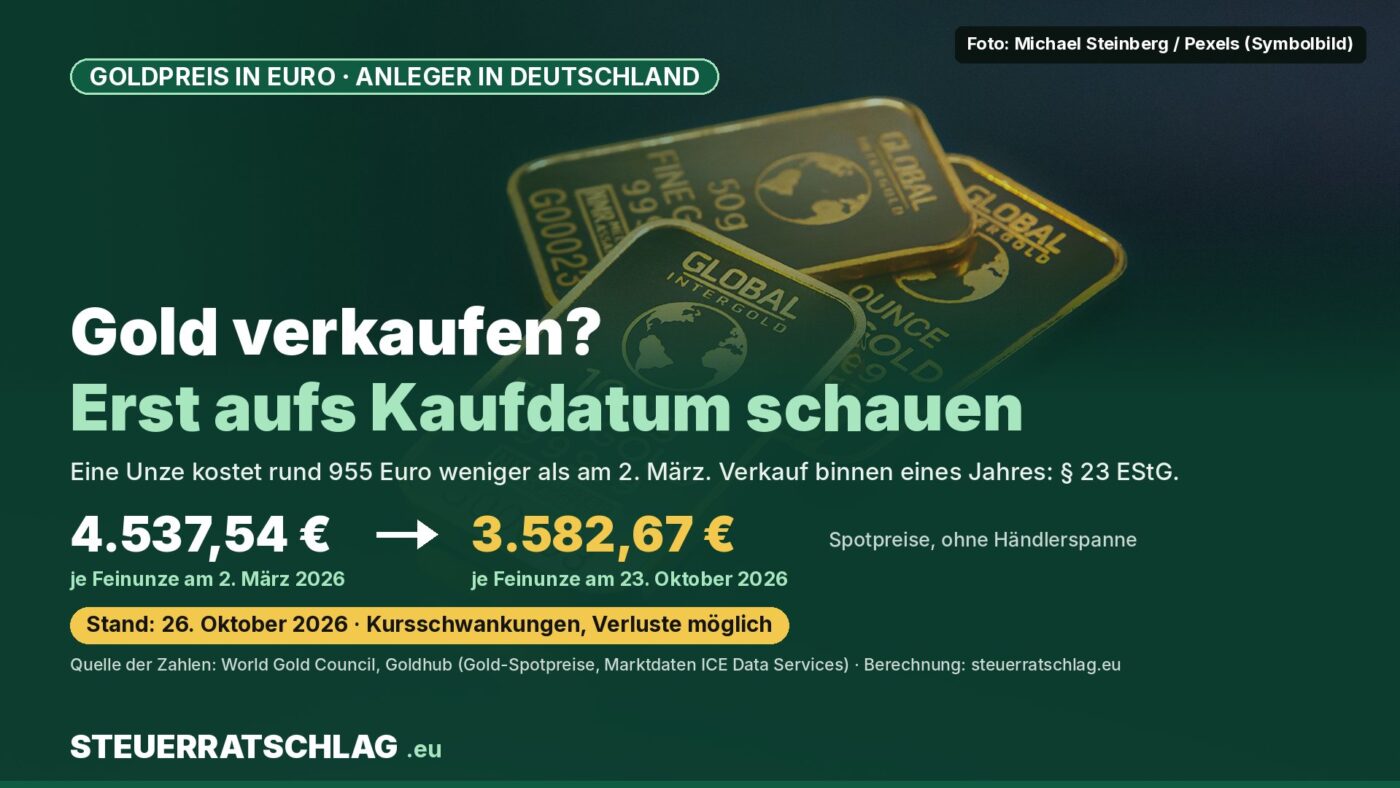
Grundlage sind die Tageswerte, die der World Gold Council auf seiner Datenplattform Goldhub als Gold-Spotpreise in US-Dollar und Euro je Feinunze (rund 31,1 Gramm) ausweist; die Marktdaten stammen dort von ICE Data Services. Der jüngste verfügbare Wert ist der vom Freitag, 23. Oktober 2026: 4.013,30 US-Dollar beziehungsweise 3.582,67 Euro. Das Jahreshoch in Dollar lag am 29. Januar 2026 bei 5.405,00 Dollar, in Euro am 2. März 2026 bei 4.537,54 Euro.
In Dollar ergibt sich damit ein Rückgang von 25,7 Prozent, in Euro von 21,0 Prozent. Dass der Euro-Preis weniger nachgegeben hat, hat mit dem Wechselkurs zu tun: Nach den Referenzkursen der Europäischen Zentralbank (EZB) kostete ein Euro am 29. Januar 1,1968 Dollar, am 23. Oktober nur noch 1,1193 Dollar. Der stärkere Dollar hat den Rückgang für Anleger/-innen im Euroraum also abgefedert.
| Datum | US-Dollar je Feinunze | Euro je Feinunze | Euro-Wert 23.10.2026 im Vergleich |
|---|---|---|---|
| 23.10.2025 | 4.143,75 | 3.569,43 | +0,4 % |
| 30.12.2025 (letzter Wert 2025) | 4.367,80 | 3.712,63 | −3,5 % |
| 29.01.2026 (Hoch in Dollar) | 5.405,00 | 4.521,82 | −20,8 % |
| 02.03.2026 (Hoch in Euro) | 5.313,90 | 4.537,54 | −21,0 % |
| 16.07.2026 (Tief 2026) | 3.993,55 | 3.486,77 | +2,8 % |
| 23.10.2026 | 4.013,30 | 3.582,67 | – |
Quelle: World Gold Council, Goldhub (Gold-Spotpreise, Marktdaten: ICE Data Services); Veränderung: eigene Berechnung. Stand: 26.10.2026.
So liest du die Tabelle: Die rechte Spalte zeigt, wie sich der Euro-Preis vom 23. Oktober 2026 zum jeweiligen Stichtag verhält. Wer im Juli zum Jahrestief gekauft hätte, läge rechnerisch leicht im Plus, wer zum Hoch im März gekauft hätte, deutlich im Minus.
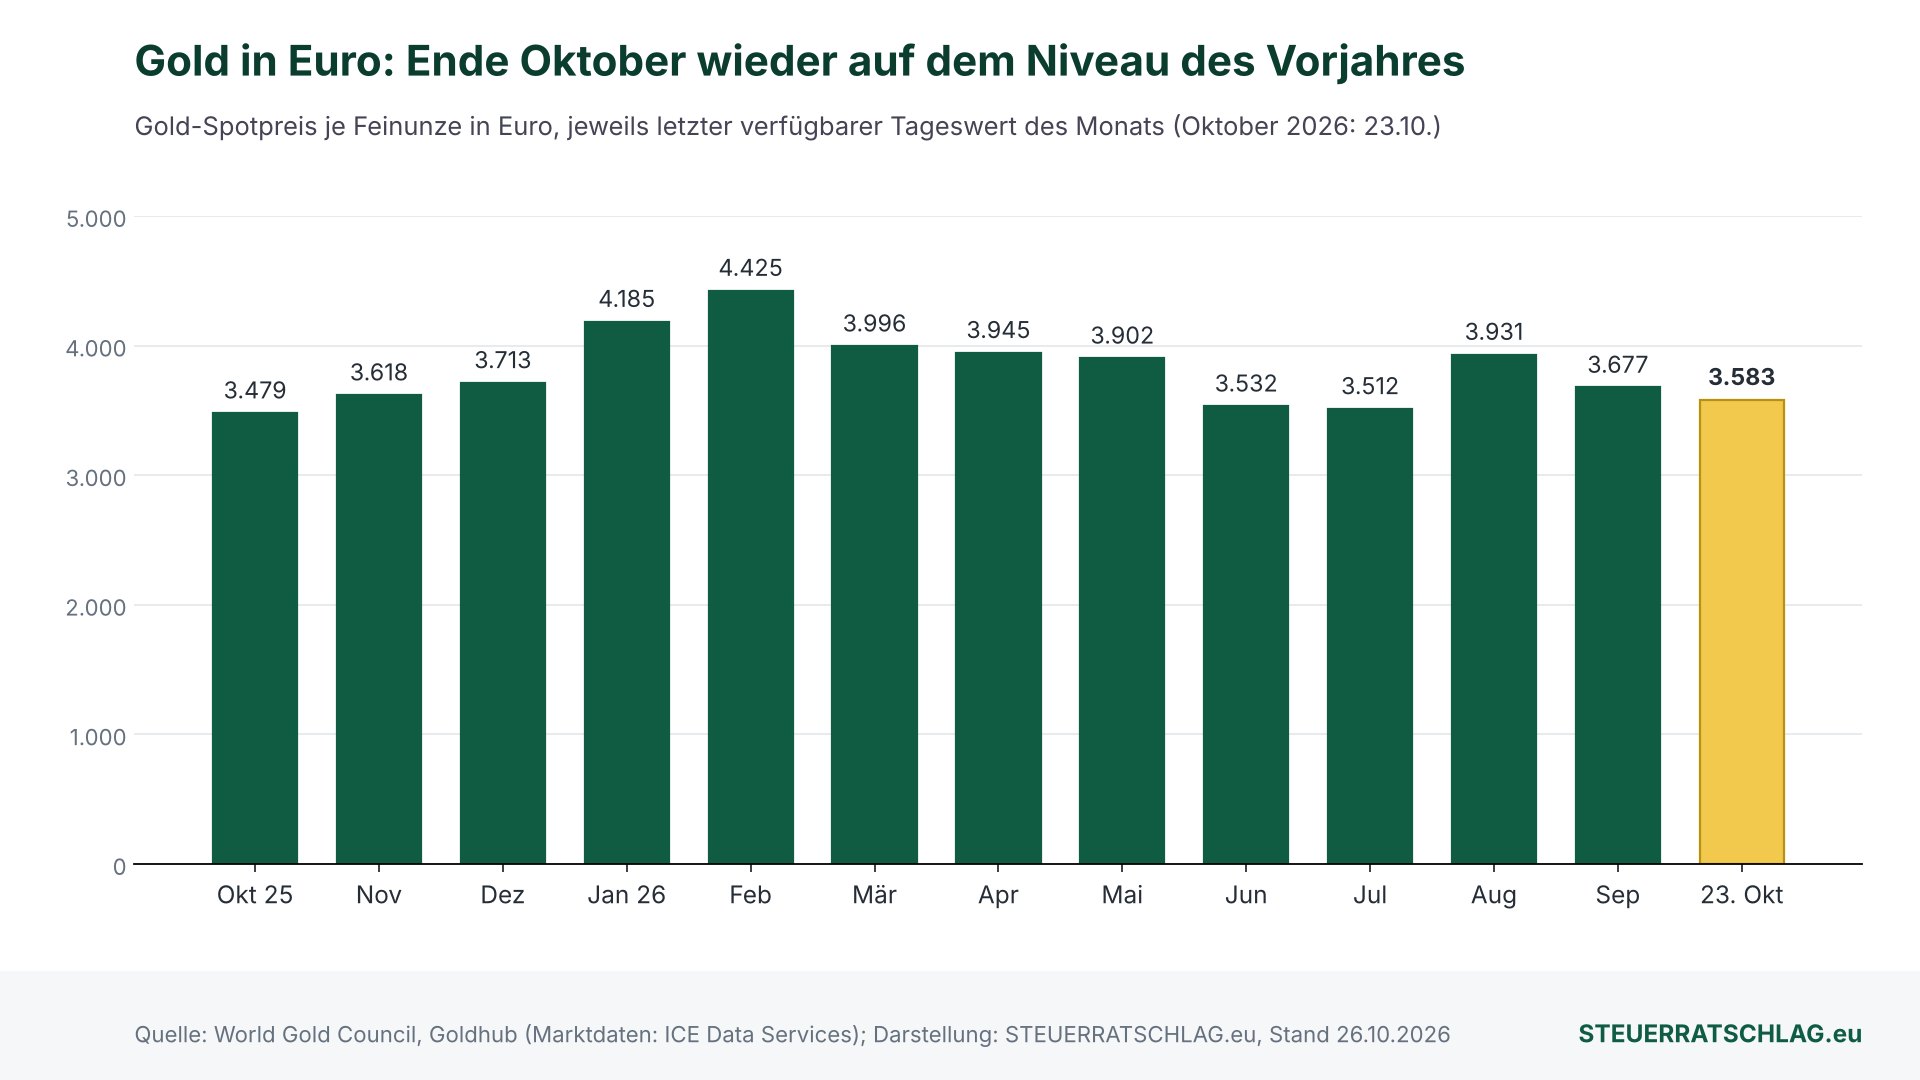
Die Grafik zeigt das Muster: Bis Ende Februar stieg der Euro-Preis zum Monatsende auf 4.424,85 Euro, danach ging es mit einer Zwischenerholung im August abwärts. Der Wert vom 23. Oktober liegt etwas über dem Monatsende Oktober 2025 mit 3.479,17 Euro. Eine Prognose lässt sich daraus nicht ableiten: Wie es weitergeht, weiß niemand.
Haltefrist: Warum das Kaufdatum jetzt zählt
Physisches Gold im Privatvermögen, also Barren und Münzen, fällt in Deutschland nach geltendem Recht (Stand 26. Oktober 2026) unter die Regeln für private Veräußerungsgeschäfte. Nach § 23 Abs. 1 Satz 1 Nr. 2 des Einkommensteuergesetzes (EStG) ist ein Verkauf steuerlich relevant, wenn zwischen Anschaffung und Veräußerung „nicht mehr als ein Jahr“ liegt. Wer länger hält, verkauft steuerfrei. Innerhalb der Frist gilt nach § 23 Abs. 3 Satz 5 EStG eine Freigrenze: Gewinne bleiben steuerfrei, wenn der Gesamtgewinn aus privaten Veräußerungsgeschäften im Kalenderjahr weniger als 1.000 Euro beträgt. Wird die Grenze erreicht, ist der gesamte Gewinn steuerpflichtig, nicht nur der Teil darüber.
Bei Käufen aus dem Frühjahr ist eher die Verlustseite interessant. Nach § 23 Abs. 3 Satz 7 EStG dürfen Verluste nur mit Gewinnen aus privaten Veräußerungsgeschäften im selben Kalenderjahr ausgeglichen werden. Mit Zinsen, Dividenden oder Aktiengewinnen, die der Abgeltungsteuer unterliegen, lassen sie sich nicht verrechnen. Nach Satz 8 können nicht ausgeglichene Verluste aber ins Vorjahr zurückgetragen oder in Folgejahre vorgetragen werden – wiederum nur gegen Gewinne aus privaten Veräußerungsgeschäften. Wird die Haltefrist überschritten, ist der Verkauf steuerlich unbeachtlich, ein Verlust wirkt sich dann nicht mehr aus.
Der Unterschied zwischen beiden Fällen liegt nicht im Gold, sondern im Einstiegszeitpunkt. Wer im Frühjahr gekauft hat und das Geld nicht braucht, sollte das Kaufdatum kennen, bevor er oder sie über einen Verkauf entscheidet. Bei Gold-Wertpapieren wie börsengehandelten Rohstoffpapieren (ETC) oder Fonds hängt die steuerliche Behandlung von der Ausgestaltung des Produkts ab; die Regeln für Barren und Münzen lassen sich nicht ohne Weiteres übertragen.
Spotpreis ist nicht Ladenpreis
Der Spotpreis ist ein Großhandelswert. Wer bei einer Bank oder einem Edelmetallhändler kauft, zahlt einen Aufschlag, beim Rückkauf gibt es einen Abschlag. Umsatzsteuer fällt auf Anlagegold nicht an: Nach § 25c des Umsatzsteuergesetzes (UStG) ist die Lieferung von Anlagegold steuerfrei. Als Anlagegold gelten Barren mit einem Feingehalt von mindestens 995 Tausendstel sowie Goldmünzen mit mindestens 900 Tausendstel, die nach 1800 geprägt wurden, im Ursprungsland gesetzliches Zahlungsmittel sind oder waren und üblicherweise höchstens 80 Prozent über dem Wert ihres Goldgehalts gehandelt werden.
Für den Vergleich heißt das: Vor einem Kauf oder Verkauf die An- und Verkaufspreise mehrerer Anbieter für dasselbe Produkt am selben Tag nebeneinanderlegen. Entscheidend ist der Abstand zwischen beiden Preisen, nicht der beworbene Kaufpreis allein.
Gold im Depot: Was Stiftung Warentest dazu schreibt
Wie viel Gold in ein Depot gehört, beantwortet jede Anlegerin und jeder Anleger selbst. Die Stiftung Warentest hat im März 2026 eine eigene Auswertung veröffentlicht, die Gold als Beimischung untersucht hat. Danach senkte ein Goldanteil in der Rückrechnung seit Dezember 1969 die maximalen Verluste eines Aktiendepots deutlich; als vernünftigen Kompromiss nennen die Tester einen Goldanteil von etwa 10 Prozent des Vermögens in einem ausgewogenen Depot. Kosten und Steuern blieben in der Auswertung nach Angaben der Stiftung unberücksichtigt. Am 16. März 2026 nannte sie einen Goldpreis von 5.036 Dollar je Feinunze; inzwischen ist er rund ein Fünftel niedriger.
Wer Gold als Absicherung im Depot hält, kann den Rückgang als Teil dieser Schwankung einordnen. Wer es als kurzfristige Wette gekauft hat, sollte prüfen, ob die ursprüngliche Begründung noch trägt.
Unser Fazit
Der Goldpreis in Euro ist 2026 kein Selbstläufer gewesen: Rund 21 Prozent unter dem Hoch vom März, auf Jahressicht nahezu unverändert. Für die Entscheidung, ob du hältst, verkaufst oder nachkaufst, sind drei Dinge wichtiger als der Tageskurs: dein Kaufdatum wegen der einjährigen Haltefrist, die tatsächliche Spanne deines Händlers und der Anteil, den Gold in deinem Vermögen einnehmen soll. Eine Empfehlung für oder gegen Gold geben wir nicht.
Wo finde ich was?
Portal-Check Goldhub: Goldhub ist die Datenplattform des World Gold Council, eines Verbands, der nach eigenen Angaben 1987 von Bergbauunternehmen gegründet wurde. Hinter dem Angebot stehen laut Mitgliederseite 29 Unternehmen aus der Goldförderung; wie sich der Verband im Einzelnen finanziert, steht dort nicht. Die Preisreihen sind kostenlos abrufbar und lassen sich in Dollar und Euro anzeigen. Historische Werte des offiziellen LBMA Gold Price zeigt Goldhub nach eigenen Angaben auf Wunsch der ICE Benchmark Administration nur noch eingeschränkt; die LBMA verweist für ihre historischen Daten auf eine Lizenz. Alternativen: die Seite der LBMA selbst (offizieller Referenzpreis, historische Daten nur mit Lizenz) sowie die Kurslisten von Banken und Händlern, die zusätzlich ihre An- und Verkaufspreise zeigen. Redaktionsurteil: 3 von 5 Sternen – frei zugänglich, übersichtlich und mit Euro-Reihe, aber von einem Branchenverband betrieben und ohne Händlerpreise, die für die eigene Rechnung entscheidend sind.
Häufige Fragen
Muss ich einen Gewinn aus Goldbarren versteuern?
Bei Barren und Münzen im Privatvermögen nur, wenn zwischen Kauf und Verkauf nicht mehr als ein Jahr liegt und der Gesamtgewinn aus privaten Veräußerungsgeschäften im Jahr 1.000 Euro oder mehr beträgt (§ 23 EStG).
Kann ich einen Goldverlust mit Aktiengewinnen verrechnen?
Nein. Verluste aus privaten Veräußerungsgeschäften dürfen nach § 23 Abs. 3 EStG nur mit Gewinnen aus solchen Geschäften verrechnet werden, auch im Vor- oder in Folgejahren.
Fällt beim Goldkauf Umsatzsteuer an?
Auf Anlagegold nach § 25c UStG nicht. Dazu zählen Barren ab 995 Tausendstel Feingehalt und bestimmte Goldmünzen ab 900 Tausendstel.
Für deine persönliche Lage – etwa wenn du Gold geerbt oder in mehreren Tranchen gekauft hast – helfen eine Steuerberatung oder die Verbraucherzentrale weiter.