Die Bundesbank-Daten zeigen: Wer dem Bund Geld leiht, bekommt rechnerisch seit Monaten mehr als im Schnitt für neues Festgeld. Was das in Euro bedeutet, was der Kauf kostet und wo das Kursrisiko liegt – mit Rechner. Stand: 25. Oktober 2026.
Die Zahlen sagen nicht, welches Papier oder welches Festgeld für dich passt. Sie zeigen aber, wie sich das Verhältnis zwischen Staatsanleihen und Bankeinlagen in Deutschland verschoben hat – und dass sich der Blick über das Festgeld hinaus derzeit lohnen kann.
Wer Geld für ein oder zwei Jahre fest anlegen will, hat neben Festgeld eine zweite klassische Möglichkeit: Bundeswertpapiere. Die Daten der Deutschen Bundesbank zeigen, dass deutsche Staatsanleihen im Jahr 2026 deutlich zugelegt haben: Bei allen von uns abgerufenen Laufzeiten – ein, zwei, drei, fünf und zehn Jahre – liegen die rechnerischen Renditen heute höher als zu Jahresbeginn. Gleichzeitig hat die Europäische Zentralbank (EZB) ihre Leitzinsen im Juni und im September 2026 angehoben, und am 29. Oktober tagt ihr Rat erneut. Die Banken haben ihre Festgeldzinsen von Januar bis August 2026 im Schnitt ebenfalls erhöht, aber weniger stark als der Markt die Bundesrenditen. Hier sind die Zahlen, ein Rechenbeispiel mit offenen Annahmen, eine Modellrechnung zum Kursrisiko und ein Rechner für deinen eigenen Vergleich.
Was die Bundesbank-Zahlen zeigen
Die Bundesbank berechnet jeden Börsentag aus den Kursen aller börsennotierten Bundeswertpapiere eine sogenannte Zinsstrukturkurve (Svensson-Methode). Daraus lässt sich ablesen, welche Rendite der Markt für eine bestimmte Restlaufzeit verlangt – unabhängig davon, welches einzelne Papier gerade genau diese Laufzeit hat. Für zwei Jahre weist die Kurve am 23. Oktober 2026 rechnerisch 3,02 Prozent aus, am 2. Januar 2026 waren es 2,11 Prozent. Für ein Jahr stieg der Wert im selben Zeitraum von 2,02 auf 2,90 Prozent, für zehn Jahre von 2,96 auf 3,39 Prozent. Alle Reihen stehen auf der Seite der Bundesbank zu Zinssätzen und Renditen.
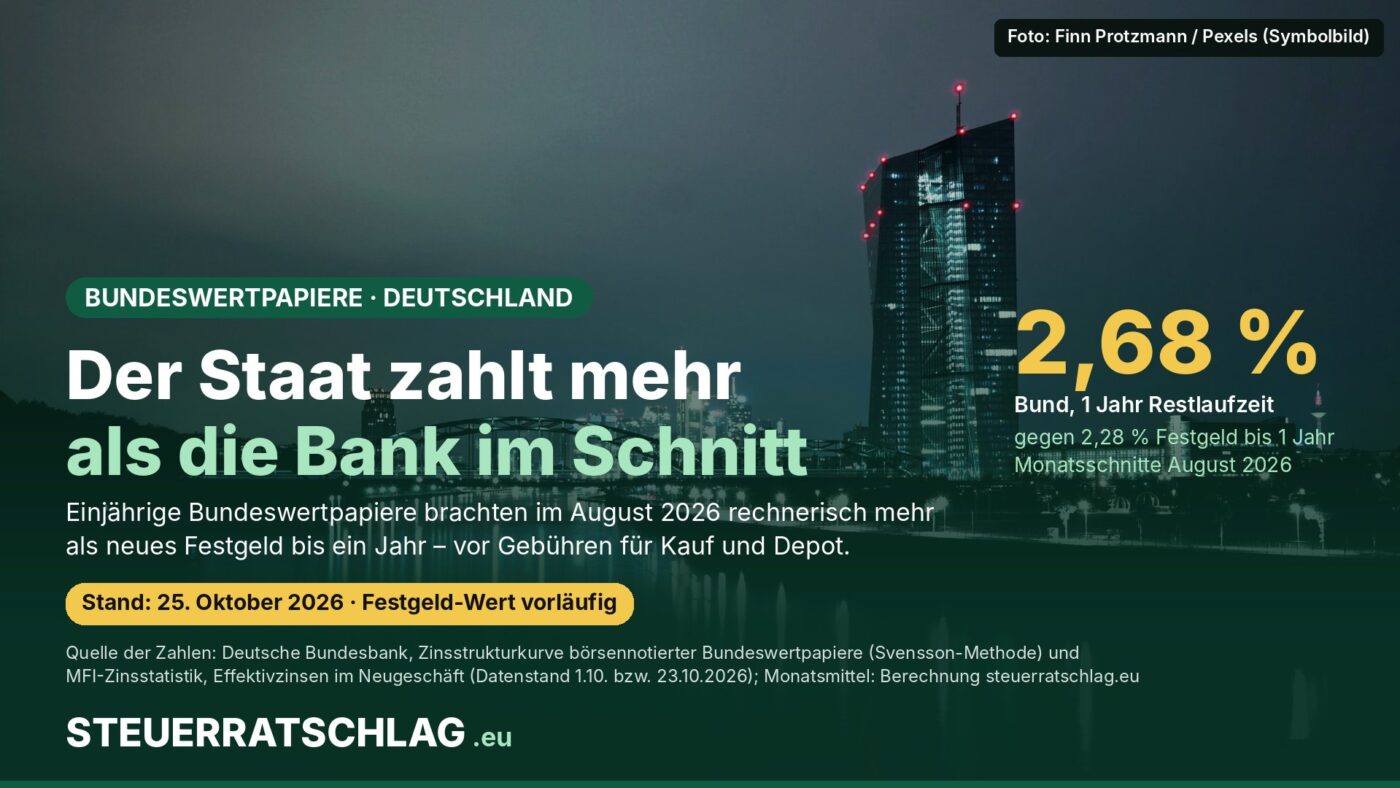
Zum Vergleich dient die MFI-Zinsstatistik der Bundesbank (MFI steht für monetäre Finanzinstitute). Sie erfasst, welche Zinsen Banken in Deutschland mit privaten Haushalten neu vereinbaren, als volumengewichtete Durchschnitte. Der jüngste Monat ist der August 2026, die Werte sind vorläufig. Damit beide Seiten zeitlich zusammenpassen, haben wir für den Bund ebenfalls den Monatsdurchschnitt August 2026 aus den Tageswerten berechnet.
| Laufzeit (Deutschland) | Bund 2.1.2026 | Bund Ø Aug. 2026 | Bund 23.10.2026 | Festgeld Ø Aug. 2026* |
|---|---|---|---|---|
| 1 Jahr (Festgeld: bis 1 Jahr) | 2,02 % | 2,68 % | 2,90 % | 2,28 % |
| 2 Jahre (Festgeld: über 1 bis 2 Jahre) | 2,11 % | 2,78 % | 3,02 % | 2,64 % |
| 3 Jahre (Festgeld: über 2 Jahre) | 2,22 % | 2,81 % | 3,05 % | 2,72 % |
| 5 Jahre | 2,45 % | 2,89 % | 3,12 % | – |
| 10 Jahre | 2,96 % | 3,25 % | 3,39 % | – |
Bund: rechnerische Renditen börsennotierter Bundeswertpapiere nach Restlaufzeit (Zinsstrukturkurve, Svensson-Methode), Monatsmittel August 2026 berechnet von steuerratschlag.eu. Festgeld: Effektivzinsen im Neugeschäft mit privaten Haushalten, *vorläufig. Die Festgeld-Klasse „über 2 Jahre“ umfasst alle längeren Laufzeiten. Quelle: Deutsche Bundesbank, Stand 23. Oktober 2026 bzw. Datenstand 1. Oktober 2026.
Der Abstand ist bei der kurzen Laufzeit am größten: Im August 2026 lag der Bund auf ein Jahr 0,40 Prozentpunkte über dem Festgeld-Durchschnitt, auf zwei Jahre 0,14 Punkte. Im Juni 2025 hatte der Vorsprung auf ein Jahr erst 0,04 Punkte betragen. Im Sommer 2024 war es umgekehrt: Im August 2024 brachte Festgeld bis ein Jahr im Schnitt 3,04 Prozent, die Einjahresrendite des Bundes lag im Monatsmittel bei 2,76 Prozent.
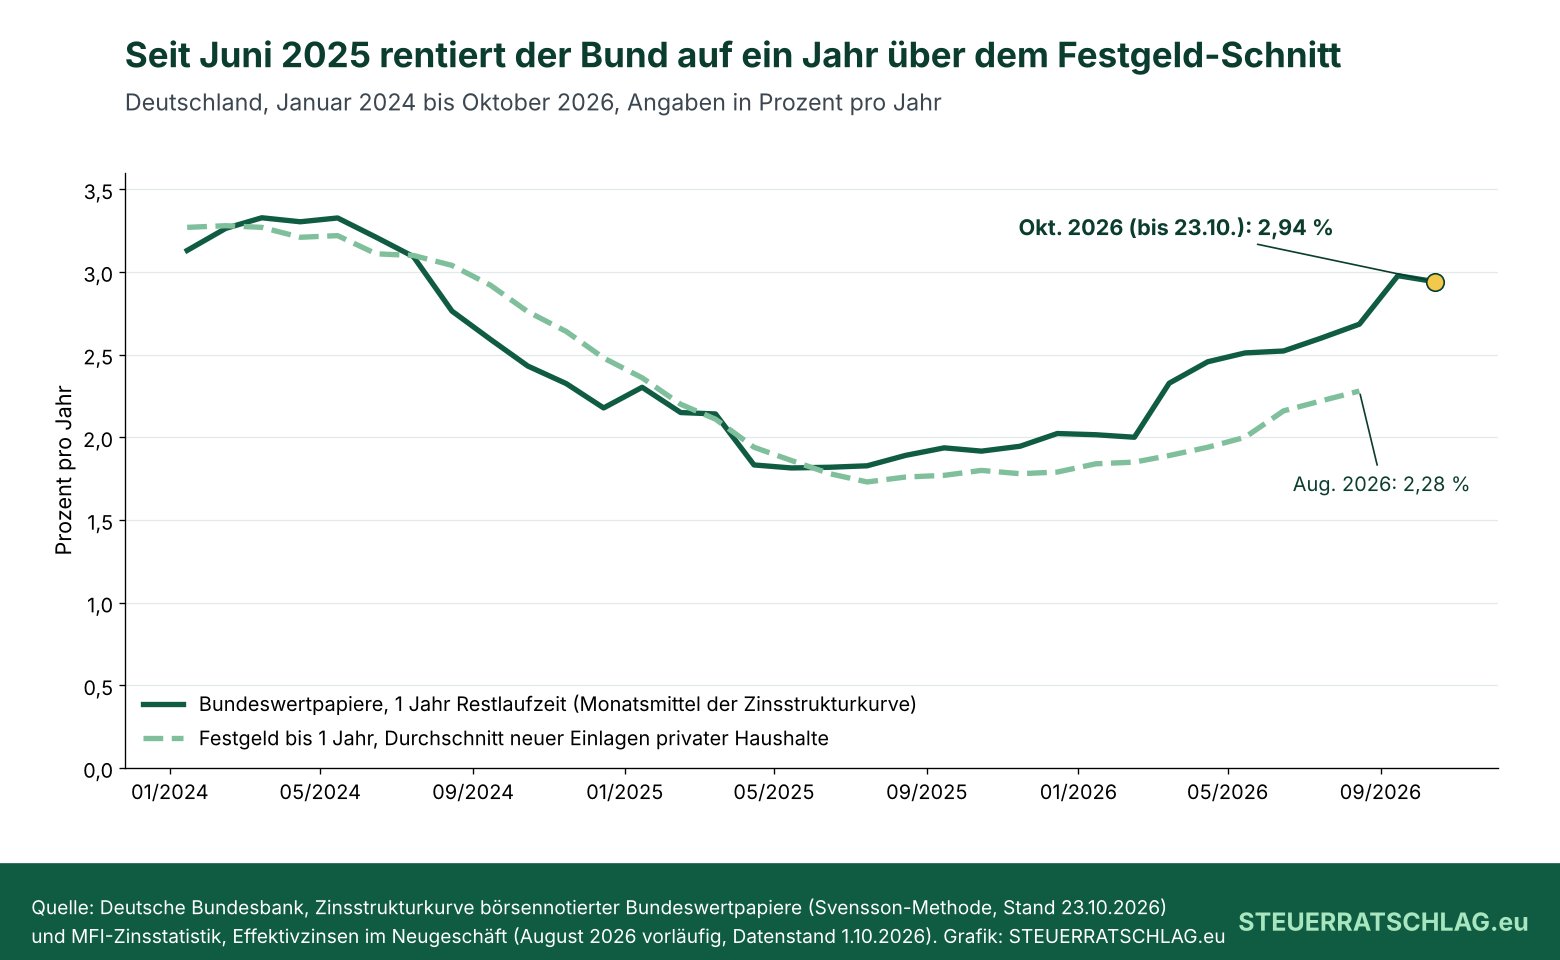
Wichtig für die Einordnung: Beide Reihen sind Durchschnitte. Einzelne Banken bieten mehr als den Festgeld-Schnitt, manche deutlich weniger – wie die Laufzeiten beim Festgeld derzeit bezahlt werden, haben wir im Beitrag zu den Sparzinsen in Deutschland aufgeschlüsselt. Und die Bundesrendite ist ein Marktwert vor Kosten: Was du tatsächlich bekommst, hängt vom konkreten Papier, seinem Kurs und den Gebühren deiner Bank ab.
Die EZB hat zweimal erhöht, die Sitzung am 29. Oktober steht an
Die EZB hat den Zinssatz für die Einlagefazilität – den Satz, zu dem Banken kurzfristig Geld bei der Notenbank parken – mit Wirkung vom 17. Juni 2026 von 2,00 auf 2,25 Prozent und zum 16. September 2026 auf 2,50 Prozent angehoben. So steht es in der Leitzins-Übersicht der EZB. Die nächste geldpolitische Sitzung ist laut EZB-Kalender am 29. Oktober. Was der Rat dann beschließt, ist offen. Anleiherenditen bilden sich am Markt und können sich vor und nach einer Sitzung in beide Richtungen bewegen; eine Entscheidung allein mit Blick auf diesen Termin zu treffen, ist deshalb eine Wette.
Was Bundeswertpapiere vom Festgeld unterscheidet
Kauf über die Bank, nicht beim Bund. Bundeswertpapiere – von unverzinslichen Schatzanweisungen mit zwölf Monaten Laufzeit über Bundesschatzanweisungen (zwei Jahre) und Bundesobligationen (fünf Jahre) bis zu Bundesanleihen mit sieben bis 30 Jahren – kaufen Privatanleger/-innen laut der Übersicht „Bundeswertpapiere auf einen Blick“ der Bundesrepublik Deutschland – Finanzagentur GmbH (Stand März 2026) gebührenpflichtig über Banken und Sparkassen. Ein Mindestauftrag ist dort nicht vorgesehen, die Stückelung liegt bei 0,01 Euro. Du brauchst also ein Wertpapierdepot. Für unverzinsliche Schatzanweisungen nennt die Übersicht keinen Börsenhandel; ein Verkauf vor Fälligkeit ist dort nur vorgesehen, wenn sich individuell ein Käufer findet.
Kupon, Kurs und Rendite. Bundesanleihen haben einen festen Zinskupon, der jährlich gezahlt wird, und einen Börsenkurs. Ältere Papiere mit niedrigem Kupon notieren bei gestiegenen Marktzinsen unter 100 Prozent – ihr Ertrag besteht dann zum Teil aus dem Unterschied zwischen Kaufkurs und Rückzahlung. Beim Kauf zwischen zwei Zinsterminen zahlst du dem Verkäufer zusätzlich die seit dem letzten Termin aufgelaufenen Stückzinsen. Die Rendite bis zur Fälligkeit, die Banken im Ordermenü meist anzeigen, ist deshalb die passendere Vergleichsgröße zum Festgeldzins als der Kupon.
Sicherheit. Festgeld bei Banken in Deutschland ist gesetzlich bis zu 100.000 Euro je Kunde und Bank geschützt (§ 8 Einlagensicherungsgesetz); einen Überblick gibt die deutsche Finanzaufsicht BaFin auf ihrer Seite zur Einlagensicherung und Anlegerentschädigung. Bei Bundeswertpapieren ist der Bund selbst der Schuldner; die Finanzagentur weist sie als mündelsicher aus und nennt die Rückzahlung zum Nennwert bei Fälligkeit.
Kursschwankungen. Festgeld hat keinen Kurs. Bundeswertpapiere unterliegen während der Laufzeit nach Angaben der Finanzagentur Kursschwankungen. Wer bis zur Fälligkeit hält, ist davon nicht betroffen; wer vorher verkaufen muss, kann Verluste machen.
Modellrechnung: Wie stark der Kurs schwanken kann
Annahme: Du kaufst eine Anleihe zum Kurs von 100 Prozent, deren Kupon genau der heutigen Rendite entspricht, und unmittelbar danach steigen die Marktzinsen für diese Laufzeit um einen Prozentpunkt. Der rechnerische Kurs fällt dann bei zwei Jahren Laufzeit (Kupon 3,02 Prozent, neue Rendite 4,02 Prozent) auf rund 98,11 Prozent, also um etwa 1,9 Prozent. Bei zehn Jahren (Kupon 3,39 Prozent, neue Rendite 4,39 Prozent) sind es rund 92,04 Prozent – ein Minus von knapp 8 Prozent. Fallen die Zinsen, steigt der Kurs entsprechend. Das ist eine vereinfachte Modellrechnung von steuerratschlag.eu, keine Prognose: Je länger die Restlaufzeit, desto stärker reagiert der Kurs auf Zinsänderungen.
Rechenbeispiel: 10.000 Euro für zwei Jahre
Annahmen: 10.000 Euro, zwei Jahre, Zinsen werden jährlich ausgezahlt und nicht wieder angelegt. Für den Bund unterstellen wir ein Papier, das zum Kurs von 100 Prozent gekauft wird, einen Kupon in Höhe der rechnerischen Rendite hat und bis zur Fälligkeit gehalten wird, außerdem einmalig 10 Euro Orderkosten und ein kostenloses Depot. Als Zinssätze nehmen wir die Monatsdurchschnitte vom August 2026, damit beide Seiten aus demselben Monat stammen; die Zeile mit dem Oktober-Wert zeigt, wie sich der Anstieg seitdem auswirkt. Steuern bleiben außen vor.
| Variante (10.000 Euro, 2 Jahre) | Zins/Rendite | Zinsen | Kosten | Ertrag vor Steuern |
|---|---|---|---|---|
| Täglich fällig, Durchschnitt Aug. 2026 | 0,51 % | 102,00 € | 0,00 € | 102,00 € |
| Festgeld über 1 bis 2 Jahre, Durchschnitt Aug. 2026 | 2,64 % | 528,00 € | 0,00 € | 528,00 € |
| Bund 2 Jahre, Monatsmittel Aug. 2026 | 2,78 % | 556,00 € | 10,00 € | 546,00 € |
| Bund 2 Jahre, Wert vom 23.10.2026 | 3,02 % | 604,00 € | 10,00 € | 594,00 € |
Modellrechnung, keine Prognose und kein Angebot. Zinssätze: Deutsche Bundesbank (Festgeld August 2026 vorläufig). Orderkosten 10 Euro als offene Annahme; deine Bank kann mehr oder weniger verlangen. Berechnung: steuerratschlag.eu.
Im Augustvergleich bleiben nach Kosten 18 Euro Vorsprung für den Bund – bei 10.000 Euro und zwei Jahren. Bei kleineren Beträgen kann eine feste Ordergebühr den Abstand vollständig aufzehren, und ein kostenpflichtiges Depot erst recht. Ein Festgeldangebot über dem Durchschnitt kann den Bund ebenfalls überholen. Gegenüber Geld, das auf einem kaum verzinsten Konto liegt, ist der Unterschied dagegen erheblich.
Steuerlich behandelt das deutsche Recht beide Varianten gleich: Zinsen aus Festgeld und Bundeswertpapieren sind Einkünfte aus Kapitalvermögen. Bis zum Sparer-Pauschbetrag von 1.000 Euro im Jahr, bei zusammen veranlagten Ehepaaren 2.000 Euro, bleiben sie steuerfrei (§ 20 Absatz 9 Einkommensteuergesetz), wenn ein Freistellungsauftrag vorliegt. Darüber gilt die Abgeltungsteuer von 25 Prozent nach § 32d Einkommensteuergesetz, dazu Solidaritätszuschlag und gegebenenfalls Kirchensteuer.
Rechner: Bundeswertpapier, Festgeld oder Tagesgeld?
Der Rechner gilt für Anleger/-innen in Deutschland und vergleicht den Ertrag vor Steuern über die gewählte Laufzeit. Trage die Rendite aus dem Ordermenü deiner Bank und die Zinsen der Angebote ein, die dir vorliegen. Voreingestellt sind die Bundesbank-Werte für zwei Jahre (Bund: 23. Oktober 2026, Festgeld und täglich fällig: Durchschnitt August 2026). Es wird nichts gespeichert oder übertragen.
Zinsvergleich-Rechner Deutschland
Klicke auf „Berechnen“.
| Variante | Zinsen | Kosten | Ertrag vor Steuern |
|---|
Modellrechnung ohne Gewähr: jährliche Zinsauszahlung ohne Wiederanlage, Bundeswertpapier zum Kurs von 100 Prozent gekauft und bis zur Fälligkeit gehalten, Tagesgeldzins über die ganze Laufzeit unverändert, ohne Steuern und Stückzinsen. Ersetzt keine Beratung und kein konkretes Angebot.
Der Rechner zeigt vor allem, ab welchem Betrag sich feste Kosten relativieren. Er kann nicht abbilden, was passiert, wenn du ein Wertpapier vor der Fälligkeit verkaufen musst – dafür gilt die Modellrechnung zum Kursrisiko weiter oben.
Unser Fazit
Die Zahlen der Bundesbank zeigen eine deutliche Verschiebung: Deutsche Staatsanleihen rentieren seit Monaten rechnerisch über dem Durchschnitt für neues Festgeld, auf ein Jahr im August 2026 um 0,40 Prozentpunkte. Im Mittel ist der Vorsprung aber klein, und Ordergebühren, Depotkosten, Stückzinsen und der Kurs des konkreten Papiers entscheiden darüber, ob am Ende etwas davon übrig bleibt. Wer ohnehin ein günstiges Depot hat, einen größeren Betrag anlegt und sicher ist, bis zur Fälligkeit nicht an das Geld zu müssen, hat mit Bundeswertpapieren eine ernsthafte Alternative zum Festgeld. Wer das Geld womöglich vorher braucht oder nur kleinere Summen anlegt, ist mit einem guten Festgeld- oder Tagesgeldangebot oft einfacher bedient. Eine Empfehlung für ein bestimmtes Papier oder eine bestimmte Bank ist das nicht.
Wo finde ich was?
Deutschland: Die täglichen Renditen nach Restlaufzeit und die monatlichen Durchschnittszinsen der Banken veröffentlicht die Deutsche Bundesbank auf ihrer Seite zu Zinssätzen und Renditen. Welche Bundeswertpapiere es gibt und wie sie gehandelt werden, fasst die Finanzagentur in der Übersicht „Bundeswertpapiere auf einen Blick“ zusammen; geplante Neuemissionen stehen in ihrem Emissionskalender. Die Leitzinsen stehen in der Übersicht der EZB, die Sitzungstermine im EZB-Kalender. Zur Einlagensicherung informiert die BaFin auf ihrer Seite zur Einlagensicherung und Anlegerentschädigung.
Die Sterne sind ein Urteil der Redaktion nach den Kriterien Verlässlichkeit, Kosten, Aktualität und Verständlichkeit.
Häufige Fragen
Sind die Bundesbank-Renditen Kurse, zu denen ich kaufen kann?
Nein. Die Bundesbank schätzt aus den Kursen aller börsennotierten Bundeswertpapiere eine Zinsstrukturkurve und gibt daraus rechnerische Renditen je Restlaufzeit an. Ein konkretes Papier hat einen eigenen Kupon, einen eigenen Kurs und eine eigene Rendite; die zeigt die Bank im Ordermenü.
Kann ich mit einer Bundesanleihe Geld verlieren?
Ja, wenn du vor der Fälligkeit verkaufst und die Marktzinsen gestiegen sind, kann der Kurs unter deinem Kaufkurs liegen. Bei Fälligkeit zahlt der Bund nach Angaben der Finanzagentur den Nennwert zurück; wer über pari gekauft hat, bekommt dann weniger zurück, als er bezahlt hat.
Gilt für Bundeswertpapiere die Einlagensicherung?
Die gesetzliche Einlagensicherung bis 100.000 Euro gilt für Einlagen wie Festgeld. Bei Bundeswertpapieren ist der Bund selbst der Schuldner; sie sind laut Finanzagentur mündelsicher.
Werden Zinsen aus Bundesanleihen anders besteuert als Festgeldzinsen?
Nein. Beides sind Einkünfte aus Kapitalvermögen. Bis zum Sparer-Pauschbetrag von 1.000 Euro (2.000 Euro bei Zusammenveranlagung) bleiben sie steuerfrei, darüber fallen 25 Prozent Abgeltungsteuer an, dazu Solidaritätszuschlag und gegebenenfalls Kirchensteuer.
Risikohinweis: Anleihen unterliegen während der Laufzeit Kursschwankungen. Bei einem Verkauf vor Fälligkeit sind Verluste möglich. Vergangene Renditen sind keine Garantie für künftige Erträge. Dieser Beitrag ist keine Anlageberatung und keine Empfehlung für ein bestimmtes Wertpapier.