Die Prämie für Bauspareinzahlungen aus dem Jahr 2024 verfällt, wenn der Antrag nicht bis Silvester bei der Bausparkasse ist. Wer sie bekommt, wie hoch sie ist, wann das Geld fließt und wie die Arbeitnehmer-Sparzulage dazu passt – mit Rechner. Stand: 25. Oktober 2026.
Die Wohnungsbauprämie ist eine kleine Förderung, aber eine, die man nur einmal verpassen kann: Ist die Frist abgelaufen, ist der Anspruch für dieses Jahr weg. Wer einen Bausparvertrag hat, sollte deshalb jetzt prüfen, ob für 2024 schon ein Antrag gestellt wurde.
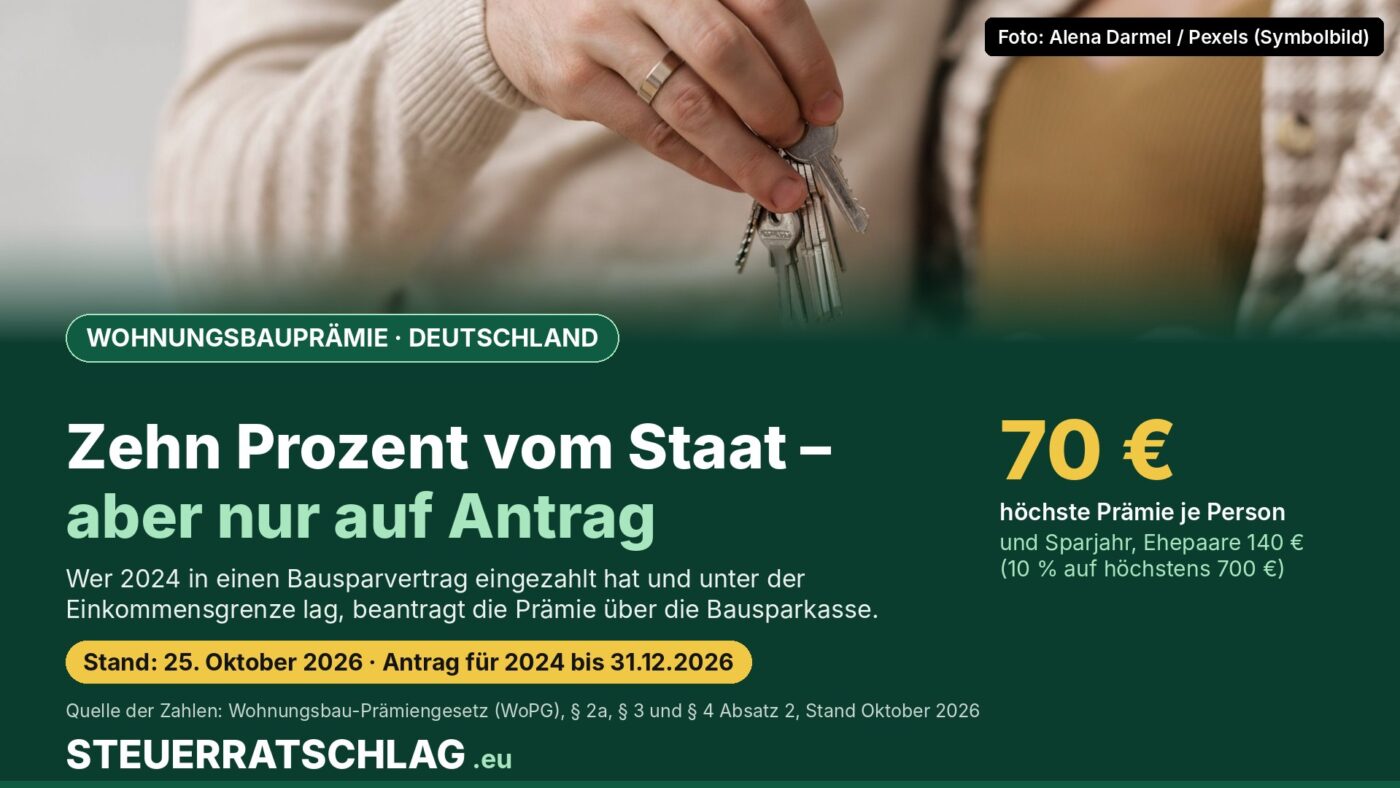
Bausparer/-innen in Deutschland bekommen vom Staat eine Prämie auf ihre Einzahlungen – allerdings nicht automatisch. Die Prämie muss für jedes Sparjahr einzeln über die Bausparkasse beantragt werden, und das Gesetz setzt dafür eine feste Frist: zwei volle Kalenderjahre nach dem Jahr, in dem eingezahlt wurde. Für alle Einzahlungen aus dem Jahr 2024 läuft diese Frist am 31. Dezember 2026 ab. Betroffen sind vor allem Auszubildende, Studierende, Berufseinsteiger/-innen und Haushalte mit kleinem oder mittlerem Einkommen, denn nur sie liegen unter der Einkommensgrenze. Pro Jahr geht es um höchstens 70 Euro je Person, über die Laufzeit eines Bausparvertrags summiert sich das aber. Hier steht, wer Anspruch hat, wie viel es gibt, welche Fehler häufig sind und wann die Prämie tatsächlich auf dem Konto landet – mit Rechenbeispielen und einem Rechner.
Die Frist: zwei Jahre nach dem Sparjahr
Die Regel steht in § 4 Absatz 2 Wohnungsbau-Prämiengesetz (WoPG): Die Prämie ist „bis zum Ablauf des zweiten Kalenderjahrs, das auf das Sparjahr folgt“, bei dem Unternehmen zu beantragen, an das die Beiträge gezahlt wurden – beim Bausparvertrag also bei der Bausparkasse, nicht beim Finanzamt. Sparjahr ist nach Absatz 1 das Kalenderjahr, in dem eingezahlt wurde. Daraus ergibt sich:
| Sparjahr (Einzahlung) | Antrag spätestens bis | Status am 25.10.2026 |
|---|---|---|
| 2023 | 31.12.2025 | abgelaufen |
| 2024 | 31.12.2026 | läuft in gut zwei Monaten ab |
| 2025 | 31.12.2027 | offen |
| 2026 | 31.12.2028 | Antrag ab 2027 möglich |
Quelle: § 4 Absätze 1 und 2 WoPG; Darstellung: steuerratschlag.eu. Der Anspruch entsteht nach § 4 Absatz 1 erst mit Ablauf des Sparjahrs.
Praktisch läuft der Antrag über einen amtlichen Vordruck, den die Bausparkasse nach Angaben der Verbraucherzentralen in der Regel einmal im Jahr verschickt. Wer dieses Formular übersehen oder abgeheftet hat, kann es bei der eigenen Bausparkasse anfordern. Hat jemand mehrere Bausparverträge, muss er nach § 4 Absatz 2 erklären, für welche Einzahlungen er die Prämie beansprucht, wenn zusammen mehr als der Höchstbetrag eingezahlt wurde; Ehe- und Lebenspartner müssen das einheitlich erklären.
Wer die Prämie bekommt
Die Voraussetzungen stehen in den ersten Paragrafen des Gesetzes. Prämienberechtigt sind nach § 1 WoPG Personen, die in Deutschland unbeschränkt einkommensteuerpflichtig sind und das 16. Lebensjahr vollendet haben (oder Vollwaisen sind). Nach § 2 WoPG müssen im Sparjahr mindestens 50 Euro an dieselbe Bausparkasse geflossen sein. Gefördert werden außerdem der erste Erwerb von Anteilen an Bau- und Wohnungsgenossenschaften und bestimmte andere Wohnbau-Sparverträge; dieser Beitrag konzentriert sich auf den Bausparvertrag.
Die entscheidende Hürde ist das Einkommen. § 2a WoPG setzt die Grenze bei einem zu versteuernden Einkommen von 35.000 Euro, bei Ehe- und Lebenspartnern mit Zusammenveranlagung bei 70.000 Euro. Gemeint ist nicht das Bruttogehalt, sondern der Betrag, auf den am Ende Einkommensteuer berechnet wird – also nach Abzug von Werbungskosten, Sonderausgaben und anderen Abzügen. Für Familien wichtig: Nach § 2 Absatz 5 Einkommensteuergesetz wird das zu versteuernde Einkommen für andere Gesetze immer um die Kinderfreibeträge vermindert, auch wenn im Steuerbescheid stattdessen Kindergeld verrechnet wurde. Das Bruttogehalt kann deshalb deutlich über 35.000 Euro liegen, ohne dass der Anspruch wegfällt. Den genauen Wert für 2024 nennt der Einkommensteuerbescheid.
Ausgeschlossen ist eine Doppelförderung: Sind die Einzahlungen vermögenswirksame Leistungen, für die bereits Anspruch auf die Arbeitnehmer-Sparzulage besteht, gibt es für denselben Betrag keine Wohnungsbauprämie (§ 1 Satz 2 Nummer 1 WoPG).
So viel gibt es: 10 Prozent auf höchstens 700 Euro
Nach § 3 WoPG beträgt die Prämie 10 Prozent der Einzahlungen im Sparjahr. Begünstigt sind höchstens 700 Euro je Person und Jahr, bei Ehe- und Lebenspartnern zusammen 1.400 Euro. Mehr als 70 beziehungsweise 140 Euro Prämie im Jahr sind also nicht möglich. Wer mehr einzahlt, bekommt dafür keine zusätzliche Prämie – die Grafik zeigt, ab wo der Deckel greift.
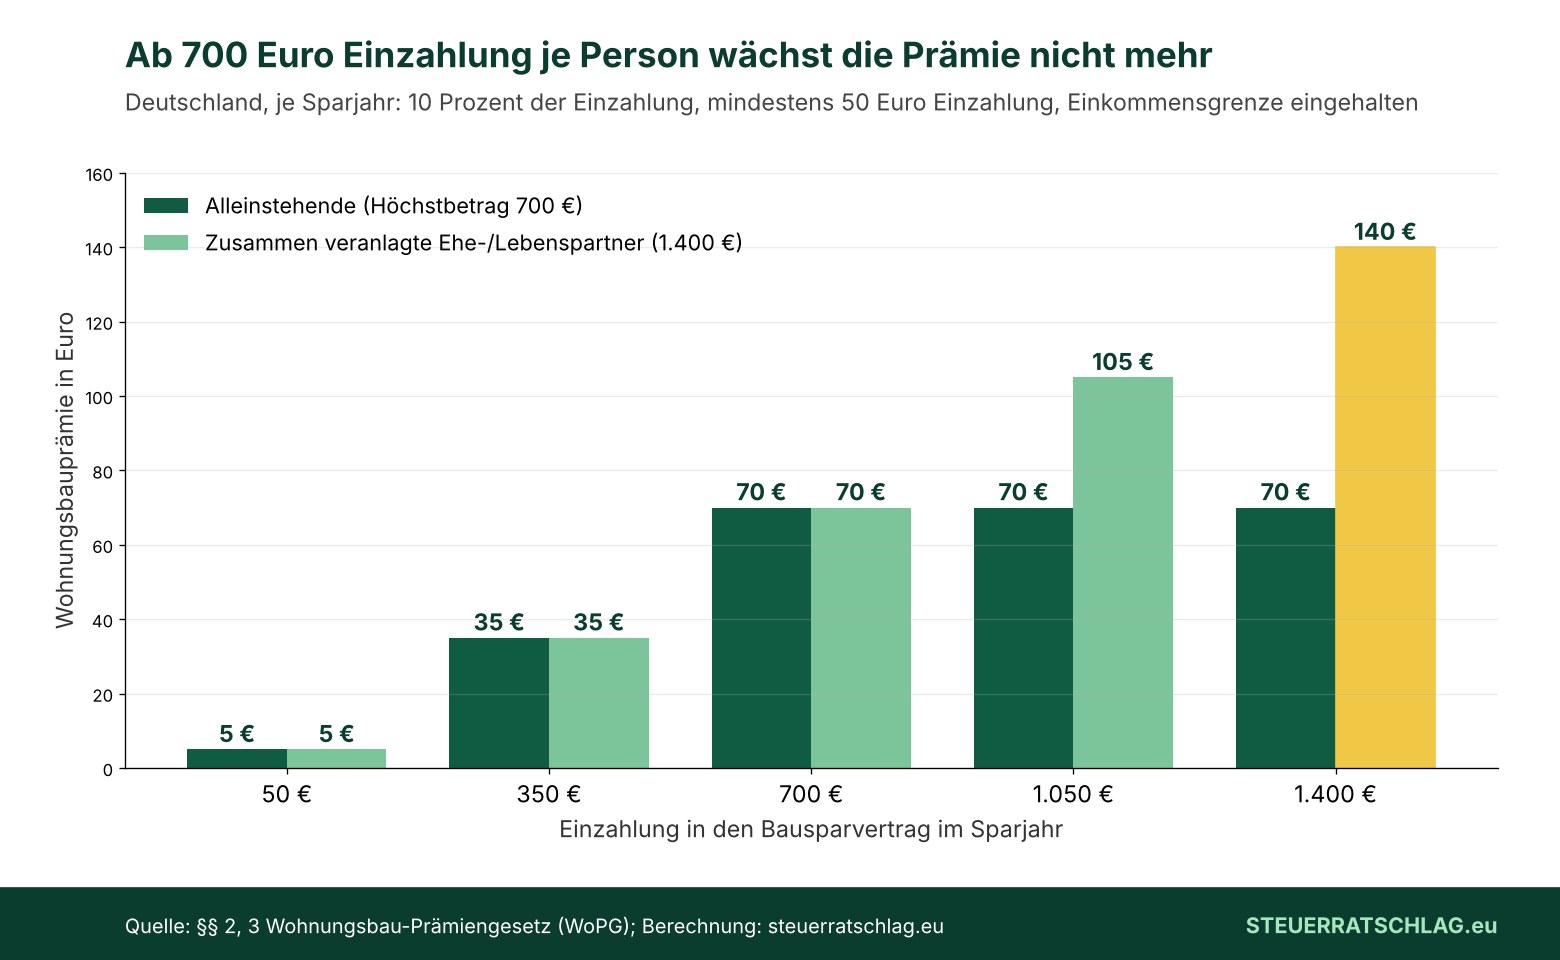
Die folgenden Beispiele sind Modellrechnungen mit offenen Annahmen. Maßgeblich ist jeweils das zu versteuernde Einkommen im Sparjahr 2024, nicht das Bruttogehalt.
| Beispiel (Sparjahr 2024) | Zu versteuerndes Einkommen | Einzahlung | Prämie |
|---|---|---|---|
| Auszubildende, allein | 12.000 € | 600 € | 60 € |
| Beschäftigte Person, allein | 30.000 € | 1.200 € | 70 € |
| Ehepaar, zusammen veranlagt | 62.000 € | 1.400 € | 140 € |
| Beschäftigte Person, allein, knapp über der Grenze | 36.500 € | 700 € | 0 € |
| Studentin, allein, kleine Einzahlung | 8.000 € | 40 € | 0 € |
Modellrechnung, keine Beratung. Annahmen: alle Einzahlungen an eine Bausparkasse, keine vermögenswirksamen Leistungen mit Sparzulage, Mindestalter erfüllt. Im letzten Fall liegt die Einzahlung unter dem Mindestbetrag von 50 Euro. Berechnung: steuerratschlag.eu nach §§ 2, 2a und 3 WoPG.
Über sieben Jahre mit jeweils voller Prämie kommen bei einer alleinstehenden Person 490 Euro zusammen, bei einem Paar 980 Euro – ohne Zinsen gerechnet und nur, wenn die Einkommensgrenze in jedem dieser Jahre eingehalten wird. Ein Jahr ohne Antrag fehlt in dieser Summe endgültig.
Wann das Geld wirklich fließt
Ein häufiger Irrtum: Der Antrag bringt kein Geld aufs Girokonto. Nach Angaben der Verbraucherzentralen wird die Prämie zunächst nur auf dem Bausparkonto vermerkt und erst ausgezahlt, wenn die wohnwirtschaftliche Verwendung nachgewiesen ist. Rechtsgrundlage sind § 2 Absatz 2 WoPG und § 5 WoPG: Bausparsumme und Prämie müssen für den Wohnungsbau verwendet werden. Dazu zählen nach dem Gesetz Bau und Kauf, aber auch Modernisierungen, die Mieter/-innen in ihrer Wohnung selbst vornehmen, und der erste Erwerb von Genossenschaftsanteilen.
Ausnahmen gibt es drei. Wer den Vertrag vor dem 25. Geburtstag abgeschlossen hat, darf frühestens sieben Jahre nach Vertragsabschluss frei über das Guthaben verfügen und behält die Prämie – begrenzt auf die Einzahlungen der letzten sieben Sparjahre und nur einmal im Leben. Unschädlich ist eine Verfügung außerdem bei Tod oder völliger Erwerbsunfähigkeit nach Vertragsabschluss sowie nach mindestens einem Jahr ununterbrochener Arbeitslosigkeit, die zum Zeitpunkt der Verfügung noch besteht. Für Verträge, die vor dem 1. Januar 2009 abgeschlossen wurden, gilt nach § 2 Absatz 3 WoPG eine ältere Regel mit einer siebenjährigen Sperrfrist statt der Pflicht zur Verwendung für den Wohnungsbau.
Wer die Prämie bekommen hat, sie aber nicht wie vorgeschrieben verwendet, muss mit einer Rückforderung rechnen; die Bausparkasse meldet solche Fälle nach § 5 Absatz 2 WoPG dem Finanzamt.
Alternative für Beschäftigte: die Arbeitnehmer-Sparzulage
Wer vermögenswirksame Leistungen (VL) des Arbeitgebers in einen Bausparvertrag einzahlt, kann statt der Wohnungsbauprämie die Arbeitnehmer-Sparzulage bekommen. Sie beträgt nach § 13 Fünftes Vermögensbildungsgesetz (VermBG) 9 Prozent auf höchstens 470 Euro im Jahr, also bis zu 42,30 Euro. Die Einkommensgrenze liegt hier höher: 40.000 Euro zu versteuerndes Einkommen, bei Zusammenveranlagung 80.000 Euro. Anders als die Wohnungsbauprämie setzt das Finanzamt die Sparzulage fest, nicht die Bausparkasse (§ 14 Absatz 4 VermBG); beantragt wird sie nach amtlichem Vordruck, in der Praxis meist mit der Einkommensteuererklärung über ELSTER.
Beides lässt sich kombinieren, aber nicht für denselben Euro: VL mit Sparzulage zählen nicht für die Prämie. Zahlt jemand neben 470 Euro VL noch eigenes Geld auf denselben Bausparvertrag, kann für diesen zusätzlichen Betrag die Wohnungsbauprämie in Frage kommen, sofern die Einkommensgrenze von 35.000 Euro eingehalten ist.
Was die Bausparkassen fordern
Der Verband der Privaten Bausparkassen fordert im Lobbyregister des Deutschen Bundestags, die Einkommensgrenzen und die maximalen Förderbeträge von Wohnungsbauprämie und Arbeitnehmer-Sparzulage regelmäßig anzupassen, mindestens zum Ausgleich der Inflation. Einen Gesetzentwurf dazu nennt der Eintrag nicht. Für Anträge, die jetzt gestellt werden, gilt das heutige Recht.
Rund um Bausparverträge gibt es derzeit noch eine zweite Frage, die Bausparer/-innen kennen sollten: Der Bundesgerichtshof hat entschieden, dass Bausparkassen bestimmte jährliche Entgelte nicht verlangen dürfen – Details stehen in unserem Beitrag zum BGH-Urteil zu Bausparkassen-Entgelten.
Rechner: Wohnungsbauprämie für ein Sparjahr
Der Rechner gilt nur für Deutschland und für Einzahlungen in einen Bausparvertrag. Er zeigt, ob für ein Sparjahr ein Anspruch auf Wohnungsbauprämie nach dem WoPG in Frage kommt, wie hoch er wäre und bis wann der Antrag bei der Bausparkasse sein muss. Trage das zu versteuernde Einkommen aus deinem Steuerbescheid ein (bei Kindern vermindert um die Kinderfreibeträge) und nur Einzahlungen, für die du keine Arbeitnehmer-Sparzulage bekommst. Es wird nichts gespeichert oder übertragen, die Berechnung läuft nur in deinem Browser.
Wohnungsbauprämie-Rechner Deutschland (Antrag bei der Bausparkasse)
Klicke auf „Berechnen“.
| Prüfschritt | Ergebnis |
|---|
Modellrechnung ohne Gewähr und ohne Haftung. Bei mehreren Bausparkassen gilt der Mindestbetrag von 50 Euro je Bausparkasse. Ob die Prämie am Ende ausgezahlt wird, hängt auch von der Verwendung ab. Im Zweifel bei der Bausparkasse, beim Finanzamt oder bei einer Steuerberatung nachfragen.
Der Rechner ersetzt nicht die Prüfung durch Bausparkasse und Finanzamt. Er hilft vor allem bei der Frage, ob sich der Blick in die Unterlagen für 2024 noch lohnt, bevor die Frist abläuft.
Unser Fazit
Die Wohnungsbauprämie macht niemanden reich: Höchstens 70 Euro im Jahr je Person sind wenig im Verhältnis zu Kaufpreisen und Bauzinsen. Wer aber ohnehin einen Bausparvertrag bespart und unter der Einkommensgrenze liegt, verschenkt mit einem vergessenen Antrag Geld, das ihm gesetzlich zusteht – und nach dem 31. Dezember 2026 ist der Anspruch für 2024 nicht mehr zu retten. Ob sich ein Bausparvertrag überhaupt lohnt, ist eine andere Frage: Die Verbraucherzentralen weisen darauf hin, dass sich ein Vertrag ohne Prämie selten rechnet, und raten, Abschlussgebühren und Bausparsumme genau zu prüfen. Eine Empfehlung für einen bestimmten Tarif oder Anbieter ist dieser Beitrag nicht.
Wo finde ich was?
Deutschland: Den Gesetzestext mit allen Voraussetzungen gibt es kostenlos beim Bundesamt für Justiz unter gesetze-im-internet.de (Wohnungsbau-Prämiengesetz), die Regeln zur Arbeitnehmer-Sparzulage im Fünften Vermögensbildungsgesetz. Das Antragsformular für die Prämie kommt von der eigenen Bausparkasse; die Sparzulage beantragst du beim Finanzamt, online über ELSTER. Antworten auf häufige Fragen bieten die Verbraucherzentralen.
Die Sterne sind ein Urteil der Redaktion nach den Kriterien Unabhängigkeit, Verlässlichkeit, Kosten und Verständlichkeit.
Häufige Fragen
Bekomme ich die Wohnungsbauprämie automatisch?
Nein. Sie muss für jedes Sparjahr mit dem amtlichen Vordruck bei der Bausparkasse beantragt werden, spätestens bis zum Ende des zweiten Jahres nach dem Sparjahr (§ 4 Absatz 2 WoPG). Für 2024 ist das der 31. Dezember 2026.
Zählt für die Einkommensgrenze mein Bruttogehalt?
Nein. Maßgeblich ist das zu versteuernde Einkommen des Sparjahrs, bei Ehe- und Lebenspartnern das bei Zusammenveranlagung. Für Eltern wird es um die Kinderfreibeträge vermindert. Die Grenze liegt bei 35.000 Euro, für Paare bei 70.000 Euro.
Kann ich die Prämie frei ausgeben?
In der Regel nicht. Prämie und Bausparsumme müssen für den Wohnungsbau verwendet werden. Ausnahmen gelten unter anderem für Verträge, die vor dem 25. Geburtstag abgeschlossen wurden (frühestens nach sieben Jahren, einmalig), sowie für Altverträge von vor 2009.
Gibt es Wohnungsbauprämie und Arbeitnehmer-Sparzulage gleichzeitig?
Ja, aber nicht für dieselben Einzahlungen. Vermögenswirksame Leistungen mit Anspruch auf Sparzulage sind von der Prämie ausgeschlossen; eigene Zusatzeinzahlungen auf den Bausparvertrag können prämienberechtigt sein.