Neue Bundesbank-Zahlen zum zweiten Quartal 2026: Fonds legen kräftig zu, Konto und Sparbuch verlieren gegen die Inflation – was das für Girokonto, Tagesgeld und Festgeld heißt. Stand: 27. Oktober 2026.
Die Zahlen sind Durchschnitte. Für dich zählt, wie dein eigenes Geld verteilt ist – das lässt sich damit grob einordnen.
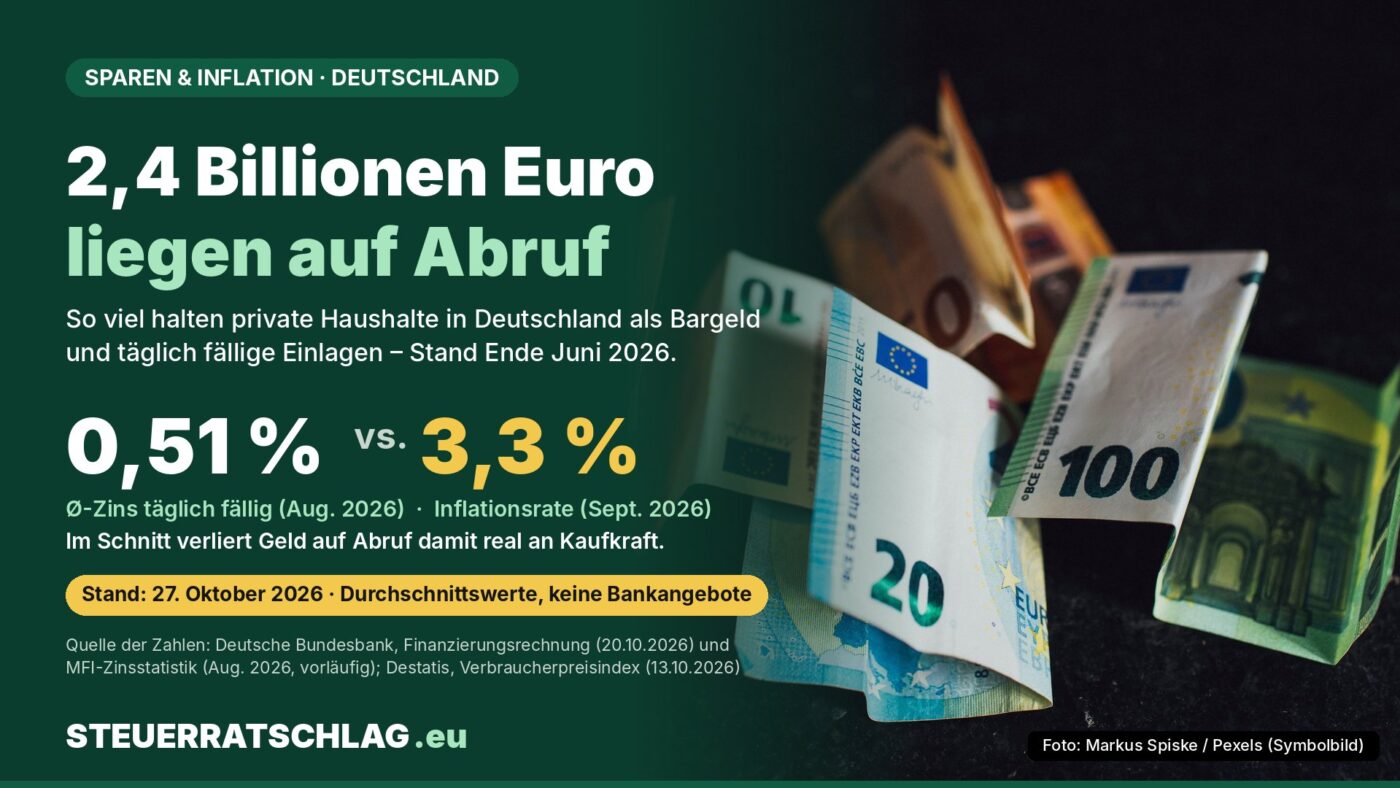
Die Deutsche Bundesbank rechnet jedes Quartal nach, wie viel Geld die privaten Haushalte in Deutschland besitzen und wo es liegt. Die Auswertung vom 20. Oktober 2026 zeigt zwei Seiten einer Entwicklung. Wer in Aktien und Investmentfonds investiert war, hat im Frühjahr 2026 kräftig von steigenden Kursen profitiert. Die vermögensärmere Hälfte der Haushalte, die ihr Geld überwiegend in Einlagen und Versicherungen hält, lag nach Rechnung der Bundesbank dagegen weiterhin real im Minus, weil die Inflation die Zinsen auffraß: bei rund minus 0,7 Prozent. Gleichzeitig liegen 2,4 Billionen Euro als Bargeld oder jederzeit verfügbares Guthaben bereit.
Was die Bundesbank gemessen hat
Nach der Pressemitteilung der Deutschen Bundesbank betrug das Geldvermögen der privaten Haushalte zum Ende des zweiten Quartals 2026 insgesamt 9.831 Milliarden Euro, 335 Milliarden mehr als im Vorquartal. Den größten Teil davon erklärt die Bundesbank mit „außerordentlich hohen positiven Bewertungseffekten“ von 258 Milliarden Euro, also mit gestiegenen Kursen. Auf kapitalmarktnahe Anlagen entfielen davon 202 Milliarden Euro, auf Versicherungs- und Pensionsansprüche 48 Milliarden Euro.
Neu angelegt haben die Haushalte im Quartal 77 Milliarden Euro. Etwa ein Drittel davon floss nach Angaben der Bundesbank in Bargeld und Sichteinlagen – jederzeit verfügbare Guthaben wie auf dem Girokonto oder Tagesgeldkonto. Auch Festgeld und sogar Spareinlagen legten zu; am stärksten gefragt waren Investmentfondsanteile mit 33 Milliarden Euro.
| Anlageform (private Haushalte, Deutschland) | Ende März 2026 | Ende Juni 2026 | Veränderung |
|---|---|---|---|
| Bargeld und Sichteinlagen | 2.380,6 | 2.404,5 | +23,9 |
| Termineinlagen | 651,1 | 654,5 | +3,4 |
| Spareinlagen und Sparbriefe | 516,7 | 522,4 | +5,7 |
| Schuldverschreibungen (Anleihen) | 230,7 | 237,2 | +6,5 |
| Aktien und sonstige Anteilsrechte | 1.771,9 | 1.851,1 | +79,2 |
| Investmentfondsanteile | 1.318,7 | 1.480,8 | +162,1 |
| Versicherungs- und Alterssicherungsansprüche | 2.622,6 | 2.677,1 | +54,5 |
| Geldvermögen insgesamt | 9.495,9 | 9.831,2 | +335,3 |
Bestände in Milliarden Euro, unkonsolidiert; Veränderung = Neuanlage plus Kursveränderungen. „Insgesamt“ enthält zusätzlich 3,7 Mrd. Euro sonstige Forderungen. Quelle: Deutsche Bundesbank, Tabellen zur Pressemitteilung vom 20. Oktober 2026; Veränderung: Berechnung steuerratschlag.eu.
Fondsanteile legten in drei Monaten um rund 162 Milliarden Euro zu, Sichteinlagen um knapp 24 Milliarden Euro – der Unterschied kommt überwiegend aus den Kursen. Dass Kurse auch in die andere Richtung gehen, zeigt das Vorquartal: Von Ende Dezember 2025 bis Ende März 2026 sank der Bestand an Aktien und sonstigen Anteilsrechten laut den Bundesbank-Tabellen von 1.824,3 auf 1.771,9 Milliarden Euro.
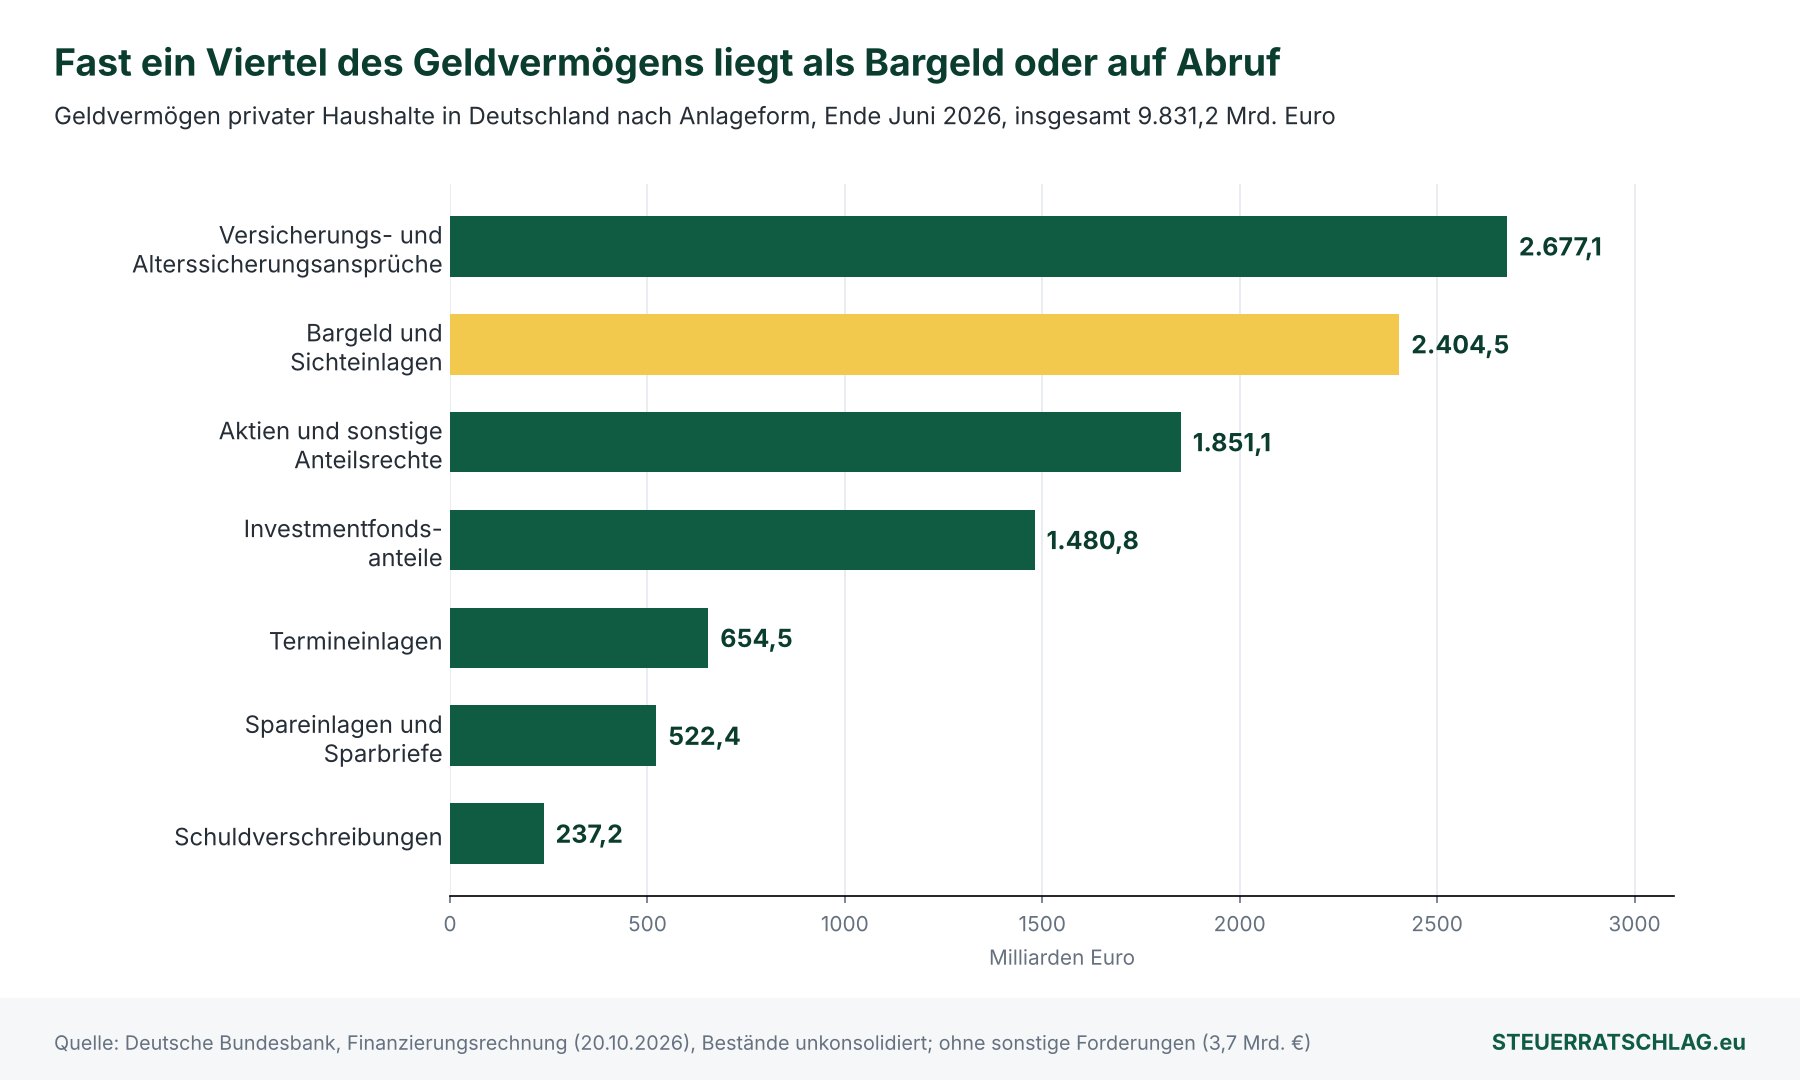
Bargeld und Sichteinlagen machen mit 2.404,5 Milliarden Euro knapp ein Viertel des gesamten Geldvermögens aus.
Warum die ärmere Hälfte real verliert
Die Bundesbank betrachtet die reale, also um die Inflation bereinigte Gesamtrendite des Geldvermögens getrennt nach Vermögensgruppen. Grundlage ist ihre verteilungsbasierte Vermögensbilanz (Distributional Wealth Accounts, DWA). Ergebnis: Die reale Rendite ist im zweiten Quartal 2026 in allen Gruppen gestiegen, besonders bei den vermögendsten 10 Prozent, die von Aktien und Fonds profitierten. Die vermögensärmere Hälfte erzielte dagegen trotz leichter Verbesserung weiterhin rund minus 0,7 Prozent. Diese Haushalte halten ihr Geldvermögen laut Bundesbank „überwiegend in Einlagen und Versicherungsansprüchen“, auf deren reale Rendite die gestiegene Inflation besonders stark durchschlug. Über alle Haushalte hinweg lag die reale Gesamtrendite auf Jahressicht bei etwa 3,2 Prozent.
Der Hintergrund sind die Preise. Die Inflationsrate in Deutschland stieg laut Statistischem Bundesamt (Destatis) im September 2026 auf 3,3 Prozent, nach 2,9 Prozent im August. Auf der Zinsseite meldet die Bundesbank für täglich fällige Einlagen privater Haushalte im August 2026 einen Durchschnittszins von 0,51 Prozent, für neu abgeschlossene Einlagen mit bis zu einem Jahr Laufzeit 2,28 Prozent (beide Werte vorläufig). Der Wert für täglich fällige Einlagen ist so niedrig, weil darin auch Girokonten enthalten sind, die oft gar nicht verzinst werden.
Rechenbeispiel: Was 10.000 Euro in einem Jahr real wert sind
Die Modellrechnung setzt die Durchschnittszinsen der Bundesbank ein, keine Angebote einzelner Banken.
| Modellrechnung: 10.000 Euro für ein Jahr | Zins p. a. | Kontostand nach 1 Jahr | Kaufkraft in heutigen Euro* | Realer Verlust |
|---|---|---|---|---|
| Unverzinstes Girokonto | 0,00 % | 10.000,00 € | 9.680,54 € | −319,46 € |
| Durchschnitt täglich fällige Einlagen (Aug. 2026) | 0,51 % | 10.051,00 € | 9.729,91 € | −270,09 € |
| Durchschnitt Festgeld bis 1 Jahr, Neugeschäft (Aug. 2026) | 2,28 % | 10.228,00 € | 9.901,26 € | −98,74 € |
* Annahme: Die Preise steigen in den zwölf Monaten um 3,3 Prozent (Inflationsrate September 2026). Vor Steuern und Kontogebühren, Zinsen einmal jährlich. Die tatsächliche Inflation der kommenden Monate kann höher oder niedriger ausfallen. Berechnung: steuerratschlag.eu.
Im Beispiel verliert auch das Festgeld real an Wert, aber deutlich weniger als Guthaben auf dem Girokonto. Der Abstand zwischen 0 und 2,28 Prozent Zins macht bei 10.000 Euro rund 220 Euro Kaufkraft im Jahr aus. Wie sich die Laufzeiten im Schnitt unterscheiden, steht in unserem Beitrag zu den Sparzinsen in Deutschland aufgeschlüsselt.
Was du daraus für deine Entscheidung ableiten kannst
Notgroschen bleibt verfügbar. Geld für unerwartete Ausgaben muss sofort greifbar sein – dafür reicht aber auch ein verzinstes Tagesgeldkonto statt des Girokontos. Für Einlagen bei Banken in Deutschland gilt die gesetzliche Einlagensicherung bis 100.000 Euro je Person und Bank, die die deutsche Finanzaufsicht BaFin auf ihrer Seite zur Einlagensicherung und Anlegerentschädigung erklärt.
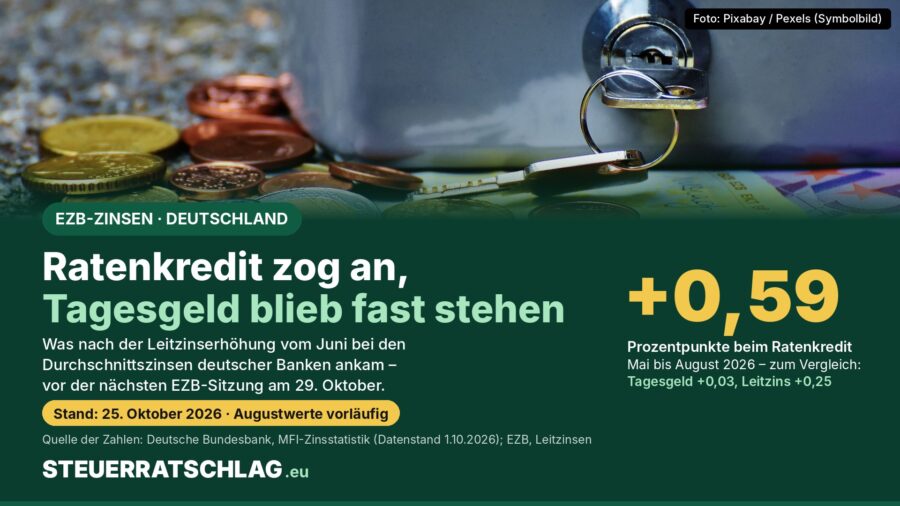
Festgeld für Geld mit festem Termin. Was du in einem oder zwei Jahren sicher nicht brauchst, bringt im Schnitt mehr als täglich verfügbares Guthaben. Vor Ablauf kommst du in der Regel nicht heran. Die nächste Zinsentscheidung trifft der Rat der Europäischen Zentralbank (EZB) laut Sitzungskalender am 28. und 29. Oktober 2026; zuletzt hatte die EZB ihre Leitzinsen mit Wirkung zum 17. Juni und zum 16. September 2026 angehoben.
Kapitalmarkt nur mit Zeit und Risikobewusstsein. Aktien und Fonds trugen im zweiten Quartal 2026 am meisten zum Vermögenszuwachs bei, im ersten Quartal sanken die Bestände dagegen. Investmentfonds und Aktien können deutlich an Wert verlieren, Verluste bis hin zum Totalverlust einzelner Anlagen sind möglich, und frühere Kursgewinne sagen nichts über künftige aus. Geld, das du in absehbarer Zeit brauchst, ist dafür nicht geeignet. Orientierung bieten die Verbraucherzentralen zu Geldanlage und Inflation.
Unser Fazit
Die Bundesbank-Zahlen bestätigen, was viele Sparer/-innen auf dem Kontoauszug sehen: Bei 3,3 Prozent Inflation reicht der Durchschnittszins auf Tagesgeld und Girokonto bei Weitem nicht, um die Kaufkraft zu halten, und auch Festgeld gleicht sie im Schnitt nicht ganz aus. Gewinner des Frühjahrs waren Haushalte mit Aktien und Fonds – mit dem Risiko, das solche Anlagen tragen. Eine Pauschalantwort folgt daraus nicht, wohl aber ein Prüfauftrag für die eigene Aufteilung: Was brauchst du jederzeit, was kannst du festlegen, was langfristig Schwankungen aussetzen? Größere Summen unverzinst auf dem Girokonto kosten nach den Durchschnittswerten am meisten Kaufkraft.
Wo finde ich was?
Deutschland: Die Vermögenszahlen veröffentlicht die Deutsche Bundesbank in der gesamtwirtschaftlichen Finanzierungsrechnung, die Durchschnittszinsen in der MFI-Zinsstatistik. Die aktuelle Inflationsrate steht beim Statistischen Bundesamt unter Verbraucherpreisindex und Inflationsrate. Ob deine Bank einem Einlagensicherungssystem angehört, erklärt die BaFin.
Häufige Fragen
Was zählt die Bundesbank zum Geldvermögen?
Bargeld, Bankeinlagen, Anleihen, Aktien, Fondsanteile sowie Versicherungs- und Rentenansprüche, aber keine Immobilien. Nach Abzug der Schulden von 2.192 Milliarden Euro blieben Ende Juni 2026 netto 7.639 Milliarden Euro.
Was bedeutet „reale Rendite“?
Die Rendite nach Abzug der Inflation. Bringt ein Konto 0,51 Prozent Zinsen und steigen die Preise um 3,3 Prozent, kannst du dir nach einem Jahr mit dem Guthaben weniger kaufen als vorher – die reale Rendite ist negativ.