Was die gesetzliche Sicherung, die Institutssicherung der Sparkassen und Genossenschaftsbanken und die freiwilligen Fonds tatsächlich abdecken, warum Festgeld-Fallen nicht darunter fallen und wie du deine Grenze selbst prüfst. Stand: 26. Oktober 2026.
Die deutsche Finanzaufsicht, die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), hat allein am 22. und 23. Oktober 2026 vor zwei Websites mit angeblichen Tages- und Festgeldangeboten gewarnt. Eine davon nutzte den Namen einer bei der BaFin registrierten Bank, ohne mit ihr etwas zu tun zu haben. Laut BaFin nennen Kriminelle dabei manchmal eine angebliche Partnerbank, bei der das Geld durch die Einlagensicherung geschützt sei. Was die Einlagensicherung wirklich leistet, wo ihre Grenzen liegen und wie du in wenigen Minuten prüfst, ob dein Erspartes darunter fällt, erklären wir hier – mit Rechner, Modellfällen und einem Blick auf die Prüfportale.
Was der Gesetzgeber garantiert: 100.000 Euro je Bank
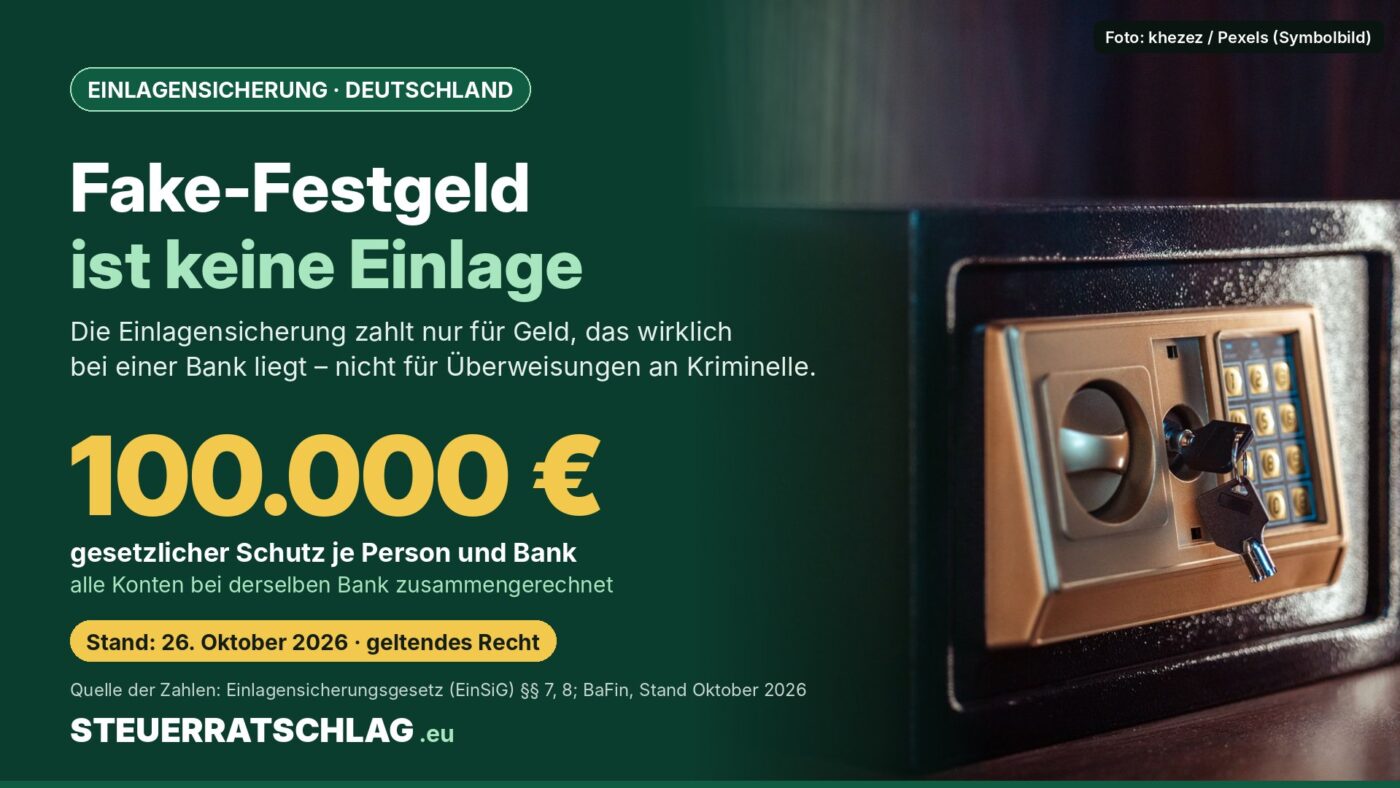
Grundlage ist das deutsche Einlagensicherungsgesetz (EinSiG). Nach § 8 EinSiG ist der Entschädigungsanspruch auf 100.000 Euro begrenzt. Entscheidend ist der Zusatz in § 7 Absatz 3 EinSiG: Die Grenze gilt für die Gesamtforderung gegen ein Kreditinstitut, „unabhängig von der Zahl der Konten, der Währung und dem Ort“. Girokonto, Tagesgeld, Festgeld und Sparbuch bei derselben Bank zählen also zusammen. Zinsen sind bis zur Feststellung des Entschädigungsfalls eingeschlossen.
Bei Gemeinschaftskonten zählt nach § 7 Absatz 4 der Anteil jeder Kontoinhaberin und jedes Kontoinhabers; fehlt eine andere Vereinbarung, wird zu gleichen Teilen aufgeteilt. Die BaFin rechnet auf ihrer Verbraucherseite zur Einlagensicherung vor, dass sich der Schutz bei zwei Kontoinhaber/-innen, etwa einem Ehepaar, so auf 200.000 Euro verdoppelt. Ausgezahlt wird nach § 14 Absatz 3 EinSiG spätestens sieben Arbeitstage, nachdem die BaFin den Entschädigungsfall festgestellt hat – ohne Antrag.
Dass das kein theoretischer Fall ist, zeigt eine Mitteilung der Entschädigungseinrichtung deutscher Banken (EdB): Die BaFin hat am 10. September 2026 für die Frankfurter Filiale der iranischen Bank Sepah den Entschädigungsfall festgestellt. Die Filiale ist nach Angaben der EdB der Einlagensicherung des Bundesverbands deutscher Banken angeschlossen und der EdB zugeordnet.
Bis 500.000 Euro – aber nur für sechs Monate
Wer gerade eine große Summe auf dem Konto hat, weil er die selbst genutzte Wohnung verkauft, geheiratet oder sich hat scheiden lassen, in Rente gegangen ist oder eine Abfindung erhalten hat, ist nach § 8 Absatz 2 EinSiG bis zu 500.000 Euro geschützt. Das gilt auch für Kapitalauszahlungen aus der betrieblichen Altersversorgung und aus Riester-Verträgen sowie für bestimmte Entschädigungen, etwa für Opfer von Gewalttaten. Zwei Bedingungen schränken das ein: Der Entschädigungsfall muss innerhalb von sechs Monaten nach der Gutschrift eintreten, und der höhere Anspruch muss nach § 8 Absatz 5 gesondert schriftlich und mit Nachweisen glaubhaft gemacht werden. Die EdB nennt diese Fälle auch auf ihrer Startseite.
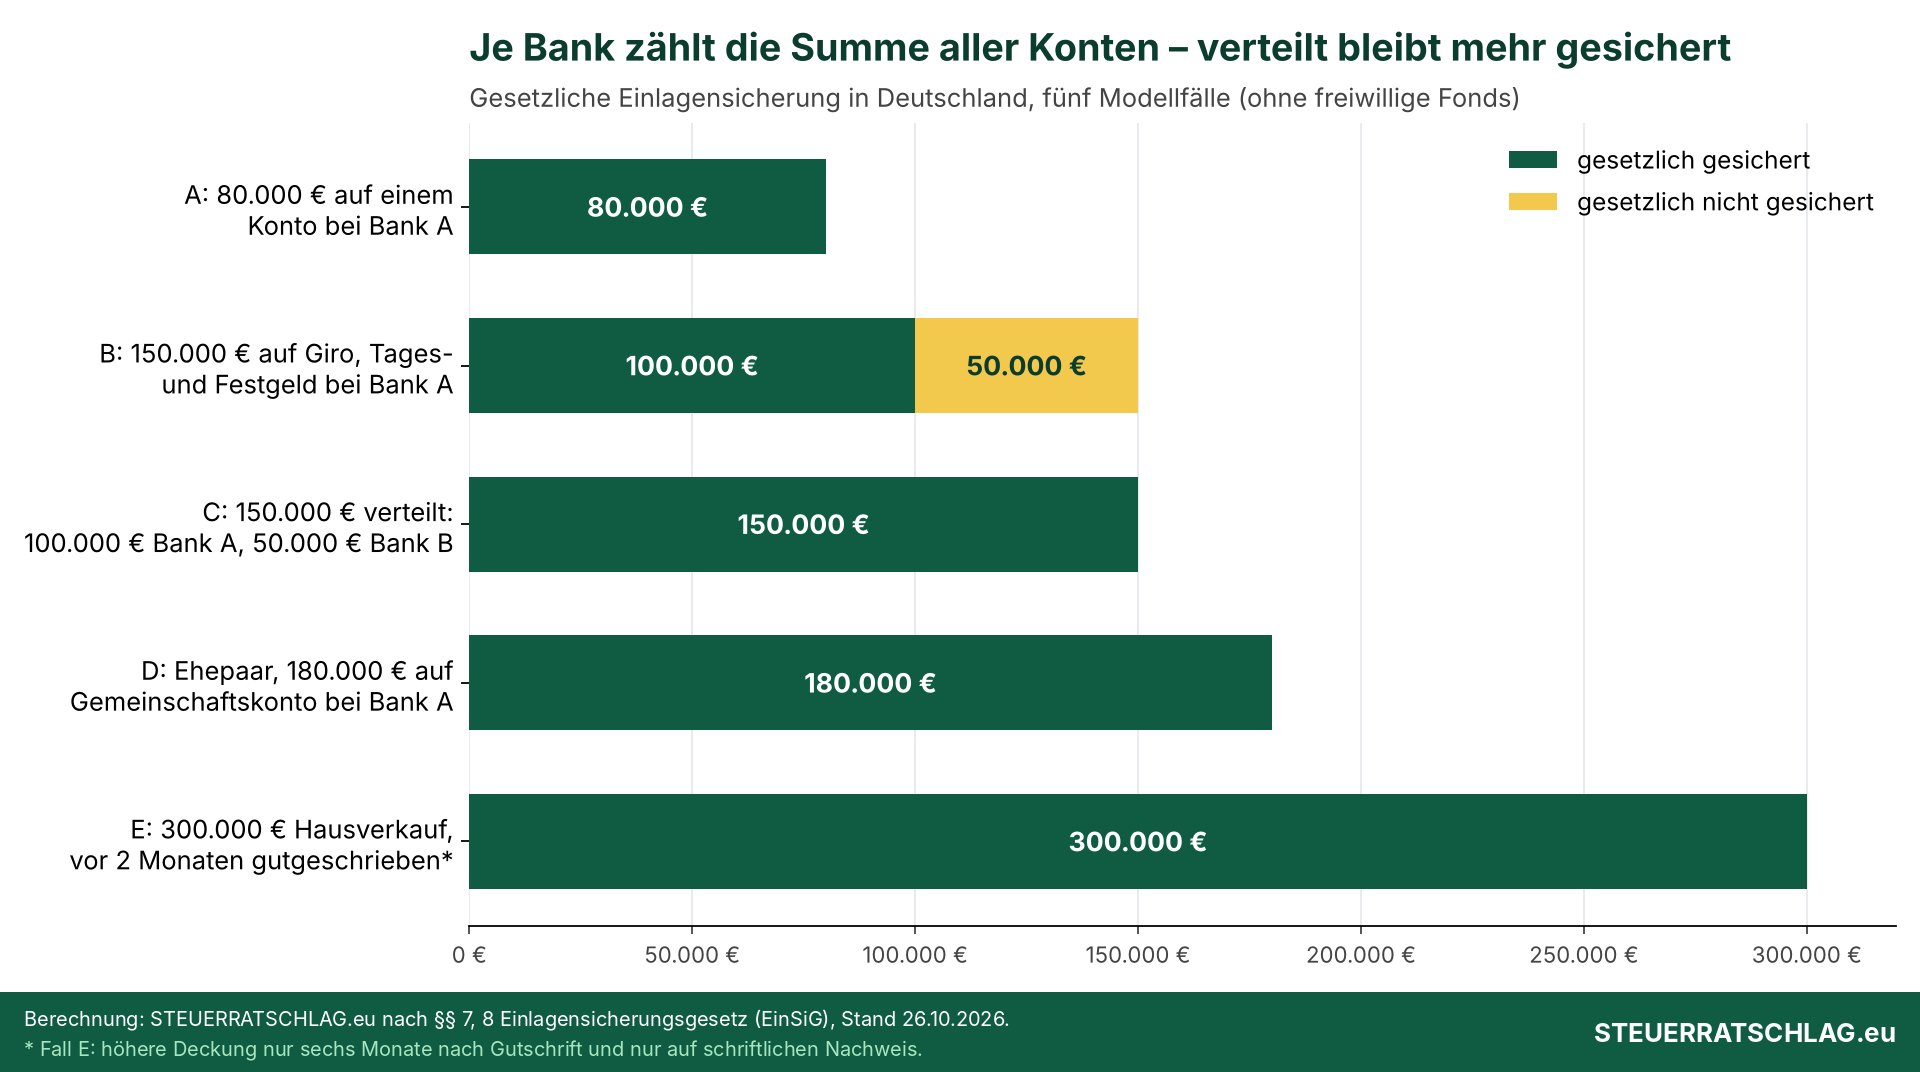
Rechenbeispiel mit offenen Annahmen: Wer 150.000 Euro auf Giro-, Tagesgeld- und Festgeldkonto bei derselben Bank hält (Fall B), hat gesetzlich 100.000 Euro gesichert; für 50.000 Euro bleibt nur eine eventuelle freiwillige Sicherung. Liegen 100.000 Euro bei Bank A und 50.000 Euro bei Bank B (Fall C), ist der volle Betrag gesetzlich gedeckt. Beim Ehepaar mit 180.000 Euro auf einem Gemeinschaftskonto (Fall D) entfallen 90.000 Euro auf jede Person – beide bleiben unter der Grenze. Fall E unterstellt, dass die 300.000 Euro aus dem Verkauf einer privat genutzten Immobilie stammen, vor weniger als sechs Monaten gutgeschrieben wurden und der Nachweis gelingt.
Gesetzlich, institutsbezogen, freiwillig: wer was absichert
In Deutschland gibt es nicht ein System, sondern mehrere nebeneinander. Welchem deine Bank angehört, muss sie dir nach § 23a Kreditwesengesetz im Preisaushang und vor Vertragsbeginn mitteilen; den standardisierten Informationsbogen für Einleger bekommst du mindestens einmal im Jahr, und auf dem Kontoauszug muss stehen, dass es sich um entschädigungsfähige Einlagen handelt.
| System | Für wen | Schutz je Person und Bank | Rechtsanspruch |
|---|---|---|---|
| Entschädigungseinrichtung deutscher Banken (EdB) | private Banken ohne Institutssicherung | 100.000 € (bis 500.000 € befristet) | ja |
| Sicherungssystem der Sparkassen-Finanzgruppe (DSGV) | Sparkassen, Landesbanken, Landesbausparkassen | 100.000 € gesetzlich; Ziel: Institut stützen | ja, bis zur gesetzlichen Grenze |
| BVR Institutssicherung | Volks- und Raiffeisenbanken | 100.000 € gesetzlich; Ziel: Institut stützen | ja, bis zur gesetzlichen Grenze |
| Einlagensicherungsfonds des Bundesverbands deutscher Banken (ESF) | freiwillige Mitglieder unter den privaten Banken | 8,75 % der haftenden Eigenmittel, höchstens 3 Mio. € (Privatpersonen) | nein |
| Einlagensicherungsfonds des Bundesverbands Öffentlicher Banken (VÖB) | öffentlich-rechtliche Mitgliedsinstitute | über die gesetzliche Grenze hinaus | nein |
| Entschädigungseinrichtung der Wertpapierhandelsunternehmen (EdW) | Forderungen aus Wertpapiergeschäften bei Wertpapierfirmen | 90 %, höchstens 20.000 € | ja |
Quellen: BaFin, Einlagensicherungsfonds, DSGV (abgerufen am 26.10.2026). Darstellung: STEUERRATSCHLAG.eu
Die Institutssicherung von Sparkassen und Genossenschaftsbanken setzt früher an: Sie soll nach Darstellung der BaFin verhindern, dass ein Mitgliedsinstitut überhaupt insolvent wird, etwa durch Eigenkapital, Garantien oder Fusionen; so werden Einlagen indirekt in voller Höhe geschützt. Der Deutsche Sparkassen- und Giroverband (DSGV) gibt an, seit Gründung seines Systems in den 1970er-Jahren habe noch nie jemand Einlagen bei einem Mitgliedsinstitut verloren. Beim Einlagensicherungsfonds der privaten Banken gilt: Er besteht nach eigenen Angaben seit 1976 und hat bisher in allen Fällen zu 100 Prozent entschädigt – ein einklagbarer Anspruch auf diesen Zusatzschutz besteht laut BaFin aber nicht.
Was nicht geschützt ist – und warum Fake-Festgeld durchfällt
Keine Einlagen im Sinne des Gesetzes sind nach Angaben der BaFin Inhaber- und Orderschuldverschreibungen, Genussrechte und Zertifikate. Aktien, Fonds und andere Wertpapiere im Depot fallen ebenfalls nicht unter die Einlagensicherung – sie bleiben aber dein Eigentum; bei einer Bankpleite kannst du ihre Herausgabe verlangen oder das Depot übertragen lassen. Kursverluste ersetzt dagegen niemand.
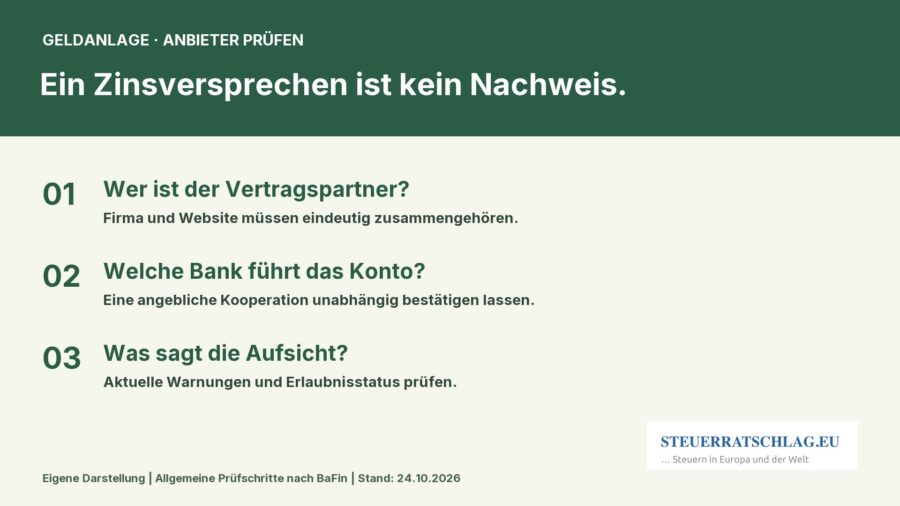
Bei Betrug hilft die Einlagensicherung nicht. Nach § 5 EinSiG entschädigt das Sicherungssystem Einlagen bei dem Kreditinstitut, für das die BaFin den Entschädigungsfall feststellt. Wer auf ein gefälschtes Angebot hin überweist, hat aber keine Einlage bei der genannten Bank. Die BaFin beschreibt das in ihrem Ratgeber zu unseriösen Festgeldangeboten klar: Ein Festgeldkonto musst du immer persönlich eröffnen; behauptet jemand, er könne für dich ein Konto bei einer Partnerbank im Ausland eröffnen, auf das du Geld überweisen sollst, handelt es sich „eindeutig um Betrug“. Die angegebene IBAN gehört dann den Kriminellen.
Genau dieses Muster steckt hinter den jüngsten Warnungen: Am 22. Oktober warnte die BaFin vor angeblichen Tages- und Festgeldangeboten über denmarkubs(.)com; die bei ihr registrierte UBS Europe SE steht danach in keinerlei Zusammenhang mit der Seite, es handele sich um Identitätsdiebstahl. Am 23. Oktober folgte die Warnung zu novafestfinanz(.)com; die Aufsicht ermittelt nach eigenen Angaben gegen die Betreiber. Wir haben über die erste Warnung bereits gesondert berichtet. Auch die EdB selbst warnt vor gefälschten E-Mails, die eine Entschädigung gegen eine vorab zu zahlende „Versicherungsprämie“ versprechen. Ihr Hinweis: Die EdB fordert niemals Geld als Gegenleistung für eine Entschädigung.
Banken im Ausland und Zinsportale
Im Europäischen Wirtschaftsraum (EWR) – den Ländern der Europäischen Union sowie Island, Liechtenstein und Norwegen – muss jeder Staat Einlagen bis 100.000 Euro absichern. Zuständig ist aber das Sicherungssystem des jeweiligen Landes, dessen Regeln von den deutschen abweichen können. Die BaFin weist zudem auf eine Besonderheit hin: Wird Geld über ein Treuhandmodell angelegt, läuft das Konto bei der Bank auf den Namen des Treuhänders und nicht auf deinen; dann kann der Schutz anders ausfallen. Außerhalb Europas variieren die Regeln nach Angaben der BaFin stark; verlässlich Auskunft gibt nur die Einlagensicherung des jeweiligen Landes. Ob eine Bank in Deutschland überhaupt tätig sein darf, zeigt die Unternehmenssuche der BaFin.
Rechner: Wie viel ist bei einer Bank gesetzlich gesichert?
Der Rechner gilt für die gesetzliche Einlagensicherung in Deutschland nach dem EinSiG. Trage für eine Bank ein, was dort auf deinen Namen liegt. Freiwillige Fonds und die Institutssicherung bleiben außen vor.
Einlagensicherungs-Rechner (nur Deutschland, §§ 7 und 8 EinSiG)
Beträge in Euro ohne Tausenderpunkte eingeben und auf „Berechnen“ klicken. Deine Eingaben bleiben in deinem Browser; sie werden weder gespeichert noch übertragen.
| Angabe | Ergebnis |
|---|
Haftungshinweis: Orientierungswert ohne Gewähr. Maßgeblich sind das Gesetz, der Informationsbogen deiner Bank und die Prüfung durch das zuständige Sicherungssystem. Der erhöhte Schutz bis 500.000 Euro gilt nur auf schriftlichen Nachweis.
Der Rechner bildet die beiden wichtigsten Regeln ab: Zusammenrechnung aller Konten bei einer Bank und anteilige Zurechnung bei Gemeinschaftskonten. Treuhandkonten, Einlagen in Fremdwährung und Konten von Wohnungseigentümergemeinschaften behandelt er nicht gesondert.
Portal-Check: Wo du die Sicherung prüfst
| Portal | Betreiber und Finanzierung | Seit wann | Redaktionsurteil |
|---|---|---|---|
| BaFin-Unternehmenssuche | Deutsche Finanzaufsicht. Die BaFin deckt ihre Kosten nach § 16 Finanzdienstleistungsaufsichtsgesetz, soweit Gebühren nicht reichen, über eine Umlage der beaufsichtigten Unternehmen. | Angabe nicht gefunden | 5 von 5 Sternen: amtlich, kostenlos, zeigt, ob ein Unternehmen eine Erlaubnis hat – der wichtigste Test gegen Fake-Banken. |
| EdB: zugeordnete Banken | Entschädigungseinrichtung deutscher Banken GmbH, Berlin. Finanziert wie alle Sicherungssysteme über Beiträge der Mitgliedsbanken (BaFin). | 1998 (Angabe des Einlagensicherungsfonds) | 4 von 5 Sternen: gesetzliche Stelle mit Liste, Informationsbogen und Fragen und Antworten; Abzug, weil sie nur private Banken abdeckt. |
| Einlagensicherungsfonds: Mitglieder | Bundesverband deutscher Banken. Finanziert über jährliche Zahlungen der teilnehmenden Banken, mit Nachschusspflicht. | 1976 (eigene Angabe) | 3 von 5 Sternen: zeigt, wer über 100.000 Euro hinaus geschützt ist; Abzug, weil Branchenverband und kein Rechtsanspruch. |
Redaktionsurteil von STEUERRATSCHLAG.eu, Kriterien: Trägerschaft, Verbindlichkeit der Auskunft, Kosten für Nutzende und Verständlichkeit. Alternativen: der Informationsbogen deiner Bank und die Erklärseite der Verbraucherzentrale Hamburg.
Unser Fazit
Die gesetzliche Einlagensicherung reicht bei Gemeinschaftskonten und nach einem Hausverkauf über 100.000 Euro hinaus, ist aber zugleich eng begrenzt: Sie zählt pro Bank, nicht pro Konto, und sie schützt nur echtes Geld bei echten Banken. Wer mehr als 100.000 Euro bei einem Institut hält, sollte im Informationsbogen nachsehen, welches System dahintersteht, und das Ergebnis bewusst abwägen. Bei Festgeldangeboten, die über Vermittler/-innen, Messenger oder unbekannte Vergleichsseiten kommen, ist der Hinweis auf die Einlagensicherung kein Gütesiegel: Entscheidend ist, ob du das Konto selbst bei der Bank eröffnest und die Bank in der BaFin-Unternehmenssuche steht.
Wo finde ich was?
Deutschland: Das Gesetz steht vollständig im Einlagensicherungsgesetz. Die BaFin erklärt die Systeme auf ihrer Verbraucherseite und warnt laufend vor unseriösen Festgeldangeboten. Den Informationsbogen der gesetzlichen Sicherung privater Banken zeigt die EdB. Für Sparkassen ist das Sicherungssystem der Sparkassen-Finanzgruppe zuständig, für Volks- und Raiffeisenbanken die BVR Institutssicherung. Zusätzliche Fonds betreiben der Bankenverband und der Bundesverband Öffentlicher Banken; für Wertpapierfirmen gibt es die EdW.
Häufige Fragen
Muss ich im Entschädigungsfall einen Antrag stellen? Für Beträge bis 100.000 Euro nicht: Nach § 14 EinSiG zahlt das Sicherungssystem spätestens sieben Arbeitstage nach der Feststellung durch die BaFin, auf Basis der Bankdaten. Für den erhöhten Schutz bis 500.000 Euro musst du den Anspruch schriftlich mit Nachweisen belegen.
Sind Tagesgeld und Festgeld bei derselben Bank getrennt geschützt? Nein. Alle Konten bei einer Bank werden nach § 7 Absatz 3 EinSiG zusammengerechnet, auch in Fremdwährung. Wer getrennten Schutz will, braucht Konten bei verschiedenen Banken – nicht bei verschiedenen Marken desselben Instituts.
Ist mein Depot bei einer Bankpleite verloren? Nein. Wertpapiere gehören dir und fallen nicht in die Insolvenzmasse; du kannst sie nach Angaben der BaFin herausverlangen oder übertragen lassen. Geschützt sind sie damit aber nur vor der Pleite der Bank, nicht vor Kursverlusten.
Woran erkenne ich ein falsches Festgeldangebot? Laut BaFin an fehlender Legitimationsprüfung durch die Bank, an Vermittler/-innen, die für dich ein Konto bei einer „Partnerbank“ eröffnen wollen, und an Links zu angeblichen Bankseiten. Prüfe die Bank selbst in der BaFin-Unternehmenssuche und gehe nur über deren offizielle Website.