Stand: 2. November 2026 – Geplatzte Rohre und ausgetretenes Wasser sind der teuerste Schadenposten in der deutschen Wohngebäudeversicherung. Vor dem ersten Frost lohnt ein Blick in den Vertrag: Zwei Pflichten entscheiden oft darüber, ob der Versicherer voll zahlt.
Ein Rohrbruch kommt selten mit Ankündigung: Ein Anschlussschlauch gibt nach, eine Leitung im Gartenhaus friert ein, ein Heizungsrohr in der Wand korrodiert. Für Hauseigentümer/-innen in Deutschland ist Leitungswasser damit das häufigste und teuerste Risiko ihrer Gebäudeversicherung – deutlich vor Sturm, Hagel oder Feuer. Die aktuellen Zahlen des Branchenverbands zeigen dabei eine Verschiebung: Es gibt etwas weniger Schäden, aber jeder einzelne wird teurer. Für Versicherte heißt das zweierlei. Sie sollten wissen, welche Rohre ihr Vertrag überhaupt abdeckt. Und sie sollten die Frostpflichten kennen, bevor die Temperaturen fallen.
Was die Zahlen des GDV zeigen
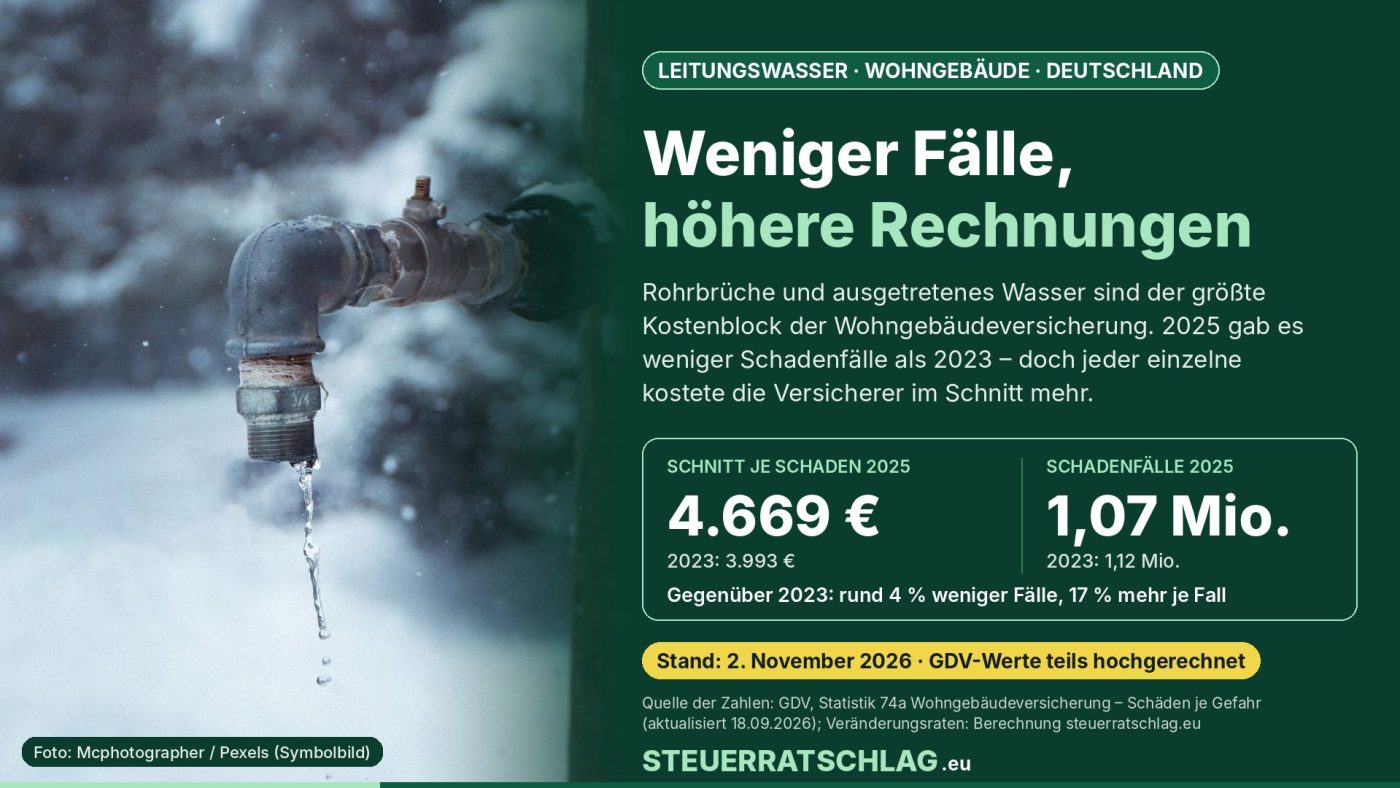
Der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) weist in seiner Statistik zu den Einzelgefahren der Wohngebäudeversicherung (zuletzt aktualisiert am 18. September 2026) für 2025 rund 1,07 Millionen Leitungswasserschäden aus. 2023 waren es rund 1,12 Millionen, 2024 rund 1,13 Millionen. Der durchschnittliche Schaden stieg im selben Zeitraum von 3.993 Euro über 4.343 Euro auf 4.669 Euro – ein Plus von rund 17 Prozent in zwei Jahren (eigene Berechnung).
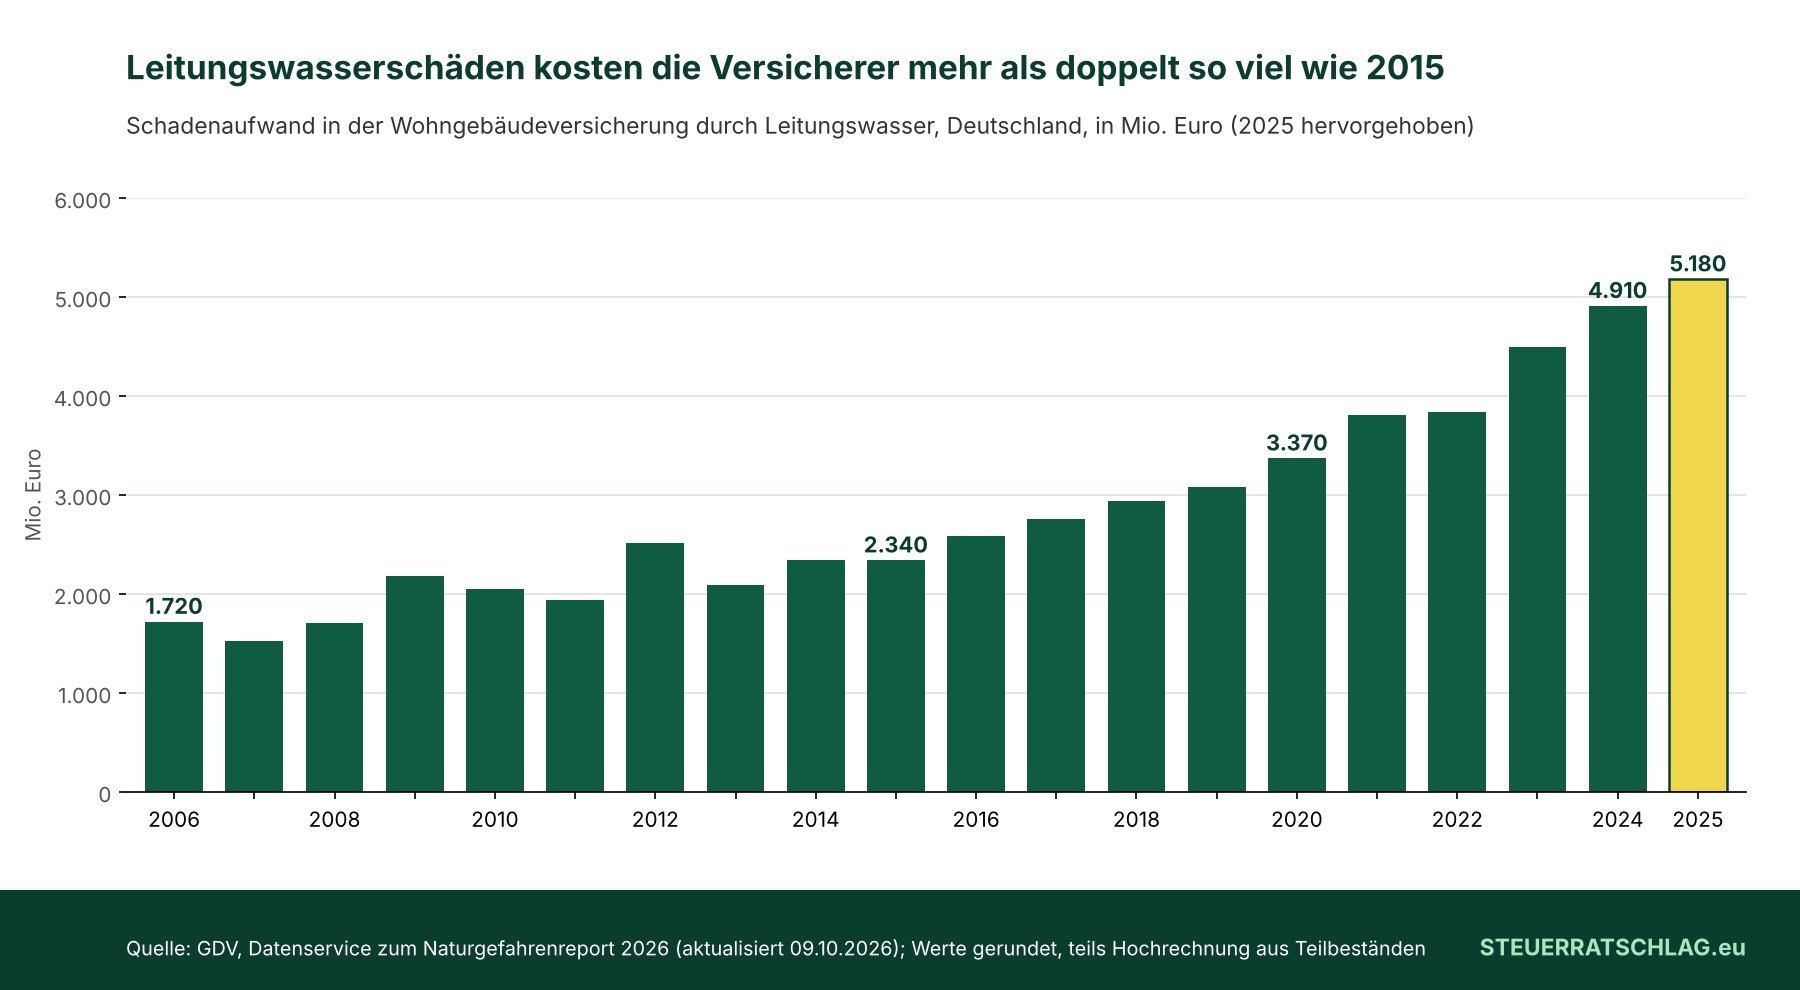
Die Gesamtleistungen der Versicherer für Leitungswasser lagen 2025 bei rund 5,18 Milliarden Euro. Nach dem Datenservice zum Naturgefahrenreport 2026 entfällt über die vergangenen zwanzig Jahre die Hälfte des gesamten Schadenaufwands der Wohngebäudeversicherung auf Leitungswasser. Der Verband merkt dazu an, dass diese Schäden „deutlich weniger mediale Aufmerksamkeit“ erhalten als Sturm, Hagel oder Hochwasser.
| Leitungswasser, Wohngebäude | 2023 | 2024 | 2025 |
|---|---|---|---|
| Anzahl Schäden | 1,12 Mio. | 1,13 Mio. | 1,07 Mio. |
| Schadendurchschnitt | 3.993 € | 4.343 € | 4.669 € |
| Leistungen der Versicherer | 4,50 Mrd. € | 4,91 Mrd. € | 5,18 Mrd. € |
Quelle: GDV, Statistik 74a „Wohngebäudeversicherung: Schäden je Gefahr“, Stand 18.09.2026. Anzahl und Leistungen sind nach GDV-Angaben aus Teilbeständen geschätzt und gerundet; der Schadendurchschnitt wurde ohne Hochrechnung aus den Unternehmen ermittelt, die die Werte aufgeteilt melden. Er entspricht deshalb nicht exakt Leistungen geteilt durch Anzahl.
Warum die Schäden teurer werden, schlüsselt die Statistik nicht auf. Sie zeigt nur die Entwicklung. Klar ist aber: Steigende Kosten je Schaden fließen in die Kalkulation der Beiträge ein – und für Versicherte wird ein Schaden, den der Vertrag nicht oder nur teilweise abdeckt, entsprechend teurer.
Welche Rohre versichert sind – und welche oft nicht
Was genau gedeckt ist, steht in den Bedingungen des eigenen Vertrags. Als Orientierung dienen die unverbindlichen Musterbedingungen des GDV (VGB 2022, Wohnflächenmodell), von denen Versicherer abweichen dürfen. Danach umfasst die Gefahr Leitungswasser drei Bausteine:
- Leitungswasserschäden: Wasser, das bestimmungswidrig aus Rohren der Wasserversorgung, Heizungs- oder Klimaanlagen, Schläuchen, Wasserbetten oder Aquarien austritt (Abschnitt A 4.2).
- Bruchschäden innerhalb des Gebäudes: frostbedingte und sonstige Bruchschäden an Zu- und Ableitungen; an Armaturen, Toiletten, Heizkörpern oder Boilern nur bei Frost (A 4.3).
- Bruchschäden außerhalb des Gebäudes: nach dem Muster nur an Zuleitungsrohren der Wasserversorgung und an Heizungsrohren (A 4.4).
Zwei Lücken sind im Muster ausdrücklich angelegt: Rohre unterhalb der Bodenplatte sind nicht versichert, „soweit nicht etwas anderes vereinbart ist“. Und außerhalb des Gebäudes nennt das Muster nur Zuleitungen – Abwasserrohre im Garten fehlen dort. Viele Tarife erweitern das gegen Aufpreis; ob dein Vertrag das tut, zeigt nur ein Blick in die Bedingungen. Nicht versichert sind nach dem Muster unter anderem Schäden durch Grundwasser, Überschwemmung oder Witterungsniederschläge – dafür ist die gesonderte Elementarschadendeckung zuständig – sowie Schwamm und Hausfäulepilze (A 4.5).
Für Mieter/-innen gilt die Aufteilung, die der GDV in einer Medieninformation vom 6. Januar 2026 beschreibt: Gebäudeschäden durch geplatzte Leitungen übernimmt in der Regel die Wohngebäudeversicherung des Eigentümers. Beschädigte Möbel, Teppiche oder Elektrogeräte zahlt die Hausratversicherung – vorausgesetzt, das Wasser stammt aus einer fest installierten Leitung und die Sorgfaltspflichten wurden eingehalten.
Frost: die zwei Pflichten, die über die Leistung entscheiden
Frostbedingte Leitungswasserschäden verursachen nach Angaben des GDV aus derselben Medieninformation im Schnitt rund 25.000 versicherte Schadenfälle und rund 140 Millionen Euro Schaden pro Jahr. Die Musterbedingungen enthalten dazu in Abschnitt A 20 sogenannte Sicherheitsvorschriften – vertragliche Pflichten, die schon vor einem Schaden gelten:
- Kalte Jahreszeit (A 20.1.3): Alle Gebäude und Gebäudeteile müssen beheizt und das „genügend häufig“ kontrolliert werden. Alternativ sind alle wasserführenden Anlagen abzusperren, zu entleeren und entleert zu halten.
- Nicht genutzte Gebäude oder Gebäudeteile (A 20.1.2): Sie müssen zu jeder Jahreszeit genügend häufig kontrolliert werden; außerdem sind dort alle wasserführenden Anlagen abzusperren und zu entleeren.
Was passiert, wenn das versäumt wird, regelt das deutsche Versicherungsvertragsgesetz (VVG). Nach § 28 VVG ist der Versicherer bei vorsätzlicher Verletzung einer solchen Obliegenheit leistungsfrei; bei grober Fahrlässigkeit darf er die Leistung „in einem der Schwere des Verschuldens“ entsprechenden Verhältnis kürzen. Die Beweislast dafür, dass keine grobe Fahrlässigkeit vorlag, trägt der Versicherungsnehmer. Allerdings muss der Versicherer zahlen, soweit die Pflichtverletzung für den Schaden nicht ursächlich war. Wer einen Schaden grob fahrlässig herbeiführt, riskiert nach § 81 VVG ebenfalls eine Kürzung. Manche Tarife verzichten vertraglich ganz oder bis zu einer Höhe auf diese Kürzung – auch das steht im Bedingungswerk.
Ganz praktisch nennt der GDV unter anderem diese Schritte: Außenleitungen vor dem Winter absperren und entleeren, freiliegende Rohre dämmen, selten genutzte Räume durchgehend heizen – die Frostschutzstellung am Heizkörper schütze nur den Heizkörper selbst – und leerstehende Häuser regelmäßig kontrollieren lassen. Eingefrorene Leitungen sollen nie mit offener Flamme aufgetaut werden.
Rechenbeispiel: Was eine Kürzung kosten kann
Annahmen: Schaden in Höhe des GDV-Durchschnitts 2025 von 4.669 Euro, vereinbarte Selbstbeteiligung 500 Euro, Kürzung auf den Betrag nach Abzug der Selbstbeteiligung. Die Kürzungsquoten sind frei gewählte Beispiele – wie hoch eine Kürzung tatsächlich ausfällt, hängt vom Einzelfall ab und ist im Streitfall Sache der Gerichte.
| Fall | Kürzung | Erstattung | Eigenanteil |
|---|---|---|---|
| Pflichten erfüllt | 0 % | 4.169,00 € | 500,00 € |
| Beispiel: Kürzung 30 % | 30 % | 2.918,30 € | 1.750,70 € |
| Beispiel: Kürzung 50 % | 50 % | 2.084,50 € | 2.584,50 € |
Modellrechnung: steuerratschlag.eu; Schadendurchschnitt laut GDV-Statistik 74a (Stand 18.09.2026). Selbstbeteiligung und Kürzungsquoten sind Annahmen, keine Angaben eines Versicherers.
Mit eigenen Werten lässt sich das im folgenden Rechner durchspielen.
Rechner Deutschland: Leitungswasserschaden in der Wohngebäudeversicherung
Wofür: grobe Abschätzung, was nach Selbstbeteiligung und einer möglichen Kürzung wegen grober Fahrlässigkeit (§ 28 bzw. § 81 VVG) von einem Schaden übrig bleibt. Kein amtliches Formular – die Schadenmeldung läuft direkt über deinen Versicherer.
Vereinfachte Modellrechnung, Kürzung auf den Betrag nach Selbstbeteiligung angewendet. Versicherer können anders rechnen; Höchstbeträge, Sonderklauseln und ein vertraglicher Verzicht nur bis zu einer bestimmten Schadenhöhe bleiben unberücksichtigt. Keine Speicherung deiner Eingaben, ohne Gewähr.
Das Ergebnis zeigt vor allem, wie stark eine Kürzung ins Gewicht fällt: Schon eine Quote im mittleren Bereich kann den Eigenanteil bei einem Durchschnittsschaden vervielfachen.
Portal-Check: Wohin bei Streit mit dem Versicherer?
Kürzt der Versicherer oder lehnt er ab, ist der erste Weg eine schriftliche Beschwerde beim Unternehmen selbst. Danach kommen zwei Stellen in Frage, die oft verwechselt werden.
Versicherungsombudsmann: Betreiber ist der Versicherungsombudsmann e. V., ein eigenständiger Verein. Finanziert wird er nach eigenen Angaben von seinen Mitgliedsunternehmen – über Mitgliedsbeiträge und Fallpauschalen für abgeschlossene Beschwerden. Für Verbraucher/-innen ist das Verfahren kostenfrei; eigene Auslagen etwa für Porto oder einen Anwalt trägt man selbst. Bis zu einem Beschwerdewert von 10.000 Euro ist die Entscheidung für den Versicherer verbindlich, darüber gibt es eine Empfehlung. Seit wann der Verein besteht, nennt die Website auf den von uns geprüften Seiten nicht. Redaktionsurteil: ★★★★☆ (4 von 5). Kostenlos, für typische Leitungswasserschäden in der Größenordnung des Durchschnitts mit verbindlicher Wirkung für den Versicherer. Einen Stern Abzug gibt es, weil die Finanzierung aus der Branche kommt und Fälle über 10.000 Euro nur mit einer Empfehlung enden.
Alternative: Beschwerde bei der BaFin. Die deutsche Finanzaufsicht BaFin (Bundesanstalt für Finanzdienstleistungsaufsicht) ist eine staatliche Behörde. Sie prüft Beschwerden über beaufsichtigte Versicherer, stellt auf ihrer Beschwerdeseite aber klar, dass sie „keine einzelnen Streitfälle entscheiden“ darf und Verbraucher/-innen im Einzelfall nicht zu ihrem Recht verhelfen kann. Eine Beschwerde hemmt zudem keine Fristen. Redaktionsurteil für diesen Zweck: ★★☆☆☆ (2 von 5) – sinnvoll als Hinweis an die Aufsicht, aber kein Weg zu Geld. Verbindlich entscheiden kann am Ende nur ein Gericht.
Unser Fazit
Die GDV-Zahlen zeigen keinen Anstieg der Schadenzahl, wohl aber deutlich teurere Einzelschäden. Für Hauseigentümer/-innen in Deutschland ist das ein Anlass, zwei Dinge zu prüfen, bevor der Frost kommt: Deckt der eigene Vertrag Ableitungsrohre auf dem Grundstück und unter der Bodenplatte ab? Und welche Sicherheitsvorschriften gelten für Gartenhaus, Garage, Ferienwohnung oder leerstehende Wohnungen? Ob sich ein Tarif mit erweitertem Schutz oder mit Verzicht auf die Kürzung bei grober Fahrlässigkeit lohnt, hängt vom Gebäude und vom Preis ab – eine allgemeine Empfehlung lässt sich daraus nicht ableiten.
Wichtig für den Vergleich: Die Musterbedingungen sind unverbindlich. Entscheidend sind immer die Bedingungen, die in deinem Versicherungsschein genannt sind.
Häufige Fragen
Zahlt bei einem Rohrbruch die Wohngebäude- oder die Hausratversicherung?
Schäden am Gebäude selbst – Wände, Böden, fest verbaute Leitungen – trägt nach GDV-Angaben in der Regel die Wohngebäudeversicherung. Beschädigte Möbel, Teppiche oder Elektrogeräte zahlt die Hausratversicherung, wenn das Wasser aus einer fest installierten Leitung stammt und die Sorgfaltspflichten eingehalten wurden.
Was gilt bei einem Frostschaden in einem unbeheizten Gartenhaus oder einer leeren Wohnung?
Nach den GDV-Musterbedingungen müssen nicht genutzte Gebäude oder Gebäudeteile genügend häufig kontrolliert und dort alle wasserführenden Anlagen abgesperrt und entleert werden. Wird das grob fahrlässig versäumt und ist das für den Schaden ursächlich, darf der Versicherer nach § 28 VVG kürzen.
Sind Abwasserrohre im Garten mitversichert?
Nach den Musterbedingungen sind außerhalb des Gebäudes nur Zuleitungsrohre und Heizungsrohre versichert, Rohre unter der Bodenplatte nur nach besonderer Vereinbarung. Ob dein Tarif Ableitungsrohre einschließt, steht in deinen Vertragsbedingungen.