Der neue Fonds hält Bitcoin direkt, steht Privatanleger/-innen offen und ist rechtlich anders gebaut als die bisherigen Krypto-ETP. Was das für Schutz, Risiko und Steuern bedeutet.
Wer in der Schweiz bisher über die Börse auf Bitcoin setzen wollte, griff meist zu sogenannten Exchange Traded Products (ETP), börsengehandelten Wertpapieren, die rechtlich in der Regel keine Fonds sind. Mit dem ersten genehmigten Bitcoin-ETF (Exchange Traded Fund, börsengehandelter Fonds) kommt nun eine weitere Bauform hinzu: ein Anlagefonds nach Schweizer Recht, dessen Vermögen vom Vermögen der Fondsleitung getrennt ist. Für Anleger/-innen ändert das vor allem etwas beim Ausfallrisiko des Anbieters. Am Kursrisiko des Bitcoin ändert es nichts – und der Fonds darf laut Anbieter sogar mit Kredit arbeiten. Wir ordnen ein, was feststeht, was der Anbieter sagt und was offen ist.
Was die FINMA genehmigt hat
Die Eidgenössische Finanzmarktaufsicht (FINMA) hat nach eigener Mitteilung vom 20. Oktober 2026 erstmals einen börsengehandelten, direkt in Bitcoin investierenden Publikumsfonds genehmigt. Publikumsfonds heißt: Er darf auch an Privatpersonen vertrieben werden, nicht nur an qualifizierte Anleger/-innen. Eingestuft ist er als Anlagefonds der Art „übrige Fonds für alternative Anlagen“ mit besonderem Risiko. Für diese Fondsart verlangt Art. 71 des Kollektivanlagengesetzes (KAG), dass auf die besonderen Risiken in Bezeichnung, Prospekt und Basisinformationsblatt hingewiesen wird.
Weil der Fonds nur einen einzigen Wert hält, hat die FINMA eine Ausnahme von den Vorschriften zur Risikoverteilung genehmigt. Sie begründet das mit der langen Handelsgeschichte und dem hohen Handelsvolumen von Bitcoin. Bereits 2021 hatte die Aufsicht einen Kryptofonds bewilligt, der allerdings nur qualifizierten Anleger/-innen offenstand. Nach Angaben der FINMA haben weitere Anbieter Gesuche für Bitcoin-ETF eingereicht oder angekündigt.
Den Namen des Produkts nennt die Aufsicht nicht. Die BIT Asset Management AG, eine Tochter der in Singapur ansässigen BIT Group, hat am 22. Oktober 2026 in einer Unternehmensmitteilung mitgeteilt, sie habe die Zulassung für den „Bitcoin Fund ETF“ erhalten. Der Handel an der SIX Swiss Exchange soll nach Angaben des Anbieters im November 2026 beginnen; ein genaues Datum, die Kostenquote und die ISIN (internationale Wertpapierkennnummer) nennt die Mitteilung nicht. Der Fonds ist laut Anbieter nur für den öffentlichen Vertrieb in der Schweiz zugelassen.
Fonds oder ETP: der rechtliche Unterschied
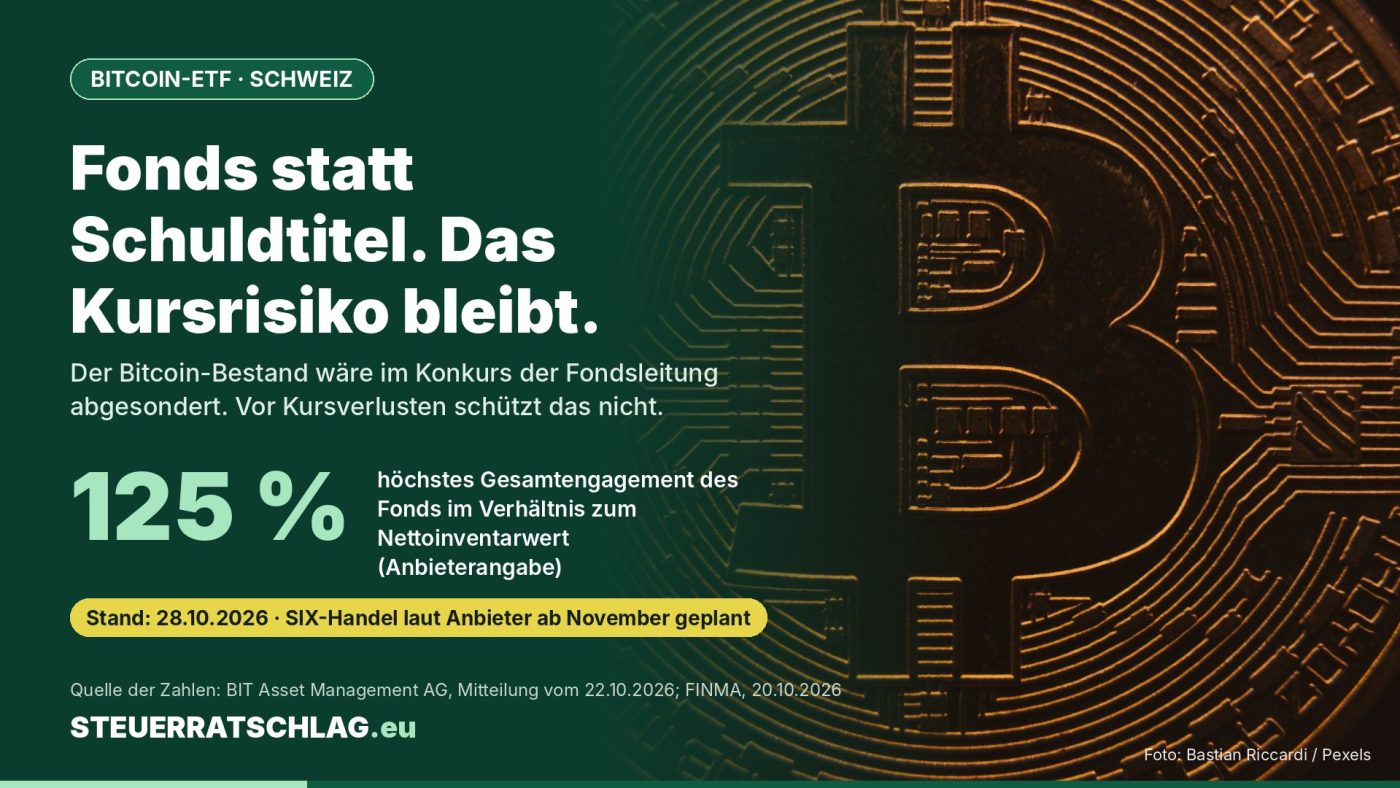
Der wichtigste Unterschied liegt in der Frage, was mit dem Geld passiert, wenn der Anbieter pleitegeht. Beim Anlagefonds regelt das Art. 40 des Finanzinstitutsgesetzes (FINIG): Im Konkurs der Fondsleitung werden die Sachen und Rechte, die zum Fonds gehören, zugunsten der Anleger/-innen abgesondert, fallen also nicht in die Konkursmasse. Die meisten in Europa gehandelten Bitcoin-Produkte sind nach Darstellung von BIT dagegen ETP, also Schuldtitel mit Emittentenrisiko. Wie gut ein einzelnes ETP besichert ist, unterscheidet sich je nach Produkt und steht im jeweiligen Prospekt.
| Merkmal | Bitcoin direkt | Krypto-ETP | Bitcoin-ETF (Schweiz) |
|---|---|---|---|
| Rechtsform | eigener Bestand, selbst oder bei einem Dienstleister verwahrt | laut BIT meist Schuldtitel des Emittenten | Anlagefonds, „übrige Fonds für alternative Anlagen“ |
| Pleite des Anbieters | abhängig von der Verwahrung | Emittentenrisiko; Besicherung je nach Produkt | Fondsvermögen im Konkurs der Fondsleitung abgesondert |
| Beratungsregeln beim Kauf | laut FINMA weniger Anlegerschutz als beim ETF | je nach Vertriebsweg | Verhaltensregeln nach FIDLEG, Risikohinweise Pflicht |
| Kursrisiko | voll | voll | voll, Engagement laut Anbieter bis 125 % möglich |
Quelle: FINMA, Medienmitteilung vom 20.10.2026; Art. 40 FINIG; Angaben der BIT Asset Management AG vom 22.10.2026. Eigene Zusammenstellung, Stand 28.10.2026.
Die FINMA verweist zusätzlich auf das Finanzdienstleistungsgesetz (FIDLEG): Banken und andere Finanzdienstleister, die den ETF anbieten, müssen klare Hinweise auf Schwankungen und Verlustrisiken geben und die Angemessenheits- oder Eignungsprüfung besonders sorgfältig durchführen. Diese Prüfung fragt, ob ein Produkt zu Kenntnissen, Erfahrung und – bei Beratung – zu den finanziellen Verhältnissen der Kundschaft passt. Nach Einschätzung der Aufsicht bietet das mehr Schutz als ein direkter Kauf von Kryptowährungen.
Was der Kreditrahmen bedeutet
Nach Angaben von BIT kann das Gesamtengagement des Fonds durch vorübergehende Kreditaufnahme bis zu 125 Prozent des Nettoinventarwerts erreichen, also des Fondsvermögens nach Abzug der Verbindlichkeiten. Ob und wie oft der Fonds diesen Rahmen nutzt, geht aus der Mitteilung nicht hervor. Wird er voll ausgeschöpft, wirkt jede Kursbewegung stärker auf den Anteilswert – nach unten wie nach oben.
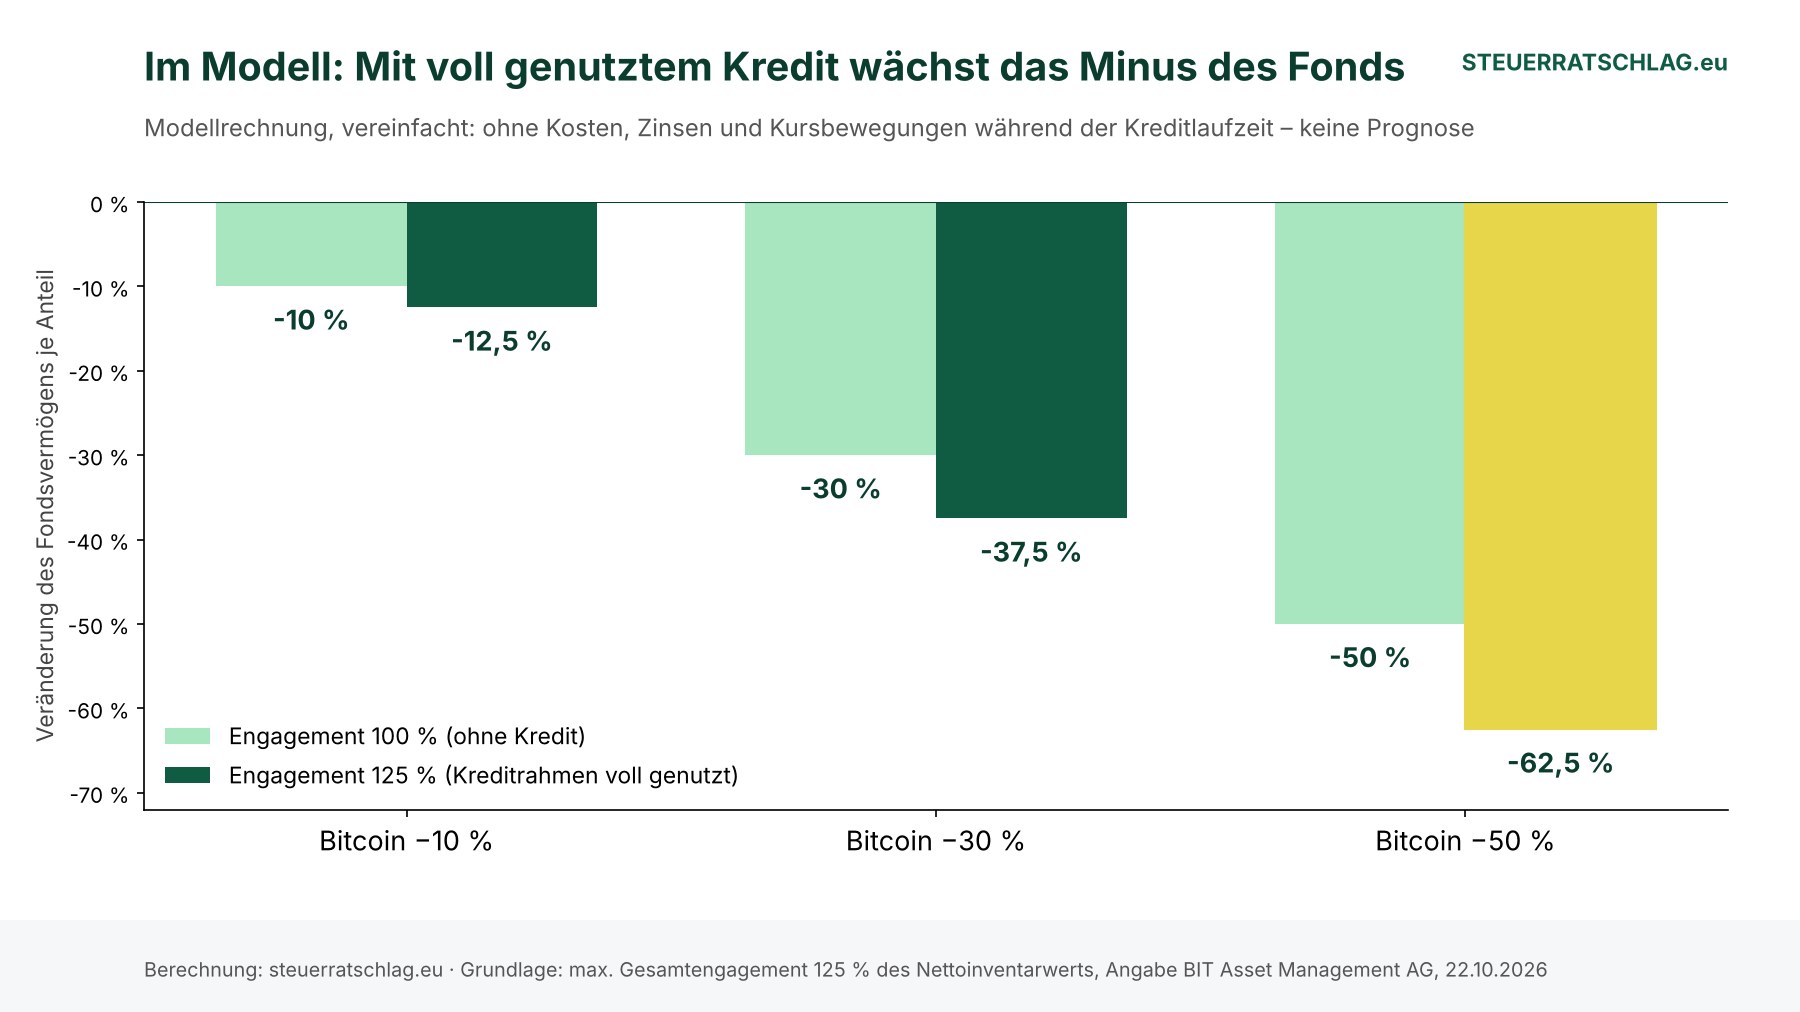
Rechenbeispiel (Modell): Angenommen, deine Fondsanteile sind 5.000 Franken wert und der Bitcoin-Kurs fällt um 30 Prozent. Ohne Kredit sinkt der Anteilswert vereinfacht auf 3.500 Franken. Ist der Kreditrahmen von 125 Prozent voll genutzt, beträgt das Minus 37,5 Prozent, der Wert fällt auf 3.125 Franken. Nicht eingerechnet sind Verwaltungskosten, Kreditzinsen, Kauf- und Verkaufsspesen sowie Schwankungen während des Tages. Steigt Bitcoin, fällt der Gewinn im selben Verhältnis höher aus – eine Aussage über die künftige Kursentwicklung ist damit nicht verbunden.
Steuern: Was in der Schweiz gilt
Für Privatpersonen mit Wohnsitz in der Schweiz gilt bei der direkten Bundessteuer: Kapitalgewinne aus der Veräußerung von Privatvermögen sind steuerfrei (Art. 16 Abs. 3 des Bundesgesetzes über die direkte Bundessteuer, DBG). Die Fondsanteile gehören aber zum Vermögen: Nach Art. 13 des Steuerharmonisierungsgesetzes (StHG) unterliegt das gesamte Reinvermögen der kantonalen Vermögenssteuer. Wie hoch die ausfällt, hängt vom Wohnkanton ab. Ob im Einzelfall Ausnahmen greifen, etwa bei häufigem Handel, beurteilt das zuständige kantonale Steueramt.
Für Anleger/-innen in Deutschland ist der Fonds nach Angaben des Anbieters nicht bestimmt: Er ist nur für den öffentlichen Vertrieb in der Schweiz zugelassen, die Mitteilung richtet sich ausdrücklich nicht an Personen im Europäischen Wirtschaftsraum (EWR). Die deutsche Finanzaufsicht BaFin und das deutsche Steuerrecht sind für dieses Produkt deshalb nicht Thema dieses Beitrags.
Unser Fazit
Der erste Schweizer Bitcoin-ETF verändert vor allem die Frage, wem das Geld im Pleitefall gehört: Das Fondsvermögen ist abgesondert, ein ETP dagegen ist meist eine Forderung gegen den Emittenten. Dazu kommen die FIDLEG-Regeln beim Vertrieb. Am Grundrisiko ändert die Fondshülle nichts. Bitcoin kann stark und schnell fallen, ein Totalverlust ist nach Angaben des Anbieters möglich, und der Kreditrahmen kann Verluste vergrößern. Wer sich mit dem Produkt befasst, sollte vor dem Handelsstart Prospekt, Basisinformationsblatt und Kostenquote abwarten und mit vergleichbaren Angeboten vergleichen. Eine Empfehlung für oder gegen das Produkt ist das nicht.
Wo finde ich was?
- Ob ein Institut oder Produkt in der Schweiz zugelassen ist, zeigt die FINMA-Übersicht der bewilligten Institute, Personen und Produkte.
- Vor Anbietern ohne Bewilligung warnt die Warnliste der FINMA.
- Die Gesetzestexte (KAG, FINIG, FIDLEG, DBG, StHG) stehen in der amtlichen Sammlung Fedlex des Bundes.
- Börsengehandelte Fonds an der Schweizer Börse lassen sich im ETF-Explorer der SIX suchen.
- Allgemeine Informationen zu Steuern in der Schweiz bietet das Behördenportal ch.ch.
Für Fragen zur eigenen Steuererklärung ist das Steueramt des Wohnkantons zuständig.
Häufige Fragen
Ist ein von der FINMA genehmigter Bitcoin-ETF sicher?
Nein, nicht im Sinne eines Schutzes vor Verlusten. Die Genehmigung betrifft Struktur, Verwahrung und Transparenz. Die FINMA betont, dass Bitcoin-Anlagen auch über den ETF hoch riskant bleiben und das eingesetzte Kapital erheblich an Wert verlieren kann.
Was passiert mit meinem Geld, wenn die Fondsleitung pleitegeht?
Nach Art. 40 FINIG wird das Fondsvermögen im Konkurs der Fondsleitung zugunsten der Anleger/-innen abgesondert. Gegen Kursverluste des Bitcoin hilft das nicht.
Kann ich den Fonds von Deutschland aus kaufen?
Nach Angaben des Anbieters ist er nur für den öffentlichen Vertrieb in der Schweiz zugelassen und richtet sich nicht an Personen im EWR. Ob eine Bank Zugang gewährt, hängt von ihren eigenen Regeln ab.