Neue Zahlen der Oesterreichischen Nationalbank zeigen, wohin das Ersparte fließt – und warum das Sparbuch nach Steuer und Teuerung derzeit an Kaufkraft verliert.
Die Sparer/-innen in Österreich legen ihr Geld anders an als noch vor zehn Jahren. Das zeigen die Daten zum Finanzverhalten der Haushalte, die die Oesterreichische Nationalbank (OeNB) am 22. Oktober 2026 in Wien vorgestellt hat. Das Sparbuch bleibt demnach wichtig, doch ein wachsender Teil des Vermögens steckt in Fonds, Aktien und Anleihen. Wer überlegt, Geld auf dem Konto zu lassen, fest zu binden oder in Wertpapiere zu stecken, bekommt damit einen nüchternen Vergleichsmaßstab. Entscheidend ist dabei nicht der Zinssatz allein, sondern was nach Kapitalertragsteuer und Teuerung übrig bleibt – und welches Risiko man dafür eingeht.
1.011 Milliarden Euro: wie sich das Vermögen verteilt
Nach den Angaben der OeNB entfallen 34 Prozent des Finanzvermögens auf Einlagen, je 24 Prozent auf Beteiligungen – etwa an GmbHs oder Privatstiftungen – und auf Wertpapiere. In den vergangenen zehn Jahren ist das Finanzvermögen insgesamt um 60 Prozent gewachsen. Innerhalb der Wertpapiere dominieren Investmentfonds mit 132 Milliarden Euro, gefolgt von börsennotierten Aktien mit 63 Milliarden Euro und verzinslichen Wertpapieren mit 47 Milliarden Euro, jeweils Stand Juni 2026. Zum Anstieg trugen laut Handout der Pressekonferenz Nettozukäufe von 14 Milliarden Euro im Jahr 2025 und 9 Milliarden Euro im ersten Halbjahr 2026 bei, aber auch Kursgewinne: Allein im ersten Halbjahr 2026 machten diese Bewertungseffekte 15,7 Milliarden Euro aus.
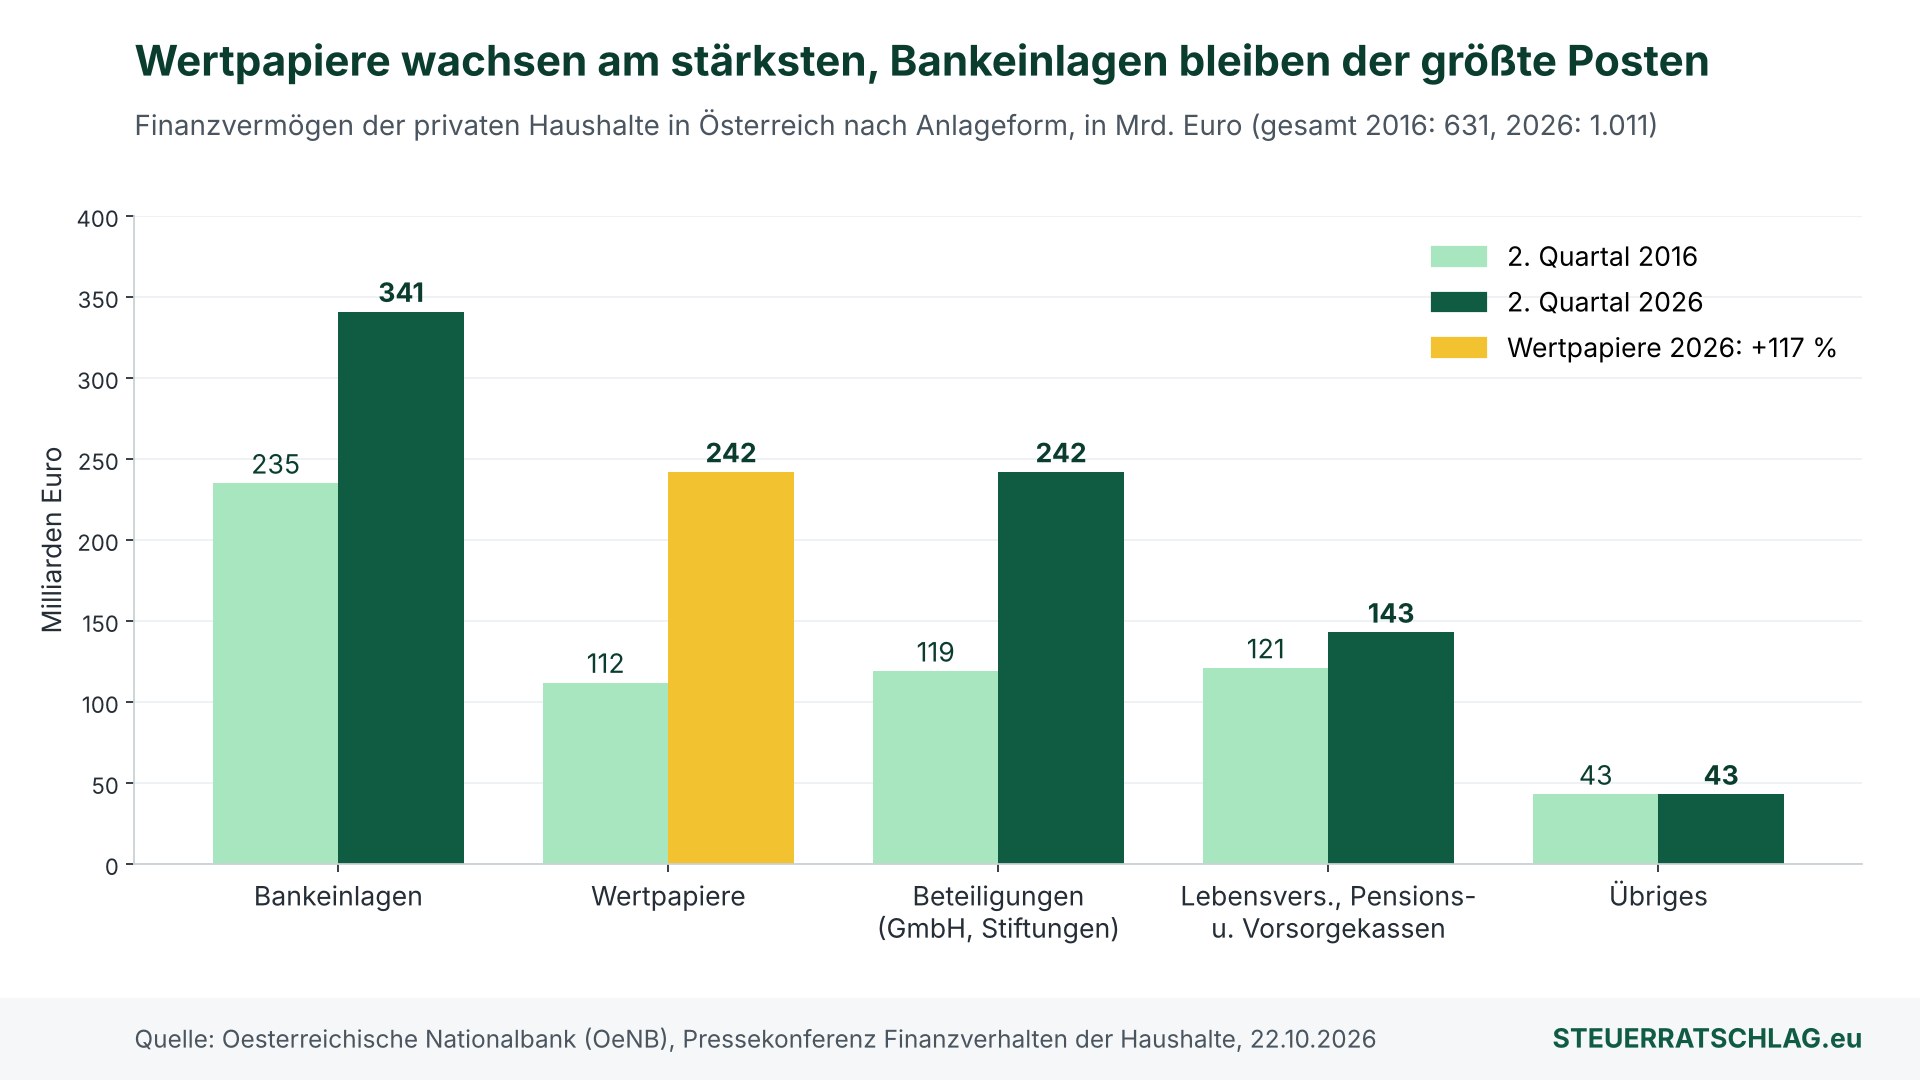
Das Vermögen ist allerdings sehr ungleich verteilt. Nach den experimentellen Verteilungsdaten der Europäischen Zentralbank (EZB), die die OeNB auswertet, hält das vermögendste Zehntel der Haushalte rund 70 Prozent des Finanzvermögens. Die Sparquote, also der Anteil des verfügbaren Einkommens, der nicht ausgegeben wird, sank 2025 auf 9,7 Prozent; das Österreichische Institut für Wirtschaftsforschung (WIFO) erwartet für 2026 laut OeNB 8,4 Prozent.
Was das Sparbuch nach Steuer und Teuerung bringt
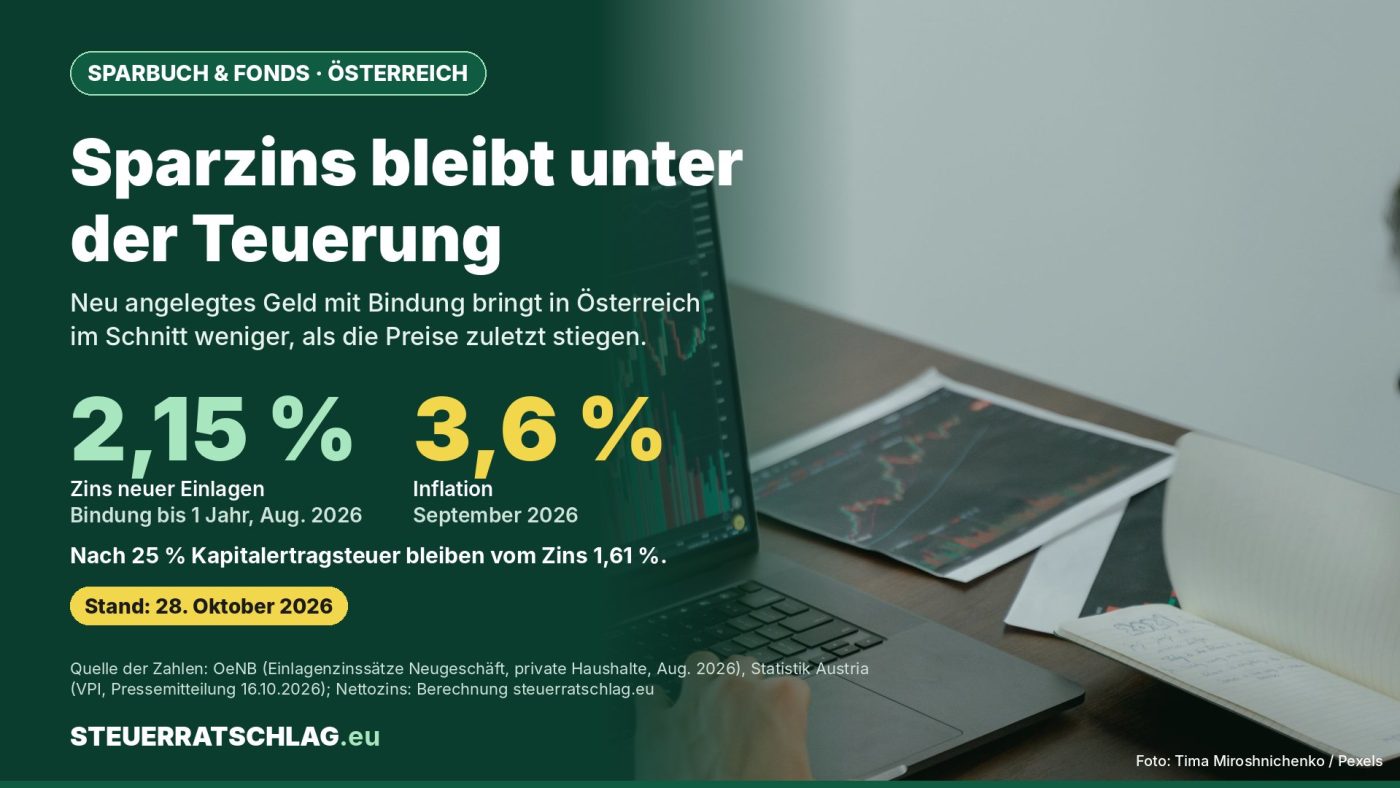
Für Einlagen mit vereinbarter Laufzeit von privaten Haushalten weist die Zinsstatistik der OeNB für neu abgeschlossene Geschäfte im August 2026 je nach Bindung 2,05 bis 2,18 Prozent aus. Das ist mehr als im Jahresschnitt 2025, aber weniger als 2024. Dem steht die Teuerung gegenüber: Laut Statistik Austria lag der Verbraucherpreisindex im September 2026 um 3,6 Prozent über dem Vorjahresmonat, getrieben vor allem von Treibstoff und Heizöl.
| Einlagen privater Haushalte, Neugeschäft | 2024 | 2025 | Aug. 2026 |
|---|---|---|---|
| Bindung bis 1 Jahr | 3,00 % | 1,76 % | 2,15 % |
| Bindung 1 bis 2 Jahre | 2,75 % | 1,78 % | 2,18 % |
| Bindung über 2 Jahre | 2,77 % | 1,99 % | 2,05 % |
Vereinbarte Jahreszinssätze ohne sonstige Kosten, Durchschnitt aller Banken in Österreich. Quelle: OeNB, Einlagenzinssätze – Neugeschäft (abgerufen am 28.10.2026).
Einzelne Angebote können über oder unter diesen Durchschnitten liegen. Laut OeNB-Erhebung vergleichen aber nur 44 Prozent der Befragten Finanzprodukte verschiedener Anbieter.
Rechenbeispiel: 10.000 Euro ein Jahr gebunden
Annahmen: 10.000 Euro, ein Jahr Bindung, Zinssatz 2,15 Prozent (OeNB-Durchschnitt August 2026), Inflationsrate über das Jahr konstant 3,6 Prozent (Wert vom September 2026; die tatsächliche Teuerung kann davon abweichen), keine Spesen. Zinsen aus Sparbüchern und Girokonten werden in Österreich laut Bundesministerium für Finanzen mit 25 Prozent Kapitalertragsteuer (KESt) besteuert, sonstige Kapitalerträge wie Fondserträge oder Kursgewinne mit 27,5 Prozent.
- Zinsen brutto: 215,00 Euro, davon KESt 25 Prozent: 53,75 Euro – netto bleiben 161,25 Euro (1,61 Prozent).
- Kontostand nach einem Jahr: 10.161,25 Euro. In Preisen von heute entspricht das bei 3,6 Prozent Teuerung einer Kaufkraft von rund 9.808 Euro – ein realer Verlust von rund 192 Euro.
- Zum Vergleich der Steuer: Ein Ertrag von ebenfalls 215 Euro aus einem Fonds würde mit 27,5 Prozent belastet, also rund 59,13 Euro. Ein solcher Ertrag ist aber nicht garantiert.
Die Rechnung zeigt nur die Steuerseite und den Kaufkrafteffekt. Ob Wertpapiere am Ende mehr bringen, lässt sich nicht vorhersagen: Kurse von Fonds, Aktien und Anleihen schwanken, es sind auch Verluste möglich, und frühere Wertzuwächse sind kein verlässlicher Hinweis auf künftige Entwicklungen.
Sicherheit: Einlagensicherung gegen Kursrisiko
Guthaben auf Konten und Sparbüchern sind in Österreich nach Angaben der Einlagensicherung AUSTRIA bis 100.000 Euro pro Person und Bank gesichert, in bestimmten Sonderfällen bis 500.000 Euro. Neben dieser Einrichtung haben die Sparkassengruppe und die Raiffeisengruppe eigene Sicherungssysteme. Wertpapiere fallen nicht unter die Einlagensicherung: Sie werden im Depot nur für die Kundschaft verwahrt und bleiben deren Eigentum. Nur wenn eine Bank im Sicherungsfall Wertpapiere nicht herausgeben oder übertragen kann, greift laut Anlegerentschädigung ein Ersatz von bis zu 20.000 Euro. Gegen Kursverluste schützt keine dieser Regeln.
Laut OeNB-Erhebung wissen fast 30 Prozent der Personen, die mit Wertpapieren sparen, nicht, dass man mit dem Kauf einer Anleihe dem Unternehmen Geld leiht.
Unser Fazit
Die Billion ist vor allem eine Zahl über Durchschnitte – ein großer Teil davon liegt beim vermögendsten Zehntel. Für einzelne Sparer/-innen ist eine andere Zahl wichtiger: Bei den aktuellen Durchschnittszinsen und einer Inflation von 3,6 Prozent verliert Geld auf gebundenen Einlagen nach KESt real an Wert. Wertpapiere können das ausgleichen, bringen aber Schwankungen und Verlustrisiken mit sich und werden höher besteuert. Wer umschichten will, sollte zuerst Notgroschen und Bindungsfristen klären, Kosten und Risiken vergleichen und keine Entscheidung allein auf Basis vergangener Kursgewinne treffen.
Ein Hinweis zur Einordnung: Die OeNB-Zahlen beschreiben den Haushaltssektor insgesamt. Dazu zählen neben privaten Haushalten auch Selbstständige, Einzelunternehmen und private Organisationen ohne Erwerbszweck.
Häufige Fragen
Wird die KESt auf Sparzinsen automatisch abgezogen?
Bei inländischen Banken ja: Nach Angaben des BMF behält die Bank die Steuer ein und führt sie ab. Bei Zinsen einer ausländischen Bank ohne inländische auszahlende Stelle müssen die Einkünfte in die Steuererklärung aufgenommen werden; der Steuersatz bleibt 25 Prozent.
Sind Fonds bei einer Bankpleite verloren?
Wertpapiere im Depot bleiben laut Einlagensicherung AUSTRIA Eigentum der Kundschaft und werden von der Bank nur verwahrt. Vor Kursverlusten des Fonds selbst schützt das aber nicht.
Wie viel ist auf dem Sparbuch gesichert?
Bis 100.000 Euro pro Person und Bank, unabhängig von der Zahl der Konten bei derselben Bank. In bestimmten Fällen, etwa nach einem Wohnungsverkauf, können zeitlich begrenzt bis 500.000 Euro gesichert sein.