Die Inflationsanpassungsverordnung 2027 hebt Tarifgrenzen und Absetzbeträge an – Verkehrsabsetzbetrag 508 Euro, 55-Prozent-Grenze bleibt bei 1 Million Euro.
Wer in Österreich Lohn- oder Einkommensteuer zahlt, behält ab Jänner 2027 etwas mehr vom Einkommen. Grund ist die automatische Abgeltung der kalten Progression: Die Grenzen, ab denen höhere Steuersätze greifen, wandern mit der Inflation nach oben. Das österreichische Finanzministerium hat die neuen Werte am 31. August 2026 per Verordnung kundgemacht.
Was die kalte Progression ist
Kalte Progression bedeutet: Steigen Löhne und Pensionen nur im Ausmaß der Teuerung, rutschen Steuerpflichtige trotzdem in höhere Steuerstufen. Die Kaufkraft bleibt gleich, die Steuerlast steigt. Österreich gleicht das seit 2023 gesetzlich aus. Laut Einkommensteuergesetz 1988 (EStG) werden die Beträge jedes Jahr automatisch um zwei Drittel der Inflationsrate angehoben.
Für 2027 hat das Finanzministerium eine Inflationsrate von 3,4 Prozent ermittelt. Grundlage ist der Durchschnitt der Jahresinflationsraten von Juli 2025 bis Juni 2026, wie es in den Erläuterungen zur Verordnung heißt. Zwei Drittel davon ergeben die Anhebung um 2,2666 Prozent, die Beträge werden auf volle Euro aufgerundet.
Die neuen Steuerstufen 2027
Die Tarifgrenzen laut Inflationsanpassungsverordnung 2027 im Vergleich zur Verordnung für 2026:
| Steuersatz | 2026 | 2027 |
|---|---|---|
| 0 % | bis 13.539 € | bis 13.846 € |
| 20 % | bis 21.992 € | bis 22.491 € |
| 30 % | bis 36.458 € | bis 37.285 € |
| 40 % | bis 70.365 € | bis 71.960 € |
| 48 % | bis 104.859 € | bis 107.236 € |
| 50 % | bis 1 Mio. € | bis 1 Mio. € |
| 55 % | über 1 Mio. € | über 1 Mio. € |
So viel weniger Steuer: Modellrechnung
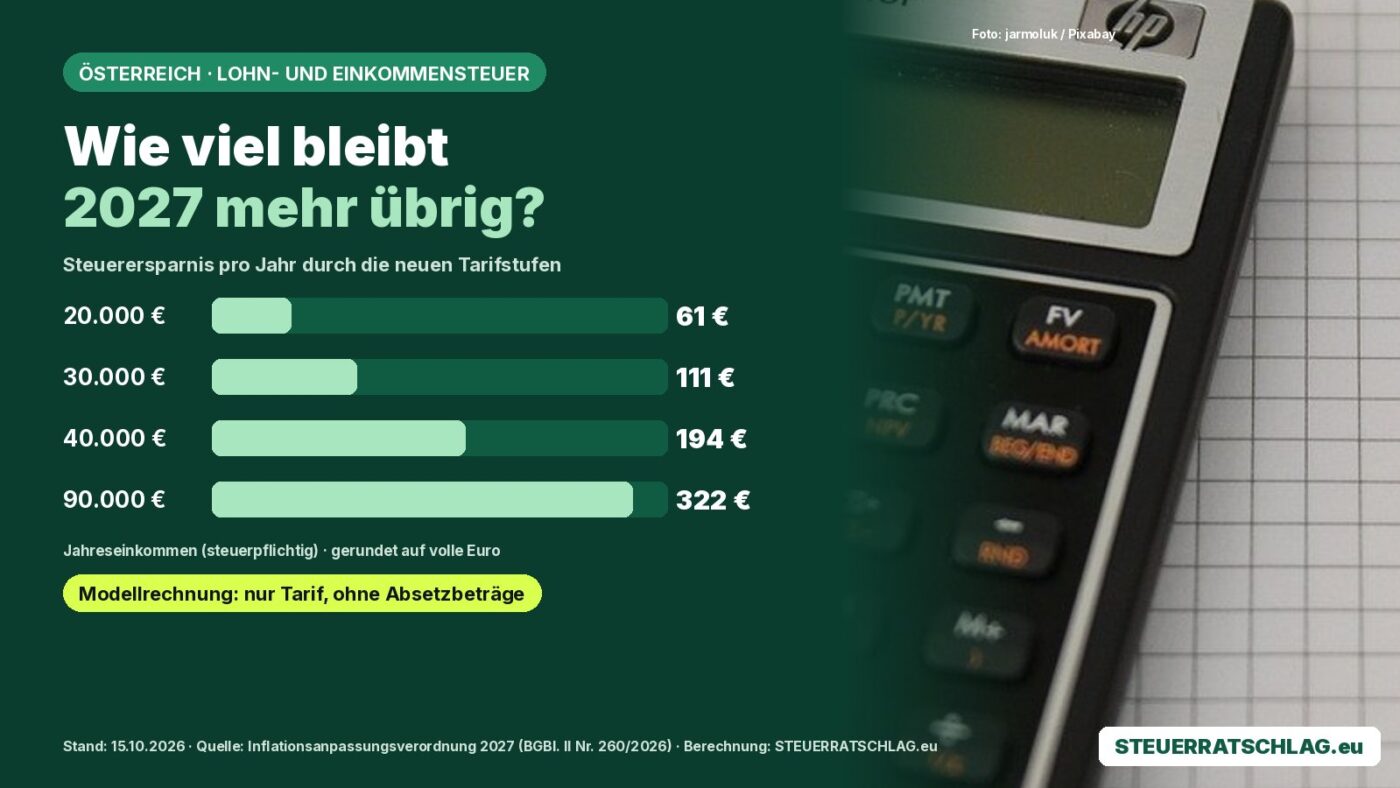
Wie stark sich die neuen Grenzen auswirken, haben wir für einige Einkommen nachgerechnet. Berücksichtigt ist nur der Tarif, also ohne Absetzbeträge wie den Verkehrsabsetzbetrag oder den Familienbonus Plus. Die tatsächliche Ersparnis kann daher abweichen.
| Steuerpflichtiges Jahreseinkommen | Tarifsteuer 2026 | Tarifsteuer 2027 | Ersparnis |
|---|---|---|---|
| 20.000 € | 1.292,20 € | 1.230,80 € | 61,40 € |
| 30.000 € | 4.093,00 € | 3.981,70 € | 111,30 € |
| 40.000 € | 7.447,20 € | 7.253,20 € | 194,00 € |
| 60.000 € | 15.447,20 € | 15.253,20 € | 194,00 € |
| 90.000 € | 29.018,00 € | 28.696,40 € | 321,60 € |
Auffällig: Zwischen 40.000 und 60.000 Euro bleibt die Ersparnis gleich. Das liegt daran, dass sich in diesem Bereich nur die verschobenen unteren Grenzen auswirken: Das Einkommen liegt in beiden Jahren in der 40-Prozent-Stufe, die erst bei rund 70.000 Euro endet.
Auch Absetzbeträge steigen
Neben den Tarifstufen werden laut Erläuterungen des Finanzministeriums auch zahlreiche Absetzbeträge und die dazugehörigen Einkommensgrenzen angepasst. Einige Beispiele aus der Verordnung:
- Verkehrsabsetzbetrag: 508 Euro pro Jahr statt 496 Euro.
- Alleinverdiener- und Alleinerzieherabsetzbetrag: 626 Euro mit einem Kind (bisher 612), 847 Euro mit zwei Kindern (bisher 828), für jedes weitere Kind 280 Euro mehr (bisher 273).
- Unterhaltsabsetzbetrag: 39 Euro im Monat für das erste Kind (bisher 38), 58 Euro für das zweite (bisher 56) und 77 Euro für jedes weitere (bisher 75).
- Angepasst werden außerdem unter anderem der Pensionistenabsetzbetrag, die Rückerstattung von Sozialversicherungsbeiträgen und die Freigrenze beim Urlaubs- und Weihnachtsgeld (Jahressechstel).
Was du jetzt tun kannst
- Beschäftigte und Pensionsbeziehende: Du musst nichts beantragen. Arbeitgeber und Pensionsversicherung wenden die neuen Werte ab Jänner 2027 automatisch bei der Lohnsteuer an.
- Selbstständige: Prüfe, ob deine Einkommensteuer-Vorauszahlungen für 2027 noch passen.
- Familien: Alleinverdiener- und Alleinerzieherabsetzbetrag gibt es nur auf Antrag, etwa über die Arbeitnehmerveranlagung oder beim Arbeitgeber.
Quellen
- Bundesminister für Finanzen (Österreich): Inflationsanpassungsverordnung 2027, BGBl. II Nr. 260/2026, kundgemacht am 31. August 2026
- Bundesministerium für Finanzen (Österreich): Verordnung, Erläuterungen und Wirkungsfolgenabschätzung
- Bundesminister für Finanzen (Österreich): Inflationsanpassungsverordnung 2026, BGBl. II Nr. 191/2025, kundgemacht am 30. August 2025