Stand: 23. Oktober 2026 – Die Erhöhung gilt zum 1. Januar 2027, die Briefe der Versicherer kommen jetzt. Wer betroffen ist, kann innerhalb von zwei Monaten kündigen oder beim eigenen Versicherer den Tarif wechseln. Was sich vorher zu prüfen lohnt.
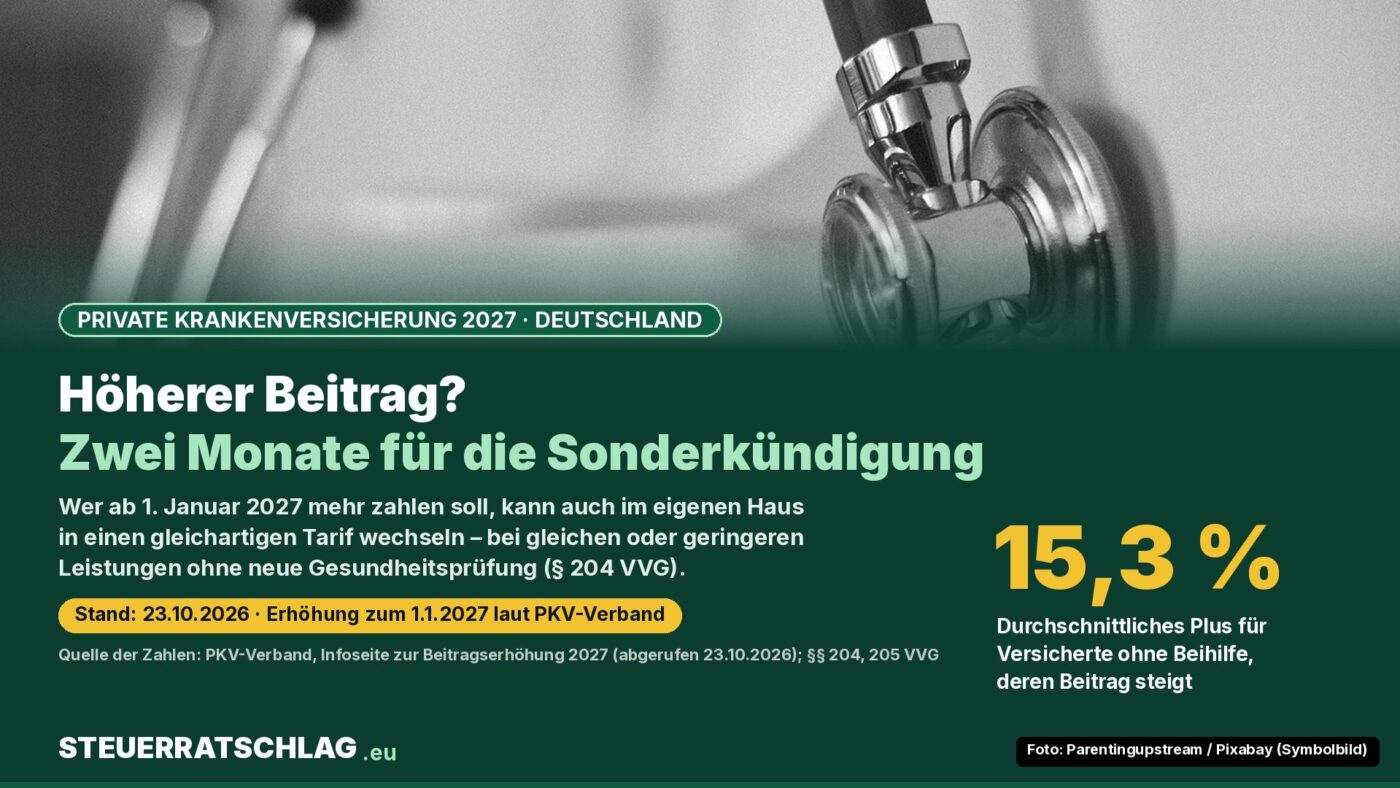
Für gut jede zweite privat krankenversicherte Person in Deutschland wird der Beitrag zum Jahreswechsel teurer. Der Verband der Privaten Krankenversicherung (PKV-Verband) beziffert die durchschnittliche Anpassung auf seiner Infoseite zur Beitragserhöhung 2027 auf 13,4 Prozent. Beihilfeberechtigte, also vor allem Versicherte im Beamtenverhältnis, trifft es mit durchschnittlich 11,4 Prozent etwas weniger, alle übrigen mit 15,3 Prozent stärker. Nicht enthalten sind Versicherte, deren Unternehmen erst später im Jahr anpassen. Wer jetzt Post vom Versicherer bekommt, hat mehrere Möglichkeiten – und sollte die Reihenfolge kennen, bevor er kündigt.
Warum die Beiträge 2027 steigen
Als Hauptgrund nennt der PKV-Verband steigende Leistungsausgaben. Für 2025 gibt er gegenüber dem Vorjahr fast 7,5 Prozent mehr Ausgaben für allgemeine Krankenhausleistungen an, rund 8 Prozent mehr für Arzneimittel, mehr als 6,6 Prozent für Heilmittel wie Physio- oder Ergotherapie und 6 Prozent für ambulante ärztliche Behandlung. Private Krankenversicherer dürfen ihre Beiträge nicht jedes Jahr frei festsetzen: Nach § 203 Versicherungsvertragsgesetz (VVG) ist eine Anpassung nur zulässig, wenn sich eine Rechnungsgrundlage wie die Versicherungsleistungen nicht nur vorübergehend verändert hat und ein unabhängiger Treuhänder zugestimmt hat. Der gesetzliche Schwellenwert liegt nach Angaben des Verbands bei 10 Prozent Abweichung, in manchen Verträgen niedriger. Das erklärt, warum Erhöhungen oft in größeren Sprüngen kommen statt in kleinen jährlichen Schritten.
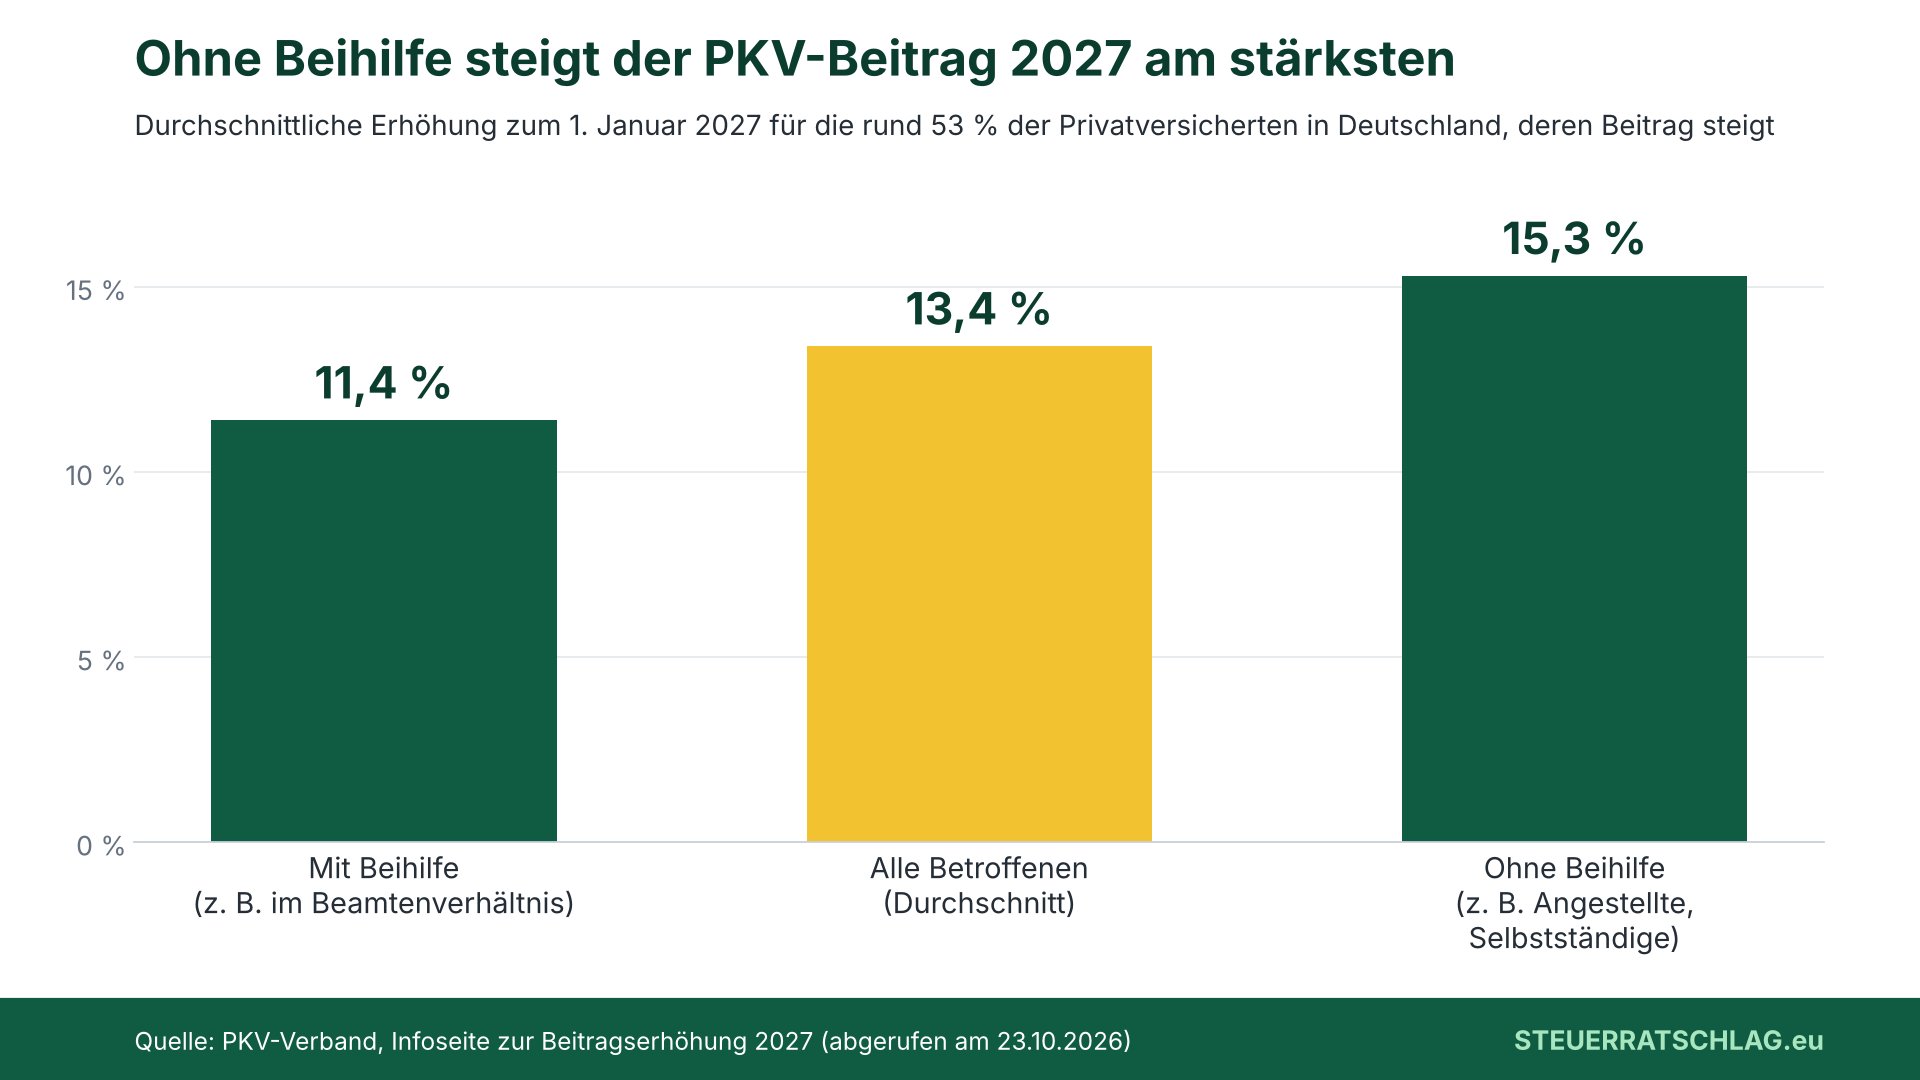
Die Grafik zeigt den Abstand zwischen den Gruppen: Wer Beihilfe erhält, versichert über die PKV nur einen Teil der Kosten, der Rest kommt vom Dienstherrn. Wer ohne Beihilfe voll privat versichert ist, spürt die Erhöhung prozentual und in Euro stärker.
Was die Erhöhung in Euro bedeuten kann
Wie viel mehr es konkret wird, hängt vom eigenen Tarif ab. Die folgende Modellrechnung wendet die drei Durchschnittswerte des Verbands auf beispielhafte Monatsbeiträge an. Annahmen: Der gesamte Beitrag steigt um den jeweiligen Durchschnittswert, ein Arbeitgeberzuschuss oder Beihilfeanteil ist nicht berücksichtigt.
| Monatsbeitrag heute | +11,4 % (mit Beihilfe) | +13,4 % (Durchschnitt) | +15,3 % (ohne Beihilfe) | Mehrkosten pro Jahr bei +15,3 % |
|---|---|---|---|---|
| 300 Euro | +34,20 Euro | +40,20 Euro | +45,90 Euro | 550,80 Euro |
| 500 Euro | +57,00 Euro | +67,00 Euro | +76,50 Euro | 918,00 Euro |
| 700 Euro | +79,80 Euro | +93,80 Euro | +107,10 Euro | 1.285,20 Euro |
| 900 Euro | +102,60 Euro | +120,60 Euro | +137,70 Euro | 1.652,40 Euro |
Modellrechnung: STEUERRATSCHLAG.eu auf Basis der Durchschnittswerte des PKV-Verbands (abgerufen am 23.10.2026). Einzelne Tarife können deutlich darüber oder darunter liegen.
Bei Angestellten beteiligt sich in der Regel der Arbeitgeber am Beitrag, bei Beihilfeberechtigten der Dienstherr an den Kosten – die tatsächliche Mehrbelastung kann deshalb niedriger sein als in der Tabelle.
Ab wann der neue Beitrag gilt und welche Fristen laufen
Eine Beitragsanpassung wird nach § 203 Abs. 5 VVG zu Beginn des zweiten Monats wirksam, der auf die Mitteilung folgt. Die Mitteilung muss die maßgeblichen Gründe nennen. Soll der neue Beitrag ab 1. Januar 2027 gelten, muss das Schreiben also spätestens im November zugehen.
Ab Zugang läuft die Frist für die Sonderkündigung: Nach § 205 Abs. 4 VVG kannst du innerhalb von zwei Monaten zu dem Zeitpunkt kündigen, zu dem die Erhöhung wirksam werden soll. Weil die private Krankenversicherung für viele die gesetzliche Versicherungspflicht erfüllt, wird die Kündigung nach § 205 Abs. 6 VVG erst wirksam, wenn du einen lückenlosen Anschlussvertrag bei einem anderen Versicherer nachweist. Bei einem neuen Anbieter gibt es in der Regel eine neue Gesundheitsprüfung und – wie die Verbraucherzentralen betonen – nicht übertragbare Teile der Alterungsrückstellung. Sie raten deshalb ab 40 Jahren zu neutraler Beratung vor einem Anbieterwechsel.
Tarifwechsel im eigenen Haus: das stärkste Recht
Nach § 204 VVG kannst du von deinem Versicherer verlangen, in einen anderen Tarif mit gleichartigem Versicherungsschutz zu wechseln. Erworbene Rechte und die Alterungsrückstellung werden angerechnet. Nur für Mehrleistungen im Zieltarif darf der Versicherer einen Risikozuschlag, eine Wartezeit oder einen Leistungsausschluss verlangen. Nach den Tarifwechsel-Leitlinien des PKV-Verbands sollen Anfragen innerhalb von 15 Arbeitstagen beantwortet werden; Versicherte ab vollendetem 55. Lebensjahr sollen bei einer Erhöhung auf günstigere Tarife hingewiesen werden.
Weitere Stellschrauben sind ein höherer Selbstbehalt oder weniger Leistungen, etwa beim Einbettzimmer oder beim Zahnersatz. Der PKV-Verband weist darauf hin, dass sich ein Arbeitgeberzuschuss nicht auf den Selbstbehalt erstreckt. Die Verbraucherzentralen warnen: Gestrichene Leistungen sind in der Regel endgültig weg. Sie raten außerdem zu großer Skepsis gegenüber Internetangeboten, die gegen Honorar eine Beitragsersparnis versprechen.
Auch steuerlich lohnt ein Blick: Den Beitragsanteil für die Basisabsicherung, also für Leistungen, die mit der gesetzlichen Krankenversicherung vergleichbar sind, kannst du nach § 10 Abs. 1 Nr. 3 Einkommensteuergesetz (EStG) als Sonderausgaben geltend machen. Ein niedrigerer Beitrag durch einen höheren Selbstbehalt senkt auch diesen Betrag.
Zurück in die gesetzliche Krankenversicherung?
Das geht nur unter engen Voraussetzungen. Angestellte müssen versicherungspflichtig werden, ihr Einkommen also unter der Versicherungspflichtgrenze liegen. Diese steigt nach dem Kabinettsbeschluss der Bundesregierung 2027 auf 84.150 Euro im Jahr (2026: 77.400 Euro); der Bundesrat muss der Verordnung noch zustimmen. Ab dem 55. Geburtstag ist die Rückkehr nach § 6 Abs. 3a Sozialgesetzbuch V in der Regel ausgeschlossen, wenn man in den fünf Jahren davor nicht gesetzlich versichert war.
Unser Fazit
Die Durchschnittswerte des Verbands zeigen die Richtung, nicht deinen Betrag. Entscheidend ist das Schreiben deines Versicherers: Ab Zugang laufen zwei Monate für die Sonderkündigung. Ein Anbieterwechsel ist wegen Gesundheitsprüfung und Alterungsrückstellung vor allem für ältere Versicherte riskant. Der Tarifwechsel beim eigenen Versicherer nach § 204 VVG ist meist der erste Schritt, den du prüfen solltest – mit dem Wissen, dass reduzierte Leistungen kaum zurückzuholen sind.
Tipp: Lege das Erhöhungsschreiben mit Eingangsdatum ab – davon hängt die Kündigungsfrist ab.
Häufige Fragen
Muss ich der Beitragserhöhung zustimmen?
Nein. Ist die Anpassung nach § 203 VVG zulässig, wird sie mit Beginn des zweiten Monats nach der Mitteilung wirksam. Du kannst aber kündigen oder den Tarif wechseln.
Verliere ich beim Tarifwechsel meine Alterungsrückstellung?
Beim Wechsel innerhalb deines Versicherers nach § 204 VVG nicht – sie wird angerechnet. Beim Wechsel zu einem anderen Anbieter geht nach Hinweis der Verbraucherzentralen ein Teil verloren.