Neue Daten aus der Verbraucherumfrage der Europäischen Zentralbank, mit Deutschland-Werten: wie Befragte die Preisentwicklung sehen, warum kein Durchschnittszins bei Banken in Deutschland mithält und was das für Geld auf Giro-, Tagesgeld- und Festgeldkonto heißt. Stand: 24. Oktober 2026.
Die Umfrage misst, was Menschen erwarten – nicht, was kommt. Für Sparer/-innen ist sie trotzdem ein brauchbarer Maßstab.
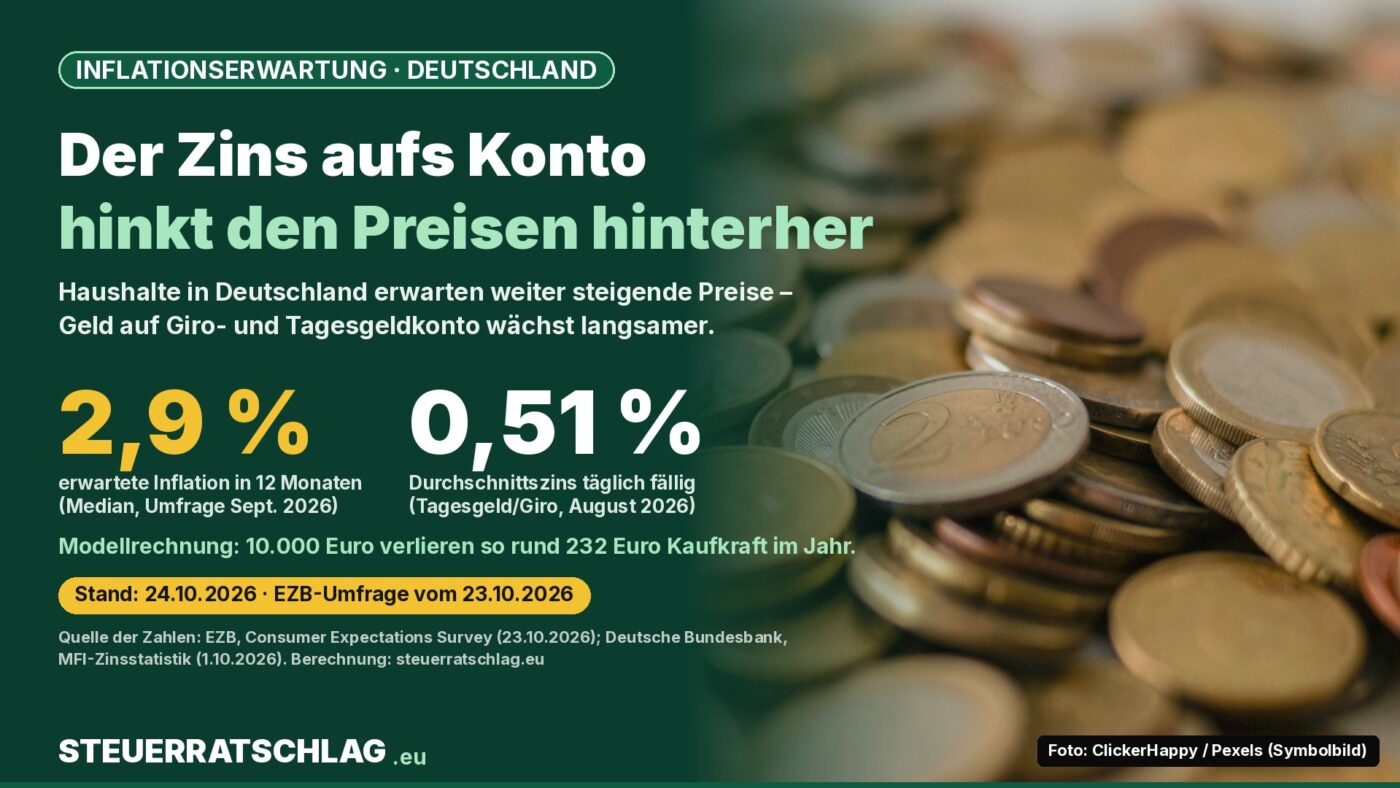
Wie stark steigen die Preise im kommenden Jahr? Die Europäische Zentralbank (EZB) stellt diese Frage jeden Monat rund 19.000 Erwachsenen in elf Ländern des Euroraums, darunter gut 3.000 in Deutschland. Am Freitag hat sie die Ergebnisse für September veröffentlicht. Für Deutschland liegt der mittlere Wert bei 2,9 Prozent. Legt man diese Erwartung neben die Zinsen, die Banken in Deutschland zuletzt im Schnitt für neues Spargeld gezahlt haben, ergibt sich ein klares Bild: Keine Anlageform auf dem Konto kommt im Durchschnitt an die erwartete Teuerung heran. Was heißt das für die Kaufkraft auf welchem Konto?
Was die EZB-Umfrage für Deutschland zeigt
Laut Mitteilung der EZB vom 23. Oktober 2026 stieg die mittlere Inflationserwartung für die nächsten zwölf Monate im Euroraum auf 3,1 Prozent, nach 3,0 Prozent im August. Die Erwartungen für drei und fünf Jahre blieben mit 2,9 und 2,5 Prozent unverändert. Befragt wurde vom 27. August bis 28. September 2026. Die Länderwerte stehen im Ergebnisbereich der Umfrage (Consumer Expectations Survey, kurz CES). Danach erwarteten die Befragten in Deutschland für die nächsten zwölf Monate 2,9 Prozent – so viel wie im August und weniger als im April 2026, als der Wert bei 3,5 Prozent lag.
Bemerkenswert ist der Blick zurück: Die Teuerung der vergangenen zwölf Monate schätzten die Befragten in Deutschland auf 3,0 Prozent. Das Statistische Bundesamt (Destatis) hat für September 2026 eine Inflationsrate von 3,3 Prozent gemeldet, für August 2,9 Prozent. Treiber war laut Destatis vor allem Energie (plus 14,9 Prozent).
| Inflation (Median der Befragten) | Deutschland Aug. 2026 | Deutschland Sept. 2026 | Euroraum Sept. 2026 |
|---|---|---|---|
| Wahrgenommen, letzte 12 Monate | 3,0 % | 3,0 % | 3,6 % |
| Erwartet, nächste 12 Monate | 2,9 % | 2,9 % | 3,1 % |
| Erwartet, in 3 Jahren | 2,5 % | 2,6 % | 2,9 % |
| Erwartet, in 5 Jahren | 2,2 % | 2,3 % | 2,5 % |
Median der Antworten, Erhebungsmonat. Quelle: EZB, Consumer Expectations Survey, Ergebnisse nach Ländern, veröffentlicht am 23. Oktober 2026. Zum Vergleich amtlich gemessen (Deutschland, Verbraucherpreisindex): August 2,9 %, September 3,3 % laut Destatis.
Die Tabelle zeigt: Die Befragten in Deutschland liegen bei allen Fragen unter dem Euroraum-Schnitt. Auf längere Sicht erwarten sie eine schwächere Teuerung. Ein Median ist der mittlere Wert: Die Hälfte der Befragten erwartet mehr, die andere Hälfte weniger.
Kein Durchschnittszins hält mit
Die Deutsche Bundesbank veröffentlicht monatlich, welche Zinsen Banken in Deutschland mit privaten Haushalten neu vereinbaren (MFI-Zinsstatistik). Für August 2026, die jüngsten verfügbaren Werte, meldet sie 0,51 Prozent für täglich fällige Einlagen – dazu zählen Tagesgeld, aber auch meist unverzinste Girokonto-Guthaben. Für Spareinlagen mit bis zu drei Monaten Kündigungsfrist waren es 0,73 Prozent, für Einlagen mit fester Laufzeit bis ein Jahr 2,28 Prozent, für über zwei Jahre 2,72 Prozent. Alle Werte sind vorläufige Durchschnitte vor Steuern.
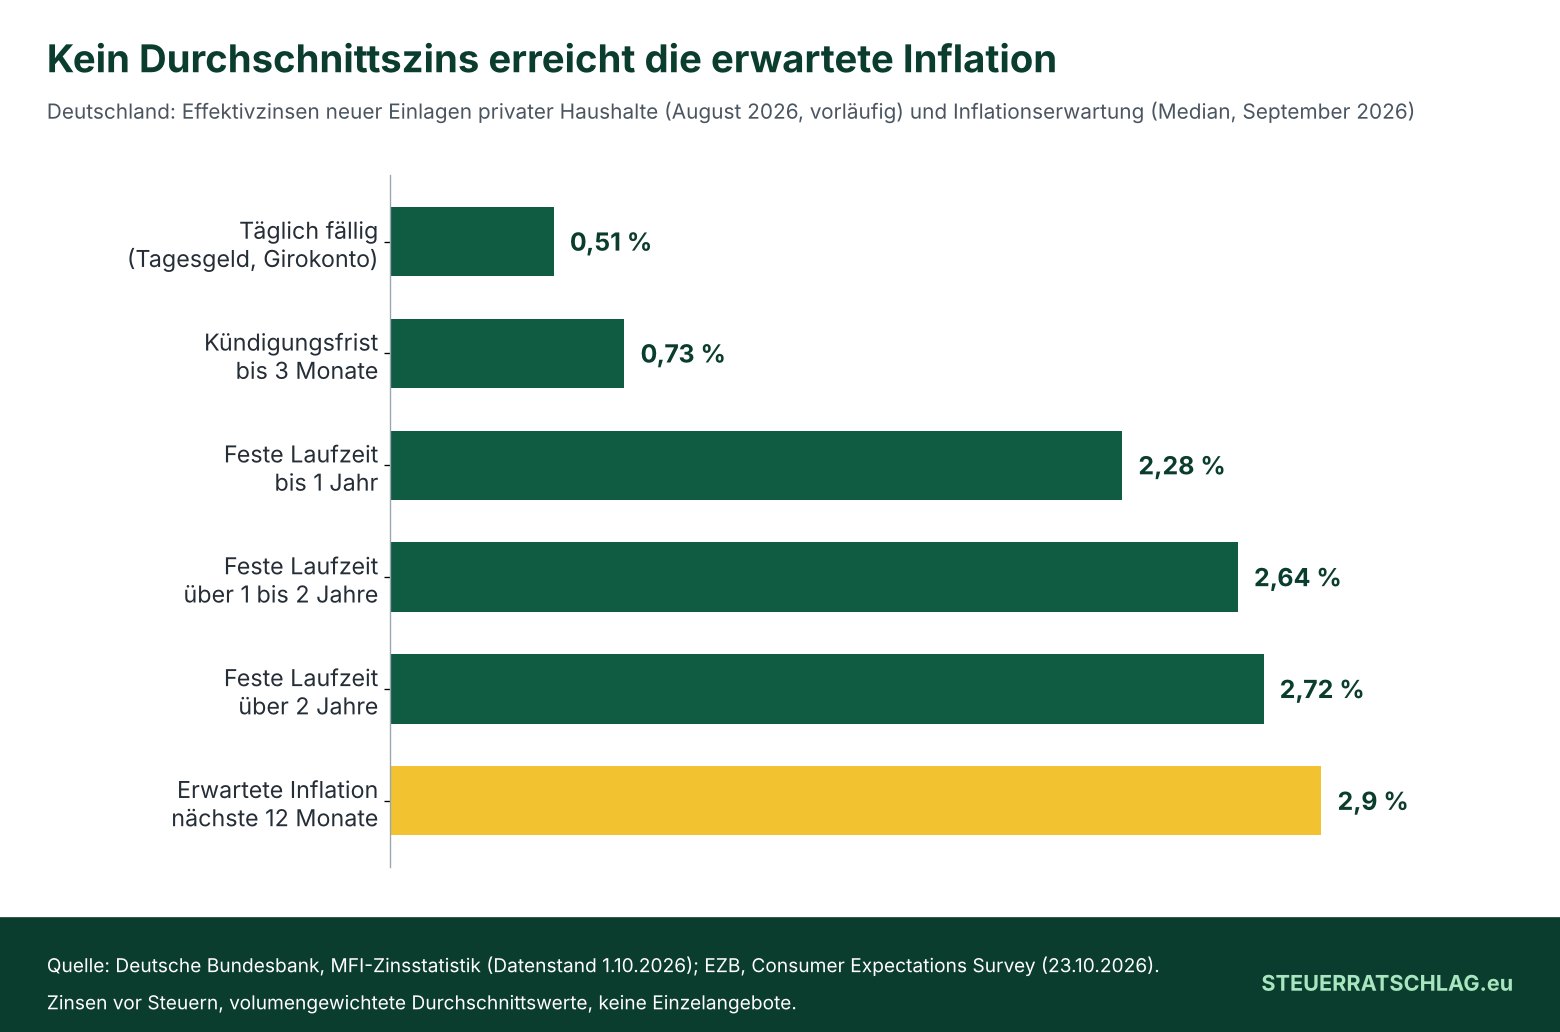
Selbst die längste Festlegung liegt im Schnitt knapp unter der erwarteten Teuerung. Der Abstand heißt Realzins: Ist er negativ, wächst das Geld nominal, kann aber weniger kaufen. Dabei gilt: Die Augustzinsen spiegeln die EZB-Erhöhung vom September noch nicht. Seit dem 16. September liegt der Einlagesatz der EZB bei 2,50 Prozent. Am 29. Oktober entscheidet der EZB-Rat laut Sitzungskalender erneut; wie er entscheidet und ob Banken das weitergeben, ist offen.
Rechenbeispiel: Was 10.000 Euro in einem Jahr real verlieren
Die folgende Modellrechnung zeigt, was von 10.000 Euro nach einem Jahr an Kaufkraft übrig bleibt. Annahmen: Zinssatz wie im Bundesbank-Durchschnitt für August 2026, Laufzeit ein Jahr, keine Steuern (die Zinsen bleiben unter dem Sparer-Pauschbetrag von 1.000 Euro nach § 20 Abs. 9 EStG, sofern keine anderen Kapitalerträge anfallen). Inflation einmal wie von den Befragten erwartet (2,9 Prozent), einmal wie zuletzt amtlich gemessen (3,3 Prozent). Rechenweg: Endbetrag geteilt durch (1 + Inflationsrate), minus 10.000 Euro.
| 10.000 Euro für ein Jahr | Zinsertrag | Kaufkraft bei 2,9 % | Kaufkraft bei 3,3 % |
|---|---|---|---|
| Unverzinstes Girokonto (0 %) | 0 € | −281,83 € | −319,46 € |
| Täglich fällig, Schnitt 0,51 % | 51,00 € | −232,26 € | −270,09 € |
| Feste Laufzeit bis 1 Jahr, Schnitt 2,28 % | 228,00 € | −60,25 € | −98,74 € |
| Zinssatz über 2 Jahre, Schnitt 2,72 %* | 272,00 € | −17,49 € | −56,15 € |
Modellrechnung, Berechnung: steuerratschlag.eu. Durchschnittszinsen laut Deutscher Bundesbank (August 2026, vorläufig), Inflationsannahmen laut EZB-Umfrage (Median Deutschland) bzw. Destatis (September 2026). * Dieser Satz gilt für Bindungen über zwei Jahre; er ist hier nur für ein Jahr angesetzt. Keine Prognose.
Die Rechnung zeigt die Größenordnung, nicht deinen persönlichen Verlust. Einzelne Banken zahlen mehr oder weniger als der Durchschnitt, und deine persönliche Teuerung hängt davon ab, wofür du Geld ausgibst. Klar wird aber, wie groß der Unterschied zwischen einem unverzinsten Girokonto und einem Jahr Festgeld zum Durchschnittszins ausfällt: rund 220 Euro bei 10.000 Euro.
Unser Fazit
Die EZB-Umfrage liefert keine Prognose, aber einen nüchternen Vergleichswert. Wer größere Beträge dauerhaft auf dem Girokonto liegen lässt, verliert nach diesen Zahlen am meisten Kaufkraft. Festgeld verkleinert den Abstand zur erwarteten Teuerung, schließt ihn im Durchschnitt aber nicht – und bindet das Geld. Wie viel davon sinnvoll ist, hängt davon ab, wann du das Geld brauchst und wie groß dein Notgroschen sein soll. Auf die EZB-Sitzung am 29. Oktober zu wetten, ist kein guter Grund für eine bestimmte Laufzeit. Details zu den Laufzeiten stehen in unserem Beitrag zu den Sparzinsen in Deutschland.
Wo finde ich was?
Deutschland: Die monatlichen Inflationsraten veröffentlicht das Statistische Bundesamt auf seiner Seite zum Verbraucherpreisindex. Die Durchschnittszinsen für Spareinlagen stehen in der MFI-Zinsstatistik der Bundesbank. Wie Einlagen bei Banken in Deutschland geschützt sind, erklärt die deutsche Finanzaufsicht BaFin auf ihrer Seite zur Einlagensicherung. Euroraum: Die Verbraucherumfrage mit Methodik findet sich auf der Seite der EZB zur Consumer Expectations Survey, die Leitzinsen in der EZB-Übersicht.
Die Sterne sind ein Urteil der Redaktion nach den Kriterien Verlässlichkeit, Kosten, Aktualität und Verständlichkeit.
Häufige Fragen
Ist die erwartete Inflation eine Prognose der EZB?
Nein. Es sind die Antworten befragter Verbraucher/-innen, keine Vorhersage der Notenbank. Die Umfrage zeigt, womit Haushalte rechnen.
Warum ist der Durchschnittszins für Tagesgeld so niedrig?
Weil die Bundesbank unter „täglich fällig“ auch Guthaben auf Girokonten erfasst, die häufig gar nicht verzinst werden. Einzelne Tagesgeldangebote können deutlich darüber liegen; maßgeblich ist das konkrete Angebot.